
Emlak Ofisi Değerlemesi Nasıl Yapılır? Emlak Ofisimin ve Müşteri Portföyümün Değeri Ne Kadar?
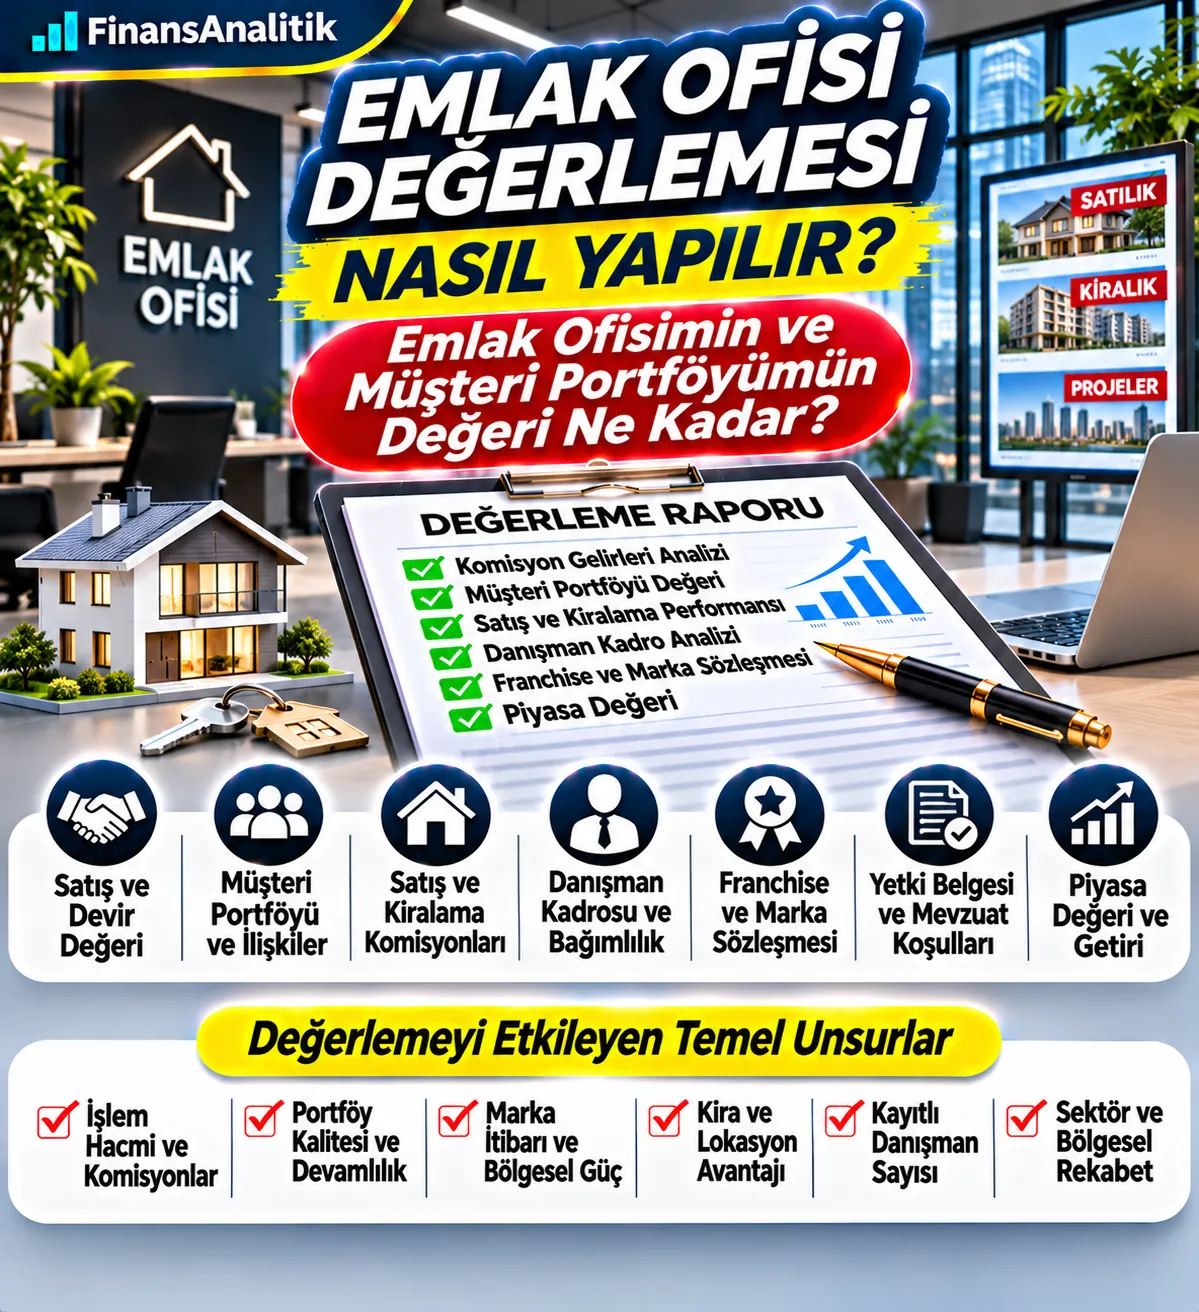
Emlak ofisimi satmak istiyorum, değeri ne kadar? Bağımsız emlak ofisleri ve franchise gayrimenkul danışmanlığı işletmelerinin satış, devir, ortaklık ve müşteri portföyü değerlemesi için kapsamlı rehber.
Emlak Ofisinizin Piyasa Değerini Öğrenin
İşletme devri, ortaklık ve satış kararlarınız için bağımsız değerleme çalışması.
Emlak Ofisi Değerleme Teklifi Al30 Saniyede Özet
- Satılık gayrimenkullerin toplam fiyatı, emlak ofisinin piyasa değeri değildir.
- Esas ekonomik kaynak net komisyon gelirleri ve sürdürülebilir kârlılıktır.
- Danışman bağımlılığı ve franchise devri gelecekteki nakit akışlarını etkiler.
- İNA faaliyet değeri ile şirket paylarının piyasa değeri farklı olabilir.
1. Emlak ofisimin değerini neden öğrenmek isteyebilirim?
Emeklilik, ortaklıktan ayrılma, franchise bayiliğinin devri, başka şehre taşınma veya yeni ortak kabulü değerleme ihtiyacı yaratır. Bir emlak ofisinin piyasa değeri, satılık ilanların toplam fiyatı değil, devredilebilir organizasyonun gelecekte yaratabileceği ekonomik faydanın bugünkü değeridir. Önce işlem konusu ve değerleme tarihi açıkça tanımlanmalıdır.
2. Emlak ofisi devri, şirket hissesi devri ve yalnızca demirbaş satışı
Şirket paylarının devri ile belirli bir işletme organizasyonunun devri farklıdır. Hangi sözleşmelerin, alacakların, yazılımların, marka haklarının ve borçların işlem kapsamında olduğu belirlenir. Yalnızca ofis mobilyası ve bilgisayar satışı, çalışan bir emlak ofisinin faaliyet değerlemesi değildir.
Emlak Ofisiniz İçin Değerleme Çalışması
Satış, devir veya ortaklık için işletmenizin piyasa değerini belirleyin.
Değerleme Teklifi Al3. Emlak portföyü ile müşteri portföyü arasındaki fark
Satılık veya kiralık gayrimenkul portföyündeki taşınmazlar çoğunlukla üçüncü kişilere aittir. Bu taşınmazların ilan fiyatları emlak ofisinin varlığı sayılmaz. Ekonomik fayda, geçerli yetkilendirmeler ve hizmet sözleşmeleri kapsamında gerçekleşebilecek aracılık işlemlerinden doğan net komisyon gelirleridir. Müşteri ve mal sahibi ilişkilerinin devredilebilirliği ayrıca incelenir.
4. Satış ve kiralama komisyon gelirleri nasıl analiz edilir?
Satış komisyonları ile kiralama komisyonları ayrı tahmin edilmelidir. Brüt işlem bedeli ile ofisin hak ettiği net hizmet geliri karıştırılmamalıdır. KDV, danışman payları, franchise kesintileri, iptaller ve tahsil edilememe riskleri dikkate alınır. Gelirin hangi aşamada hak edildiği sözleşme ve mevzuat koşullarına göre değerlendirilir.
5. İşlem adedi, ortalama komisyon ve dönüşüm oranı
Aylık yeni portföy girişi, geçerli yetkilendirme sayısı, ilanların işlemle sonuçlanma oranı, ortalama satış süresi ve tamamlanan işlem adedi birlikte incelenir. Geçmişteki tek seferlik yüksek komisyonlu bir satış, her yıl tekrarlanacak gelir gibi projekte edilmemelidir.
6. Düzenli kiralama gelirleri ve tekrar eden müşteri ilişkileri
Bazı emlak ofisleri aynı yatırımcıların kiralama ve yeniden kiralama işlemlerinde düzenli hizmet verir. Bu gelirlerin devamlılığı, müşteri ilişkilerinin ofise mi yoksa belirli danışmana mı bağlı olduğuna göre değişir. Aracılık komisyonu ile varsa ayrı bir sözleşmeye dayanan mülk yönetim hizmet bedeli birbirinden ayrıştırılmalıdır.
7. Gayrimenkul danışmanlarına ve kurucuya bağımlılık
Portföy sahipleriyle ilişki yalnızca kurucuya veya birkaç güçlü danışmana bağlıysa devir sonrası müşteri kaybı yaşanabilir. Danışman primleri ve komisyon paylaşım modeli piyasa koşullarına göre normalleştirilir. Kurucunun aktif satış yaptığı bir işletmede, yerine istihdam edilecek yönetici ve danışmanın maliyeti hesaba katılmalıdır.
8. Franchise emlak ofislerinde marka ve royalty giderleri
Franchise sözleşmesinin süresi, yenileme şartları, bölge hakları, marka kullanım bedelleri, eğitim ve reklam fonu katkıları, asgari performans koşulları incelenir. Sözleşmenin yeni işletmeciye otomatik devredileceği varsayılamaz; ilgili markanın onay ve sözleşme koşulları kontrol edilmelidir.
9. Yetki belgesi, mevzuat ve aracılık sözleşmeleri
Taşınmaz ticaretine ilişkin yetki belgesi ve faaliyet şartları ilgili mevzuata tabidir. Yetki belgesinin veya aracılık sözleşmelerinin işlem sonrasında kendiliğinden devam edeceği kabul edilmemelidir. İşletme devrinin hukuki uygulanabilirliği ve gerekiyorsa yeniden yetkilendirme gereksinimi uzmanlarca kontrol edilmelidir.
10. Müşteri bilgileri, CRM ve KVKK
Telefon numaraları, alıcı-satıcı tercihleri, bütçeler ve portföy kayıtları kişisel veri içerebilir. Bu kayıtların yeni işletmeciye aktarılması için uygun hukuki dayanak ve veri koruma tedbirleri gerekir. CRM veri tabanındaki kayıt sayısı tek başına piyasa değeri değildir; izinli, güncel ve ekonomik fayda üretme kapasitesi analiz edilir.
11. Lokasyon, kira ve ofis görünürlüğü
Yaya trafiği, mahalle bilinirliği, hedef gayrimenkul segmentine yakınlık, vitrin görünürlüğü ve kira gideri kârlılığı etkileyebilir. İşletme sahibine ait gayrimenkul satış kapsamı dışındaysa, değerleme modeline emsal piyasa kirası yansıtılır; taşınmaz değeri ayrıca ele alınır.
12. Gayrimenkul piyasasının döngüselliği ve senaryolar
Faiz, kredi erişimi, konut satış hacmi, kiralama talebi ve bölgesel rekabet işlem adetlerini etkiler. Son bir yılın yüksek işlem sayısını kalıcı kabul etmek yanıltıcı olabilir. Baz, iyimser ve kötümser senaryolarda işlem hacmi, komisyon oranı ve tahsilat süresi ayrı değerlendirilir.
13. Normalleştirilmiş gelir tablosu ve FAVÖK
Muhasebe gelirlerinden iade ve tek seferlik kalemler ayıklanır. Danışman komisyon payları, ofis kirası, reklam, portal üyelikleri, personel, franchise ücretleri ve kurucu emeğinin piyasa karşılığı giderleştirilir. FAVÖK, amortisman ve finansman giderleri öncesi operasyonel performans göstergesidir; doğrudan serbest nakit akışı değildir.
14. İNA yöntemiyle emlak ofisi değerlemesi
İndirgenmiş Nakit Akışları (İNA) yaklaşımında satış ve kiralama işlem sayıları ile işlem başına net gelir tahmin edilir; danışman payları ve diğer giderler, vergiler, yatırım harcamaları ve net işletme sermayesi değişimi düşülerek serbest nakit akışı bulunur. Nakit akışları uygun iskonto oranıyla bugüne indirgenir. Terminal değer, sürdürülebilir büyüme ve risk varsayımlarıyla tutarlı olmalıdır.
Emlak Ofisiniz İçin Değerleme Çalışması
Satış, devir veya ortaklık için işletmenizin piyasa değerini belirleyin.
Değerleme Teklifi Al15. FAVÖK çarpanıyla değerleme ve emsal seçimi
EV/FAVÖK yaklaşımında normalleştirilmiş FAVÖK uygun karşılaştırılabilir işletme çarpanıyla çarpılır. Emlak ofislerinin ölçek, franchise bağımlılığı, danışman yapısı ve gelir oynaklığı farklı olduğundan her işletmeye aynı çarpan uygulanamaz. Örnek çarpanlar gerçek piyasa emsali olarak sunulmamalıdır.
16. Örnek: Emlak ofisinin faaliyet değeri
Örnekte yıllık 30 satış işlemi × 150.000 TL net komisyon = 4.500.000 TL; 60 kiralama işlemi × 25.000 TL net komisyon = 1.500.000 TL. Toplam net satışlar 6.000.000 TL, normalleştirilmiş giderler 4.200.000 TL ve FAVÖK 1.800.000 TL’dir. Yalnızca matematiksel gösterim için 3,0x EV/FAVÖK kullanıldığında faaliyet değeri 5.400.000 TL bulunur. Bu bir değerleme sonucu veya doğrulanmış emsal değildir.
| Gösterge | Varsayımsal tutar |
|---|---|
| Yıllık satış işlemi | 30 |
| Satış başına net komisyon | 150.000 TL |
| Satış komisyonu toplamı | 4.500.000 TL |
| Yıllık kiralama işlemi | 60 |
| Kiralama başına net komisyon | 25.000 TL |
| Kiralama komisyonu toplamı | 1.500.000 TL |
| Yıllık net satışlar | 6.000.000 TL |
| Normalleştirilmiş giderler | 4.200.000 TL |
| FAVÖK | 1.800.000 TL |
| Örnek EV/FAVÖK | 3,0x |
| Gösterge faaliyet değeri | 5.400.000 TL |
17. Faaliyet değerinden payların piyasa değerine geçiş
Faaliyet değeri, işletme operasyonlarına ilişkindir. Payların piyasa değerine geçerken finansal borçlar, serbest nakit, faaliyet dışı varlıklar ve normal işletme sermayesi düzeltmeleri işlem kapsamına göre ele alınır. Ticari borçlar işletme sermayesi hesabında zaten yer alıyorsa ikinci kez düşülmez.
18. Gayrimenkul hariç emlak ofisi değerlemesi
Emlak ofisinin aracılık ettiği taşınmazlar zaten çoğunlukla ofisin mülkiyetinde değildir. Ofisin sahip olduğu ayrı bir gayrimenkul de işlem dışında bırakılabilir; bu durumda piyasa kirası modele eklenir. Gayrimenkulün değerini faaliyet değeriyle karıştırmamak ve aynı ekonomik faydayı iki kez saymamak gerekir.
19. Emlak ofisine ortak alma ve ortaklıktan ayrılma
Yeni sermaye girişiyle pay edinimi ile mevcut ortağın payını satın alma farklı işlemlerdir. Değerleme öncesi ve sonrası şirket değeri, sermaye girişi, yönetim hakları ve azınlık payı özellikleri ayrı incelenir. Ortaklık payı her durumda toplam piyasa değerinin matematiksel yüzdesine eşit olmayabilir.
20. Tek danışmana, tek projeye ve tek müşteriye bağımlılık
Tek bir lüks konut projesinden doğan yüksek komisyon gelirleri tekrarlanmayabilir. Büyük proje sahipleri, belirli danışmanlar ve kurucu ilişkilerine bağımlılık, devir sonrası gelir kaybı riski yaratır. Müşteri ve proje yoğunlaşması senaryolarla ölçülmeli, gelecekteki gelir tahminlerine yansıtılmalıdır.
21. Kayıt dışı komisyonlar ve finansal verilerin doğrulanması
Resmî mali tablolar, fatura kayıtları, banka ve POS hareketleri, aracılık sözleşmeleri ve tamamlanan işlemler karşılaştırılır. Belgelenemeyen komisyon iddiaları kesin gelir olarak kabul edilmemeli; gerekli durumlarda ayrı senaryo ve açık çekince yazılmalıdır. Vergisel ve hukuki riskler değerlemeden bağımsız uzman incelemesi gerektirebilir.
22. Emlak ofisi değerlemesinde sık yapılan hatalar
İlanlardaki gayrimenkul fiyatlarını işletme varlığı sanmak, brüt komisyonu danışman payı düşmeden gelir kabul etmek, kurucunun emeğini bedelsiz varsaymak, franchise devir koşullarını görmezden gelmek, tek seferlik satışları sürekli saymak ve müşteri portföyünü İNA değerine yeniden eklemek sık hatalardır.
23. Değerleme raporu için gerekli belgeler
Son üç yıl finansal tabloları, aylık satış-kiralama işlem dökümleri, fatura ve tahsilat kayıtları, danışman komisyon sözleşmeleri, geçerli yetkilendirmeler, franchise anlaşması, CRM özetleri (kişisel veri güvenliğine uygun biçimde), kira sözleşmesi, personel listesi, borç-alacaklar ve iş planı istenir.
Emlak Ofisiniz İçin Değerleme Çalışması
Satış, devir veya ortaklık için işletmenizin piyasa değerini belirleyin.
Değerleme Teklifi Al24. Profesyonel değerleme raporu nasıl hazırlanır?
Raporda değerleme tarihi ve amacı, işlem kapsamı, şirketin faaliyetleri, komisyon gelirlerinin doğrulanması, normalizasyon, İNA varsayımları, karşılaştırılabilir şirket analizi, risk senaryoları ve piyasa değeri sonucu bulunur. Değerleme, satış fiyatını garanti etmez; müzakere ve hukuki inceleme için karar desteği sağlar.
25. Emlak ofisinizin piyasa değerini hesaplatın
Emlak ofisinizi satmayı, devretmeyi veya ortaklık yapınızı değiştirmeyi düşünüyorsanız, gerçek komisyon gelirleri, müşteri ilişkilerinin devamlılığı ve işletmenin sürdürülebilir nakit akışlarına dayalı bağımsız değerleme çalışması için FinansAnalitik ile iletişime geçebilirsiniz.
Sık Sorulan Sorular
Emlak ofisimin değeri nasıl hesaplanır?
Net komisyon gelirleri ve normalleştirilmiş giderler analiz edilerek İNA ile faaliyet değeri hesaplanabilir; uygun emsaller varsa çarpan yöntemiyle kontrol edilir.
Portföyümdeki evlerin toplam fiyatı emlak ofisimin değeri midir?
Hayır. Pazarlanan gayrimenkuller genellikle üçüncü kişilere aittir. Emlak ofisinin ekonomik değeri gelecekte yaratabileceği net aracılık gelirlerine dayanır.
Emlak ofisi müşteri portföyü ayrı değerlenebilir mi?
Belirli işlemlerde müşteri ilişkilerinin ekonomik katkısı ayrıca analiz edilebilir. Devredilebilirlik, müşteri devamlılığı ve KVKK koşulları dikkate alınmalıdır.
Franchise emlak ofisi devredilebilir mi?
Devir, franchise sözleşmesi, marka sahibinin onayı ve ilgili mevzuat koşullarına bağlı olabilir; otomatik devredilebilirlik varsayılmamalıdır.
Emlak ofisi devir bedeli nasıl belirlenir?
İşlem kapsamı, sürdürülebilir komisyon gelirleri, sözleşmeler, mali yükümlülükler ve alıcı-satıcı pazarlığı birlikte değerlendirilir.
Emlak ofisi için hangi FAVÖK çarpanı kullanılır?
Tüm emlak ofisleri için geçerli tek bir çarpan bulunmaz. Ölçek, risk, kârlılık ve doğrulanmış emsaller dikkate alınmalıdır.
Gayrimenkul hariç emlak ofisi değerlemesi yapılır mı?
Evet. Ofise ait taşınmaz işlem dışında bırakılabilir; faaliyet modelinde emsal kira gideri ve kullanım koşulları hesaba katılır.
Değerleme raporu için hangi belgeler gerekir?
Finansal tablolar, işlem ve komisyon dökümleri, danışman sözleşmeleri, yetki belgeleri, franchise ve kira sözleşmeleri ile borç-alacak kayıtları temel belgelerdir.
İlgili Yazılar
Emlak Ofisinizi Satmadan Önce Piyasa Değerini Öğrenin
Net komisyon gelirleri, danışman bağımlılığı ve gelecekteki nakit akışlarına dayalı bağımsız değerleme için teklif isteyin.
Emlak Ofisi Değerleme Teklifi Al