
Şirket Satın Alma Öncesi Değerleme Nasıl Yapılır? Bir Şirket Kaç Paraya Satın Alınmalı?
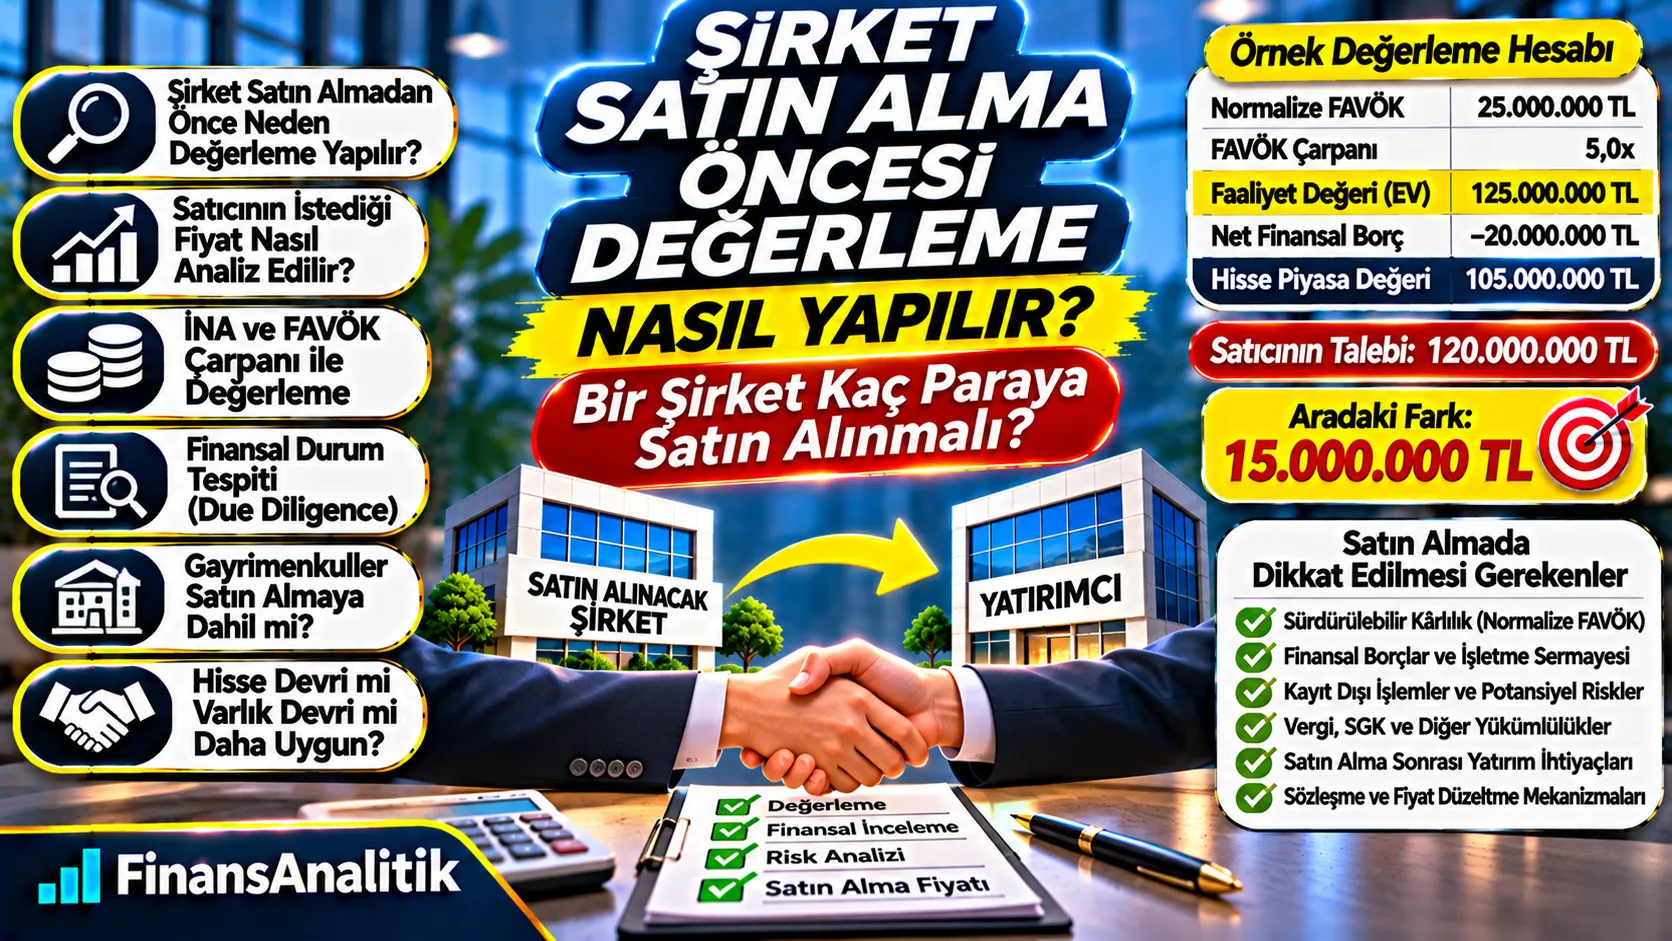
Bir şirketi satın almak istiyorsunuz; peki ne kadar ödemelisiniz? Satıcının istediği fiyat, şirketin ekonomik değeri ve kapanışta ödenecek hisse bedeli farklı olabilir. Bu rehberde normalize FAVÖK, İNA, finansal durum tespiti, net finansal borç ve işletme sermayesi düzeltmelerini örneklerle açıklıyoruz.
Satın Alacağınız Şirketin Piyasa Değerini Öğrenin
Yatırım kararınızı gerekçeli finansal analizle destekleyin; değerleme kapsamı ve satın alma risklerini birlikte değerlendirelim.
30 Saniyede Özet
- Satıcının istediği fiyat ile hesaplanan hisse piyasa değeri farklı olabilir.
- İNA ve karşılaştırılabilir FAVÖK çarpanları birlikte değerlendirilebilir.
- Net finansal borç ve hedef işletme sermayesi fiyatı etkileyebilir.
- Due diligence, finansal verileri ve riskleri inceleyerek değerlemeyi tamamlar.
- Hisse devri, varlık devri ve gayrimenkul kapsamı önceden netleştirilmelidir.
1. Şirket satın almadan önce değerleme neden yapılır?
Satıcının talep ettiği fiyat ile şirketin sürdürülebilir ekonomik değeri aynı olmayabilir. Satın alma öncesi değerleme; gelecekteki nakit üretimini, riskleri, borçları, varlıkları ve işlem kapsamını inceleyerek alıcının teklifine finansal dayanak oluşturur. Değerleme sonucu, kesin işlem fiyatı değil, gerekçeli bir karar referansıdır.
2. Satıcının istediği fiyat nasıl değerlendirilir?
Önce satıcının açıkladığı tutarın faaliyet değeri (EV) mi, yoksa %100 hisse satış bedeli mi olduğu sorulmalıdır. Borçsuz-nakitsiz fiyat, işletme sermayesi hedefi, kapanış tarihi ve gayrimenkul kapsamı netleştirilmeden fiyatlar karşılaştırılamaz.
3. Hisse satın alma ile varlık satın alma arasındaki fark
Hisse devrinde şirket tüzel kişiliği devam eder; alıcı dolaylı olarak şirketin varlıkları ve yükümlülükleriyle ilişkili risklere maruz kalır. Varlık devrinde seçilmiş varlık ve sözleşmeler devredilir; ancak çalışanlar, izinler, sözleşmeler, vergiler ve kanuni sorumluluklar bakımından işlem yapısına özgü hukuki inceleme gerekir.
| Hisse devri | Varlık devri |
|---|---|
| Şirket payları el değiştirir. | Belirlenen varlıklar veya faaliyet unsurları devredilir. |
| Şirketin geçmiş riskleri önemlidir. | Devredilen varlıklar, sözleşmeler ve kanuni sorumluluklar önemlidir. |
| Net borç ve işletme sermayesi fiyat köprüsü öne çıkar. | Devredilecek varlıkların ve faaliyetlerin kapsamı öne çıkar. |
4. Şirket satın almada hangi değerleme yöntemleri kullanılır?
Gelir yaklaşımında İndirgenmiş Nakit Akışları (İNA), piyasa yaklaşımında karşılaştırılabilir şirket ve işlem çarpanları, uygun durumlarda varlık yaklaşımı kullanılır. Yöntem seçimi iş modeline, veri kalitesine, kârlılığa ve varlık yoğunluğuna göre yapılır.
5. Normalize FAVÖK neden önemlidir?
Tek seferlik gelir ve giderler, ilişkili taraflarla piyasa dışı işlemler, sahibin olağandışı ücretleri, kişisel giderler ve dönemsel sapmalar gerekçeleriyle incelenir. Her düzeltme kanıtlanmalı; normalizasyon sadece alıcı lehine seçilmemelidir.
6. FAVÖK çarpanıyla satın alma fiyatı nasıl hesaplanır?
Karşılaştırılabilir şirketlerin EV/FAVÖK çarpanları sektör, büyüklük, büyüme, risk, kârlılık ve muhasebe farkları açısından düzeltilir. Normalize FAVÖK ile tutarlı çarpan çarpılarak faaliyet değeri tahmin edilir; ardından hisse değerine geçiş yapılır.
7. Örnek: 120 milyon TL istenen şirket kaç para eder?
Tamamen varsayımsal örnekte normalize FAVÖK 25 milyon TL, EV/FAVÖK çarpanı 5,0x ve net finansal borç 20 milyon TL olsun. Faaliyet değeri 125 milyon TL, hisse piyasa değeri 105 milyon TL olur. Satıcının 120 milyon TL hisse bedeli istemesi halinde fark 15 milyon TL’dir. Bu fark tek başına işlem yapılmaması gerektiğini göstermez; sinerji, stratejik fayda ve riskler de incelenir.
| Gösterge | Varsayımsal tutar |
|---|---|
| Satıcının talep ettiği hisse bedeli | 120.000.000 TL |
| Normalize FAVÖK | 25.000.000 TL |
| Varsayımsal EV/FAVÖK çarpanı | 5,0x |
| Faaliyet değeri (EV) | 125.000.000 TL |
| Net finansal borç | −20.000.000 TL |
| Hesaplanan hisse piyasa değeri | 105.000.000 TL |
| Satıcı talebi ile fark | 15.000.000 TL |
8. İNA yöntemiyle şirket satın alma değerlemesi
Gelir, marj, vergi, yatırım harcamaları ve net işletme sermayesi tahminleri üzerinden firmaya serbest nakit akışı (FCFF) hesaplanır. Uygun ağırlıklı ortalama sermaye maliyeti (WACC) ile indirgenir; terminal değer ayrıca test edilir. Finansal borçlar, nakit ve faaliyet dışı varlıklar hisse değerine geçişte ele alınır.
9. Satış ve kârlılık tahminleri nasıl sınanır?
Tarihsel satış hacmi, müşteri kaybı, fiyat artışları, kapasite kullanımı, sipariş portföyü, hammadde maliyetleri ve personel giderleri kontrol edilir. Yönetimin iyimser bütçesi bağımsız baz, olumlu ve olumsuz senaryolarla karşılaştırılır.
10. Net finansal borç ve borç benzeri yükümlülükler
Banka kredileri, finansal kiralamalar, tahakkuk etmiş faiz, ortaklara borçlar ve bazı olağandışı yükümlülükler işlem tanımına göre sınıflandırılır. Serbest nakit ve bloke/işletme için zorunlu nakit ayrıştırılır. Aynı borç hem nakit akışında hem fiyat köprüsünde iki kez düşülmemelidir.
11. Net işletme sermayesi fiyat düzeltmesi
Alacak, stok ve ticari borçlardan oluşan normal işletme sermayesi seviyesinin altında kapanış yapılırsa alıcı ek finansman sağlamak zorunda kalabilir. Taraflar normalleştirilmiş hedef işletme sermayesini ve kapanıştaki farkın fiyata yansımasını sözleşmede tanımlar.
Hedef işletme sermayesi
Örneğin 15 milyon TL normal işletme sermayesi üzerinde anlaşılmış olsun.
Kapanış işletme sermayesi
Kapanışta 12 milyon TL gerçekleşirse, sözleşmeye bağlı olarak 3 milyon TL aşağı yönlü fiyat düzeltmesi gündeme gelebilir.
12. Ticari borçlar ayrıca şirket değerinden düşülür mü?
Olağan ticari borçlar işletme sermayesi ve FCFF içinde zaten dikkate alınmışsa net finansal borç olarak yeniden düşülmez. Vadesi geçmiş, olağandışı veya borç benzeri nitelikteki kalemler ise işlem sözleşmesinde özel olarak ele alınabilir.
13. Gayrimenkuller satın almaya dahil mi?
Şirketin sahip olduğu arsa, bina ve fabrika tesislerinin işlemin içinde kalıp kalmadığı belirlenmelidir. Gayrimenkul hariç satışta şirketin taşınmazı kullanmak için ödeyeceği emsal kira, yatırım ve sözleşme koşulları nakit akışlarına yansıtılmalıdır.
14. Finansal durum tespiti (Financial Due Diligence) nedir?
Finansal durum tespiti; finansal bilgilerin doğruluğu, kâr kalitesi, borçlar, işletme sermayesi, nakit dönüşümü ve önemli muhasebe riskleri hakkında alıcıya bilgi sağlar. Değerleme ekonomik değeri tahmin eder; due diligence bu tahminin dayandığı verileri ve riskleri inceler. İkisi birbirini tamamlar ama birbirinin yerine geçmez.
Satın alma teklifinizin finansal dayanaklarını ve kritik değerleme varsayımlarını inceleyelim.
Değerleme Teklifi Al →15. Kayıt dışı satışlar ve fiilî finansal tablolar nasıl ele alınır?
Resmî kayıtlar ile yönetimin sunduğu fiilî bilgiler farklıysa farklar belgelenmeli, uzlaştırılmalı ve doğrulanamayan tutarlar açık çekinceyle sunulmalıdır. Kayıt dışı gelirlerin sürekliliği, vergisel ve hukuki riskleri ayrı analiz edilir. Doğrulanamayan veriler kesin gerçek olarak kabul edilmez.
16. Vergi, SGK, dava ve koşullu yükümlülük riskleri
Vergi incelemeleri, SGK borçları, dava ve teminatlar, çevresel yükümlülükler ve sözleşmesel cezalar satın alma kararını etkileyebilir. Bu alanlarda hukuki ve vergisel uzman incelemesi gereklidir; değerleme raporu tek başına tam kapsamlı hukuki görüş değildir.
17. Müşteri ve tedarikçi yoğunlaşması
Cironun birkaç müşteriye bağımlı olması, yenilenmeyen sözleşmeler veya tek tedarikçiye bağımlılık nakit akışı riskini artırabilir. Müşteri bazlı satış ve kârlılık, sözleşme süreleri ve ilişkilerin devredilebilirliği analiz edilmelidir.
18. Şirket sahibine bağımlılık ve yönetim devri
Satıcının kişisel ilişkileri, teknik bilgisi veya yönetim rolü faaliyetlerin sürdürülebilirliğini etkileyebilir. Geçiş hizmeti, yönetici istihdamı ve bilgi aktarımı maliyetleri satın alma senaryosuna dahil edilir.
19. Satın alma sonrası yatırım ve nakit ihtiyacı
Bakım-onarım, kapasite artışı, yazılım, çevre uyumu ve çalışma sermayesi için ek nakit gereksinimleri incelenir. Yalnızca geçmiş FAVÖK’e bakmak, ertelenmiş yatırımları gözden kaçırabilir.
20. Satın alma sinerjileri nasıl değerlendirilir?
Alıcıya özgü maliyet tasarrufu, çapraz satış ve ölçek avantajı potansiyeli ayrı senaryo olarak hesaplanır. Sinerjinin tamamını satıcının fiyatına eklemek zorunlu değildir; entegrasyon maliyeti, gerçekleşme riski ve tarafların pazarlık gücü dikkate alınır.
21. Satın alma fiyatı düzeltme mekanizmaları
Cash-free/debt-free, hedef işletme sermayesi, kapanış hesapları, locked-box ve earn-out gibi mekanizmalar kullanılabilir. Her birinin tanımı, ölçüm tarihi ve uyuşmazlık çözüm yöntemi sözleşmede açıkça yazılmalıdır.
22. Duyarlılık ve olumsuz senaryo analizi
Büyüme, FAVÖK marjı, WACC, terminal büyüme, emsal çarpan, kur, tahsilat ve yatırım harcamaları değiştirilerek değer aralığı hesaplanır. Özellikle borçlu veya müşteri yoğunlaşması yüksek şirketlerde olumsuz senaryo kritiktir.
23. Şirket satın alma değerlemesi için gerekli belgeler
Son 3–5 yıllık finansal tablolar ve mizanlar, vergi beyannameleri, banka ve leasing dökümleri, alacak-stok yaşlandırması, müşteri ve tedarikçi listeleri, sözleşmeler, sabit kıymetler, bütçeler, nakit akışları, dava/teminat listesi ve ortaklık yapısı istenir.
Satın alma teklifinizin finansal dayanaklarını ve kritik değerleme varsayımlarını inceleyelim.
Değerleme Teklifi Al →24. Profesyonel satın alma değerleme raporu neler içerir?
Rapor; değerleme amacı ve tarihi, işlem kapsamı, sektör ve şirket analizi, finansal normalizasyon, İNA ve emsal analizleri, net borç/işletme sermayesi köprüsü, duyarlılık, önemli varsayımlar, veri kaynakları, doğrulama sınırları ve çekinceleri açıkça belirtir.
25. Şirket satın alma öncesi değerleme teklifi nasıl alınır?
Satın almayı düşündüğünüz şirketin faaliyet alanı, yaklaşık ölçeği, finansal veri erişimi ve işlemin aşamasını paylaşarak değerleme kapsamını belirleyebilirsiniz. FinansAnalitik, işlem öncesi finansal değerleme ve gerekli inceleme alanlarının tanımlanmasına yönelik profesyonel destek sunar.
Satın alma teklifinizin finansal dayanaklarını ve kritik değerleme varsayımlarını inceleyelim.
Değerleme Teklifi Al →Sık Sorulan Sorular
Şirket satın almadan önce değerleme yaptırmak gerekli mi?
Alıcının teklifini finansal gerekçelere dayandırmasına ve temel riskleri görmesine yardımcı olur; her işlemde hukuken zorunlu olduğu söylenemez.
Satıcının istediği fiyat şirketin değeri midir?
Hayır. Talep edilen fiyat ile bağımsız hesaplanan ekonomik değer farklı olabilir.
Şirket satın alma fiyatı FAVÖK ile hesaplanabilir mi?
Karşılaştırılabilir ve normalize edilmiş FAVÖK ile EV/FAVÖK yaklaşımı uygulanabilir; tek başına yeterli olmayabilir.
Due diligence ile değerleme aynı mıdır?
Hayır. Due diligence verileri ve riskleri inceler, değerleme ekonomik değer tahmin eder.
Şirket borçları satın alma fiyatından düşülür mü?
İşlem yapısına göre net finansal borç ve borç benzeri düzeltmeler hisse bedeli köprüsünde dikkate alınabilir.
Ticari borçlar iki kez düşülür mü?
İşletme sermayesinde dikkate alınan olağan ticari borçlar genellikle ikinci kez düşülmemelidir.
Gayrimenkul hariç şirket satın alınabilir mi?
Evet, işlem kapsamı ve hukuki yapı uygunsa mümkündür; emsal kira ve kullanım koşulları modellenmelidir.
Değerleme raporu için hangi belgeler gerekir?
Finansal tablolar, borç dökümleri, işletme sermayesi verileri, sözleşmeler, varlık listeleri ve iş planları başlıca kaynaklardır.
İlgili Yazılar
Şirket Satın Alma Öncesi Değerleme Teklifi Alın
Satın alacağınız işletmenin faaliyetlerini, nakit akışlarını, borçlarını ve işlem kapsamını analiz edelim.
Teklif Al →