
Şirketin Faaliyet Değeri Nasıl Hesaplanır? Firma Değeri ile Hisse Değeri Arasındaki Fark Nedir?
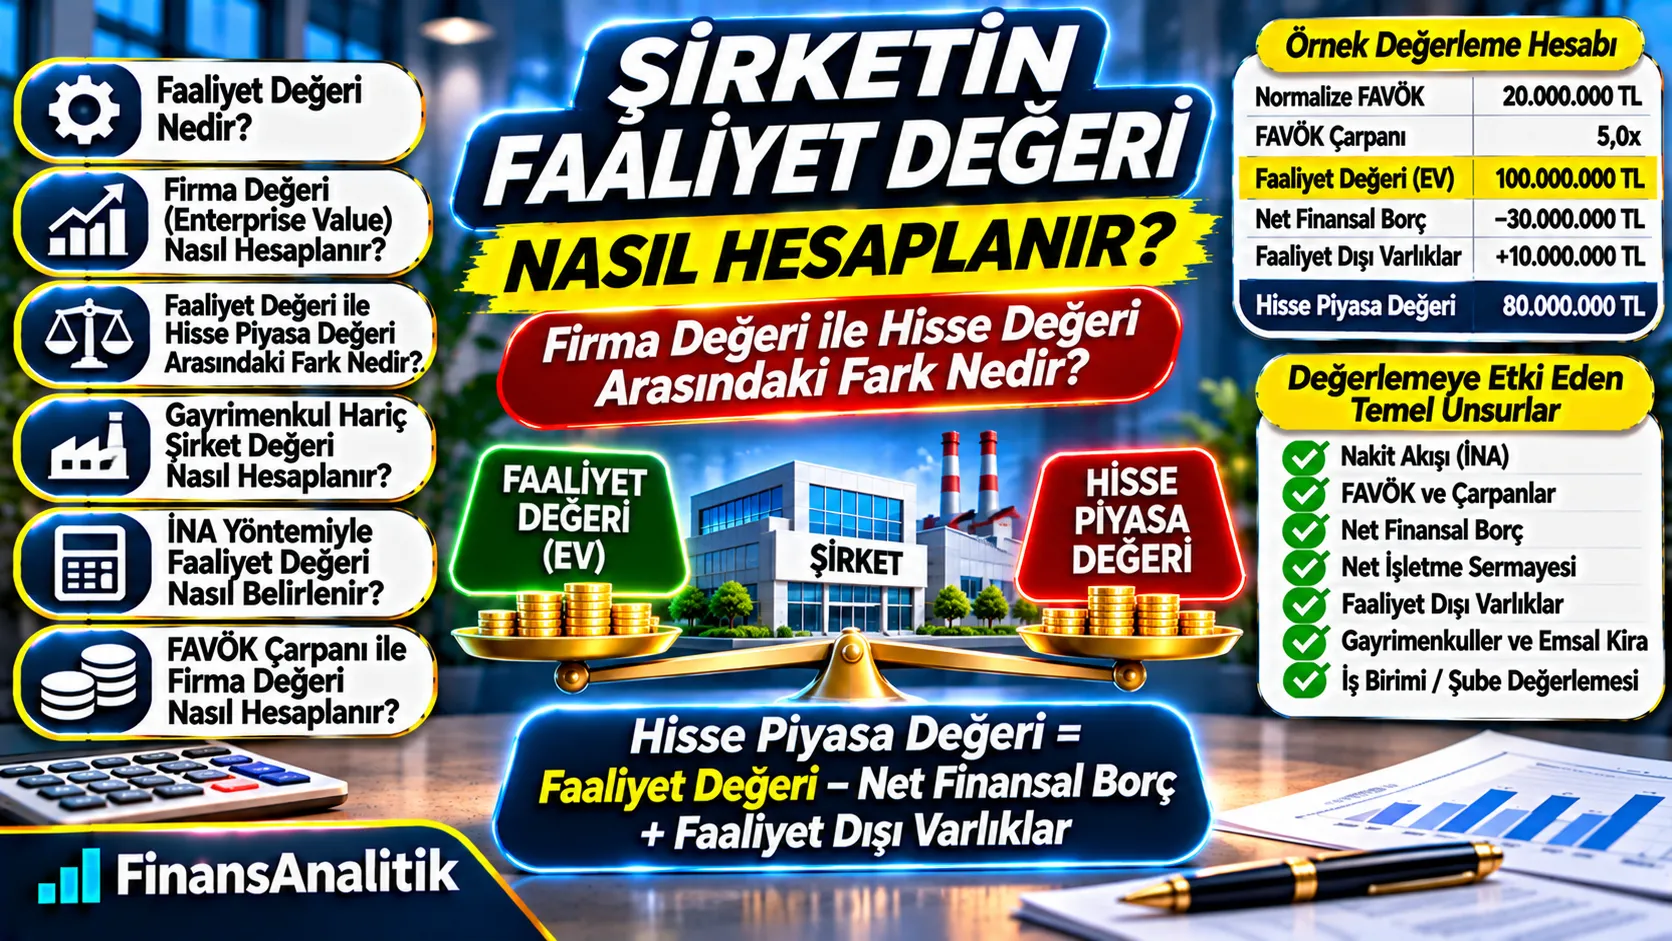
Şirketinizin faaliyetleri kaç para eder? Bir şirketin faaliyet değeri, hisse piyasa değeri ve gayrimenkul hariç ekonomik değeri birbirinden farklı olabilir. Bu rehberde İNA, FAVÖK çarpanı, net finansal borç, kira düzeltmesi ve iş birimi değerlemesini hesaplamalarla açıklıyoruz.
Şirketinizin Faaliyet Değerini Öğrenin
Şirket satışı, yeni ortaklık, iş birimi devri veya gayrimenkul hariç değerleme için profesyonel analiz ve raporlama desteği alın.
30 Saniyede Özet
- Faaliyet değeri ile hisse piyasa değeri farklı kavramlardır.
- İNA ve EV/FAVÖK yaklaşımları kullanılabilir.
- Net finansal borç, hisse değerine geçişte dikkate alınır.
- Ticari borçlar ve nakit akışları iki kez sayılmamalıdır.
- Gayrimenkul hariç değerlemede emsal kira önemlidir.
1. Şirketin faaliyet değeri nedir?
Faaliyet değeri, şirketin esas faaliyetlerinin gelecekte yaratacağı ekonomik faydayı sermaye sağlayıcıları açısından ifade eder. Uygulamada Enterprise Value (EV) veya firma değeri ile çoğu kez eş anlamlı kullanılır. Ancak değerlemenin kapsadığı faaliyet dışı varlıklar, kiralamalar ve iştirakler açıklanmadan tek bir tanım yeterli değildir.
2. Faaliyet değeri hangi işlemlerde kullanılır?
Şirket satışı, birleşme, yeni ortak alınması, grup içi yeniden yapılanma, iş birimi satışı ve gayrimenkul hariç faaliyet devrinde kullanılır. Önce değerleme konusu ve işlem sınırları yazılı olarak belirlenmelidir.
3. Enterprise Value (EV) ne demektir?
EV, şirketin operasyonel varlıklarının borç ve özkaynak sağlayıcılarına ait toplam ekonomik değerini ifade eder. Finansal borcun bulunması EV’yi tek başına azaltmaz; borç hisse piyasa değerine geçişte dikkate alınır.
4. Faaliyet değeri ile hisse piyasa değeri farkı
Faaliyet değeri tüm sermaye sağlayıcılarının faaliyet üzerindeki ekonomik hakkını, hisse piyasa değeri ise ortakların paylarının değerini gösterir. Finansal borç, serbest nakit, borç benzeri yükümlülükler ve faaliyet dışı varlıklar geçiş köprüsünü oluşturur.
5. Faaliyet değerinden hisse piyasa değerine nasıl geçilir?
Basitleştirilmiş köprü: Hisse piyasa değeri = Faaliyet değeri − net finansal borç + faaliyet dışı varlıklar − diğer borç benzeri düzeltmeler. Burada her kalemin faaliyet değeri hesabına zaten dahil olup olmadığı kontrol edilmelidir.
6. FAVÖK çarpanıyla örnek faaliyet değeri
Normalize FAVÖK 20 milyon TL ve tamamen varsayımsal EV/FAVÖK çarpanı 5,0x ise faaliyet değeri 100 milyon TL olur. Net finansal borç 30 milyon TL, faaliyet dışı varlıkların ayrıca belirlenen değeri 10 milyon TL ise hisse piyasa değeri 80 milyon TL’dir.
| Gösterge | Varsayımsal tutar |
|---|---|
| Normalize FAVÖK | 20.000.000 TL |
| Varsayımsal EV/FAVÖK çarpanı | 5,0x |
| Faaliyet değeri | 100.000.000 TL |
| Net finansal borç | −30.000.000 TL |
| Faaliyet dışı varlıklar | +10.000.000 TL |
| Hisse piyasa değeri | 80.000.000 TL |
Çarpan varsayımsaldır. Faaliyet dışı varlıkların EV’ye dahil olmadığı ve başka düzeltme bulunmadığı varsayılmıştır.
7. FAVÖK çarpanı nasıl seçilir?
Benzer faaliyet modeline, ölçeğe, büyüme beklentisine, kârlılığa ve risklere sahip emsal şirketlerin EV/FAVÖK çarpanları analiz edilir. Halka açık emsal ile özel şirket arasındaki farklar ve muhasebe politikaları normalizasyon gerektirebilir. Rastgele 5x veya 10x kullanılması doğru değildir.
8. İndirgenmiş Nakit Akışları (İNA) ile faaliyet değeri
Finansman öncesi serbest nakit akışları (FCFF), sermaye maliyetini temsil eden ağırlıklı ortalama sermaye maliyetiyle (WACC) bugüne indirgenir. Açık projeksiyon ve terminal değer toplamı faaliyet değerini oluşturur. Faiz giderleri FCFF hesabına tekrar eklenmez veya borç geri ödemeleri FCFF’den indirilmez.
Şirketinizin faaliyetlerini, finansal borçlarını ve değerleme kapsamını birlikte inceleyelim.
Değerleme Teklifi Al →9. Serbest nakit akışı (FCFF) nasıl hesaplanır?
Yaygın yaklaşım: FVÖK × (1 − faaliyet vergisi oranı) + amortisman ve itfa − yatırım harcamaları − net işletme sermayesi artışı. Vergi ve nakit akışı tanımları, seçilen iskonto oranı ve para birimiyle tutarlı olmalıdır.
10. WACC ve terminal değer neden önemlidir?
WACC borç ve özkaynak finansmanının riskini yansıtır. Terminal değer, açık projeksiyon sonrası faaliyetlerin ekonomik değerini temsil eder. Büyüme oranının sürdürülebilirliği, marjlar, yenileme yatırımları ve sermaye gereksinimi özellikle incelenmelidir.
11. Net işletme sermayesi faaliyet değerini nasıl etkiler?
Stoklar ve ticari alacaklardaki artış nakit bağlarken ticari borçlardaki artış faaliyet finansmanı sağlayabilir. FCFF projeksiyonunda işletme sermayesi değişimi zaten dikkate alındığından ticari borçları köprüde otomatik olarak tekrar düşmek çifte sayıma yol açar.
12. Net finansal borç nasıl hesaplanır?
Faizli banka kredileri, finansal kiralama ve uygun diğer finansal yükümlülükler belirlenir; serbestçe kullanılabilir nakit ve nakit benzerleri düşülür. Bloke nakit, ortaklara borçlar ve borç benzeri kalemler niteliklerine göre ayrıca değerlendirilir.
13. Ticari borçlar ayrıca düşülür mü?
İşletme sermayesinde ve nakit akışı projeksiyonunda dikkate alınan olağan ticari borçlar genellikle faaliyet değerinden ikinci kez çıkarılmaz. Ancak olağandışı, vadesi geçmiş veya finansman niteliği taşıyan kalemler için özel düzeltme gerekebilir.
14. Faaliyet dışı varlıklar nasıl ele alınır?
Faaliyetlerde kullanılmayan arsa, yatırım amaçlı gayrimenkul, fazla nakit ve bazı iştirakler faaliyet nakit akışına dahil değilse ayrıca değerlenip hisse değerine eklenebilir. Aynı ekonomik faydanın iki kez sayılmaması gerekir.
15. Gayrimenkul hariç şirket değerlemesi nasıl yapılır?
Şirketin sahip olduğu fabrika veya bina satışa dahil değilse yalnızca ekspertiz değerini toplamdan çıkarmak çoğu zaman yeterli değildir. İşletmenin taşınmazı emsal kira ile kullanacağı varsayımı altında kira gideri, yatırım yükümlülükleri ve vergi etkileri normalize edilmelidir.
16. Emsal kira ve gayrimenkul ayrıştırması örneği
Yıllık 20 milyon TL FAVÖK’ü olan, kendi binasını bedelsiz kullanan şirketin emsal yıllık kirası 5 milyon TL ise diğer koşullar sabitken kira sonrası FAVÖK 15 milyon TL olabilir. Kira bazlı FAVÖK’e uygun 5x varsayımsal çarpan uygulanırsa 75 milyon TL faaliyet değeri hesaplanır. Muhasebe ve TFRS 16 tutarlılığı ayrıca sağlanmalıdır.
| Gösterge | Varsayımsal tutar |
|---|---|
| Mevcut normalize FAVÖK (kira öncesi) | 20.000.000 TL |
| Emsal yıllık kira | −5.000.000 TL |
| Kira sonrası FAVÖK | 15.000.000 TL |
| Varsayımsal EV/FAVÖK çarpanı | 5,0x |
| Gayrimenkul hariç faaliyet değeri | 75.000.000 TL |
17. Şube ve iş birimi faaliyet değeri nasıl hesaplanır?
Birim bazında satışlar, doğrudan maliyetler, ortak merkez giderleri, kira, yatırım harcamaları, net işletme sermayesi ve grup içi işlemler ayrıştırılır. Şirket genelindeki sinerjilerin birimlere dağılımı gerekçelendirilir.
18. TFRS 16 ve kiralama yükümlülükleri nasıl değerlendirilir?
Kiralama muhasebesi FAVÖK, kira giderleri ve finansal borç tanımını etkileyebilir. EV/FAVÖK çarpanının pay ve paydasında kiralamalar aynı yöntemle ele alınmalıdır. Kiralama borcunu ayrıca düşerken kira ödemelerinin nakit akışında nasıl işlendiği kontrol edilmelidir.
19. Nakit ve borç düzeltmelerinde hangi hatalar yapılır?
İşletmenin çalışması için zorunlu asgari nakdi fazla nakit gibi kabul etmek, tüm ticari borçları finansal borç saymak veya finansal kiralamaları çifte saymak sonuçları bozabilir. Her kalem için bilanço ile değerleme modeli arasında köprü hazırlanmalıdır.
20. Duyarlılık ve senaryo analizi nasıl yapılır?
FAVÖK marjı, satış büyümesi, WACC, terminal büyüme, emsal çarpan, kira ve işletme sermayesi varsayımlarına ilişkin alternatifler hesaplanır. Tek bir değer yerine gerekçeli değer aralığı sunmak daha anlamlı olabilir.
21. Şirket satışında EV ile hisse bedeli neden farklıdır?
Taraflar faaliyet değeri üzerinden anlaşsa bile kapanışta net borç, nakit, normal işletme sermayesi ve işlem kapsamı üzerinden satın alma bedeli düzeltilebilir. Borçsuz-nakitsiz fiyat (cash-free debt-free) ile hisselerin fiili satış bedeli aynı olmayabilir.
22. Faaliyet değeri hesaplamasında sık yapılan hatalar
FAVÖK’ü normalize etmemek, emsal çarpanları karşılaştırılabilirlik kontrolü olmadan kullanmak, net borcu iki kez düşmek, faaliyet dışı varlıkları unutmak, kira düzeltmesini atlamak ve nominal-reel varsayımları karıştırmak yaygın hatalardır.
23. Değerleme için hangi belgeler gerekir?
Son 3–5 yıllık finansal tablolar, detay mizan, kredi ve leasing listeleri, nakit dökümü, stok ve alacak yaşlandırması, sabit kıymet listesi, kira sözleşmeleri, iş birimi raporları, bütçe ve yatırım planları başlıca kaynaklardır.
Şirketinizin faaliyetlerini, finansal borçlarını ve değerleme kapsamını birlikte inceleyelim.
Değerleme Teklifi Al →24. Profesyonel faaliyet değeri raporu neler içerir?
Değerleme amacı ve kapsamı, faaliyetlerin tanımı, finansal normalizasyon, İNA ve emsal analizi, net finansal borç köprüsü, gayrimenkul ve diğer faaliyet dışı varlıkların kapsamı, senaryolar, duyarlılık ve önemli çekinceler raporda açıkça yer alır.
25. Faaliyet değeri için profesyonel teklif nasıl alınır?
FinansAnalitik, işletmenin faaliyetlerini, nakit akışlarını, işletme sermayesini ve finansal borçlarını analiz ederek işlem amacına uygun değerleme çalışması yapabilir. Gayrimenkul hariç veya iş birimi bazında değerleme için iletişim sayfasından başvurabilirsiniz.
Şirketinizin faaliyetlerini, finansal borçlarını ve değerleme kapsamını birlikte inceleyelim.
Değerleme Teklifi Al →Sık Sorulan Sorular
Şirketin faaliyet değeri nedir?
Şirketin operasyonel faaliyetlerinin sermaye sağlayıcıları açısından ekonomik değeridir.
Faaliyet değeri ile hisse değeri aynı mıdır?
Hayır. Net finansal borç ve faaliyet dışı varlıklar gibi düzeltmelerle farklılaşabilir.
Faaliyet değeri nasıl hesaplanır?
İNA ve karşılaştırılabilir EV/FAVÖK gibi yöntemlerle hesaplanabilir.
Net finansal borç faaliyet değerinden düşülür mü?
Hisse piyasa değerine geçişte uygun net finansal borç düşülür.
Ticari borçlar şirket değerinden ayrıca düşülür mü?
İşletme sermayesinde zaten dikkate alınan olağan ticari borçlar genellikle ikinci kez düşülmez.
Gayrimenkul hariç faaliyet değeri nasıl belirlenir?
Gayrimenkul işlem dışında bırakılırken kullanımın emsal kira maliyeti ve diğer etkileri modellenir.
FAVÖK çarpanı her şirket için aynı mıdır?
Hayır. Sektör, risk, büyüme, kârlılık ve karşılaştırılabilirlik önemlidir.
Faaliyet değeri raporu için hangi belgeler gerekir?
Finansal tablolar, borç ve nakit dökümleri, bütçeler, sözleşmeler ve yatırım planları gerekir.
İlgili Yazılar
Faaliyet Değeri Raporu İçin Teklif Alın
Şirketinize özel değerleme kapsamını ve rapor ihtiyacını birlikte belirleyelim.
Teklif Al →