
Şirket Birleşmelerinde Değerleme Nasıl Yapılır? Birleşme ve Hisse Değişim Oranı Nasıl Hesaplanır?
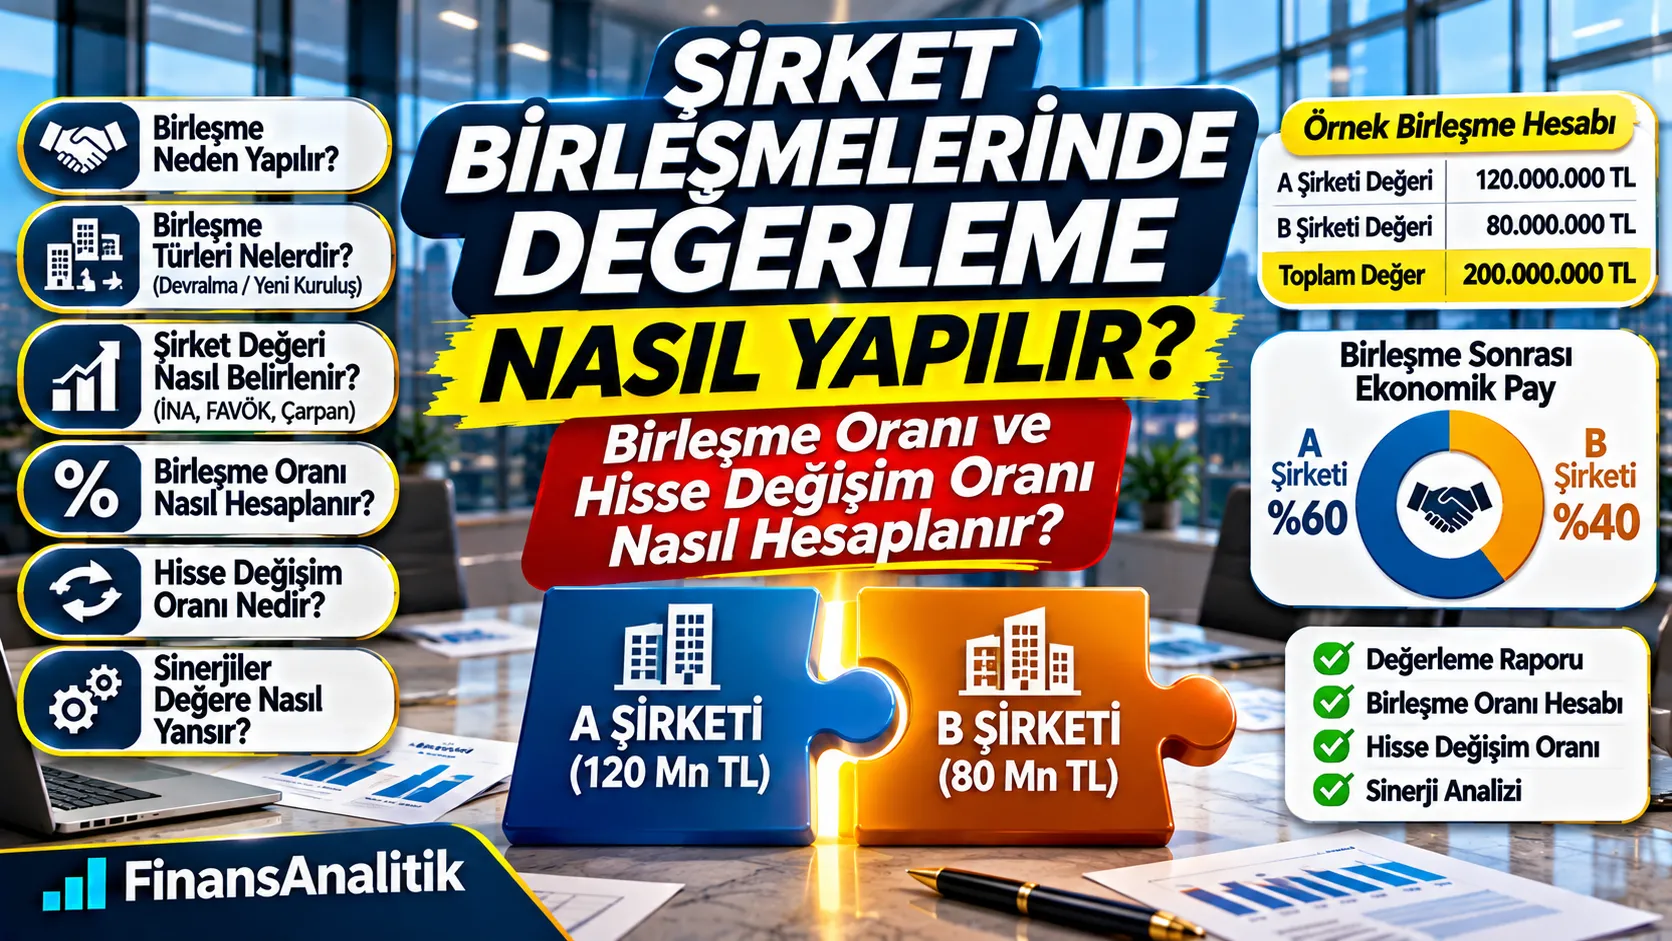
İki şirketi birleştirmeyi mi planlıyorsunuz? Şirketlerin piyasa değerlerini doğru belirlemek, birleşme sonrası ortaklık oranlarını ve pay değişimini hesaplamak için önemlidir. Bu rehberde değerleme yöntemlerini, birleşme oranını ve hisse değişim oranını somut örneklerle açıklıyoruz.
Şirket Birleşmesi İçin Profesyonel Değerleme
Birleşen şirketlerin ekonomik değerlerini, pay başına değerlerini ve birleşme sonrası ortaklık dağılımını analiz ediyoruz.
30 Saniyede Özet
- Her şirketin özkaynak piyasa değeri aynı tarih itibarıyla hesaplanır.
- Ekonomik birleşme ağırlığı, şirket değeri / toplam değer ile bulunabilir.
- Hisse değişim oranı için pay başına değerler ve pay sayıları gerekir.
- Net borç, pay hakları, sinerjiler ve grup içi ilişkiler ayrıca değerlendirilir.
- Profesyonel rapor, hesaplamaları ve varsayımları şeffaflaştırır.
1. Şirket birleşmelerinde değerleme neden gereklidir?
Birleşmeye katılan işletmelerin ekonomik değerleri, ortakların birleşme sonrasındaki haklarını ve hisse değişim oranlarını etkiler. Bağımsız ve gerekçeli değerleme; pazarlık, adil oran belirleme ve işlem belgelerinin hazırlanmasında finansal dayanak sunar. Her birleşmenin hukuki gereklilikleri ayrıca değerlendirilir.
2. Hangi şirket birleşmelerinde değerleme yapılır?
Devralma yoluyla birleşme ve yeni kuruluş şeklinde birleşme, ortaklık yapısının yeniden düzenlenmesini gerektirebilir. İlişkili şirket birleşmeleri, grup içi işlemler ve bağımsız işletmelerin birleşmelerinde değerleme amacı ve kullanılacak değer standardı farklı olabilir.
3. Devralma yoluyla ve yeni kuruluş şeklinde birleşme farkı nedir?
Devralma yoluyla birleşmede bir şirket diğerini devralır; yeni kuruluş şeklinde birleşmede birleşen şirketlerin malvarlıkları yeni kurulan şirkete geçer. Ortaklara tahsis edilecek paylar, hukuki yapı ve pay değişim hesapları işlem türüne göre şekillenir.
4. Birleşen şirketlerin piyasa değeri nasıl hesaplanır?
Önce her şirketin faaliyetleri, büyüme beklentileri, finansal riskleri, borçları ve nakit yaratma kapasitesi ayrı ayrı analiz edilir. Uygun gelir, pazar ve varlık yaklaşımlarından yararlanılır. Birleşme oranında kullanılacak değerlerin aynı tarih ve karşılaştırılabilir varsayımlar üzerinden belirlenmesi önemlidir.
5. İNA yöntemi birleşme değerlemesinde nasıl kullanılır?
Şirketlerin öngörülen firma serbest nakit akımları, risklerini yansıtan uygun iskonto oranlarıyla bugüne indirgenir. İşletme değerinden net finansal borç ve gerekli diğer düzeltmeler çıkarılarak özkaynak değerine ulaşılır. Tahmin dönemi, nihai değer ve yatırım ihtiyacı ayrıca incelenir.
6. FAVÖK çarpanıyla birleşme değerlemesi nasıl yapılır?
Normalize edilmiş FAVÖK, büyüme, ölçek ve risk bakımından karşılaştırılabilir emsal çarpanlarla değerlendirilir. Hesaplanan işletme değeri ile özkaynak değeri karıştırılmamalıdır. Kullanılan emsallerin faaliyet, muhasebe ve borçluluk farklılıkları açıklanmalıdır.
7. Net aktif değer yöntemi ne zaman kullanılır?
Varlık yoğun veya faaliyet kârlılığı sınırlı şirketlerde varlık ve yükümlülüklerin ekonomik değerleri önem kazanabilir. Faaliyet dışı varlıklar ayrıca incelenir. Birleşmede kullanılacak net aktif değer yaklaşımı, faaliyetlerin devamlılığı ve diğer yöntemlerle birlikte yorumlanmalıdır.
8. İki şirketin birleşmesi için örnek değerleme hesabı
A Şirketi özkaynak piyasa değeri 60 milyon TL, B Şirketi özkaynak piyasa değeri 40 milyon TL varsayılmıştır. Yeni değer yaratımı, birleşme giderleri, pay sınıfları ve diğer düzeltmelerin bulunmadığı basitleştirilmiş örnekte ekonomik ağırlıklar sırasıyla %60 ve %40 olur.
| Gösterge | Örnek değer |
|---|---|
| A Şirketi özkaynak piyasa değeri | 60.000.000 TL |
| B Şirketi özkaynak piyasa değeri | 40.000.000 TL |
| Toplam birleşme değeri | 100.000.000 TL |
| A eski ortaklarının ekonomik payı | %60 |
| B eski ortaklarının ekonomik payı | %40 |
B payı = 40.000.000 / 100.000.000 = %40
Varsayım: Değerler aynı tarihte hesaplanmış, sinerji, işlem maliyeti, farklı pay sınıfı ve diğer düzeltmeler bulunmamaktadır. Bu oranlar doğrudan pay değişim adedi değildir.
Birleşecek şirketlerin faaliyetlerini, finansal büyüklüklerini ve pay yapılarını paylaşın; birleşme oranı ve hisse değişim oranı analizinin kapsamını belirleyelim.
9. Birleşme oranı nasıl hesaplanır?
Basitleştirilmiş ekonomik birleşme oranı, ilgili şirketin özkaynak piyasa değerinin birleşmeye esas toplam özkaynak değerine oranıdır. Ancak uygulamada hukuki işlem yapısı, sermaye yapısı, pay grupları ve özel haklar ayrıca dikkate alınır.
10. Hisse değişim oranı nasıl hesaplanır?
Hisse değişim oranı, birleşen şirketlerin yalnızca toplam değerlerine değil, her birinin pay sayısına ve pay başına ekonomik değerine bağlıdır. Devralan şirketin mevcut pay sayısı ve devrolan şirket paylarının değiştirileceği yeni pay adedi birlikte hesaplanmalıdır.
11. Pay başına değer nasıl belirlenir?
Bir şirketin ilgili özkaynak değeri, aynı haklara sahip payların toplam sayısına bölünerek basit pay başına değer bulunabilir. İmtiyazlı paylar, farklı ekonomik haklar, geri alınmış paylar veya sermaye değişiklikleri varsa ek düzeltmeler gerekebilir.
12. Hisse değişim oranına sayısal örnek
A şirketinin 60 milyon TL özkaynak değeri ve 600.000 mevcut payı varsa pay başına değeri 100 TL’dir. B şirketinin 40 milyon TL değeri ve 200.000 payı varsa pay başına değeri 200 TL’dir. B’nin bir payı için 2 A payı verilmesi, A payının 100 TL değerini temel alan örnek bir değişim oranıdır. Bu durumda 400.000 yeni A payı ihraç edilir; toplam 1.000.000 payın 600.000’i A eski ortaklarında, 400.000’i B eski ortaklarında kalır.
| Gösterge | A Şirketi | B Şirketi |
|---|---|---|
| Özkaynak değeri | 60.000.000 TL | 40.000.000 TL |
| Mevcut pay sayısı | 600.000 | 200.000 |
| Pay başına değer | 100 TL | 200 TL |
| Yeni A payı (B ortaklarına) | 400.000 pay | |
| Birleşme sonrası toplam A payı | 1.000.000 pay | |
1 B payı karşılığında 2 yeni A payı
B ortaklarına yeni pay = 200.000 × 2 = 400.000
Bu hesap yalnızca eşit haklara sahip paylar ve belirtilen varsayımlar için örnektir. Gerçek sermaye artırımı ve pay değişimi, mevzuat ve işlem belgeleriyle uyumlu hazırlanmalıdır.
Birleşecek şirketlerin faaliyetlerini, finansal büyüklüklerini ve pay yapılarını paylaşın; birleşme oranı ve hisse değişim oranı analizinin kapsamını belirleyelim.
13. Net finansal borç birleşme oranını nasıl etkiler?
Faaliyet değerleri üzerinden çalışıldığında şirketlerin finansal borçları, kullanılabilir nakdi ve borç benzeri yükümlülükleri özkaynak değerine geçişte dikkate alınmalıdır. Borçların veya nakdin birden fazla kez hesaba katılması birleşme oranını bozabilir.
14. Sermaye artırımı ve yeni pay ihracı nasıl ilişkilendirilir?
Devralan şirketin devrolan şirket ortaklarına vereceği payların sayısı, ekonomik hisse değişim oranı ve ilgili mevzuatın sermaye hükümleriyle uyumlu belirlenir. Payın nominal değeri ile ekonomik değeri aynı olmayabilir; sermaye artırımının teknik hesabı ayrıca yapılır.
15. Birleşme sinerjileri değerlemeye dahil edilir mi?
Maliyet tasarrufu, yeni pazarlara erişim ve operasyonel verimlilik gibi sinerjiler birleşme sonrası toplam değeri artırabilir. Sinerjinin gerçekleşme olasılığı, entegrasyon giderleri ve hangi ortak grubuna nasıl dağıtılacağı ayrı varsayımlarla gösterilmelidir.
16. Birleşmede karşılıklı iştirak ve grup içi işlemler nasıl ele alınır?
Birleşen şirketlerin birbirinde payı, grup içi alacak-borç ilişkileri veya birbirine satışları varsa çift sayım ve mükerrer değer riski doğabilir. Konsolidasyon, eliminasyon ve ilgili payların ekonomik hakları analiz edilmelidir.
17. Azınlık ve kontrol hakları birleşme oranını etkiler mi?
Pay gruplarının oy, kâr payı ve yönetim hakları değer üzerinde etkili olabilir. Kontrol primi veya azınlık iskontosu her işlemde otomatik uygulanmaz; değer standardı, işlemin amacı ve tarafların hakları dikkate alınır.
18. Birleşme değerleme raporunda neler bulunur?
Raporun amacı ve değerleme tarihi, incelenen finansal veriler, şirket ve sektör analizi, yöntem seçimi, varsayımlar, değer köprüleri, duyarlılık analizi, birleşme oranı ve hisse değişim oranının hesaplama mantığı açıkça gösterilmelidir.
Birleşecek şirketlerin faaliyetlerini, finansal büyüklüklerini ve pay yapılarını paylaşın; birleşme oranı ve hisse değişim oranı analizinin kapsamını belirleyelim.
19. Birleşme değerlemesi için hangi belgeler gereklidir?
Her şirketin son 3–5 yıllık finansal tabloları, güncel mizanı, bütçeleri, nakit akışı tahminleri, borç ve nakit dökümleri, ortaklık/pay yapısı, ana sözleşmesi, önemli sözleşmeleri, varlık listeleri, grup içi işlemleri ve birleşme taslağı incelenebilir.
20. Birleşme sürecinde hangi hukuki ve vergisel konular önemlidir?
Türk Ticaret Kanunu, ilgili vergi düzenlemeleri ve şirketlerin niteliğine göre sermaye piyasası veya diğer sektörel düzenlemeler uygulanabilir. Finansal değerleme raporu tek başına birleşmenin hukuki geçerliliğini veya vergi sonuçlarını garanti etmez; avukat ve vergi danışmanıyla koordinasyon gerekir.
21. Değerleme tarihi neden önemlidir?
Şirketlerin finansal durumu, döviz kurları, piyasa koşulları ve borçluluğu zamanla değişebilir. Birleşme oranının tutarlı olması için şirketler aynı esas tarih ve uyumlu finansal varsayımlarla karşılaştırılmalıdır.
22. Birleşme değerlemesinde sık yapılan hatalar
Defter değeri ile piyasa değerini eşitlemek, işletme değerini doğrudan ortaklık oranı hesabında kullanmak, pay sayılarını ihmal etmek, net borcu iki kez düşmek, sinerjileri ölçüsüz eklemek ve pay sınıflarının haklarını göz ardı etmek yanıltıcı sonuçlara yol açabilir.
23. Profesyonel birleşme değerleme süreci nasıl ilerler?
Ön görüşmede birleşme yapısı, taraflar, değerleme tarihi ve kullanım amacı belirlenir. Veri toplama, finansal normalizasyon, yöntemlerin uygulanması, pay başına değer ve hisse değişim oranı hesaplamaları, rapor taslağı ve nihai rapor aşamaları izlenir.
24. Şirket birleşmesi için değerleme teklifi nasıl alınır?
Birleşmeye katılan şirketlerin faaliyet alanlarını, yaklaşık büyüklüklerini, ortaklık ve pay sayılarını, hedeflenen işlem yapısını ve planlanan takvimi paylaşın. Gizlilik koşulları ve veri erişimi netleştikten sonra kapsam ve teslimatlar için teklif hazırlanabilir.
Birleşecek şirketlerin faaliyetlerini, finansal büyüklüklerini ve pay yapılarını paylaşın; birleşme oranı ve hisse değişim oranı analizinin kapsamını belirleyelim.
Sık Sorulan Sorular
Birleşme oranı ile hisse değişim oranı aynı mıdır?
Hayır. Birleşme oranı şirketlerin ekonomik ağırlığını; hisse değişim oranı ise bir şirketin payı karşılığında diğer şirketten verilecek pay sayısını ifade eder.
Birleşme oranı yalnızca sermaye tutarına göre mi hesaplanır?
Hayır. Nominal sermaye ve defter değeri piyasa değeriyle aynı değildir; şirketlerin ekonomik değerleri incelenmelidir.
Birleşmede İNA mı FAVÖK çarpanı mı kullanılmalıdır?
Şirketlerin yapısına ve veri kalitesine göre birden fazla yöntem kullanılabilir. Yöntemlerin farklı sonuçları gerekçeli biçimde uzlaştırılmalıdır.
Şirket birleşmesinde net borç dikkate alınır mı?
Evet. İşletme değerinden özkaynak değerine geçişte net borç ve diğer gerekli düzeltmeler değerlendirilir.
Hisse değişim oranı örneğinde 1 B payı kaç A payı eder?
Örnek olarak A payı 100 TL, B payı 200 TL ise 1 B payı karşılığında 2 A payı hesaplanır; gerçek işlemlerde pay hakları ve hukuki yapı ayrıca incelenir.
Birleşme sinerjileri nasıl değerlendirilir?
Gerçekleşebilir faydalar ve entegrasyon maliyetleri senaryo analizleriyle ele alınır; sinerjinin ortaklara dağılımı işlem şartlarına bağlıdır.
Birleşme değerleme raporu her işlemde zorunlu mudur?
Yükümlülükler şirket türü, işlem biçimi ve ilgili mevzuata göre değişir. Somut işlem için hukuk danışmanlığı gerekir.
Birleşme değerleme teklifi için hangi bilgiler gerekir?
Şirketlerin sektörleri, finansal büyüklükleri, pay sayıları, ortaklık yapıları, birleşme türü ve planlanan takvim ilk aşamada faydalıdır.
İlgili Yazılar
Birleşecek şirketlerin faaliyetlerini, finansal büyüklüklerini ve pay yapılarını paylaşın; birleşme oranı ve hisse değişim oranı analizinin kapsamını belirleyelim.