
Şirket Değer Tespiti Nasıl Yapılır? Şirketimin Değerini Nasıl Öğrenebilirim?
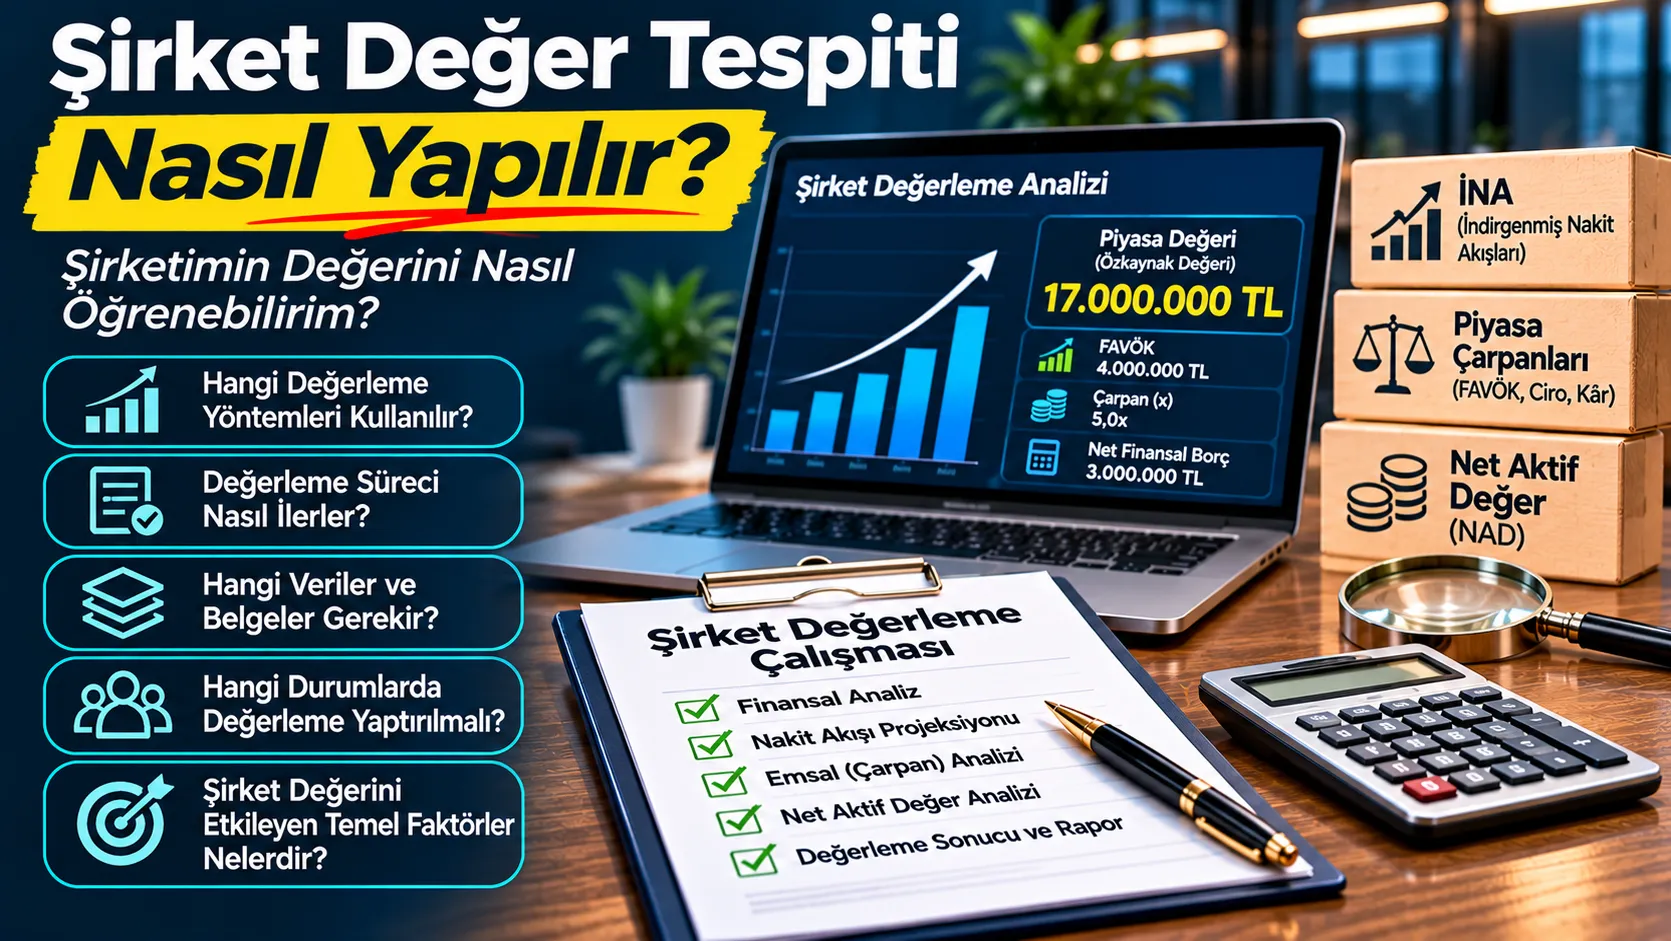
Şirketimin değerini nasıl öğrenebilirim? Şirketinizi satmayı, ortaklık payı devretmeyi veya yeni yatırımcı almayı planlıyorsanız, önce işletmenizin ekonomik değerini doğru yöntemlerle tahmin etmeniz gerekir. Bu rehber şirket değer tespiti sürecini, yöntemleri, örnek hesaplamayı ve değerleme raporunda dikkat edilmesi gerekenleri açıklar.
Şirketinizin piyasa değerini öğrenin
Şirket satışı, hisse devri, ortaklık veya yatırımcı girişi için profesyonel değerleme çalışmasının kapsamını birlikte belirleyelim.
30 Saniyede Özet
- Şirket değer tespiti, bilanço özkaynağını okumaktan daha kapsamlıdır.
- İNA, karşılaştırılabilir çarpanlar ve gerektiğinde net aktif değer yöntemleri kullanılır.
- İşletme değeri ile özkaynak değeri aynı değildir.
- Değerleme raporu satış, hisse devri ve yatırımcı görüşmelerinde karar desteği sağlar.
- Çalışmanın amacı, varsayımları ve sınırlamaları açıkça yazılmalıdır.
1. Şirket değer tespiti nedir?
Şirket değer tespiti, belirli bir değerleme tarihinde bir işletmenin veya şirket payının ekonomik değerini, faaliyet özellikleri, finansal verileri, riskleri ve değerleme amacı dikkate alınarak tahmin etme sürecidir. Bu çalışma yalnızca bilançodaki özkaynak tutarını okumak veya yıllık kârı sabit bir katsayıyla çarpmak değildir. Değerleme tarihi, değerleme konusu, değer standardı ve varsayımlar raporda açıkça tanımlanmalıdır.
2. Şirketimin değerini neden öğrenmeliyim?
Şirket satışı, ortaklık payı devri, yeni yatırımcı girişi, birleşme ve satın alma, aile içi devir, miras ve uyuşmazlık süreçlerinde şirketin değerine ilişkin gerekçeli bir tahmin karar kalitesini artırır. Şirketin piyasa değerinin bilinmesi, her işlemde aynı satış fiyatının gerçekleşeceği anlamına gelmez; alıcıya özgü sinerjiler, kontrol hakları ve sözleşme koşulları fiyatı etkileyebilir.
3. İşletme değeri ile özkaynak değeri arasındaki fark nedir?
İşletme değeri (Enterprise Value) esas faaliyetlerin finansman yapısından bağımsız değerini ifade eder. Özkaynak değeri (Equity Value) ise ortaklara ait payların değeridir. Basitleştirilmiş bir köprüde işletme değerinden net finansal borç düşülür; faaliyet dışı varlıklar, nakit benzerleri, kiralama yükümlülükleri ve diğer düzeltmelerin nasıl ele alınacağı kullanılan yönteme göre tutarlı biçimde belirlenir. Şirketin kasasındaki her tutar otomatik olarak dağıtılabilir fazla nakit sayılmaz.
4. Şirket değer tespiti nasıl yapılır? 7 aşamalı süreç
- Amaç ve kapsam: Satış, hisse devri, yatırımcı girişi veya başka bir işlem için değerleme konusu belirlenir.
- Veri talebi: Finansal tablolar, mizan, faaliyet ve sözleşme bilgileri alınır.
- Normalizasyon: Tek seferlik gelir/giderler ve ortaklara özgü kalemler değerlendirilir.
- Finansal analiz: Kârlılık, işletme sermayesi, borçluluk ve nakit yaratma kapasitesi incelenir.
- Yöntem seçimi: Gelir, pazar ve gerektiğinde maliyet yaklaşımı uygulanır.
- Duyarlılık ve mutabakat: Varsayımların sonuç üzerindeki etkisi test edilir.
- Raporlama: Sonuç, varsayımlar, sınırlamalar ve değerleme tarihiyle birlikte sunulur.
Şirketinizin faaliyet alanını, ortaklık yapısını ve değerleme amacını paylaşın; çalışma kapsamını birlikte belirleyelim.
5. Şirket değerlemesinde hangi yöntemler kullanılır?
Yaygın üç yaklaşım bulunur: Gelir yaklaşımı (özellikle indirgenmiş nakit akışları), pazar yaklaşımı (karşılaştırılabilir şirket/işlem çarpanları) ve maliyet yaklaşımı (uygun durumlarda düzeltilmiş net aktif değer). Her şirket için üç yaklaşımın da eşit ağırlıkla uygulanması gerekmez. Seçim, işletmenin niteliğine ve veri kalitesine göre gerekçelendirilir.
6. İndirgenmiş nakit akışları (İNA) yöntemi nedir?
İNA yönteminde şirketin gelecekte üretmesi beklenen serbest nakit akışları tahmin edilir ve uygun iskonto oranıyla bugünkü değere indirgenir. İşletme değerine ulaşmak için kullanılan firmaya serbest nakit akışı ile özkaynağa serbest nakit akışı birbirine karıştırılmamalıdır. Tahminlerde satış, marj, vergi, yatırım harcamaları, işletme sermayesi ve nihai değer tutarlı ele alınmalıdır.
7. FAVÖK çarpanı ile şirket değeri nasıl hesaplanır?
Karşılaştırılabilir şirketlerin işletme değeri/FAVÖK oranları, uygun düzeltmelerle değerleme konusu şirkete uygulanabilir. FAVÖK; amortisman ve itfa öncesi faaliyet kârlılığını temsil eder ancak nakit akışı değildir. Sektör, büyüklük, kârlılık kalitesi, borçluluk, müşteri yoğunlaşması ve büyüme farkları emsal seçimini etkiler.
8. Net aktif değer yöntemi ne zaman kullanılır?
Düzeltilmiş net aktif değer yaklaşımında varlık ve yükümlülükler değerleme amacına uygun esaslarla incelenir. Varlık yoğun veya holding niteliğindeki şirketlerde destekleyici olabilir. Faaliyetlerini sürdüren ve güçlü nakit yaratma kapasitesine sahip bir şirketin değeri her zaman muhasebe özkaynaklarına eşit değildir. Gayrimenkuller, iştirakler, stoklar ve koşullu yükümlülükler ayrıca değerlendirme gerektirebilir.
9. Örnek şirket değer tespiti: 30 milyon TL satış yapan şirket
Bir üretim işletmesinin yıllık net satışlarının 30 milyon TL, normalize FAVÖK tutarının 4 milyon TL ve net finansal borcunun 3 milyon TL olduğunu varsayalım. Tamamen öğretici amaçla 4,0x–5,0x EV/FAVÖK aralığı kullanıldığında aşağıdaki sonuç elde edilir:
| Gösterge | Alt senaryo | Üst senaryo |
|---|---|---|
| Normalize FAVÖK | 4.000.000 TL | 4.000.000 TL |
| Varsayımsal EV/FAVÖK | 4,0x | 5,0x |
| İşletme değeri | 16.000.000 TL | 20.000.000 TL |
| Net finansal borç | 3.000.000 TL | 3.000.000 TL |
| Özkaynak değeri | 13.000.000 TL | 17.000.000 TL |
Bu çarpanlar güncel piyasa verisi değildir. İşletme sermayesi, faaliyet dışı varlıklar, kiralamalar ve diğer köprü düzeltmeleri bu basitleştirilmiş örnekte ayrıca ele alınmamıştır.
10. Şirketin değeri ciroya göre hesaplanabilir mi?
Ciro çarpanları bazı sektörlerde destekleyici karşılaştırma göstergesi olabilir; ancak aynı ciroya sahip iki işletmenin kârlılığı, nakit dönüşümü, riski ve büyümesi farklıdır. Örneğin 50 milyon TL ciro yapan ancak zarar eden bir şirketle aynı cirodan yüksek serbest nakit akışı üreten şirketin değeri aynı kabul edilemez.
11. Şirket değeri yıllık kârın kaç katıdır?
Her şirket için geçerli tek bir “kârın katı” yoktur. Hangi kâr ölçüsünün kullanıldığı (net kâr, EBIT, FAVÖK), şirketin borçluluğu, sermaye harcamaları ve emsallerin karşılaştırılabilirliği sonucu değiştirir. Bir çarpanın neden seçildiği ve hangi döneme uygulandığı raporda açıklanmalıdır.
12. Şirket hisse değeri nasıl hesaplanır?
Önce değerleme konusu şirketin %100 özkaynak değeri tahmin edilir. Ardından değerlenen payın ekonomik ve hukuki hakları incelenir. Örneğin %25 payın değeri her koşulda %100 değerin dörtte biri olmak zorunda değildir: kontrol, devredilebilirlik, ortaklar sözleşmesi ve azınlık hakları etkili olabilir. Kontrol primi veya iskonto otomatik uygulanmaz; gerekçe ve işlem koşulları gereklidir.
13. Limited şirket değer tespiti nasıl yapılır?
Limited şirketlerde mali tabloların yanında ortaklık yapısı, esas sözleşme, pay devir koşulları, ortaklara verilen borçlar, ilişkili taraf işlemleri ve şahsi teminatlar incelenir. Değerleme sonucunun hukuki devir bedeline dönüşmesi için ayrıca ilgili mevzuat ve sözleşme hükümleri değerlendirilmelidir.
14. Anonim şirket değerlemesi nasıl yapılır?
Anonim şirketlerde faaliyet değerlemesine ek olarak pay grupları, imtiyazlar, sermaye yapısı, iştirakler, hisse devir kısıtları ve gerektiğinde sermaye artırımı senaryoları değerlendirilir. Halka açık ve halka kapalı şirketlerde veri ve piyasa karşılaştırması olanakları farklılaşır.
15. Şirket değer tespiti için hangi belgeler gereklidir?
- Tercihen son 3–5 yıla ait bilanço, gelir tablosu ve varsa nakit akış tabloları
- Güncel mizan, hesap detayları ve finansal borç dökümü
- Satışların ürün, müşteri ve faaliyet kolu bazında kırılımı
- Stok, alacak ve ticari borç yaşlandırma bilgileri
- Bütçe, iş planı, yatırım ve kapasite projeksiyonları
- Ortaklık yapısı, esas sözleşme, önemli müşteri ve kira sözleşmeleri
- Gayrimenkul, iştirak, marka, lisans ve diğer önemli varlık bilgileri
- Devam eden dava, teminat ve koşullu yükümlülük bilgileri
Her çalışma için tüm belgeler zorunlu değildir; kapsam, şirket ve değerleme amacına göre belirlenir.
Şirketinizin faaliyet alanını, ortaklık yapısını ve değerleme amacını paylaşın; çalışma kapsamını birlikte belirleyelim.
16. Değerlemeden önce finansallar neden düzeltilir?
Ortakların piyasa dışı ücretleri, tek seferlik dava giderleri, olağandışı gelirler, ilişkili taraf fiyatlamaları ve süreklilik taşımayan maliyetler raporlanan kârlılığı bozabilir. Normalizasyonun amacı şirketin sürdürülebilir faaliyet performansını makul biçimde yansıtmaktır. Her düzeltme belgelendirilmeli; gelecekte gerçekten ortadan kalkmayacak maliyetler keyfî olarak çıkarılmamalıdır.
17. Finansal borç ve fazla nakit şirket değerini nasıl etkiler?
İşletme değerinden özkaynak değerine geçişte finansal borçlar, nakit, nakit benzerleri ve borç benzeri kalemler değerlendirilir. Normal faaliyet için gerekli nakit ile fazla nakit ayrımı önemlidir. Kredi taksitleri, ortaklara borçlar, faktoring, leasing ve benzeri kalemlerin sınıflandırması kullanılan değerleme modeliyle uyumlu olmalıdır.
18. Şirketin değerini düşüren başlıca riskler nelerdir?
Tek müşteriye bağımlılık, zayıf kurumsallaşma, yüksek finansal kaldıraç, düşük nakit dönüşümü, kilit personele bağımlılık, düzenleyici riskler, hukuki uyuşmazlıklar ve öngörülemeyen yatırım ihtiyacı değeri etkileyebilir. Riskin etkisi yalnızca iskonto oranını yükselterek değil, uygun olduğunda nakit akışlarında ve senaryolarda da modellenebilir; aynı risk iki kez cezalandırılmamalıdır.
19. Şirketin hesaplanan değeri ile satış fiyatı neden farklı olabilir?
Değerleme bir tahmindir; gerçekleşen işlem fiyatı ise pazarlık, ödeme koşulları, garanti ve tazmin yükümlülükleri, sinerji, rekabet ve alıcının stratejisine göre değişebilir. Hisse satışı ile varlık satışı aynı ekonomik ve hukuki sonuçları doğurmaz. Bu nedenle raporda değerleme standardı ve işlem kapsamı açık olmalıdır.
20. Profesyonel şirket değerleme raporunda neler bulunmalı?
İyi bir raporda amaç ve kapsam, değerleme tarihi, şirket tanıtımı, sektör ve finansal analiz, kullanılan veriler, varsayımlar, seçilen yöntemler, hesaplamalar, duyarlılık analizi, işletme değerinden özkaynak değerine geçiş, sınırlamalar ve sonuç bulunur. Raporun kapsamı işlem ve muhatabın ihtiyacına göre değişebilir; rapor bağımsız denetim veya hukuki görüş yerine geçmez.
21. Şirket değerleme çalışması ne kadar sürer?
Süre; işletmenin ölçeği, veri kalitesi, iştirak sayısı, faaliyetlerin karmaşıklığı ve raporun kullanım amacına bağlıdır. Basit bir işletme için gerekli veri hızlı sağlanırken, çok şubeli veya çok faaliyetli gruplarda kapsamlı inceleme gerekir. Kesin süre ve çalışma takvimi, ön görüşme ve belge değerlendirmesinden sonra belirlenmelidir.
22. Şirket değer tespiti hizmetinin kapsamı nasıl belirlenir?
Çalışma kapsamı, değerleme konusu pay oranı, faaliyet yapısı, finansal projeksiyon ihtiyacı, yöntem sayısı, rapor ayrıntısı ve teslim beklentisine göre netleştirilir. Bu nedenle yalnızca şirket cirosuna bakarak standart bir çalışma kapsamı tanımlamak doğru değildir. Teklif aşamasında kullanım amacı ve gerekli teslimatlar belirlenir.
23. Şirket değer tespitini kim yapmalı?
Değerleme uzmanının finansal modelleme, muhasebe, sektör analizi ve raporlama yetkinliği önemlidir. Mahkeme, kamu kurumu, sermaye piyasası veya belirli sözleşmeler için hazırlanacak raporlarda özel uzmanlık, lisans, yetki veya usul şartları söz konusu olabilir. Bu şartlar, raporun kullanım amacına göre ayrıca kontrol edilmelidir.
24. Şirketimi satmadan önce değer tespiti yaptırmalı mıyım?
Satış görüşmelerine başlamadan önce değer aralığını, finansal düzeltmeleri, net borcu ve kritik riskleri bilmek pazarlık hazırlığını güçlendirir. Değerleme, istenen fiyatın mutlaka gerçekleşeceğini garanti etmez; ancak fiyat beklentisini gerekçelendirmeye ve alıcıların sorularına hazırlanmaya yardımcı olur.
Şirketinizin faaliyet alanını, ortaklık yapısını ve değerleme amacını paylaşın; çalışma kapsamını birlikte belirleyelim.
25. Şirketinizin piyasa değerini öğrenmek için ilk adım
Şirket değer tespiti, karar vermeyi kolaylaştıran sistematik bir analizdir. Şirketin faaliyet alanı, değerleme amacı, ortaklık yapısı ve mevcut finansal veriler ilk görüşme için yeterli bir başlangıç sağlar. FinansAnalitik ile şirketinizin değerleme kapsamını ve uygun yöntemi değerlendirmek için iletişime geçebilirsiniz.
Şirketinizin faaliyet alanını, ortaklık yapısını ve değerleme amacını paylaşın; çalışma kapsamını birlikte belirleyelim.
Sık Sorulan Sorular
Şirketimin değerini nasıl öğrenebilirim?
Şirketinizin finansal tabloları, faaliyet yapısı, büyüme beklentileri ve riskleri incelenerek uygun değerleme yöntemleriyle tahmini özkaynak değeri belirlenebilir.
Şirket değer tespiti nasıl yapılır?
Amaç ve tarih belirlenir; finansal veriler analiz edilir; uygun gelir, pazar veya maliyet yaklaşımları uygulanır ve varsayımlarla birlikte raporlanır.
Şirket değeri ciroya göre mi hesaplanır?
Yalnızca ciro yeterli değildir. Kârlılık, nakit akışı, yatırım ihtiyacı, riskler ve borçluluk da dikkate alınır.
Şirketin değeri yıllık kârın kaç katıdır?
Tüm şirketler için geçerli sabit bir katsayı yoktur. Çarpanlar sektör, dönem, büyüme ve karşılaştırılabilir şirket özelliklerine göre değişir.
Şirket değerleme raporu için hangi belgeler gerekir?
Genellikle finansal tablolar, güncel mizan, borç dökümü, satış ve stok bilgileri, sözleşmeler ve mümkünse iş planı istenir.
Şirketin %25 hissesi toplam değerin dörtte biri midir?
Her zaman değil. Kontrol hakları, pay devri kısıtları ve diğer ekonomik-hukuki özellikler pay değerini etkileyebilir.
İşletme değeri ile özkaynak değeri aynı mı?
Hayır. İşletme değeri esas faaliyetlerin değerini, özkaynak değeri ise ortaklara ait payların değerini ifade eder.
Şirket değer tespiti ne kadar sürer?
Şirketin büyüklüğü, faaliyet karmaşıklığı ve verilerin hazırlanma durumuna göre değişir; ön inceleme sonrasında takvim netleştirilir.
İlgili Makaleler
Şirketinizin değerini profesyonel olarak belirleyelim
Satış, ortaklık ve yatırımcı görüşmelerinde kullanılabilecek kapsamı net bir değerleme çalışması için bizimle iletişime geçin.