
Şirket Hisse Değeri Nasıl Hesaplanır? %10, %25 ve %50 Ortaklık Payı Kaç Para Eder?
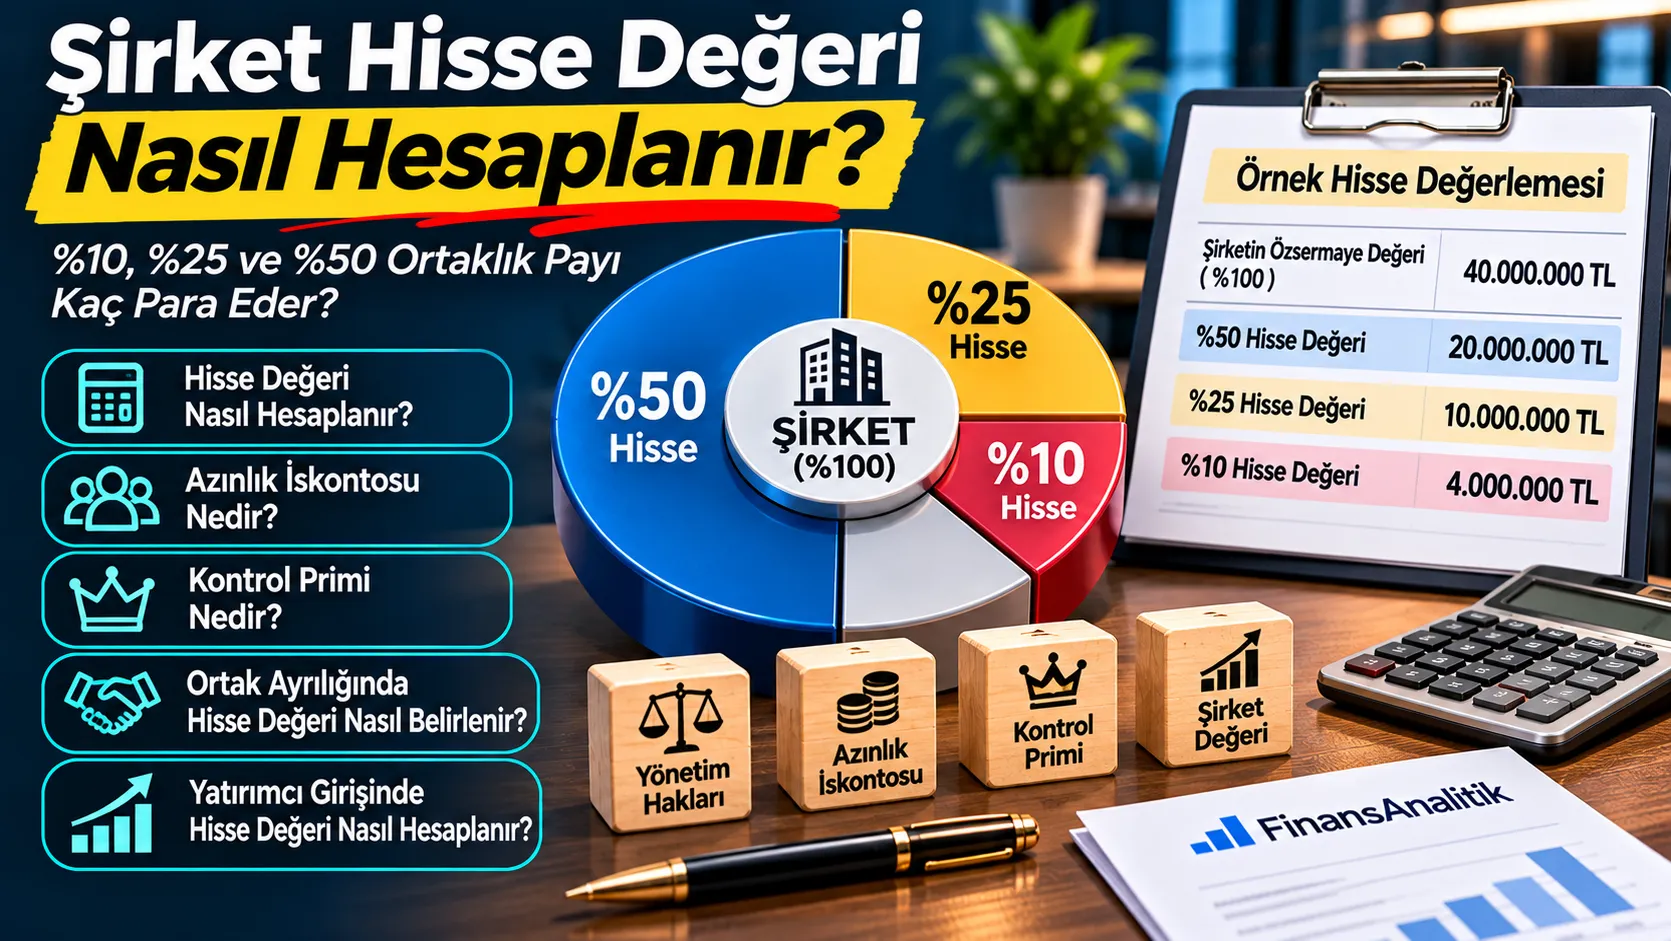
Şirketinizdeki hissenizi satmayı, ortağınızın payını satın almayı veya yeni yatırımcı almayı mı planlıyorsunuz? Bu rehberde şirket hisselerinin değerini, %10, %25 ve %50 payların örnek hesaplamalarını, kontrol ve azınlık haklarını ve profesyonel hisse değerleme sürecini açıklıyoruz.
Şirket Hissenizin Piyasa Değerini Öğrenin
Hisse satışı, ortak ayrılığı veya yatırımcı girişi için payınızın haklarını ve şirketin finansal durumunu dikkate alan profesyonel değerleme çalışması hakkında bilgi alın.
30 Saniyede Özet
- Önce şirketin %100 özkaynak değeri hesaplanır.
- %10, %25 ve %50 için oransal değer bulunur.
- Payın ekonomik ve hukuki hakları ayrıca incelenir.
- Kontrol primi veya azınlık iskontosu otomatik değildir.
- İşlem fiyatı, değerleme sonucundan farklı olabilir.
1. Şirket hisse değeri nedir?
Şirket hisse değeri, bir şirketin belirli bir payının belirli bir değerleme tarihindeki ekonomik değeridir. Değerleme, yalnızca şirketin muhasebe özkaynaklarına veya sermayesine bakılarak yapılamaz. Gelecekteki nakit üretimi, varlıklar, borçlar, riskler ve payın sağladığı haklar birlikte incelenir.
2. Hisse değerlemesi hangi durumlarda yapılır?
Ortak ayrılığı, mevcut ortağın payının satın alınması, yeni yatırımcı girişi, aile içi pay devri, miras, ortaklık uyuşmazlığı ve şirket satışı hisse değerlemesinin yaygın nedenleridir. İşlemin amacı hangi değer esasının kullanılacağını ve raporun kapsamını etkiler.
3. Şirketin %10, %25 ve %50 hissesi nasıl hesaplanır?
Başlangıç noktası çoğu zaman şirketin %100 özkaynak değeridir. Örneğin 40 milyon TL toplam özkaynak değeri için %10 payın oransal değeri 4 milyon TL, %25 payın 10 milyon TL ve %50 payın 20 milyon TL olur. Ancak bunlar oransal başlangıç değerleridir; fiili pay değeri ve işlem fiyatı farklılaşabilir.
4. Şirketin özkaynak değeri nasıl bulunur?
Faaliyetlerden kaynaklanan işletme değeri ile pay sahiplerine ait özkaynak değeri farklı kavramlardır. Basitleştirilmiş bir köprüde özkaynak değeri = işletme değeri − net finansal borç ± faaliyet dışı varlık ve yükümlülük düzeltmeleridir. Nakit, borç, iştirak, ortak cari hesabı ve koşullu yükümlülükler çift sayım yapılmadan ele alınmalıdır.
5. 40 milyon TL şirket değerinde örnek hisse hesaplaması
Aşağıdaki hesaplamada şirketin %100 özkaynak piyasa değerinin 40 milyon TL olduğu varsayılmıştır. Sonuçlar azınlık/kontrol/likidite etkisi içermeyen oransal değerlerdir.
| Gösterge | Pay oranı | Oransal değer |
|---|---|---|
| Toplam özkaynak değeri | %100 | 40.000.000 TL |
| Ortak A | %10 | 4.000.000 TL |
| Ortak B | %25 | 10.000.000 TL |
| Ortak C | %50 | 20.000.000 TL |
Örnek tamamen varsayımsaldır. Değerleme tarihindeki gerçek pay değeri veya işlem fiyatı değildir.
6. FAVÖK çarpanıyla hisse değeri hesaplanabilir mi?
Emsal şirketler veya işlemlerden türetilen uygun FAVÖK çarpanı ile önce işletme değeri tahmin edilebilir. Ardından net finansal borç ve gerekli düzeltmelerle özkaynak değerine ulaşılır. Çarpan, sektör, büyüklük, kârlılık, büyüme ve risk açısından karşılaştırılabilir verilere dayanmalıdır; tek bir evrensel çarpan yoktur.
Örnek işletme değeri
Normalize FAVÖK: 8.000.000 TL
Varsayımsal çarpan: 6,0x
İşletme değeri: 48.000.000 TL
Özkaynak değerine geçiş
İşletme değeri: 48.000.000 TL
Net finansal borç: 8.000.000 TL
Özkaynak değeri: 40.000.000 TL
Bu 6,0x çarpanı güncel piyasa emsali değil, yalnızca hesaplama amacıyla kullanılan varsayımdır.
7. İndirgenmiş Nakit Akışları (İNA) yöntemi nasıl uygulanır?
İNA yönteminde gelecekteki serbest nakit akışları projekte edilir ve uygun iskonto oranıyla bugünkü değere indirgenir. Firma serbest nakit akımları kullanılıyorsa işletme değeri hesaplanır; net borç ve ilgili düzeltmelerle özkaynak değerine geçilir. Gelir, marj, yatırım, işletme sermayesi ve nihai değer varsayımları sonucu önemli ölçüde etkiler.
8. Net aktif değer yöntemi ne zaman kullanılır?
Net aktif değer yaklaşımı varlıkların ve yükümlülüklerin uygun değer esaslarıyla yeniden değerlendirilmesini esas alır. Varlık ağırlıklı veya faaliyetleri sınırlı şirketlerde anlamlı olabilir. Ancak kârlı bir işletmenin müşteri ilişkileri, organizasyonu ve gelecekteki kazanç potansiyelini tek başına yeterince yansıtmayabilir.
9. Azınlık hissesi neden farklı değerlenebilir?
Azınlık payının şirketin stratejik kararları, temettü politikası veya yönetimi üzerinde sınırlı etkisi olabilir. Bununla birlikte kanuni azınlık hakları, pay sahipleri sözleşmesi ve özel veto hakları sonucu değiştirebilir. Azınlık iskontosu otomatik uygulanmaz; değerleme esası, haklar ve emsal işlem koşulları gerekçelendirilmelidir.
10. Kontrol primi nedir, %50 pay kontrol sağlar mı?
Kontrol primi, kontrol hakları sağlayan payın belirli koşullarda oransal değere göre daha yüksek fiyatlanmasını ifade eder. %50 pay her durumda tek başına kontrol anlamına gelmez. Oy çoğunluğu, yönetim kurulu atama yetkileri, esas sözleşme, imtiyazlar ve karar nisapları incelenmelidir. Prim, otomatik bir yüzde eklenerek hesaplanmamalıdır.
11. Likidite ve devredilebilirlik hisse değerini nasıl etkiler?
Halka açık olmayan şirket paylarının satışı zaman alabilir ve alıcı havuzu sınırlı olabilir. Pay devrine ilişkin sözleşmesel ve yasal kısıtlamalar ayrıca incelenir. Likidite iskontosu ancak kullanılan değerleme esasına ve işlem koşullarına uygun, gerekçeli bir analizle değerlendirilebilir; aynı risk iki kez düşülmemelidir.
12. Limited şirket ortaklık payı nasıl değerlenir?
Limited şirketlerde finansal tabloların yanında şirket sözleşmesi, pay devrine ilişkin koşullar, ortak cari hesapları, kefaletler, ilişkili taraf işlemleri ve yönetim hakları dikkate alınır. Ekonomik değerleme ile pay devrinin hukuken tamamlanması farklı süreçlerdir; hukuki koşullar ayrıca incelenmelidir.
13. Anonim şirket hissesi nasıl değerlenir?
Anonim şirketlerde pay grupları, oy ve temettü imtiyazları, yönetim hakları, sermaye yapısı ve pay sahipleri sözleşmeleri önemlidir. Halka açık ve halka kapalı şirketler farklı veri ve mevzuat koşullarına tabidir. Aynı şirketin farklı pay gruplarının ekonomik değeri farklı olabilir.
14. Şirket ortağımın hissesini satın almak istiyorum: ne kadar ödemeliyim?
Önce payın ekonomik değeri bağımsız bir çerçevede belirlenir; sonra borçlar, sözleşmesel haklar, olası garantiler, ödeme takvimi ve işlem şartları değerlendirilir. Satıcı ve alıcının pazarlık gücü ile beklenen sinerjiler nihai fiyatı etkileyebilir. Değerleme raporu pazarlık için savunulabilir bir başlangıç sağlar, fiyatı garanti etmez.
Şirketinizin faaliyet alanını, değerleme amacınızı ve pay oranını ileterek kapsam ve süreç hakkında bilgi alabilirsiniz.
15. Ortak ayrılığında hisse değeri nasıl belirlenir?
Ortak ayrılığında değerleme tarihi, pay oranı, şirketin sürdürülebilir kârlılığı, ortakların şirkete borç ve alacakları, temettü geçmişi ve sözleşme hükümleri netleştirilmelidir. Tarafların üzerinde uzlaştığı veri ve yöntem çerçevesi uyuşmazlık riskini azaltabilir. Hukuki hakların belirlenmesi için ayrıca uzman görüşü gerekebilir.
16. Yeni yatırımcı girişinde hisse oranı nasıl hesaplanır?
Mevcut ortaktan pay satın alma ile şirkete yeni sermaye koyma farklıdır. Örneğin yatırım öncesi (pre-money) özkaynak değeri 40 milyon TL olan şirkete 10 milyon TL yeni sermaye konursa, basitleştirilmiş yatırım sonrası (post-money) değer 50 milyon TL ve yatırımcının payı %20 olur. İmtiyazlı paylar, opsiyonlar ve işlem masrafları sonucu değiştirebilir.
Yatırımcının payı = 10 / 50 = %20
Mevcut ortaktan hisse satın alındığında para şirkete değil satıcıya gider; bu örnekteki sermaye artırımı hesabı doğrudan uygulanamaz.
17. Finansal borçlar hisse değerini nasıl etkiler?
İşletme değeri aynı kalırken net finansal borcun artması, diğer unsurlar sabitken özkaynak değerini azaltır. Finansal borç ile ticari borç ayrımı önemlidir: normal işletme sermayesi kapsamındaki ticari borçlar çoğu modelde nakit akışlarına zaten yansır. Çift sayım yapılmamalıdır.
18. Şirkete ait gayrimenkuller ve iştirakler nasıl dikkate alınır?
Faaliyet dışı gayrimenkuller, iştirakler, atıl nakit ve diğer varlıklar uygun değerleme çerçevesinde ayrıca ele alınabilir. Faaliyet için zorunlu varlıkların değeri ile gelecekteki nakit akışları arasında çift sayım oluşmamalıdır. Taşınmazın şirkete mi yoksa ortağa mı ait olduğu doğrulanmalıdır.
19. Finansal tablolar neden normalize edilir?
Tek seferlik gelir-giderler, ilişkili taraflarla piyasa dışı koşullar, ortaklara özgü maliyetler ve olağan dışı işlemler sürdürülebilir performansı bozabilir. Normalizasyonun her kalemi kanıtlanmalı; sadece değeri yükselten düzeltmeler seçilmemelidir.
20. Hisse değerleme raporu için hangi belgeler gerekir?
Son 3–5 yıllık finansal tablolar, güncel mizan, borç ve nakit dökümleri, ortaklık/pay grubu bilgileri, şirket sözleşmesi, pay sahipleri sözleşmesi, temettü ve sermaye hareketleri, bütçe, yatırım planı ve önemli ticari sözleşmeler sıklıkla istenir. Belge listesi şirketin niteliğine göre özelleştirilir.
Şirketinizin faaliyet alanını, değerleme amacınızı ve pay oranını ileterek kapsam ve süreç hakkında bilgi alabilirsiniz.
21. Profesyonel hisse değerleme süreci nasıl ilerler?
Ön görüşmede amaç, değerleme tarihi ve payın hakları belirlenir. Ardından gizlilik ve kapsam mutabakatı, veri toplama, finansal analiz, değerleme modeli, paya özgü düzeltmeler, duyarlılık kontrolleri ve raporlama aşamaları izlenir. Rapor varsayımları ve sınırlamaları açıkça belirtmelidir.
22. Hisse değeri hesaplanırken en sık yapılan hatalar
Şirket sermayesini piyasa değeri sanmak; ciroyu doğrudan değer kabul etmek; işletme değerini hisse değeriyle karıştırmak; finansal borcu unutmak; %50 payı otomatik kontrol saymak; keyfi azınlık iskontosu uygulamak; aynı riski birden fazla kez düşmek ve yatırımcı girişinde pre-money/post-money ayrımını ihmal etmek yaygın hatalardır.
23. Hisse değerleme raporu hangi durumlarda önemlidir?
Rapor, satış görüşmelerinde, ortaklık yeniden yapılandırmasında, yatırımcı girişinde ve uyuşmazlıklarda gerekçeli bir değer çerçevesi sağlayabilir. Ancak her kurum veya yargısal süreçte aynı raporun kabul edileceği varsayılmamalıdır; özel yetkilendirme, usul ve format şartları önceden teyit edilmelidir.
24. Şirket hissenizin piyasa değeri için nasıl teklif alabilirsiniz?
Şirketin faaliyet alanını, yaklaşık büyüklüğünü, değerlenmesini istediğiniz pay oranını, payın özel haklarını ve değerleme amacını iletmeniz ilk kapsam değerlendirmesi için yeterli olabilir. Ardından ihtiyaç duyulan belgeler, takvim ve rapor kapsamı netleştirilir.
Şirketinizin faaliyet alanını, değerleme amacınızı ve pay oranını ileterek kapsam ve süreç hakkında bilgi alabilirsiniz.
Sık Sorulan Sorular
Şirketimin %25 hissesi kaç para eder?
Önce %100 özkaynak değeri belirlenir. Örneğin 40 milyon TL değer için oransal tutar 10 milyon TL’dir; paya özgü haklar ve işlem koşulları nedeniyle gerçek değer farklı olabilir.
Şirketin %50 hissesi şirketi kontrol etmeye yeter mi?
Her zaman değil. Oy hakları, imtiyazlar, yönetim düzeni, karar nisapları ve sözleşmeler incelenmelidir.
Azınlık hissesi her zaman iskontolu mu satılır?
Hayır. İskonto uygulanıp uygulanmayacağı değerleme esasına, pay haklarına ve işlem koşullarına göre gerekçelendirilir.
Limited şirket hissesinin değeri nasıl belirlenir?
Finansal analiz ve uygun değerleme yöntemleriyle şirketin özkaynak değeri hesaplanır; sonra payın hakları ve devrine ilişkin koşullar değerlendirilir.
Şirket borçları hisse değerini düşürür mü?
Diğer unsurlar sabitken net finansal borç artışı özkaynak değerini azaltabilir. Borçların niteliği ve çift sayım riski ayrıca incelenir.
Yeni yatırımcıya %20 hisse vermek için ne kadar yatırım gerekir?
Basitleştirilmiş yeni sermaye girişinde yatırımcı payı = yatırım tutarı / yatırım sonrası değer. Örneğin 40 milyon TL pre-money değer ve 10 milyon TL yatırım %20 pay verir.
Hisse değerleme raporu için hangi evraklar gerekir?
Finansal tablolar, güncel mizan, borç-nakit bilgileri, ortaklık yapısı, pay hakları ve şirketin planları temel belgelerdir.
Hisse değerleme raporu ne kadar sürede hazırlanır?
Süre, veri kalitesine, şirketin büyüklüğüne, iştiraklerine ve pay haklarının karmaşıklığına göre belirlenir; ön inceleme sonrası takvim netleşir.
İlgili Makaleler ve Değerleme Hizmeti
Şirket Hissenizin Piyasa Değerini Belirleyelim
Ortaklık yapınızı ve değerleme amacınızı paylaşın; size uygun çalışma kapsamını değerlendirelim.