
Şirket Satın Alırken Değerleme Nasıl Yapılır? Satın Alacağım Şirket Kaç Para Eder?
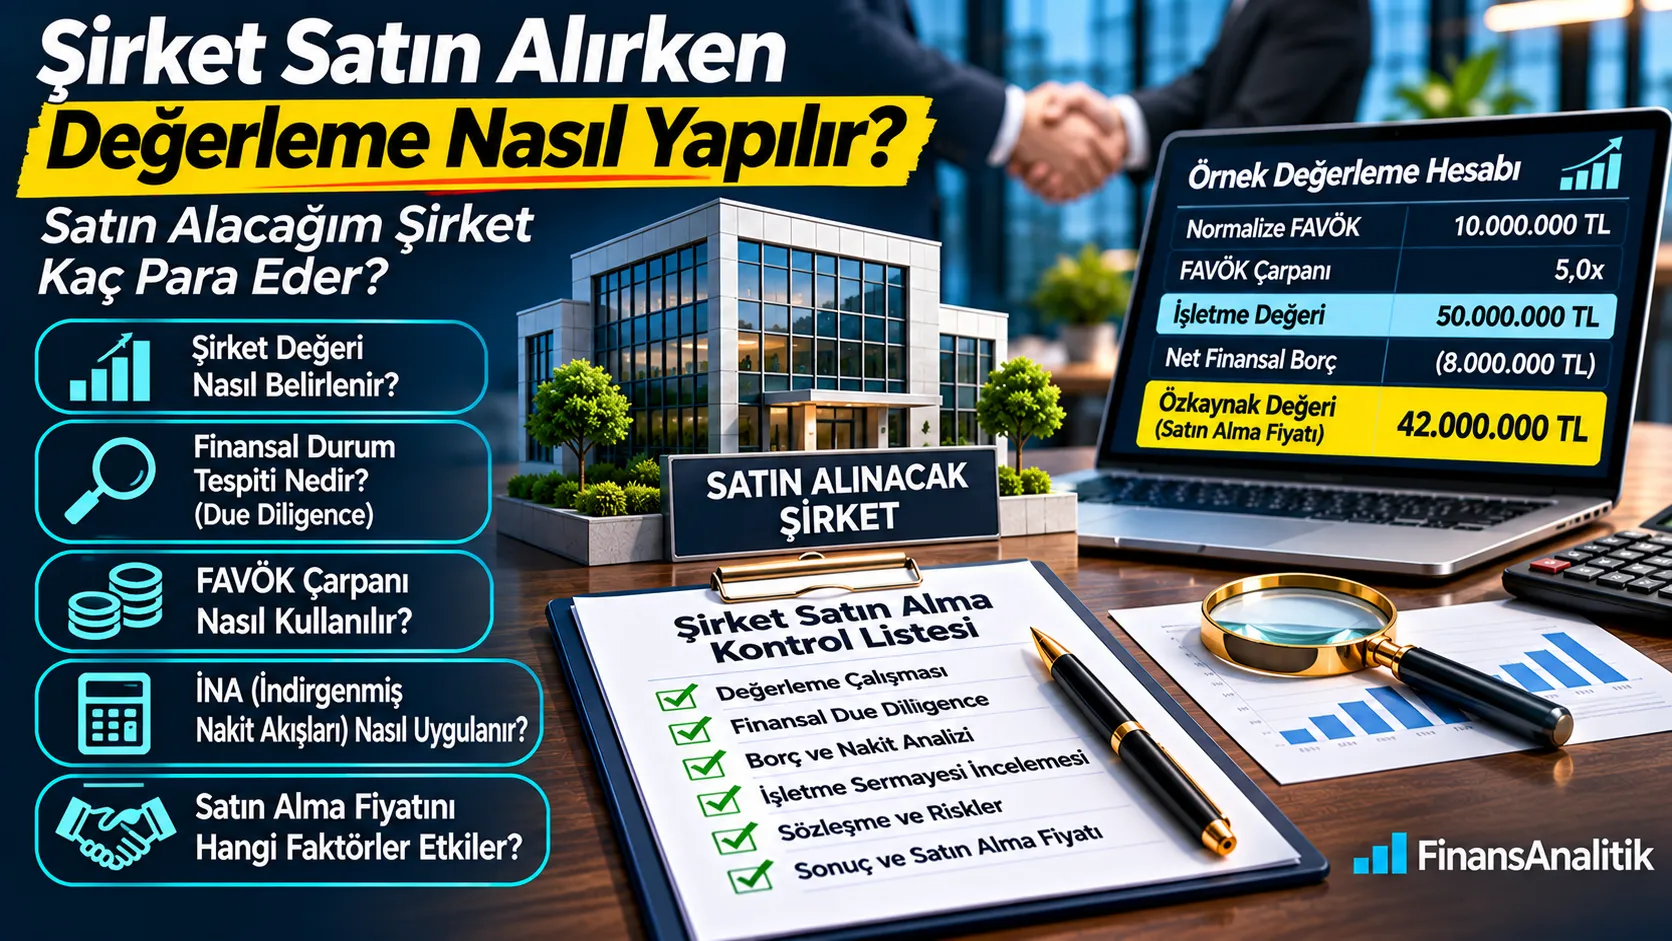
Bir şirketi veya ortaklık payını satın almayı mı planlıyorsunuz? Satıcının istediği fiyat ile şirketin ekonomik değeri aynı olmayabilir. Bu rehberde satın alma değerlemesini, finansal durum tespitini, fiyat düzeltmelerini ve örnek hesaplamayı anlaşılır biçimde açıklıyoruz.
Satın Alacağınız Şirketin Piyasa Değerini Öğrenin
Şirket satın almadan önce sürdürülebilir kârlılığı, nakit yaratma kapasitesini, borçluluğu ve riskleri analiz edin.
30 Saniyede Özet
- Önce sürdürülebilir FAVÖK ve serbest nakit akışı analiz edilir.
- İNA ve emsal çarpanlarıyla faaliyet değeri tahmin edilir.
- Net borç, işletme sermayesi ve diğer işlem düzeltmeleriyle hisse değerine geçilir.
- Finansal due diligence, verilerin kalitesini ve riskleri sınar.
- Fiyat, ödeme şekli ve sözleşmesel korumalar birlikte değerlendirilir.
1. Şirket satın almadan önce neden değerleme yapılmalı?
Satın alma kararı yalnızca satıcının istediği fiyata veya geçmiş dönem kârına dayanamaz. Bağımsız değerleme; gelecekteki nakit yaratma kapasitesini, riskleri, borçluluğu ve işlem şartlarını birlikte ele alarak pazarlık için savunulabilir bir değer aralığı sunar. Değerleme tek başına satın alma tavsiyesi veya garanti değildir.
2. Satın alacağım şirket kaç para eder?
Şirketin değeri; sürdürülebilir faaliyet kârı, nakit akışı, müşteri yoğunlaşması, sözleşmeler, rekabet, yatırım ihtiyacı, borçlar ve büyüme potansiyeline göre belirlenir. Şirketin tamamının faaliyet değeri ile satın alınan hisselerin bedeli ayrı kavramlardır.
3. Şirket değeri ile satın alma fiyatı aynı mıdır?
Hayır. Değerleme belirli varsayımlar altında ekonomik bir tahmindir. Nihai fiyat pazarlık gücü, stratejik sinerjiler, kontrol hakları, garantiler, ödeme planı ve kapanış tarihindeki finansal düzeltmelere göre farklılaşabilir.
4. Şirket satın alırken hangi değerleme yöntemleri kullanılır?
Gelir yaklaşımı (İNA), pazar yaklaşımı (emsal şirket ve işlem çarpanları) ve uygun durumlarda net aktif değer yaklaşımı birlikte değerlendirilir. Bir yöntemin kullanılması diğerini otomatik olarak geçersiz kılmaz; iş modeline ve veri kalitesine göre ağırlıklandırma gerekebilir.
5. FAVÖK çarpanıyla satın alma değeri nasıl hesaplanır?
Önce raporlanan FAVÖK tek seferlik gelir/giderlerden ve ilişkili taraf etkilerinden arındırılarak normalize edilir. Karşılaştırılabilir şirket ve işlemlerin büyüme, ölçek, risk ve muhasebe farklılıkları incelenir. Uygun çarpanla işletme değeri bulunur, ardından net borç ve diğer düzeltmeler uygulanır.
6. Şirket satın alma fiyatı için örnek hesaplama
Aşağıdaki rakamlar yalnızca öğretici varsayımlardır. 10 milyon TL normalize FAVÖK, 5,0x örnek çarpan, 12 milyon TL finansal borç ve 4 milyon TL nakit kabul edilmiştir. Örnek çarpan güncel piyasa emsali değildir.
| Gösterge | Varsayımsal tutar |
|---|---|
| Normalize FAVÖK | 10.000.000 TL |
| Örnek FAVÖK çarpanı | 5,0x |
| İşletme değeri | 50.000.000 TL |
| Finansal borç | 12.000.000 TL |
| Nakit ve nakit benzerleri | 4.000.000 TL |
| Net finansal borç | 8.000.000 TL |
| Özkaynak değeri | 42.000.000 TL |
Net finansal borç = 12.000.000 − 4.000.000 = 8.000.000 TL
Özkaynak değeri = 50.000.000 − 8.000.000 = 42.000.000 TL
Uyarı: Örnekte nakdin tamamı kullanılabilir kabul edilmiş, borç benzeri kalemler, normal işletme sermayesi ve faaliyet dışı varlık düzeltmeleri sıfır varsayılmıştır. 5,0x çarpanı güncel piyasa emsali değildir. 42 milyon TL nihai satış fiyatı garantisi vermez.
Hedef şirketin faaliyet alanını, yaklaşık büyüklüğünü ve satın alma planınızı paylaşın; bağımsız değerleme kapsamını birlikte belirleyelim.
7. İndirgenmiş Nakit Akışları (İNA) yöntemi nasıl uygulanır?
Gelir, faaliyet marjı, vergi, yatırım harcamaları ve işletme sermayesi öngörüleri üzerinden serbest nakit akışları hesaplanır. Firma serbest nakit akımları uygun iskonto oranıyla bugüne indirgenir, nihai değer eklenir. İNA analizinde tahminlerin gerçekçiliği ve iskonto oranı duyarlılığı kritik önemdedir.
8. Satın alma değerlemesinde senaryo ve duyarlılık analizi
Temel, olumlu ve olumsuz senaryolar satış büyümesi, kârlılık, sermaye harcaması ve nakit dönüşüm varsayımlarını değiştirir. Tek bir nokta değer yerine makul bir aralık ve bu aralığın hangi varsayımlardan etkilendiği gösterilmelidir.
9. İşletme değeri ile özkaynak değeri arasındaki fark
İşletme değeri (enterprise value), faaliyetlerin değeridir. Hisse satın alma işleminde temel alınan özkaynak değeri, işletme değerinden net finansal borç ve borç benzeri yükümlülüklerin düşülmesi; uygun faaliyet dışı varlıkların eklenmesi gibi düzeltmelerle bulunur. Kalemler iki kez sayılmamalıdır.
10. Finansal borç, nakit ve borç benzeri kalemler
Banka kredileri, finansal kiralama yükümlülükleri, ortak cari hesapları ve belirli vergi/dava yükümlülükleri işlem tanımlarına göre değerlendirilir. Kısıtlı nakit, bloke mevduat ve kullanılabilir nakit ayrıştırılmalıdır. Net borç tanımı sözleşmede açık olmalıdır.
11. İşletme sermayesi düzeltmesi satın alma bedelini nasıl etkiler?
Alacak, stok ve ticari borçların olağan düzeyi işletmenin faaliyetine devamı için önemlidir. İşlem sözleşmesinde hedef işletme sermayesi ile kapanıştaki gerçekleşen işletme sermayesi arasındaki fark için fiyat düzeltmesi öngörülebilir. Normal ticari borçları ayrıca net borçtan düşmek çift sayım yaratabilir.
İşaret ve hesaplama tanımı satın alma sözleşmesinde açıkça belirlenmelidir.
12. Finansal durum tespiti (financial due diligence) nedir?
Finansal durum tespiti, hedef şirketin geçmiş finansal verilerini, kâr kalitesini, borçlarını, işletme sermayesini ve risklerini doğrulamaya odaklanır. Değerleme gelecekteki ekonomik değeri tahmin eder; due diligence ise kullanılan bilgilerin güvenilirliğini ve işlem risklerini sınar. İki çalışma birbirini tamamlar ancak aynı hizmet değildir.
Hedef şirketin faaliyet alanını, yaklaşık büyüklüğünü ve satın alma planınızı paylaşın; bağımsız değerleme kapsamını birlikte belirleyelim.
13. Kârın kalitesi neden önemlidir?
Tek seferlik satış kazançları, tahsil edilemeyen alacaklar, ilişkili taraf fiyatlamaları, olağandışı giderler ve dönemsel muhasebe uygulamaları raporlanan kârı etkileyebilir. Satın alma öncesinde sürdürülebilir FAVÖK ve nakit dönüşüm oranları incelenmelidir.
14. Müşteri ve tedarikçi yoğunlaşması değeri nasıl etkiler?
Satışların birkaç müşteriye, tedarikin tek kaynağa veya faaliyetlerin kurucu kişiye bağımlı olması risk oluşturabilir. Sözleşmelerin devir sonrası devam edip etmeyeceği, müşteri kaybı ve kilit personelin ayrılma ihtimali tahminlere yansıtılmalıdır.
15. Hisse devri ile varlık devri arasındaki fark
Hisse devrinde şirketin tüzel kişiliği ve ilgili hak/yükümlülükleri genel olarak devam eder; varlık devrinde belirli varlıklar ve sözleşmelerin devri gündemdedir. Vergisel, hukuki, izin ve işçilik sonuçları işlem yapısına göre değişir. İşlem biçimi hukuk ve vergi danışmanlarıyla kararlaştırılmalıdır.
16. Şirkete ait gayrimenkuller ayrıca değerlenir mi?
Faaliyet dışı gayrimenkuller, işletme değeri dışında ayrıca değerlendirilebilir. Ancak faaliyet nakit akışlarını üretmek için kullanılan varlıkları bir daha eklemek çift sayım riski yaratır. Tapu, takyidat ve şirket mülkiyeti kontrol edilmelidir.
17. Earn-out ve performansa bağlı satın alma bedeli nedir?
Bedelin bir kısmı gelecekte gerçekleşecek ciro, FAVÖK veya başka performans göstergelerine bağlanabilir. Bu yöntem alıcı-satıcı beklentileri arasındaki farkı azaltabilir; ancak ölçüm kriterleri, muhasebe politikaları, yönetim kontrolü ve uyuşmazlık mekanizması sözleşmede net olmalıdır.
18. Locked-box ve kapanış hesapları nasıl çalışır?
Locked-box yapısında fiyat geçmiş bir bilanço tarihine bağlanır ve izin verilmeyen değer çıkışları için koruma düzenlenir. Completion accounts yaklaşımında kapanış tarihindeki net borç ve işletme sermayesi üzerinden fiyat güncellenebilir. Uygun mekanizma risk paylaşımını etkiler.
19. Stratejik alıcının sinerjileri satın alma fiyatını etkiler mi?
Alıcıya özgü maliyet tasarrufu, çapraz satış veya dağıtım avantajları yatırım değerini artırabilir. Bu sinerjilerin hangi kısmının satıcıya ödenecek fiyata yansıtılacağı pazarlığa bağlıdır. Tekrarlanan faydalar ve entegrasyon maliyetleri dikkatle ayrıştırılmalıdır.
20. Şirket satın alırken en sık gözden kaçan riskler
Vergi ve SGK yükümlülükleri, hukuki ihtilaflar, teminatlar, kefaletler, gizli borçlar, çevresel yükümlülükler, ruhsatlar, bilgi sistemleri, siber riskler ve kilit çalışan bağımlılığı kontrol edilmelidir. Her risk mutlaka fiyat indirimi gerektirmez; garanti, tazminat ve emanet hesap gibi sözleşmesel çözümler de kullanılabilir.
21. Satın alma değerlemesi için hangi belgeler gerekir?
Genellikle son 3–5 yıllık mali tablolar, güncel mizan, vergi beyannameleri, borç ve nakit dökümü, alacak/stok yaşlandırması, satış ve müşteri kırılımları, bütçeler, yatırım planı, ortaklık yapısı, önemli sözleşmeler, kira ve ruhsat bilgileri talep edilir. Belgeler güvenli ve gizli veri paylaşımıyla sağlanmalıdır.
Hedef şirketin faaliyet alanını, yaklaşık büyüklüğünü ve satın alma planınızı paylaşın; bağımsız değerleme kapsamını birlikte belirleyelim.
22. Şirket satın alma değerleme süreci nasıl ilerler?
Ön görüşmede değerleme amacı, pay oranı, değerleme tarihi ve takvim belirlenir. Ardından veri talebi, finansal normalizasyon, sektör analizi, yöntemlerin uygulanması, net borç/işletme sermayesi köprüsü, senaryo analizi ve raporlama gerçekleştirilir. Gerekirse durum tespiti bulgularıyla değerleme güncellenir.
23. Değerleme raporu satın alma pazarlığında nasıl kullanılır?
Rapor, teklif fiyatının gerekçesini ve önemli varsayımları görünür kılar. Satıcı beklentisi ile alıcı analizinin farklılaştığı noktalar belirlenebilir. Satın alma sözleşmesindeki fiyat düzeltmeleri, garantiler ve ödeme planı değerleme sonucuyla tutarlı kurgulanmalıdır.
24. Şirket satın alma değerleme teklifi nasıl alınır?
Hedef şirketin faaliyet alanını, yaklaşık büyüklüğünü, alınacak pay oranını, işlemin aşamasını ve raporun kullanım amacını paylaşın. Gizlilik çerçevesi ve veri erişimi belirlendikten sonra kapsam, teslimatlar ve çalışma takvimi için teklif oluşturulabilir.
Hedef şirketin faaliyet alanını, yaklaşık büyüklüğünü ve satın alma planınızı paylaşın; bağımsız değerleme kapsamını birlikte belirleyelim.
Sık Sorulan Sorular
Satın alacağım şirketin değeri nasıl belirlenir?
İNA ve uygun emsal çarpanlarıyla işletme değeri tahmin edilir; net borç, işletme sermayesi ve diğer işlem düzeltmeleriyle hisse değerine ulaşılır.
Şirket satın alırken değerleme raporu zorunlu mudur?
Her özel satın alma işlemi için genel bir zorunluluk yoktur; işlem türü, mevzuat ve finansman sağlayıcılarının koşulları ayrıca incelenmelidir.
FAVÖK çarpanı kaç olmalıdır?
Evrensel bir çarpan yoktur. Sektör, büyüme, risk, ölçek, muhasebe uyumu ve karşılaştırılabilir işlemler üzerinden belirlenir.
Finansal due diligence ile değerleme aynı mıdır?
Hayır. Durum tespiti finansal verileri ve riskleri doğrular; değerleme ekonomik değer tahminine odaklanır.
Şirketin bankadaki nakdi satın alma bedeline eklenir mi?
İşlemde kullanılan nakit ve net borç tanımına göre değerlendirilir; kısıtlı nakit ve olağan işletme sermayesi dikkate alınmalıdır.
Hisse devri ile varlık devri aynı mıdır?
Hayır. Devredilen hak ve yükümlülükler, vergisel ve hukuki sonuçlar farklılaşır.
Satın alma fiyatı kapanışta değişebilir mi?
Evet. Sözleşmede net borç, işletme sermayesi veya başka kapanış düzeltmeleri kararlaştırılmışsa değişebilir.
Şirket satın alma değerleme teklifi nasıl alınır?
Hedef şirketin sektörünü, büyüklüğünü, satın alınacak pay oranını ve işlem aşamasını /iletisim üzerinden paylaşabilirsiniz.
İlgili Yazılar
Hedef şirketin faaliyet alanını, yaklaşık büyüklüğünü ve satın alma planınızı paylaşın; bağımsız değerleme kapsamını birlikte belirleyelim.