
Sermaye Artırımında Şirket Değerlemesi Nasıl Yapılır? Yeni Ortaklık Payı Nasıl Hesaplanır?
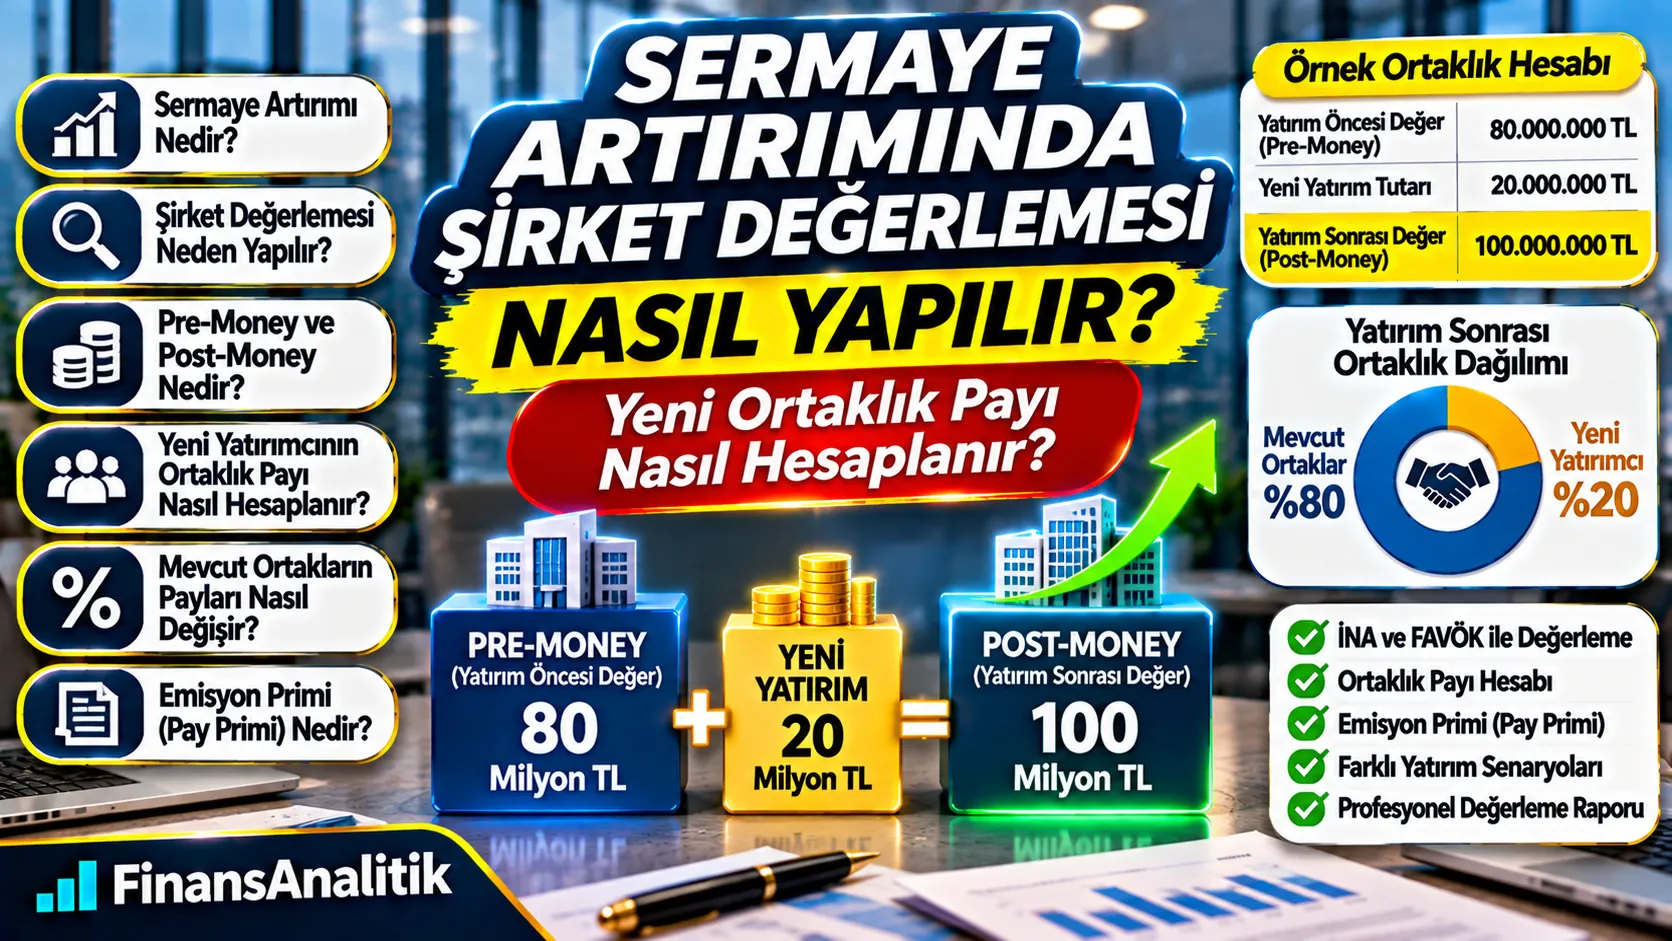
Şirketinize yatırımcı alacaksınız ama yüzde kaç hisse vermeniz gerektiğinden emin değil misiniz? Sermaye artırımında doğru başlangıç, şirketin yatırım öncesi piyasa değerini belirlemek ve yeni yatırımın ortaklık yapısına etkisini hesaplamaktır. Bu rehberde pre-money, post-money, pay primi, seyrelme ve farklı yatırım senaryolarını örneklerle açıklıyoruz.
Yeni Yatırımcı Almadan Önce Şirketinizin Değerini Belirleyin
Yatırım öncesi piyasa değeri, yatırım tutarı ve ortaklık oranlarını tutarlı finansal analizlerle değerlendirelim.
30 Saniyede Özet
- Pre-money: yatırım öncesi hisse piyasa değeri.
- Post-money: basit senaryoda pre-money + şirkete giren yatırım.
- Yatırımcı payı: yatırım / post-money.
- Yeni pay ihracı mevcut ortakların yüzdesel payını seyreltir.
- Pay primi, opsiyon havuzu ve imtiyazlar ayrı değerlendirilir.
1. Sermaye artırımında şirket değerlemesi neden yapılır?
Şirket yeni pay ihraç ederek yatırımcıdan kaynak sağlayacaksa yatırımcının koyduğu para karşılığında alacağı ekonomik payın belirlenmesi gerekir. Değerleme, tarafların pazarlıkta kullanacağı yatırım öncesi piyasa değerini ortaya koyar. Bununla birlikte raporun amacı, işlem tarihi ve kullanılan varsayımlar açıkça tanımlanmalıdır.
2. Sermaye artırımı ile hisse satışı arasındaki fark nedir?
Sermaye artırımında yeni çıkarılan payların bedeli şirkete girer; mevcut ortakların pay oranları seyrelir. Mevcut pay satışında ise bedel çoğunlukla hisselerini satan ortağa ödenir, şirketin kasasına otomatik olarak nakit girişi olmaz. Karma işlemlerde hem birincil yatırım hem de ikincil pay satışı birlikte bulunabilir.
Sermaye artırımı
Yeni paylar ihraç edilir; ödeme şirkete girer ve mevcut ortakların pay oranları seyrelir.
Mevcut pay satışı
Mevcut bir ortak paylarını satar; ödeme çoğunlukla satıcı ortağa gider.
3. Pre-money (yatırım öncesi) şirket değeri nedir?
Pre-money, yeni yatırım tutarı şirkete girmeden önce mevcut payların ekonomik piyasa değeridir. 80 milyon TL pre-money değer üzerinden yapılacak 20 milyon TL yeni yatırım, başka düzeltme yoksa 100 milyon TL post-money değer yaratır. Nominal sermaye veya bilançodaki özkaynak tutarı pre-money ile aynı olmak zorunda değildir.
4. Post-money (yatırım sonrası) değer nasıl hesaplanır?
Basit nakit sermaye artırımında post-money değer, yatırım öncesi piyasa değeri ile şirkete giren yeni nakdin toplamıdır. Ancak borç dönüştürme, yatırım masrafları, eş zamanlı dağıtımlar, opsiyon havuzu ve farklı pay hakları bu basit ilişkiyi değiştirebilir.
5. Yeni yatırımcının ortaklık payı nasıl hesaplanır?
Yalnızca yeni pay ihracı ve aynı ekonomik haklara sahip paylar varsayımında yatırımcının payı, yatırım tutarının post-money değere bölünmesiyle bulunur. Bu oran şirketin mevcut pay sayısına değil, yatırım öncesi piyasa değerine ve yatırım tutarına bağlı ekonomik bir başlangıç hesabıdır.
Yeni yatırımcı payı = Yeni yatırım / Post-money değer
Mevcut ortakların toplam payı = Pre-money / Post-money
6. 80 milyon TL değer ve 20 milyon TL yatırım örneği
Bir şirketin yatırım öncesi piyasa değerinin 80 milyon TL, yeni yatırımcının şirkete koyacağı nakdin 20 milyon TL olduğunu varsayalım. Post-money değer 100 milyon TL; yeni yatırımcı payı %20 ve mevcut ortakların toplam payı %80 olur. Bu hesaplama imtiyazlı pay, ilave sermaye, opsiyon ve işlem maliyeti bulunmadığı varsayımıyla yapılmıştır.
| Gösterge | Varsayımsal tutar |
|---|---|
| Yatırım öncesi piyasa değeri (pre-money) | 80.000.000 TL |
| Şirkete giren yeni yatırım | 20.000.000 TL |
| Yatırım sonrası değer (post-money) | 100.000.000 TL |
| Yeni yatırımcı payı | %20 |
| Mevcut ortakların toplam payı | %80 |
7. Farklı yatırım tutarlarında ortaklık oranları nasıl değişir?
Aynı 80 milyon TL pre-money değer üzerinden 10, 20 ve 40 milyon TL yatırım alınması, sırasıyla yaklaşık %11,11, %20 ve %33,33 yatırımcı payına karşılık gelir. Dolayısıyla yalnızca yatırım tutarına bakmak doğru değildir; yatırımın hangi değer üzerinden yapıldığı belirleyicidir.
| Pre-money | Yeni yatırım | Post-money | Yatırımcı payı |
|---|---|---|---|
| 80 Mn TL | 10 Mn TL | 90 Mn TL | %11,11 |
| 80 Mn TL | 20 Mn TL | 100 Mn TL | %20,00 |
| 80 Mn TL | 40 Mn TL | 120 Mn TL | %33,33 |
8. Mevcut ortakların payları nasıl seyrelir?
Mevcut ortakların pay adedi aynı kalıp yeni pay ihraç edildiğinde, toplam pay sayısı arttığı için yüzdesel ortaklık oranları düşer. Örneğin işlem öncesinde %60 ve %40 pay sahibi iki ortak, %20 yeni yatırımcı payı oluştuğunda sırasıyla %48 ve %32 paya iner. Bu, pay adedi ve haklarının farklılaşmadığı basit bir örnektir.
| Ortak | Yatırım öncesi | Yatırım sonrası |
|---|---|---|
| Mevcut ortak A | %60 | %48 |
| Mevcut ortak B | %40 | %32 |
| Yeni yatırımcı | %0 | %20 |
| Toplam | %100 | %100 |
9. Pay başına piyasa değeri nasıl belirlenir?
Yatırım öncesi toplam piyasa değeri, aynı haklara sahip mevcut payların düzeltilmiş sayısına bölünerek pay başına ekonomik değer bulunabilir. Ancak farklı imtiyazlar, opsiyonlar, dönüştürülebilir araçlar ve tasfiye öncelikleri varsa pay gruplarının değerleri ayrı analiz edilmelidir.
10. Nominal sermaye ile şirketin piyasa değeri neden farklıdır?
Ticaret sicilindeki nominal sermaye, şirketin tescilli pay sermayesini gösterir; gelecekte yaratacağı nakit akışlarının bugünkü değerini göstermez. Bir şirketin nominal sermayesi 1 milyon TL iken piyasa değeri 80 milyon TL olabilir. Bu nedenle yeni yatırımın tamamını nominal sermaye artışı olarak değerlendirmek ekonomik fiyatlamayı yansıtmayabilir.
11. Emisyon primi (pay primi) nedir?
Payların nominal değerinin üzerinde ihraç edilmesi halinde nominal değeri aşan kısım pay primi olarak muhasebeleştirilebilir. Örneğin nominal değeri 1 TL olan yeni payın 10 TL bedelle ihraç edilmesi halinde, ilgili muhasebe ve hukuki koşullara göre 1 TL nominal sermaye ve 9 TL pay primi ayrımı söz konusu olabilir. Kesin uygulama için hukuk ve muhasebe incelemesi gerekir.
12. İndirgenmiş Nakit Akışları (İNA) yöntemi nasıl uygulanır?
İNA yönteminde gelir, faaliyet marjı, vergiler, yatırım harcamaları ve net işletme sermayesi gereksinimi projekte edilir. Şirketin serbest nakit akışları uygun iskonto oranıyla bugüne indirgenir. Firma değerinden finansal borç ve nakit gibi kalemlerle hisse piyasa değerine geçilir; yatırım öncesi değer bu çerçevede belirlenebilir.
Şirketinizin finansallarını, yatırım koşullarını ve hedeflenen ortaklık yapısını paylaşarak değerleme kapsamını netleştirebilirsiniz.
13. FAVÖK çarpanı yöntemi sermaye artırımında kullanılabilir mi?
Benzer halka açık şirketlerin veya uygun işlemlerin firma değeri/FAVÖK çarpanları yardımcı karşılaştırma sunabilir. Ancak büyüme, marj, borç, ölçek ve risk farklılıkları dikkate alınmalıdır. FAVÖK çarpanıyla elde edilen firma değeri doğrudan yatırım öncesi hisse piyasa değeri değildir.
14. Finansal borç ve nakit yatırım öncesi değeri nasıl etkiler?
Faaliyet değeri hesaplandığında, finansal borçlar ve nakit ile faaliyet dışı varlıklar gibi unsurların tutarlı düzeltmeleri yapılarak hisse piyasa değerine ulaşılır. Yatırımın mevcut borçların kapatılmasında kullanılacak olması ayrıca senaryo analizini gerektirebilir. Aynı nakit tutarının iki kez eklenmesinden kaçınılmalıdır.
15. Yatırımın şirkette kullanım amacı değerlemeyi etkiler mi?
Yeni sermaye üretim kapasitesi, teknoloji, pazarlama veya işletme sermayesi için kullanılabilir. Yatırım sonrası büyüme projeksiyonları bu kaynakla mümkün oluyorsa, yatırım öncesi şirketin kendi başına değeri ile yatırımın yaratacağı ilave değeri ayrıştırmak gerekir. Aksi halde yatırımcının getirdiği sermayenin faydası mevcut ortaklara peşinen atfedilebilir.
16. İmtiyazlı paylar ve yatırımcı hakları nasıl ele alınır?
Tasfiye önceliği, veto hakları, yönetim kurulu temsili, dönüşüm koşulları, sulanma karşıtı koruma ve temettü önceliği ekonomik değer dağılımını etkileyebilir. Aynı nominal pay oranı, farklı haklar nedeniyle aynı ekonomik değeri temsil etmeyebilir. Pay grubu bazında analiz gerekebilir.
17. Çalışan opsiyon havuzu ortaklık oranını nasıl değiştirir?
Yatırım öncesi veya sonrası oluşturulacak çalışan opsiyon havuzu, seyreltilmiş pay sayısını ve tarafların ekonomik paylarını değiştirir. Havuzun hangi aşamada oluşturulacağı term sheet içinde açıkça tanımlanmalıdır. Pre-money hesaplama ile fully diluted pay tablosu birbiriyle tutarlı olmalıdır.
18. Hem sermaye artırımı hem mevcut hisse satışı yapılırsa ne olur?
Bir yatırımcı 20 milyon TL yeni sermaye koyup ayrıca mevcut ortaktan 10 milyon TL tutarında pay satın alabilir. İlk tutar şirketin nakdini artırırken ikinci tutar satış yapan ortağa gider. Toplam ödenen 30 milyon TL, tek başına şirkete giren yatırım tutarı değildir; pay oranı iki işlemin birlikte etkisiyle hesaplanır.
19. Değerleme ve yatırım tutarı için senaryo analizi nasıl yapılır?
Düşük, baz ve yüksek büyüme senaryoları kullanılarak pre-money değer aralığı oluşturulabilir. Aynı yatırım tutarı için her senaryoda farklı yatırımcı payı hesaplanır. Bu yaklaşım, görüşmelerde belirsizliğin fiyat ve ortaklık oranına etkisini görünür kılar.
20. Sermaye artırımının muhasebe ve vergi boyutu neden ayrıdır?
Finansal değerleme yatırım fiyatlamasına destek verir; sermaye artırımının ticaret hukuku, tescil, vergi ve muhasebe gerekliliklerinin yerine geçtiği anlamına gelmez. Pay primi, nakdi ve ayni sermaye, şirket türü ve işlem yapısı için ilgili uzmanların incelemesi gerekir.
21. Sermaye artırımı değerlemesi için hangi belgeler gerekir?
Son üç ila beş yılın finansal tabloları, güncel mizan, borç ve nakit dökümü, mevcut ortaklık ve pay grupları, yatırım planı, bütçe, büyüme projeksiyonları, önemli sözleşmeler, yatırımcı teklifleri ve varsa term sheet başlangıç için gereklidir.
Şirketinizin finansallarını, yatırım koşullarını ve hedeflenen ortaklık yapısını paylaşarak değerleme kapsamını netleştirebilirsiniz.
22. Sermaye artırımı değerleme raporunda neler bulunur?
Değerleme tarihi ve amacı, şirket tanıtımı, finansal analiz, normalizasyonlar, İNA ve emsal çalışmaları, borç-nakit köprüsü, pre-money değer aralığı, yatırım tutarına göre post-money ve pay oranları, duyarlılık analizi, varsayımlar ve sınırlamalar raporda yer almalıdır.
23. Sermaye artırımında sık yapılan hesaplama hataları nelerdir?
Nominal sermayeyi piyasa değeri sanmak, mevcut pay satışı ile yeni yatırımı karıştırmak, firma değerini hisse değeri olarak kullanmak, opsiyon havuzunu ihmal etmek, yatırımın büyüme etkisini iki kez saymak ve farklı pay haklarını eşit varsaymak yaygın hatalardır.
24. Profesyonel değerleme süreci nasıl ilerler?
Önce yatırımın yapısı ve işlem kapsamı belirlenir. Ardından finansal veriler incelenir, nakit akışları ve sermaye yapısı analiz edilir, değerleme yöntemleri uygulanır ve pay tablosu hazırlanır. Taslak raporun varsayımları şirket yönetimiyle doğrulanarak nihai rapor sunulur.
25. Sermaye artırımı için değerleme teklifi nasıl alınır?
Şirketinizin faaliyet alanını, yaklaşık ciro ve kârlılığını, planlanan yatırım tutarını, mevcut ortaklık yapısını ve yatırım takvimini paylaşmanız ön görüşme için yeterli olabilir. Çalışmanın kapsamı ve teslim süresi, verilerin erişilebilirliğine ve pay haklarının karmaşıklığına göre belirlenir.
Şirketinizin finansallarını, yatırım koşullarını ve hedeflenen ortaklık yapısını paylaşarak değerleme kapsamını netleştirebilirsiniz.
Sık Sorulan Sorular
Sermaye artırımında şirket değerlemesi zorunlu mudur?
İşlemin türüne ve uygulanacak mevzuata göre gereklilikler değişebilir. Bağımsız değerleme, yatırım fiyatlamasını destekler; hukuki zorunluluklar ayrıca incelenmelidir.
Pre-money ve post-money arasındaki fark nedir?
Pre-money yatırım öncesi hisse piyasa değeridir. Basit nakit sermaye artırımında post-money, pre-money ile şirkete giren yatırımın toplamıdır.
20 milyon TL yatırım yapan kişi yüzde kaç ortak olur?
80 milyon TL pre-money değer varsayımında ve ek düzeltme yoksa yatırımcının post-money payı %20 olur.
Sermaye artırımı mevcut ortakların payını azaltır mı?
Yeni pay ihracı mevcut ortakların yüzdesel payını azaltabilir. Ekonomik değerleri ise şirketin yatırım sonrası değerine ve koşullara bağlıdır.
Hisse satışı ile sermaye artırımı aynı mıdır?
Hayır. Sermaye artırımında ödeme şirkete, mevcut pay satışında ise genellikle satış yapan ortağa gider.
Pay primi neden kullanılır?
Payın ihraç bedelinin nominal değerini aşan kısmı pay primi olarak ele alınabilir; uygulama hukuki ve muhasebesel koşullara tabidir.
Yatırımcıya verilen yüzde her zaman ekonomik payı gösterir mi?
İmtiyazlar, tasfiye önceliği ve opsiyonlar varsa nominal ortaklık oranı ile ekonomik hakların değeri farklılaşabilir.
Değerleme raporu için hangi bilgiler gereklidir?
Finansal tablolar, borç-nakit bilgileri, iş planı, yatırım tutarı, mevcut pay tablosu ve yatırım koşulları başlangıç için gereklidir.
İlgili Yazılar
Sermaye Artırımı Öncesi Piyasa Değeri Raporu
Yatırım öncesi değer, yeni sermaye ve ortaklık payı hesaplamaları için profesyonel destek alın.