
Borçlu Şirketin Değeri Nasıl Hesaplanır? Şirket Borçları Satış Fiyatını Nasıl Etkiler?
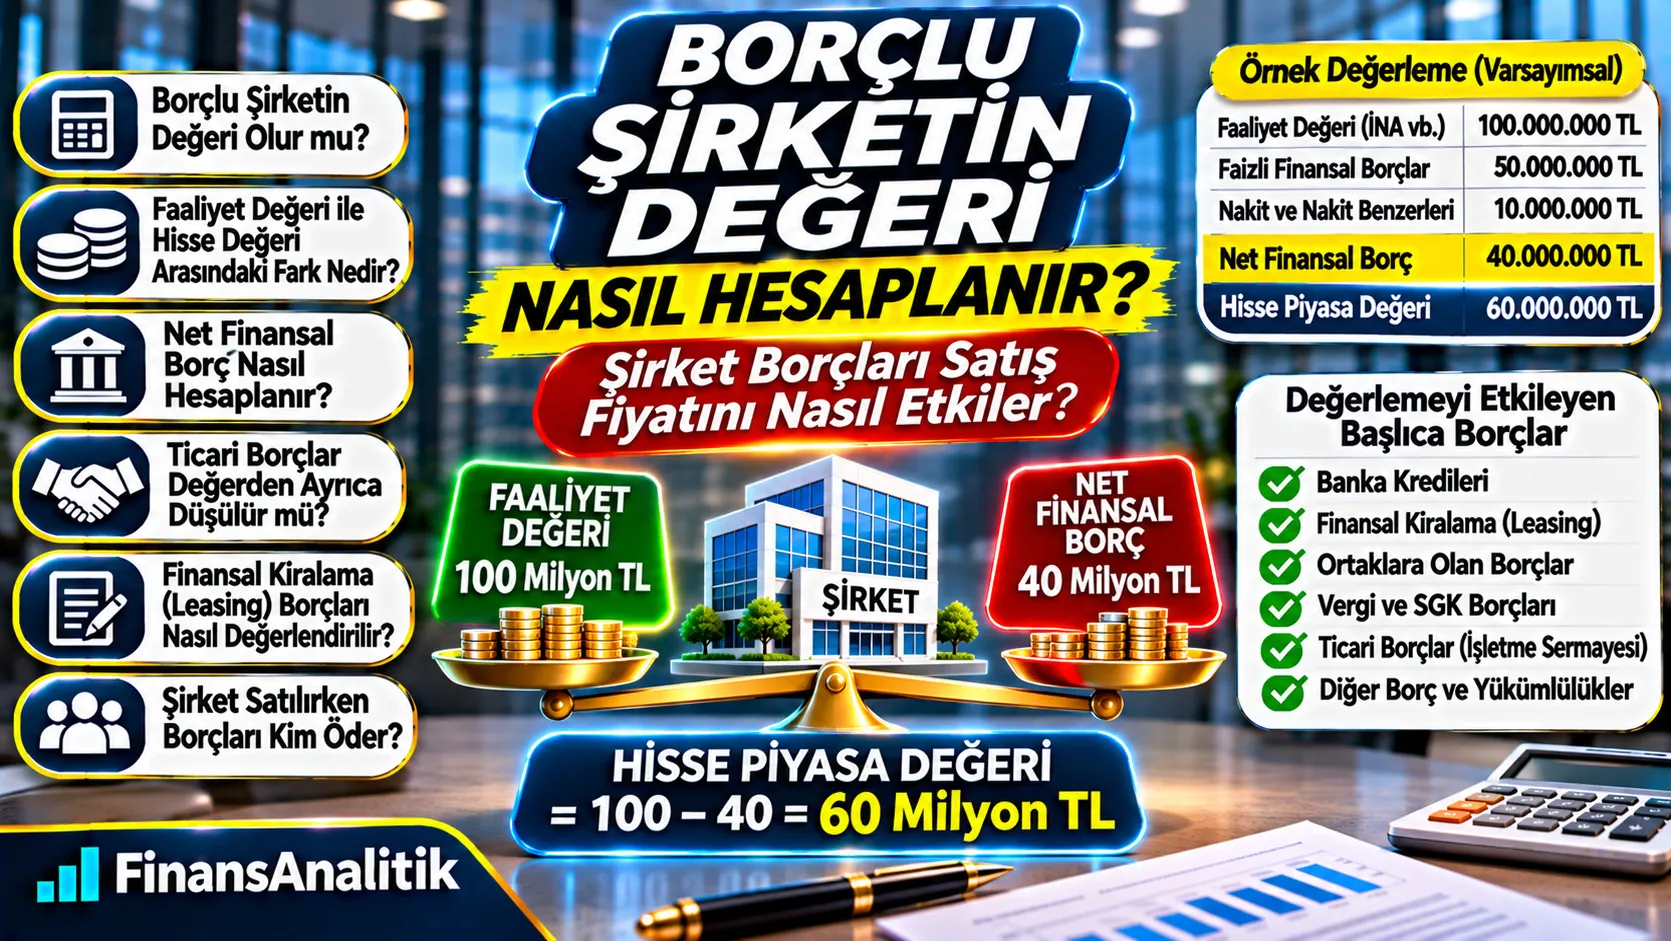
Şirketinizi satmak istiyorsunuz ancak banka kredileriniz veya diğer borçlarınız mı var? Borçlu bir şirketin piyasa değerini hesaplamak için önce faaliyet değeri, sonra finansal borçlar ve diğer düzeltmeler değerlendirilir. Bu rehberde net finansal borcu, ticari borçların neden iki kez düşülmemesi gerektiğini ve örnek satış fiyatı hesabını inceliyoruz.
Borçlar Dahil Şirketinizin Gerçek Ekonomik Değerini Öğrenin
Şirket satışı, hisse devri veya yatırımcı görüşmeleri öncesinde faaliyet değeri ve hisse piyasa değeri arasındaki farkı profesyonel olarak analiz ediyoruz.
30 Saniyede Özet
- Faaliyet değeri ile hisse piyasa değeri farklı kavramlardır.
- Net finansal borç, uygun finansal borçlardan serbest nakdin çıkarılmasıyla hesaplanır.
- Normal ticari borçlar işletme sermayesinde yer alıyorsa ikinci kez düşülmemelidir.
- Ortak kredileri, leasing ve bloke nakit ayrıca analiz edilmelidir.
- Satış sözleşmesindeki net borç ve işletme sermayesi tanımları önemlidir.
1. Borçlu bir şirketin değeri olabilir mi?
Evet. Bir şirketin banka kredisi, leasing yükümlülüğü veya ticari borcu bulunması, faaliyetlerinin ekonomik değerinin olmadığı anlamına gelmez. Önemli olan faaliyetlerin gelecekte yaratacağı nakit, yükümlülüklerin niteliği, vadesi ve şirketin bunları karşılama kapasitesidir. Borçlar, şirketin faaliyet değeri ile hissedarlarına kalan değerin farklılaşmasına neden olabilir.
2. Borçlu şirket neden değerleme yaptırır?
Şirket satışı, hisse devri, yatırımcı girişi, ortaklıktan çıkış, borç yeniden yapılandırması ve finansman görüşmelerinde işletmenin faaliyet değeri ile hisselerin piyasa değeri ayrı ayrı belirlenebilir. İşlem kapsamı, değerleme tarihi ve borcun kimin üzerinde kalacağı başlangıçta tanımlanmalıdır.
3. Faaliyet değeri (enterprise value) nedir?
Faaliyet değeri, şirketin esas faaliyetlerinden beklenen nakit akışlarına dayalı, finansman kaynaklarından bağımsız ekonomik değerdir. İNA yönteminde işletmeye serbest nakit akışları (FCFF), bu nakit akışlarının riskine uygun ağırlıklı ortalama sermaye maliyetiyle (WACC) indirgenir. Kullanılan nakit akışı tanımı ile iskonto oranının uyumlu olması gerekir.
4. Hisse piyasa değeri nasıl hesaplanır?
Hisse piyasa değeri, faaliyet değerinden uygun net finansal borç ve borç benzeri kalemlerin çıkarılması; faaliyet dışı varlıklar, nakit ve işlem kapsamına özgü diğer düzeltmelerin dikkate alınmasıyla belirlenir. Bu köprü mekanik bir tek satırlık işlem değildir: her kalemin nakit akışında veya faaliyet değerinde zaten yer alıp almadığı kontrol edilmelidir.
5. Borçlu şirket için örnek değerleme hesabı
Örneğin borçlu bir şirketin faaliyet değeri 100 milyon TL, faizli finansal borcu 50 milyon TL ve faaliyet için gerekli olmayan nakit varlığı 10 milyon TL olsun. Net finansal borç 40 milyon TL; başka düzeltme olmadığı varsayımıyla hisse piyasa değeri 60 milyon TL olur.
| Gösterge | Varsayımsal tutar |
|---|---|
| Faaliyet değeri | 100.000.000 TL |
| Banka ve diğer faizli borçlar | 50.000.000 TL |
| Serbest nakit | 10.000.000 TL |
| Net finansal borç | 40.000.000 TL |
| Hisse piyasa değeri | 60.000.000 TL |
Hisse piyasa değeri = 100.000.000 − 40.000.000 = 60.000.000 TL
6. Net finansal borç nasıl hesaplanır?
En basit biçimiyle net finansal borç, faizli finansal borçlardan ilgili nakit ve nakit benzerlerinin çıkarılmasıdır. Ancak bloke nakit, sınırlı kullanımlı mevduat, işletme için zorunlu nakit, finansal kiralama ve borç benzeri yükümlülüklerin kapsamı sözleşmeye ve değerleme modeline göre ayrıca belirlenir.
7. Banka kredileri şirket değerini nasıl etkiler?
Kısa ve uzun vadeli banka kredilerinin anapara bakiyeleri, tahakkuk etmiş faizleri, para birimleri, faiz türleri, teminatları ve geri ödeme takvimleri incelenir. Kredinin muhasebe bakiyesi ile ekonomik değeri farklı olabilir. Değerleme tarihinde kullanılan borç tutarının dayanağı raporda belirtilmelidir.
8. Ticari borçlar ayrıca şirket değerinden düşülür mü?
Normal faaliyet döngüsündeki tedarikçi borçları çoğu zaman net işletme sermayesinin parçasıdır. İNA projeksiyonunda işletme sermayesi hareketleri üzerinden veya işlem kapanışındaki hedef işletme sermayesi düzeltmesinde zaten dikkate alınmışlarsa yeniden net finansal borca eklenmeleri çifte sayım yaratabilir. Olağan dışı, uzun vadeye yayılmış veya finansman niteliği kazanmış ticari borçlar ayrıca incelenir.
9. Ortaklara olan borçlar nasıl değerlendirilir?
Şirketin ortaklara olan borçları ekonomik özüne göre değerlendirilir: geri ödenmesi beklenen bir ortak kredisi, sermaye benzeri ve geri ödemesi koşullu destekten farklıdır. Ortak borçlarının satışta kapatılması, devralınması veya sermayeye dönüştürülmesi nihai hisse fiyatını ve işlemden elde edilen toplam tahsilatı değiştirebilir.
10. Finansal kiralama ve TFRS 16 borçları nasıl ele alınır?
Kiralama yükümlülükleri ile kira giderlerinin FAVÖK ve serbest nakit akışına yansıtılma biçimi tutarlı olmalıdır. TFRS 16 sonrası raporlanan FAVÖK, kira giderinin muhasebe sınıflaması nedeniyle daha yüksek görünebilir. Aynı kiralama ekonomik yükünün hem nakit akışında hem borç köprüsünde mükerrer dikkate alınmaması gerekir.
11. Vergi ve SGK borçları şirket satış fiyatını etkiler mi?
Vadesi geçmiş vergi ve sosyal güvenlik yükümlülükleri, cezalar, faizler ve taksitlendirme anlaşmaları işlem açısından önemli olabilir. Olağan dönemsel tahakkuklar ile gecikmiş veya olağan dışı yükümlülükler ayrıştırılır. İşlem sözleşmesinde hangi borçların satıcıya ait olduğu açıkça düzenlenmelidir.
12. Kefalet, rehin ve teminatlar neden önemlidir?
Şirket varlıkları üzerinde rehin bulunması veya ortakların şahsi kefalet vermesi, borcun tutarından ayrı bir işlem riski yaratır. Teminatların serbest bırakılma koşulları, kredi sözleşmelerindeki kontrol değişikliği hükümleri ve olası erken ödeme maliyetleri incelenmelidir.
13. İNA yöntemi borçlu şirketlerde nasıl uygulanır?
Satış, faaliyet marjı, vergi, yatırım harcamaları ve net işletme sermayesi üzerinden FCFF hesaplanır. Bu akışlara faiz ve kredi anapara geri ödemesi doğrudan düşülmez; finansman etkisi WACC ve faaliyet değerinden hisse değerine geçişte ele alınır. Özkaynağa serbest nakit akışı (FCFE) kullanılıyorsa borçlanma ve geri ödeme ayrı modellenir ve özkaynak maliyetiyle iskonto edilir.
14. FAVÖK çarpanıyla borçlu şirket nasıl değerlenir?
Uygun emsal şirketlerden seçilen EV/FAVÖK çarpanı normalize FAVÖK ile çarpılarak faaliyet değeri tahmin edilebilir. Sonra net finansal borç ve diğer köprü kalemleri uygulanır. Emsal FAVÖK tanımı, kiralama muhasebesi, büyüme, marj, borç riski ve tek seferlik giderler karşılaştırılabilir olmalıdır.
15. Net işletme sermayesi ve ticari borç ilişkisi nedir?
Stok, ticari alacak ve ticari borç gibi faaliyet kalemleri net işletme sermayesini oluşturur. İşletme sermayesi artışı serbest nakit akışını azaltabilir; ticari borç artışı ise geçici finansman sağlayabilir. Satış işlemlerinde normalleştirilmiş hedef işletme sermayesi ve kapanış bakiyesi arasındaki fark için fiyat düzeltmesi yapılabilir.
16. Şirket kasasındaki tüm para borçtan düşülür mü?
Her zaman değil. İşletmenin günlük faaliyetleri için zorunlu nakit, bloke mevduat, müşteriye ait tutarlar ve serbestçe dağıtılamayan fonlar analiz edilir. Nakit fazlasının hangi kısmının borç köprüsünde değerlendirileceği ve hangisinin işletme faaliyetlerinin sürmesi için gerekli olduğu raporda açıklanmalıdır.
17. Şirket satılırken borçları kim öder?
Hisse satışında tüzel kişilik ve borçlar kural olarak şirket bünyesinde kalır; ancak fiyat net borca göre ayarlanabilir, bazı kredilerin kapanışta ödenmesi gerekebilir. Varlık veya işletme devrinde borçların geçişi farklı hukuki sonuçlar doğurabilir. Satış bedelini yorumlarken hisse bedeli, borç kapama tutarı ve satıcının eline geçen net nakit birbirinden ayrılmalıdır.
18. Borç faaliyet değerinden büyükse şirket satılabilir mi?
Borçların faaliyet değerini aşması, basit özkaynak köprüsünde sıfırın altında sonuç verebilir; ancak hisseler için otomatik olarak negatif satış fiyatı belirlenmez. Yeniden yapılandırma, sermaye enjeksiyonu, borç indirimi, stratejik sinerji ve koşullu ödemeler gibi alternatif işlem yapıları değerlendirilebilir. Alacaklıların hakları ve ödeme gücü kritik önemdedir.
19. Borç yapılandırması değerlemeyi nasıl değiştirir?
Vade uzatımı, faiz indirimi, borcun sermayeye dönüşümü veya anapara indirimi finansal risk ve hissedarlara kalan değeri etkileyebilir. Yapılandırmanın kesinleşmiş olup olmadığı, koşulları, ilave teminatları ve vergi etkileri senaryolarla değerlendirilir. Henüz onaylanmamış bir anlaşma gerçekleşmiş gibi kabul edilmemelidir.
20. Döviz borçları ve kur riski nasıl ele alınır?
Döviz cinsinden borçların TL karşılığı, nakit akışlarının para birimi ve kur riski birlikte değerlendirilir. TL nakit akışları ile döviz iskonto oranlarını doğrudan eşleştirmek tutarsızlık yaratır. Döviz açık pozisyonu, kur duyarlılığı ve doğal korunma olanakları analiz edilir.
21. Borçlu şirketin faaliyet değeri ile satış fiyatı neden farklı olabilir?
Satış fiyatı yalnızca değerleme sonucu değildir. Hedef işletme sermayesi, kapanıştaki net borç, hukuki riskler, vergi, teminatlar, işlem giderleri, satıcı garantileri, earn-out ve alıcıya özgü sinerjiler fiyatı değiştirebilir. Raporun hangi değer standardını ve hangi işlem varsayımlarını kullandığı belirtilmelidir.
22. Borçlu şirket değerlemesinde en sık yapılan hatalar
Ticari borçları iki kez düşmek, bloke nakdi serbest nakit saymak, ortak borçlarını göz ardı etmek, TFRS 16 etkisini tutarsız ele almak, finansal borç bakiyesini yanlış tarihten almak ve işletme sermayesi düzeltmesini unutmak sık rastlanan hatalardır. İşlem kapsamı ile hesaplama kapsamı tutarlı olmalıdır.
23. Borçlu şirket değerlemesi için hangi belgeler gerekir?
Son üç ila beş yıllık mali tablolar, güncel mizan, kredi ve leasing sözleşmeleri, banka borç teyitleri, faiz ve vade tabloları, ortaklara borç/alacak dökümleri, vergi-SGK yükümlülükleri, teminatlar, bloke mevduatlar, stok-alacak-borç yaşlandırmaları, bütçe ve yatırım planları istenir.
Şirketinizin faaliyetlerini, finansal borçlarını ve işlem koşullarını birlikte inceleyelim.
24. Profesyonel borçlu şirket değerleme raporunda neler bulunur?
Rapor; değerleme amacı, tarih, faaliyet ve hisse değeri ayrımı, finansal analiz, normalize FAVÖK, İNA varsayımları, emsaller, net borç mutabakatı, işletme sermayesi, kira yükümlülükleri, senaryolar, hassasiyetler ve sınırlayıcı koşulları içermelidir.
25. Borçlu şirket için değerleme teklifi nasıl alınır?
Şirketin sektörü, satış veya ortaklık amacı, finansal borçların yaklaşık büyüklüğü ve mevcut mali tablolar paylaşılır. FinansAnalitik, değerleme kapsamını belirleyerek faaliyet değeri ve hisse piyasa değeri arasındaki ilişkiyi açıklayan profesyonel bir çalışma sunabilir.
Şirketinizin faaliyetlerini, finansal borçlarını ve işlem koşullarını birlikte inceleyelim.
Sık Sorulan Sorular
Borçlu şirket satılabilir mi?
Evet. Satış bedeli, borçların işlemde nasıl ele alındığına ve faaliyetlerin ekonomik değerine bağlıdır.
Şirketin banka kredisi satış fiyatından düşülür mü?
Hisse değerine ulaşırken uygun net finansal borç genellikle dikkate alınır; sözleşme ve işlem kapsamı önemlidir.
Ticari borçlar net finansal borca dahil edilir mi?
Normal işletme sermayesinde yer alan ticari borçlar genellikle ayrıca düşülmez; borç benzeri istisnalar incelenir.
Ortaklara borçlar şirket değerini azaltır mı?
Geri ödenebilir ortak kredileri hisse değerini etkileyebilir; sermaye benzeri destekler farklı değerlendirilir.
Şirketin kasasındaki nakit borçtan düşülür mü?
Serbest kullanılabilir nakit dikkate alınabilir; bloke ve operasyon için gerekli nakit ayrıştırılmalıdır.
Borcu şirket değerinden fazla olan şirketin hissesi değerli olabilir mi?
Bazı yeniden yapılandırma veya stratejik işlem senaryolarında olabilir; otomatik bir sonuç yoktur.
Leasing borçları değerlemeye dahil edilir mi?
Evet, ancak nakit akışı, FAVÖK ve kira yükümlülüğü yaklaşımı arasında tutarlılık gerekir.
Borçlu şirket için hangi değerleme yöntemi kullanılır?
İNA, uygun piyasa çarpanları ve gerekli durumlarda varlık yaklaşımı birlikte değerlendirilebilir.
İlgili Değerleme Rehberleri
Şirketinizin Borçlar Sonrası Hisse Değerini Öğrenin
Bağımsız şirket değerleme hizmetimiz hakkında bilgi almak için bizimle iletişime geçin.