
Şube Bazında Şirket Değerlemesi Nasıl Yapılır? Tek Bir Şubenin Piyasa Değeri Nasıl Hesaplanır?
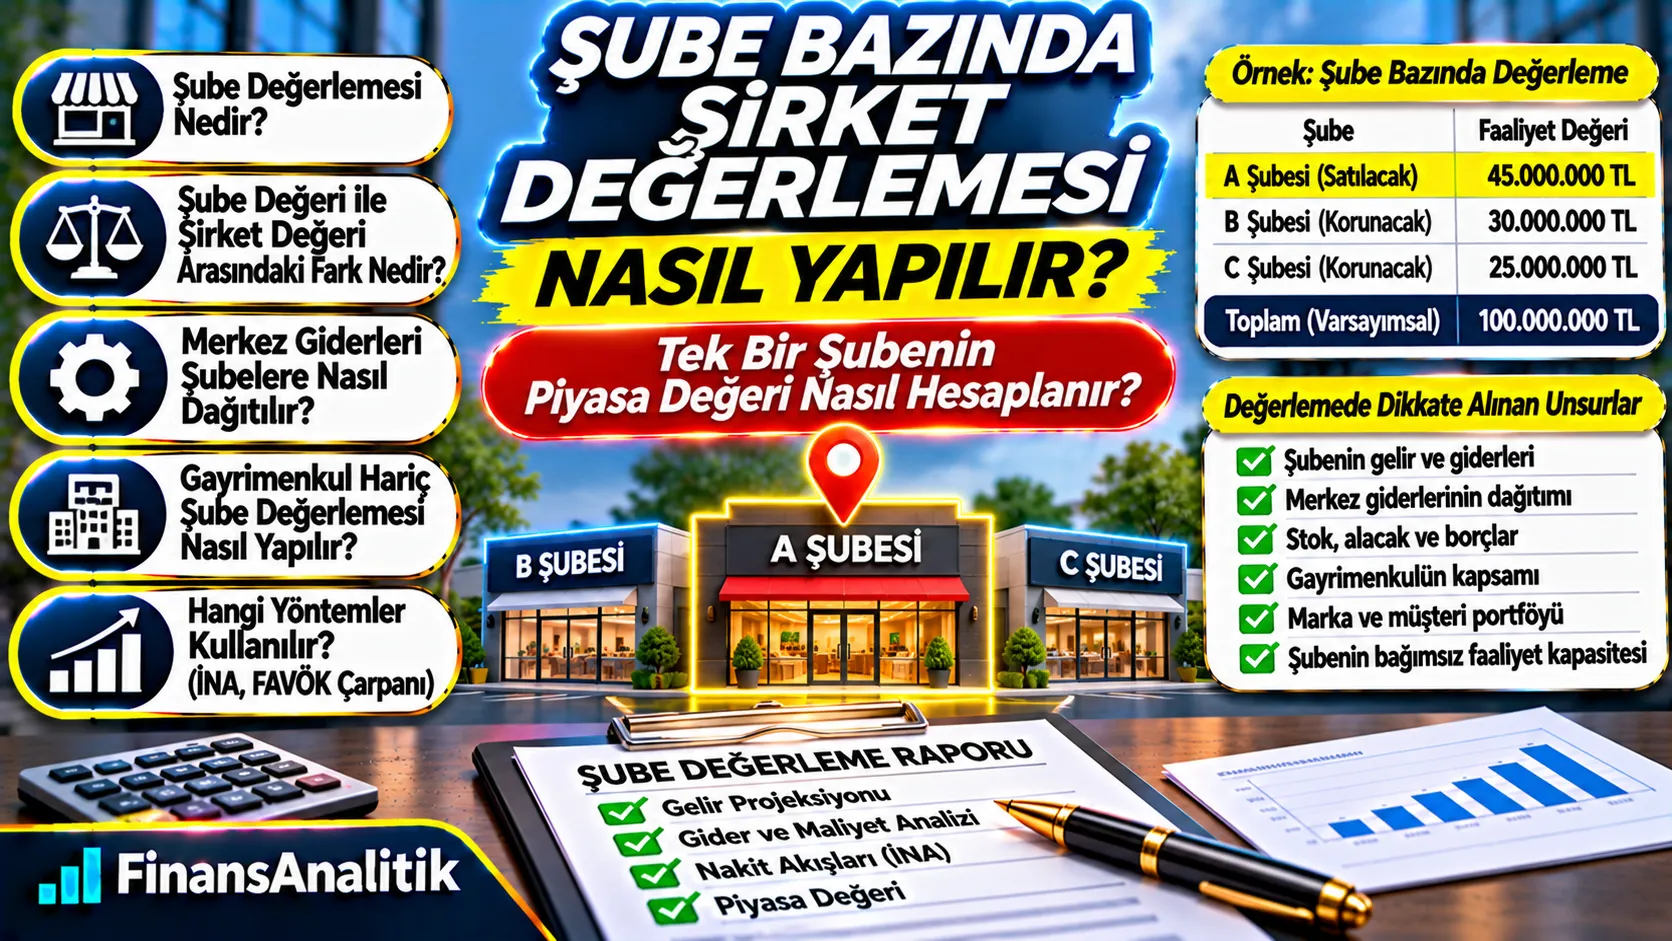
Şirketimin tamamını değil, yalnızca bir şubesini satmak istiyorum. Bu şubenin değeri nasıl hesaplanır? Şube bazında değerleme, şubenin gelirlerini ve giderlerini ayırmakla başlar; merkezden bağımsız çalışmanın maliyetleri ve devir kapsamı netleştirilmeden güvenilir bir piyasa değeri hesaplanamaz.
Şubenizin Piyasa Değerini Öğrenin
Tek şube satışı, bayi devri, yatırımcı girişi veya gayrimenkul hariç faaliyet değerlemesi için kapsamınıza uygun finansal analiz.
30 Saniyede Özet
- Şubenin değeri toplam şirket değerinin ciro payı değildir.
- Merkez giderleri ve bağımsız işletme maliyetleri ayrıştırılır.
- Gayrimenkul devredilmiyorsa uygun kira gideri modele eklenir.
- İNA ve uygun FAVÖK çarpanlarıyla faaliyet değeri analiz edilir.
- Stok, borç, nakit ve sözleşmelerin devri nihai işlem bedelini etkiler.
1. Şube bazında şirket değerlemesi nedir?
Şube bazında değerleme, bir şirketin belirli bir lokasyonda veya tanımlı faaliyet alanında yürüttüğü işin ekonomik değerinin, şirketin diğer faaliyetlerinden ayrıştırılarak hesaplanmasıdır. Amaç yalnızca şubeye ait demirbaşları toplamak değildir; şubenin sürdürülebilir gelir üretme kapasitesini, nakit akışlarını ve risklerini analiz etmektir. Değerleme konusu, şube hissesi değil, şube faaliyetinin veya devredilecek iş paketinin piyasa değeri olabilir.
2. Değerlenen şey tam olarak nedir?
Şubenin faaliyetleri, stokları, makine ve ekipmanları, personel ilişkileri, müşteri portföyü, kira sözleşmesi, ruhsatları, marka kullanım hakları ve ticari sözleşmeleri ayrı bir kapsam tablosunda tanımlanmalıdır. Tüzel kişiliğe ait varlıkların şubeye tahsis edilmiş olması, bunların otomatik olarak devredileceği anlamına gelmez. Alıcıya geçmeyen unsurların ekonomik etkisi ayrıca modellenir.
3. Şube değeri ile şirket değeri arasındaki fark
Şirketin toplam değeri, şube değerlerinin basit toplamına her zaman eşit değildir. Merkez yönetimi, ortak marka, satın alma gücü, çapraz satışlar, grup içi işlemler, finansman ve ölçek ekonomileri şubelerin ayrı ayrı değerleri ile bütünün değeri arasında fark yaratabilir. Bu nedenle toplam cirodaki paya göre şube değeri dağıtmak tek başına güvenilir bir yöntem değildir.
4. Şube bazında değerleme hangi durumlarda gerekir?
Bir şubenin üçüncü kişiye satılması, mevcut ortağın belirli bir lokasyondan çıkması, franchise veya bayi devri, yatırımcının tek şubeye ortak olması, performansı düşük şubenin kapatılması ve şirket içi yeniden yapılanma sık görülen kullanım alanlarıdır. Satış fiyatı, vergi, izin ve sözleşme sonuçları ayrıca incelenmelidir.
5. Şubeye ait gelirlerin ayrıştırılması
Şube satış faturaları, POS tahsilatları, servis gelirleri, komisyonlar, abonelik gelirleri ve şube bazlı sözleşmeler ayrı toplanmalıdır. E-ticaret, merkezden kesilen faturalar ve şubeler arası yönlendirmelerde gelir, ekonomik olarak hangi şubenin faaliyetine aitse tutarlı kurallarla tahsis edilir. Bir defalık satışlar ve grup içi işlemler normalize edilir.
6. Şubeye ait doğrudan giderler
Şubeye özgü kira, personel, enerji, lojistik, bakım, pazarlama ve satış maliyetleri doğrudan eşleştirilir. İşletmenin merkez tarafından sağlanan hizmetleri ise ayrı ele alınır. Kapanış sonrası bağımsız işletme için doğacak ilave muhasebe, BT, insan kaynakları ve yönetim maliyetleri göz ardı edilmemelidir.
7. Merkez giderleri şubelere nasıl dağıtılır?
Merkez giderlerini yalnızca ciroya göre dağıtmak kimi zaman yanıltıcıdır. İnsan kaynakları giderleri çalışan sayısına, BT giderleri kullanıcı veya işlem sayısına, lojistik giderleri sevkiyat hacmine, yönetim giderleri ise fayda ve kaynak tüketimine göre dağıtılabilir. Şube bağımsız çalışacaksa tarihsel tahsis yerine alıcının üstleneceği gerçek sürdürülebilir gider düzeyi esas alınır.
| Merkez gideri | Olası dağıtım anahtarı | Kontrol |
|---|---|---|
| İnsan kaynakları | Çalışan sayısı / hizmet saati | Şubenin bağımsız ihtiyacı |
| Bilgi teknolojileri | Kullanıcı / işlem sayısı | Yeni lisans ve altyapı maliyeti |
| Lojistik | Sevkiyat / hacim | Alternatif tedarik maliyeti |
| Üst yönetim | İş yükü ve fayda analizi | Bağımsız yönetici maliyeti |
8. Şube FAVÖK’ünün normalizasyonu
Şubeye ait tek seferlik giderler, piyasa dışı grup içi ücretler, olağandışı kampanyalar, sahip yönetici ücretleri ve geçmiş dönem düzeltmeleri incelenir. Normalizasyonun amacı kârı keyfî biçimde yükseltmek değil, devam eden faaliyetin sürdürülebilir performansını bulmaktır. Her düzeltme belgeye ve gerekçeye dayanmalıdır.
9. Stoklar, alacaklar ve ticari borçlar
Şubenin stokları ve müşteri alacakları ile ilişkili tedarikçi borçları, net işletme sermayesi analizinde birlikte değerlendirilir. Özellikle otomotiv bayilerinde araç stokları ve kısa vadeli stok finansmanı büyük önem taşır. Stoklar devre konu değilse yeni işletmecinin gerekli açılış stokunu finanse etmesi ve nakit akışının buna göre düzeltilmesi gerekir. Finansal borçların faaliyet değeri ve hisse fiyatı uzlaştırmasında iki kez sayılmamasına dikkat edilir.
10. Gayrimenkul hariç şube değerlemesi
Şubenin faaliyet gösterdiği bina satıcıda kalabilir. Bu durumda bina değerini faaliyet değerinden mekanik olarak çıkarmak yerine, devralanın ödeyeceği emsal kira bedeli ve kira sözleşmesinin koşulları projeksiyona yansıtılır. Mülkiyet ve faaliyet ayrı değerlenebilir. Şubenin gayrimenkulü üçüncü kişiden kiralanıyorsa sözleşmenin devredilebilirliği ve kira artış koşulları da incelenir.
11. Marka, müşteri portföyü ve ticari sözleşmeler
Şube merkez markasını kullanıyorsa devir sonrası marka kullanım izni, franchise bedeli veya royalty ödemesi olup olmayacağı netleştirilir. Müşteri ilişkilerinin şubeye mi yoksa merkeze mi bağlı olduğu, verilerin ve sözleşmelerin aktarılabilirliği ve personelin devamlılığı tahminleri etkiler. Markanın ekonomik katkısı İNA nakit akışlarına zaten dahilse ayrıca marka değeri eklenerek mükerrer sayım yapılmamalıdır.
12. İNA yöntemiyle şube faaliyet değerinin hesaplanması
Şubeye ait tahmini faaliyet kârı, vergi, işletme sermayesi değişimi ve yatırım harcamaları dikkate alınarak operasyonel serbest nakit akışları oluşturulur. Nakit akışları şubenin riskine uygun iskonto oranıyla bugüne indirgenir; öngörü dönemi sonrası devam eden değer, sürdürülebilirlik varsayımlarıyla hesaplanır. Şubenin faaliyet değeri ile devredilecek varlık ve yükümlülüklerden kaynaklanan nihai işlem bedeli ayrı gösterilir.
Şubenin bağımsız faaliyet değerini, devir kapsamını ve işlem bedeli düzeltmelerini birlikte analiz edelim.
Değerleme Teklifi Al →13. FAVÖK çarpanı ile şube değerlemesi
Şubenin normalize FAVÖK’ü, faaliyet ölçeği, kârlılık, büyüme, kira muhasebesi, müşteri yoğunlaşması ve bağımsızlık riski bakımından karşılaştırılabilir işletmelerin uygun EV/FAVÖK çarpanıyla değerlendirilir. Borsada işlem gören büyük şirket çarpanını küçük ve tek lokasyonlu bir şubeye doğrudan uygulamak yanıltıcı olabilir. Çarpan yöntemi İNA sonucunu sınamak için kullanılabilir.
14. Örnek: Üç şubeli otomotiv şirketinin tek şubesinin değerlemesi
Varsayımsal bir şirketin A, B ve C şubeleri vardır. Her şube için ayrı İNA modeli kurulduğunu ve ortak giderler ile bağımsız işletme maliyetlerinin düzeltildiğini düşünelim. A şubesi 45 milyon TL, B şubesi 30 milyon TL ve C şubesi 25 milyon TL faaliyet değerine ulaşmıştır. Bu rakamlar yalnızca yöntem gösterimi içindir; toplamın 100 milyon TL olması grup değerinin kesinlikle 100 milyon TL olacağını göstermez. Grup sinerjileri, ortak varlıklar, merkez giderleri ve borçlar ayrıca uzlaştırılmalıdır.
| Şube | İNA ile örnek faaliyet değeri | İşlem |
|---|---|---|
| A Şubesi | 45.000.000 TL | Satışa konu |
| B Şubesi | 30.000.000 TL | Şirkette kalıyor |
| C Şubesi | 25.000.000 TL | Şirkette kalıyor |
| Basit toplam | 100.000.000 TL | Grup değeri için ayrıca uzlaştırma gerekir |
15. Örnek: A şubesinin serbest nakit akışı
A şubesinin yıllık 12 milyon TL normalize faaliyet kârı (FVÖK), %25 varsayımsal vergi oranı, 3 milyon TL amortisman, 4 milyon TL yatırım harcaması ve 2 milyon TL işletme sermayesi artışı olduğunu varsayalım. Basitleştirilmiş yıllık FCFF = 12 × (1−%25) + 3 − 4 − 2 = 6 milyon TL olur. Bu tutar şirket değeri değildir; gelecekteki yılların nakit akışları ve devam eden değer uygun iskonto oranıyla indirgenmelidir.
6 milyon TL = 12 × 0,75 + 3 − 4 − 2
16. Şube merkezden bağımsız faaliyet gösterebilir mi?
Merkez ERP sistemi, satın alma anlaşmaları, garanti ve servis ağı, marka, depo, finansman ve yönetici kadrosu olmadan şubenin aynı kârlılığı koruyacağı varsayılamaz. Alıcı için yeni yazılım, yönetim ekibi, tedarik anlaşmaları ve geçiş hizmetleri maliyeti doğabilir. Bağımsız işletme varsayımı, alıcıya özgü sinerjilerden ayrı olarak raporlanmalıdır.
17. Otomotiv bayileri ve servis şubelerinde değerleme
Otomotiv bayilerinde sıfır araç satışı, ikinci el, servis, yedek parça, finansman ve sigorta komisyonları farklı marj ve sermaye ihtiyaçlarına sahiptir. Marka temsilciliği ve bayi sözleşmesinin devredilebilirliği belirleyicidir. Araç stoklarının finansmanı, garanti yükümlülükleri, servis ekipmanları ve üretici performans hedefleri şube bazında incelenmelidir.
18. Restoran, perakende ve sigorta acentelerinde şube değerlemesi
Restoranlarda lokasyon, kira, personel devir hızı ve yemek platformu komisyonları; perakendede mağaza cirosu, stok dönüşü ve mağaza yatırımları; sigorta acentelerinde yenileme komisyonları, müşteri devamlılığı ve sözleşme hakları ön plana çıkar. Aynı metodoloji her sektörde aynı varsayımlarla kullanılmaz.
19. Şube devri ile hisse devri arasındaki fark
Bir şubenin devri çoğu zaman belirli varlıkların, sözleşmelerin ve faaliyetlerin devri şeklinde tasarlanır; şube kendi başına ayrı bir şirket payı olmayabilir. Hisse devrinde ise tüzel kişilik payları devredilir. Çalışanların, ruhsatların, kiraların, bayi haklarının ve vergi yükümlülüklerinin hukuki sonuçları için ayrıca uzman görüşü gerekir.
20. Değerleme sonucunu değiştiren başlıca riskler
Tek müşteriye bağımlılık, kira sözleşmesinin sona ermesi, bayi yetkisinin kaybı, şube müdürüne bağımlılık, yerel rekabet, geçici kâr marjları, yetersiz şube kayıtları ve ortak giderlerin hatalı dağıtımı değerleme sonucunu etkiler. Bu riskler yalnızca iskonto oranına yüklenmek yerine uygun olduğunda nakit akışı senaryolarında da somutlaştırılmalıdır.
21. Şube değerlemesi için gerekli belgeler
Şube bazında son üç ila beş yıllık gelir tabloları, aylık satış ve maliyet raporları, stok ve alacak yaşlandırmaları, personel listeleri, kira ve bayi sözleşmeleri, yatırım bütçeleri, sabit kıymet listesi, merkez gider dağıtım politikası ve yönetim tahminleri talep edilir. Şube bazında finansal tablo yoksa muhasebe kayıtlarından güvenilir bir ayrıştırma çalışması yapılması gerekebilir.
Şubenin bağımsız faaliyet değerini, devir kapsamını ve işlem bedeli düzeltmelerini birlikte analiz edelim.
Değerleme Teklifi Al →22. Şube değerleme raporunda neler bulunmalıdır?
Rapor, değerleme tarihi ve amacı, değerlenen şubenin sınırları, devredilen/devredilmeyen varlıklar, gelir-gider ayrıştırma yöntemi, merkez giderleri, nakit akışı tahminleri, iskonto oranı, senaryolar, işletme sermayesi, finansal borç uzlaştırması, önemli çekinceler ve ulaşılan piyasa değeri sonucunu açıkça sunmalıdır. Yönetim tahminlerinin doğrulanma düzeyi ayrıca belirtilmelidir.
23. Tek bir şubenin piyasa değeri için teklif alın
Şirketinizin tamamını satmadan yalnızca bir şubesinin piyasa değerini öğrenmek istiyorsanız, işlem kapsamına göre bağımsız bir faaliyet modeli hazırlanabilir. Şubenin gayrimenkulü, stokları, marka hakları ve borçları işlem kapsamında mı, önce bunu netleştirerek doğru değerleme yaklaşımını seçmek gerekir.
Sık Sorulan Sorular
Bir şirketin tek şubesi ayrı değerlenebilir mi?
Evet. Şubeye ait sürdürülebilir gelir, gider, yatırım ve işletme sermayesi verileri ayrıştırılarak faaliyet veya devir kapsamının piyasa değeri hesaplanabilir.
Şube değeri toplam şirket değerinin ciro payı mıdır?
Hayır. Kârlılık, yatırım ihtiyacı, risk, merkez giderleri ve sinerjiler farklı olduğundan ciro payı tek başına yeterli değildir.
Gayrimenkul şube değerine dahil olmak zorunda mı?
Hayır. Gayrimenkul işlem dışında kalabilir; ancak faaliyetlerin devamı için gerekli emsal kira gideri nakit akışlarında dikkate alınmalıdır.
Merkez giderleri şubeye nasıl dağıtılır?
Mümkün olduğunda hizmetten yararlanma ve maliyet sürücüleri esas alınır; bağımsız işletme halinde doğacak maliyetler ayrıca değerlendirilir.
Şube satılırken stoklar da devredilir mi?
Bu, işlem sözleşmesinin kapsamına bağlıdır. Devredilmiyorsa gerekli açılış stokunun finansmanı ayrıca modellenmelidir.
Şube için İNA mı FAVÖK çarpanı mı kullanılmalı?
Veri kalitesine ve iş modeline bağlıdır. İNA şubeye özgü nakit akışlarını değerlendirirken FAVÖK çarpanı uygun emsallerle kontrol sağlayabilir.
Şube değeri ile satış fiyatı aynı mıdır?
Her zaman değil. Değerleme varsayımlarına göre belirlenen piyasa değeri ile pazarlık, borç, nakit, stok ve kapanış düzeltmeleri sonrası işlem bedeli farklı olabilir.
Şube değerleme raporu için hangi kayıtlar gerekir?
Şube bazında satış ve giderler, merkez giderleri, sözleşmeler, personel, stok, alacaklar, yatırım planları ve geçmiş finansal kayıtlar gerekir.
İlgili Makaleler
Şirketinizin Tek Bir Şubesini Değerletin
Şubenizin piyasa değerini belirlemek için kapsamı ve finansal verileri birlikte değerlendirelim.
Teklif Al →