
Borçlar Hariç Şirket Değerlemesi Nasıl Yapılır? Borçsuz Şirket Satış Fiyatı Nasıl Belirlenir?
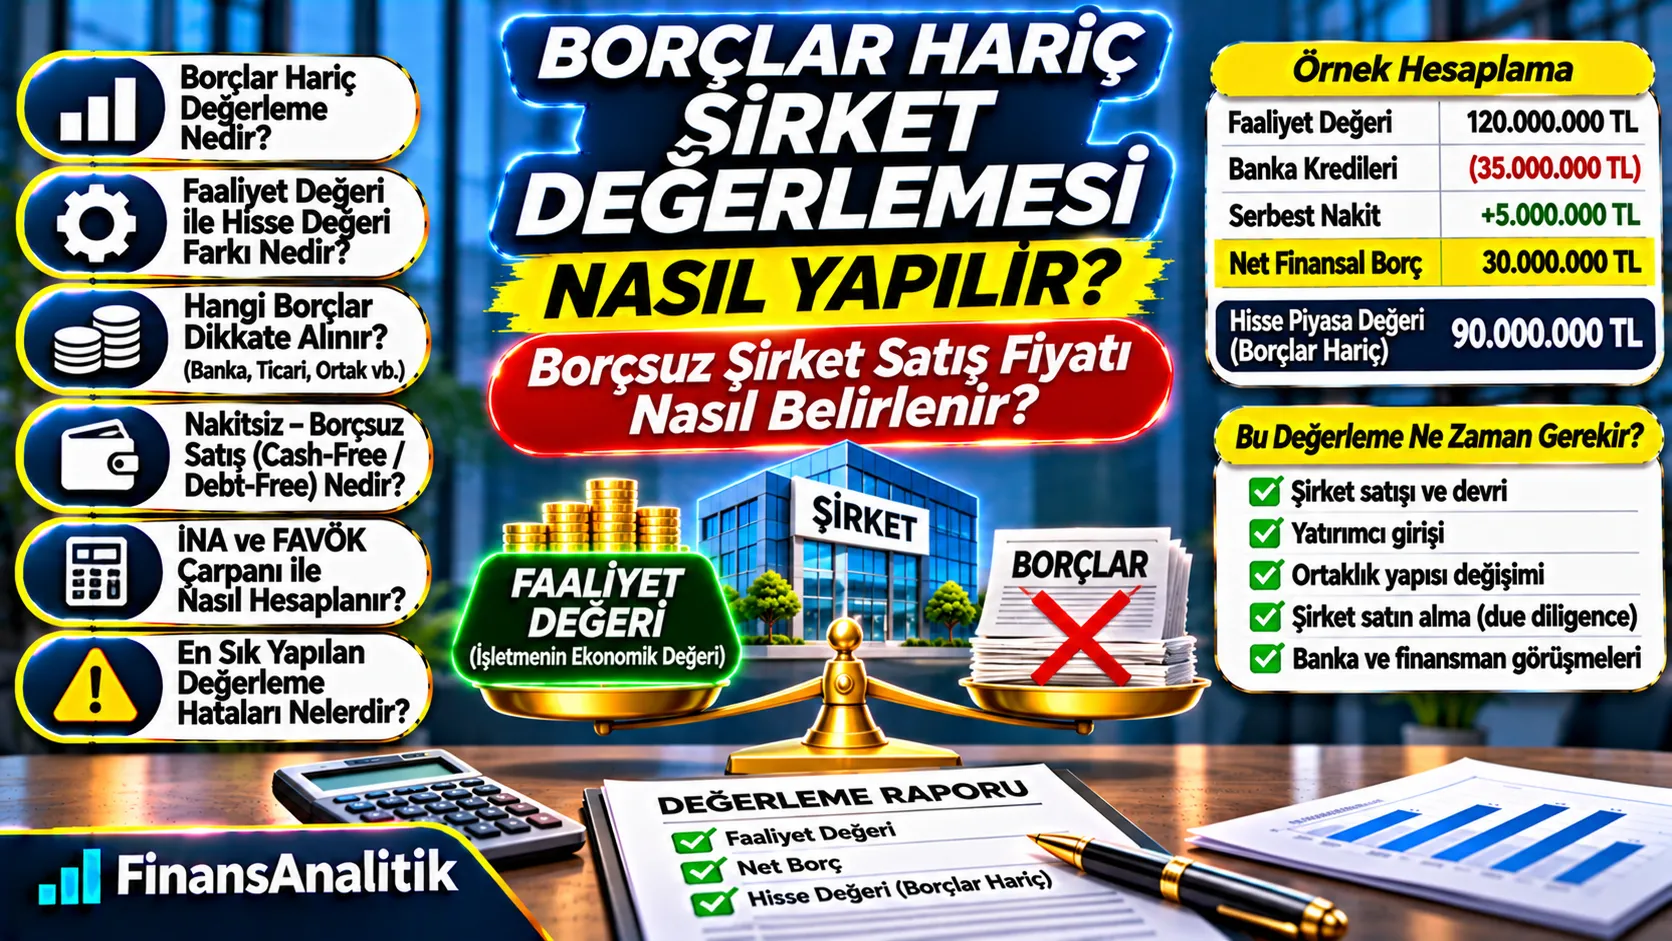
Şirketimi satmak istiyorum ama banka kredilerini alıcıya devretmeyeceğim. Şirketin değeri nasıl hesaplanır? Borçlar hariç şirket değerlemesinde asıl mesele yalnızca borçları çıkarmak değil, faaliyet değeri ile kapanışta ödenecek hisse bedeli arasındaki ilişkiyi doğru kurmaktır. Bu rehber, borçsuz-nakitsiz satış yapısını ve fiyat uzlaştırmasını örneklerle anlatır.
Şirketinizin Borçlar Hariç Değerini Öğrenin
Satış kapsamını, faaliyet değerini ve borçların kapanış fiyatına etkisini profesyonel analizle belirleyin.
30 Saniyede Özet
- Borçlar hariç değerleme, hangi yükümlülüklerin işlem dışında kalacağını açıkça tanımlamayı gerektirir.
- Faaliyet değeri ile hisselerin satış bedeli farklı olabilir.
- Normal ticari borçlar genellikle işletme sermayesi içinde değerlendirilir.
- Borçsuz teslimde satıcı kredileri kapatır; brüt fiyat ile net satış hasılatı ayrışır.
- Net borç ve işletme sermayesi köprüsü mükerrer sayımı önler.
1. Borçlar hariç şirket değerlemesi ne demektir?
Borçlar hariç değerleme, satış işleminde hangi borçların satıcı tarafından kapatılacağı veya ekonomik olarak fiyat dışına çıkarılacağı belirlenerek işletmenin değerinin hesaplanmasıdır. Ancak “borçlar hariç” ifadesi tek başına bir değer standardı değildir. Finansal borç, ticari borç, vergi yükümlülüğü ve borç benzeri kalemlerin kapsamı sözleşmede açıkça tanımlanmalıdır.
2. Müşteriler neden borçlar hariç değerleme ister?
Alıcı, şirketin faaliyetini sürdürmek fakat geçmiş finansman borçlarını üstlenmemek isteyebilir. Satıcı da mevcut kredi borçlarını kapanışta kendi satış hasılatından ödemeyi kabul edebilir. Bu ihtiyaç özellikle aile şirketleri, üretim işletmeleri, otomotiv bayileri ve yüksek kredi kullanan şirketlerde ortaya çıkar.
3. Faaliyet değeri (Enterprise Value) ile hisse piyasa değeri farkı
Faaliyet değeri, işletmenin operasyonel varlıklarının finansman yapısından bağımsız ekonomik değeridir. Hisse piyasa değeri ise faaliyet değerinden net finansal borç ve borç benzeri kalemler düşülüp faaliyet dışı varlıklar ve diğer gerekli düzeltmeler dikkate alındığında ortaya çıkar. Faaliyet değeri, şirketin tüm hukuki yükümlülüklerinin ortadan kalktığı anlamına gelmez.
4. Borçsuz-nakitsiz (cash-free/debt-free) fiyatlama nedir?
Satın alma sözleşmelerinde yaygın bir yaklaşım, önce borçsuz-nakitsiz faaliyet değerinde anlaşmak, ardından kapanıştaki net borç ve normal işletme sermayesi farkıyla hisse bedelini uzlaştırmaktır. “Borçsuz” tanımı sözleşmede belirlenir; bazı kira yükümlülükleri, ortak borçları veya ertelenmiş ödemeler borç benzeri sayılabilir.
5. Hangi finansal borçlar dikkate alınır?
Banka kredileri, rotatif krediler, tahvil ve finansman bonoları, faizli ortak borçları ve ekonomik niteliğine göre finansal kiralama yükümlülükleri incelenir. Tahakkuk etmiş faiz, erken kapama bedeli ve teminat mektuplarına bağlı koşullu riskler ayrı değerlendirilir. Bir kalemin “borç” sayılması kadar faaliyet değerinin hangi muhasebe temeliyle hesaplandığı da önemlidir.
6. Ticari borçlar neden otomatik olarak çıkarılmaz?
Tedarikçi borçları genellikle normal işletme sermayesinin bir parçasıdır. İNA projeksiyonunda ticari borçlar ve stoklar net işletme sermayesi değişimi yoluyla zaten dikkate alınıyorsa bunların ayrıca faaliyet değerinden düşülmesi mükerrer indirime neden olabilir. Olağandışı gecikmiş tedarikçi borçları ise normal çalışma sermayesi seviyesinden ayrıştırılabilir.
7. Vergi ve SGK borçları nasıl ele alınır?
Vergi ve SGK yükümlülüklerinin niteliği, vadesi, yapılandırma koşulları ve alıcının üstleneceği riskler incelenmelidir. Olağan faaliyet tahakkukları ile geçmiş dönem ihtilafları ve gecikme cezaları aynı şekilde ele alınmaz. Nihai sınıflama hukuki ve mali inceleme sonuçlarıyla uyumlu olmalıdır.
8. Ortaklara olan borçlar borçsuz fiyatı nasıl etkiler?
Ortak cari hesapları faizli finansman niteliğinde olabilir veya farklı ticari işlemlerden doğmuş olabilir. Satış öncesinde ortak alacağının silinmesi, sermayeye dönüştürülmesi ya da kapanışta ödenmesi ayrı sonuçlar doğurur. Alıcının aynı tutarı iki kez ödememesi için ortak borçları ve hisse bedeli birlikte tasarlanmalıdır.
9. Finansal kiralama ve TFRS 16 tutarlılığı
Kiralama yükümlülüklerinin borç sayılıp sayılmayacağı kullanılan FAVÖK, emsal çarpanlar ve İNA nakit akışlarıyla tutarlı olmalıdır. TFRS 16 kapsamında kira giderinin FAVÖK üzerindeki etkisi değişebileceğinden, kira yükümlülüğünü düşerken kira nakit çıkışını projeksiyonda ikinci kez saymamak gerekir.
10. İNA yöntemiyle borçlar hariç değerleme
İndirgenmiş Nakit Akışları yönteminde şirketin operasyonel serbest nakit akışları (FCFF), uygun ağırlıklı ortalama sermaye maliyeti (WACC) ile indirgenerek faaliyet değeri hesaplanabilir. FCFF finansman borcu geri ödemelerinden önceki akışı temsil eder; borç düzeltmesi faaliyet değerinden hisse değerine geçiş aşamasında yapılır.
Borçların kime ait olacağını, net borç uzlaştırmasını ve değerleme varsayımlarını birlikte inceleyelim.
Şirket Değerleme Teklifi Al →11. FAVÖK çarpanı ile borçsuz faaliyet değeri
Normalize FAVÖK, karşılaştırılabilir şirket veya işlemlerden türetilen uygun EV/FAVÖK çarpanıyla çarpılır. Çarpanın dayandığı muhasebe standardı, kira yaklaşımı, büyüme ve risk profili hedef şirketle uyumlu olmalıdır. Çarpan, borç tutarını doğrudan belirlemez; önce faaliyet değerini tahmin eder.
12. Örnek: 120 milyon TL faaliyet değeri olan şirketin satışı
Varsayımsal olarak faaliyet değeri 120 milyon TL, banka kredileri 35 milyon TL, serbest nakit 5 milyon TL ve diğer düzeltmeler sıfır olsun. Net finansal borç 30 milyon TL; mevcut borçlar üzerinde kaldığında hesaplanan hisse bedeli 90 milyon TL olur. Satıcı kredileri kapanışta kapatırsa, alıcıya borçsuz teslim edilecek paylar için brüt fiyat 120 milyon TL olabilir; fakat satıcının kredi kapama sonrası ekonomik hasılatı, işlem giderleri hariç yine 90 milyon TL düzeyindedir.
| Kalem | Varsayımsal tutar |
|---|---|
| Faaliyet değeri (EV) | 120.000.000 TL |
| Banka kredileri | 35.000.000 TL |
| Serbest nakit | 5.000.000 TL |
| Net finansal borç | 30.000.000 TL |
| Borçlar üzerinde kalırsa hisse bedeli | 90.000.000 TL |
| Satıcı borcu kapatırsa borçsuz teslimin teorik brüt fiyatı | 120.000.000 TL |
| Satıcının net ekonomik hasılatı (diğer kalemler hariç) | 90.000.000 TL |
13. Normal işletme sermayesi düzeltmesi
Satış fiyatının sadece net borçla değil, kapanıştaki işletme sermayesinin hedef normal seviyeden farkıyla da düzeltilmesi yaygındır. Örneğin normal işletme sermayesi 20 milyon TL iken kapanışta 16 milyon TL varsa, sözleşmeye bağlı olarak 4 milyon TL aşağı yönlü fiyat düzeltmesi doğabilir. Hangi kalemlerin işletme sermayesine girdiği önceden belirlenmelidir.
14. Borçların iki kez düşülmesi hatası
Şirketin İNA modeli faaliyet borçlarını işletme sermayesinde hesaba katmışsa aynı borçları bir kez daha net finansal borca eklemek hatalı olabilir. Benzer biçimde, borç kapanışta satıcı tarafından ödeniyorsa kapanış sonrası borçsuz hisse bedelinden aynı kredinin tekrar düşülmesi çift sayım yaratır. Uzlaştırma tablosu bu hataları önler.
15. Hisse devri ile varlık devri farkı
Hisse devrinde tüzel kişilik genellikle aynı kalır; geçmiş borç ve yükümlülüklerin hukuki durumu sözleşme ve mevzuat çerçevesinde değerlendirilir. Varlık devrinde ise seçilen varlıklar ve varsa üstlenilen yükümlülükler ayrı tanımlanabilir. “Borçlar hariç” pazarlık ifadesi, tek başına üçüncü kişilere karşı hukuki borçların ortadan kalkmasını sağlamaz.
16. Satış sözleşmesinde kapanış mekanizması
Locked-box ve kapanış hesapları (completion accounts) gibi fiyatlama mekanizmaları farklı risk paylaşımı yaratır. Kapanış tarihi, net borç tanımı, hedef işletme sermayesi, nakit tanımı, izin verilen ödemeler ve fiyat düzeltme prosedürü açıkça düzenlenmelidir. Değerleme raporu işlem sözleşmesinin yerini tutmaz.
17. Teminatlar, kefaletler ve koşullu yükümlülükler
Şirketin verdiği teminatlar, ortakların şahsi kefaletleri, dava riskleri ve garanti yükümlülükleri incelemeye dahil edilir. Bunlar her zaman bilançodaki finansal borçla aynı tutarda değildir; olasılık, nakit çıkışı ve hukuki yapı ayrı analiz edilir.
18. Gayrimenkul hariç ve borçlar hariç değerleme birlikte yapılabilir mi?
Evet. Örneğin alıcı şirketin ticari faaliyetlerini borçsuz ve gayrimenkul hariç satın almak isteyebilir. Ancak işletmenin kendi binasında faaliyet göstermesi nedeniyle mevcut kârda kira gideri yoksa emsal kira normalizasyonu gerekir. Gayrimenkulün ayrılması ve finansal borçların kapatılması iki farklı düzeltmedir.
19. Borç kapama ve fiyat pazarlığı senaryoları
Alıcının borcu üstlenmesi, satıcının satış bedelinden kapatması veya borcun satış öncesi sermayeye dönüştürülmesi farklı kapanış tabloları oluşturur. Aynı faaliyet değeri altında farklı görünen brüt hisse fiyatları, net ekonomik sonuç açısından benzer olabilir; ancak vergi, işlem maliyeti ve sözleşme riski değişebilir.
Senaryo A: Borç şirkette kalır
Hisse bedeli net borç düşülerek hesaplanır; alıcı borç riskini dolaylı olarak üstlenir.
Senaryo B: Satıcı borcu kapatır
Alıcıya borçsuz teslim yapılır; kapanıştaki kredi ödemesi satıcının ekonomik hasılatını etkiler.
20. Borçlar hariç değerleme için gerekli belgeler
Son üç ila beş yıl finansal tablolar, güncel mizan, kredi sözleşmeleri, kredi ödeme planları, banka bakiyeleri, leasing sözleşmeleri, ortak cari hesapları, vergi ve SGK durumları, yaşlandırılmış ticari borçlar, stok ve alacak listeleri, teminatlar, bütçe ve iş planı talep edilir. Belgeler değerleme tarihi ve işlem kapsamıyla eşleştirilir.
Borçların kime ait olacağını, net borç uzlaştırmasını ve değerleme varsayımlarını birlikte inceleyelim.
Şirket Değerleme Teklifi Al →21. Profesyonel değerleme raporunda neler bulunmalı?
Raporda değerleme amacı ve tarihi, kapsam, kullanılan yöntemler, normalize finansallar, nakit akışları, iskonto veya çarpan varsayımları, faaliyet değeri, net borç ve işletme sermayesi köprüsü, senaryolar ve sınırlamalar açıkça sunulmalıdır. Satıcı ve alıcının “borçlar hariç” tanımının aynı olması kritik önemdedir.
22. Borçlar hariç şirket değerleme teklifi nasıl alınır?
FinansAnalitik olarak şirketin faaliyet değerini, işlem kapsamını ve borçların kapanış fiyatına etkisini analiz eden değerleme çalışmaları hazırlıyoruz. İşlemde borçların satıcıda kalması veya alıcıya borçsuz teslim gibi koşulların değerleme üzerindeki etkilerini somutlaştırıyoruz.
Borçların kime ait olacağını, net borç uzlaştırmasını ve değerleme varsayımlarını birlikte inceleyelim.
Şirket Değerleme Teklifi Al →Sık Sorulan Sorular
Borçlar hariç şirket değeri ile faaliyet değeri aynı mıdır?
Her zaman değil. Faaliyet değeri önemli bir başlangıç noktasıdır; işlem kapsamı, işletme sermayesi, faaliyet dışı varlıklar ve borç benzeri yükümlülükler ayrıca tanımlanır.
Banka kredileri şirket değerinden düşülür mü?
Faaliyet değerinden hisse piyasa değerine geçerken net finansal borç genellikle düşülür. Ancak borç kapanışta satıcı tarafından kapatılıyorsa brüt fiyat ile satıcının net hasılatı ayrı gösterilir.
Ticari borçlar da düşülür mü?
Normal ticari borçlar çoğunlukla işletme sermayesinde yer alır; ayrıca düşülmesi mükerrer hesaplama yaratabilir. Olağandışı kalemler ayrı incelenir.
Borçsuz şirket satışında borçları kim öder?
Bu konu satış sözleşmesinde düzenlenir. Satıcı kapanışta kapatabilir veya kapanış fiyatı borç tutarı kadar düzeltilerek alıcı şirketin borcuyla birlikte devralabilir.
Şirketin vergi borçları satışa dahil midir?
Vergi yükümlülüklerinin hukuki durumu ve ekonomik fiyat etkisi ayrı incelenmelidir. Sadece sözleşmeye “borçlar hariç” yazılması geçmiş yükümlülükleri kendiliğinden silmez.
Leasing borçları nasıl hesaplanır?
Kiralama yükümlülükleri değerleme modelinin kira gideri ve FAVÖK yaklaşımıyla tutarlı şekilde ele alınır.
Borçlar ve gayrimenkuller birlikte hariç tutulabilir mi?
Evet; fakat gayrimenkulün faaliyetlerden ayrılması halinde emsal kira gibi normalizasyonlar gerekebilir.
Borçlar hariç şirket değerleme raporu için ne gerekir?
Finansal tablolar, kredi ve leasing sözleşmeleri, banka ve ortak hesapları, işletme sermayesi ayrıntıları, iş planı ve işlem kapsamı gerekir.
İlgili değerleme rehberleri
Borçlar Hariç Şirket Değerleme Raporu
Satış fiyatı, faaliyet değeri ve borçların kapanışta nasıl ele alınacağını birlikte değerlendirelim.
Teklif Al →