
Muhasebe ve SMMM Bürosu Değerlemesi Nasıl Yapılır? Muhasebe Büromun Değeri Ne Kadar?
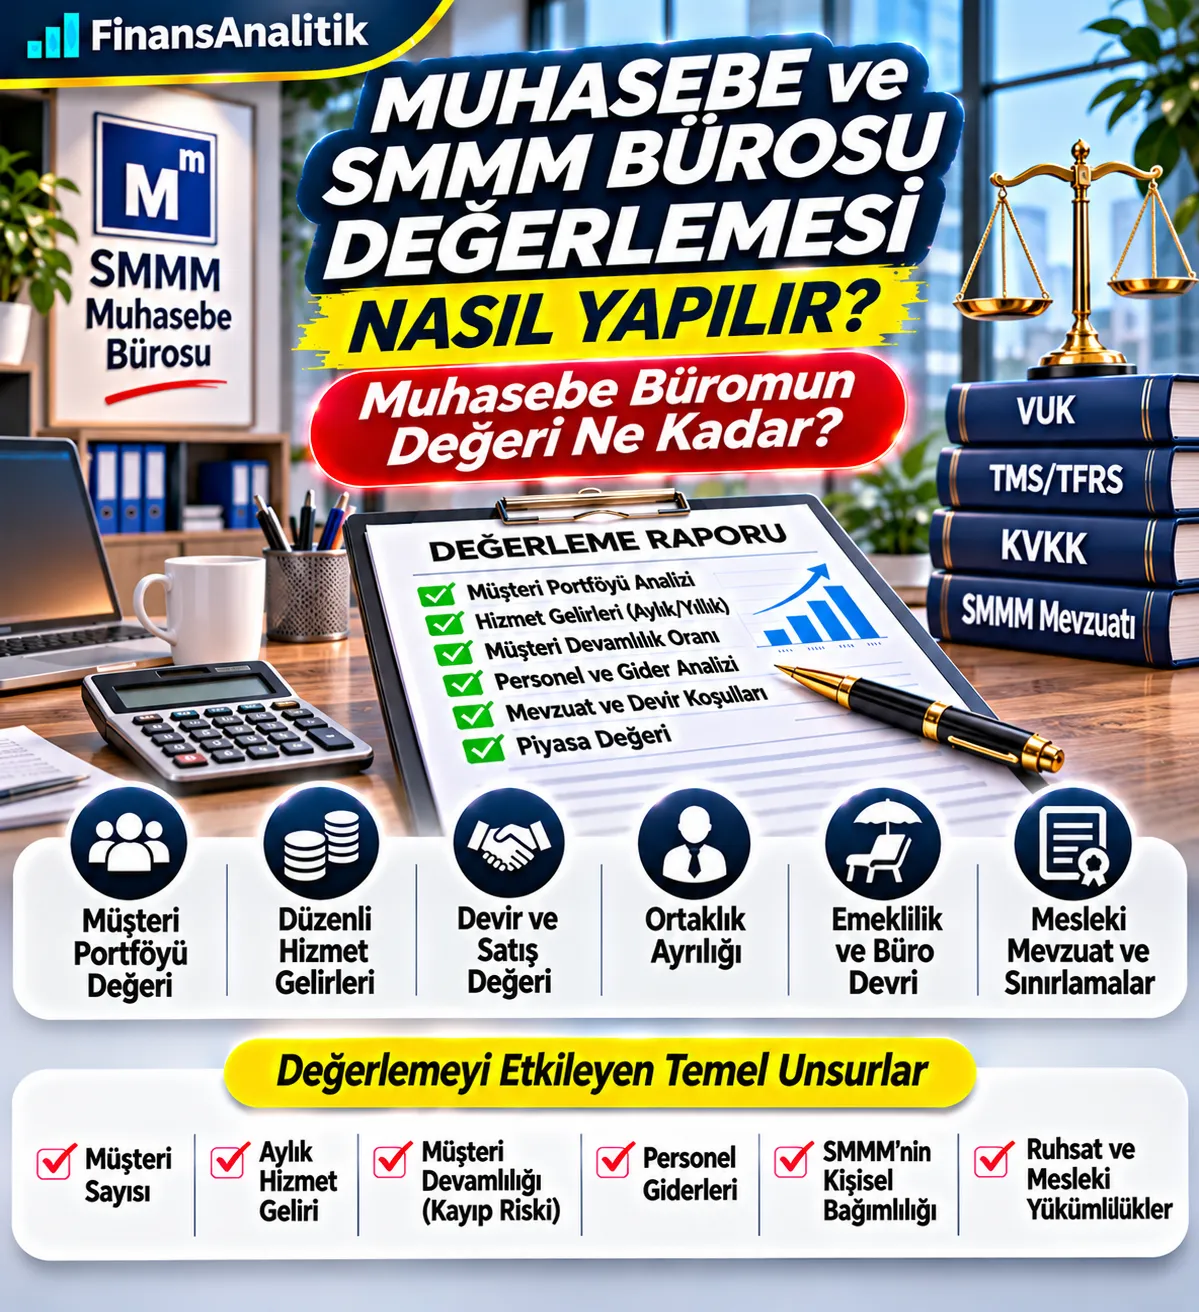
Muhasebe büromu devretmek istiyorum; değeri ne kadar? Müşteri portföyü, düzenli hizmet gelirleri, emeklilik, müşteri devamlılığı ve mevzuat risklerini açıklayan kapsamlı rehber.
Muhasebe Büronuz İçin Değerleme Teklifi
Mesleki mevzuat ve müşteri devamlılığı risklerini dikkate alan finansal analiz.
Değerleme Teklifi Al30 Saniyede Özet
- Değer yalnızca müşteri sayısı değildir; müşteri başına sürdürülebilir katkı önemlidir.
- SMMM ruhsatı ve mesleki yetkiler satılabilir ticari varlık değildir.
- Müşterilerin yeni hizmet sağlayıcıyı seçme özgürlüğü vardır.
- Sahibin emeği ve geçiş maliyetleri giderlerde dikkate alınır.
- Örnek çarpanlar gerçek piyasa emsali değildir.
1. Muhasebe büromun değerini neden öğrenmeliyim?
Emeklilik, mesleki faaliyetlerin azaltılması, iş birliğinin sona ermesi veya bir ofisin faaliyetlerinin yeniden yapılandırılması sırasında düzenli gelirlerin ekonomik değerinin belirlenmesi istenebilir. Değerleme konusu, bir SMMM ruhsatının satışı değil; hukuken mümkün olan kapsamda işletmenin devredilebilir ekonomik unsurlarıdır. Değerleme raporu bir satış veya müşteri devri garantisi değildir.
2. SMMM bürosunda tam olarak ne değerlenir?
Büronun mobilyaları, yazılım abonelikleri, personel organizasyonu, kira hakkı, ticari düzeni ve süreklilik gösterebilen hizmet gelirleri analiz edilir. Mesleki unvan, ruhsat ve kişiye bağlı yetkiler alınıp satılabilen bir ticari varlık gibi ele alınamaz. Müşteri ilişkilerinin ekonomik potansiyeli ile bu ilişkilerin hukuken ve fiilen devam edebilmesi ayrı konulardır.
3. Muhasebe bürosu müşteri portföyü değeri nasıl hesaplanır?
Aktif müşteri sayısı tek başına yeterli değildir. Müşterilerin aylık ücretleri, tahsilat düzeni, hizmet kapsamı, çalışma süresi, yoğunlaşma, müşteri kayıp oranı ve geçiş dönemindeki devam olasılığı incelenir. Müşterilerin yeni meslek mensubuyla çalışmayı seçme hakkı bulunur; bu nedenle müşteri portföyü kesin devredilebilir bir mal olarak fiyatlandırılmamalıdır.
4. Aylık hizmet gelirleri ve ek işler
Defter tutma ve sürekli danışmanlık gibi düzenli hizmetlerden elde edilen ücretler, kuruluş işlemleri, raporlama, bordro, danışmanlık ve tek seferlik işler ayrı izlenir. Tahakkuk eden gelir ile fiilen tahsil edilen ücret arasındaki fark, gecikmiş alacaklar ve fiyat güncelleme potansiyeli dikkate alınır. Sözleşme koşulları ve ücret tarifesiyle uyum da incelenmelidir.
5. Müşteri sayısı mı, müşteri kalitesi mi daha önemli?
Yüz küçük müşterinin yarattığı iş yükü ve katkı marjı, daha az sayıda fakat düzenli ödeme yapan müşterilerden farklı olabilir. Müşteri başına net katkı, belge hacmi, personel zamanı, e-defter/e-fatura yükü ve müşteri kayıp riski birlikte değerlendirilir. Müşteri yoğunlaşması yüksekse tek müşterinin ayrılması değer üzerinde önemli etki yaratabilir.
6. Müşteri devamlılığı ve devir sonrası kayıp
Devir sonrasında hizmet almayı sürdürmesi beklenen müşteriler için geçmiş dönem müşteri tutma oranları ve farklı senaryolar kullanılır. Örneğin ilk yıl %10, %20 ve %35 müşteri kaybı varsayımları duyarlılık analizi olarak test edilebilir; bunlar sektörel istatistik değil örnek senaryolardır. Müşterinin rızası ve yeni meslek mensubuyla kurulacak ilişki esastır.
7. Mali müşavirin kişisel emeği ve itibarı
Ofis sahibinin müşterilerle birebir ilişkisi, beyanname kontrolleri, imza yetkisi ve mesleki sorumluluğu gelir yaratımında belirleyici olabilir. Sahibin ücret almadan çalıştığı durumda kâr olduğundan yüksek görünebilir. Yerine gerekli nitelikte meslek mensubu ve personelin piyasa ücretleriyle çalıştırılması varsayımı oluşturulmalı; ruhsat ve imza yetkisi devredilebilir kabul edilmemelidir.
8. Personel, bordro ve iş yükünün normalizasyonu
Muhasebe personeli, bordro uzmanı ve idari kadronun ücret, SGK, fazla mesai, kıdem ve izin maliyetleri gözden geçirilir. Yüksek müşteri hacminin yeni çalışan gerektirip gerektirmediği, otomasyon yazılımlarının maliyeti ve mesleki sorumluluğun nasıl karşılanacağı modellenir.
9. Mesleki mevzuat ve müşteri ilişkilerinin sınırları
3568 sayılı Kanun ve ilgili meslek kuralları, unvan ve yetki kullanımını düzenler. Bir SMMM ruhsatının ya da mesleki yetkinin ticari eşya gibi devredileceği varsayılmaz. Müşteri sözleşmelerinin sona ermesi, yeniden kurulması, vekâletler, mesleki sır ve etik kurallar için ilgili oda ve hukuk uzmanından güncel teyit alınmalıdır. Değerleme, mevzuat bakımından mümkün olmayan bir işlemi meşrulaştırmaz.
10. Müşteri verileri ve gizlilik
Müşteri listeleri, iletişim bilgileri ve finansal kayıtlar kişisel veri veya mesleki sır içerebilir. Değerleme için mümkün olduğunca anonimleştirilmiş/toplulaştırılmış veriler kullanılmalı; olası veri aktarımı KVKK ve mesleki gizlilik yükümlülükleri kapsamında ayrıca değerlendirilmelidir. Müşteri verilerinin topluca satılabileceği varsayımı doğru değildir.
11. Emeklilik nedeniyle muhasebe bürosunun devri
Emeklilik planında geçiş süresi, eski mali müşavirin ne kadar destek vereceği, müşterilerin yeni hizmet sağlayıcıyı seçme olasılığı ve personelin devamı değeri etkiler. Geçiş desteği için ödenecek ücretler ve olası gelir kayıpları fiyatlandırma modeline dahil edilmelidir.
12. Muhasebe bürosunda ortaklık ayrılığı
Mesleki faaliyet ortaklıklarının hukuki yapısı ve ortakların mesleki statüsü incelenmelidir. Pay devri, gelir paylaşımının sona ermesi veya varlıkların ayrıştırılması farklı ekonomik sonuçlar doğurur. Ortaklık sözleşmesi, mevcut alacak ve yükümlülükler ile müşterilerin serbest tercihleri dikkate alınır.
13. İNA yöntemiyle muhasebe bürosu değerlemesi
Müşteri gruplarına göre aktif müşteri sayısı, müşteri kaybı, yeni müşteri kazanımı, ücret artışı ve tahsilat oranları tahmin edilir. Personel ve yazılım giderleri, vergi, yatırım harcamaları ve işletme sermayesi ihtiyaçları düşülerek serbest nakit akışları hesaplanır. Nakit akışları faaliyet ve devir risklerine uygun iskonto oranıyla bugüne indirgenir. Devam değeri, müşteri kaybı ve kişiye bağımlılık dikkate alınarak ihtiyatlı belirlenir.
Muhasebe Büronuz İçin Değerleme Teklifi
Mesleki mevzuat ve müşteri devamlılığı risklerini dikkate alan finansal analiz.
Değerleme Teklifi Al14. Gelir ve FAVÖK çarpanları kullanılabilir mi?
Aylık hizmet gelirinin belirli katları üzerinden fiyat konuşulabilir; ancak bu tek başına güvenilir değerleme yöntemi değildir. Kâr marjı, personel ihtiyacı, müşteri devamlılığı ve tahsilat kalitesi farklı ofislerde büyük ölçüde değişir. EV/FAVÖK çarpanı kullanılacaksa gerçekten karşılaştırılabilir emsal aranmalı; varsayımsal çarpan piyasa verisi gibi sunulmamalıdır.
15. Örnek: 150 müşterili SMMM bürosu
Varsayımsal olarak 150 aktif müşterinin aylık ortalama 5.000 TL hizmet ücreti ödediğini kabul edelim. Aylık 750.000 TL, yıllık 9.000.000 TL gelir oluşur. Normalleştirilmiş ve amortisman hariç yıllık giderler 6.500.000 TL ise FAVÖK 2.500.000 TL’dir. Yalnızca matematiksel örnek olarak 3,0x çarpan uygulandığında 7.500.000 TL gösterge niteliğinde faaliyet değeri bulunur. Bu çarpan doğrulanmış emsal değildir; müşteri kaybı, mevzuat ve devir kapsamı nedeniyle gerçek sonuç çok farklı olabilir.
| Gösterge | Varsayımsal tutar |
|---|---|
| Aktif müşteri | 150 |
| Aylık ortalama ücret | 5.000 TL |
| Aylık hizmet geliri | 750.000 TL |
| Yıllık hizmet geliri | 9.000.000 TL |
| Giderler (amortisman hariç) | 6.500.000 TL |
| FAVÖK | 2.500.000 TL |
| Varsayımsal EV/FAVÖK | 3,0x |
| Gösterge faaliyet değeri | 7.500.000 TL |
16. Faaliyet değeri ve hisse piyasa değeri
Faaliyet değeri ile hisse piyasa değeri birbirine eşit değildir. Tüzel kişilik üzerinden gerçekleşen uygun işlemlerde net finansal borç, serbest nakit, faaliyet dışı varlıklar ve işletme sermayesi düzeltmeleri incelenir. Şahıs olarak yürütülen mesleki faaliyette ise şirket hissesi satışından söz etmek her zaman mümkün değildir; işlem türü açıkça tanımlanmalıdır.
17. Kayıt dışı gelirler ve finansal doğrulama
Beyan edilen finansallar, e-belgeler, banka hareketleri, tahsilat listeleri ve müşteri bazlı sözleşmeler arasında mutabakat yapılmalıdır. Doğrulanamayan gelirler kesin gelir gibi modele alınmamalı; yönetim beyanları ve veri kısıtları rapor çekincelerinde açıklanmalıdır. Mesleki gizlilik nedeniyle belge paylaşımı uygun biçimde sınırlandırılmalıdır.
18. Değerlemede sık yapılan hatalar
Müşteri sayısını doğrudan birim fiyatla çarpmak, müşterilerin otomatik devredileceğini kabul etmek, sahibin emeğine ücret ayırmamak, tahsil edilemeyen alacakları tam değerle almak, tek seferlik danışmanlık gelirlerini sürekli gelir saymak ve mesleki yetkiyi satılabilir varlık gibi göstermek önemli hatalardır.
19. Değerleme raporu için gerekli belgeler
Son üç yıllık finansal veriler, aylık hizmet gelirleri, müşteri sayısının dönemsel gelişimi, müşteri başına anonimleştirilmiş gelir ve tahsilat analizi, gider ve personel listeleri, kira ve yazılım sözleşmeleri, borç/alacak dökümleri, ortaklık belgeleri ve işlem kapsamı istenir. Kişisel veriler ve mesleki sırlar bakımından veri minimizasyonu uygulanır.
Muhasebe Büronuz İçin Değerleme Teklifi
Mesleki mevzuat ve müşteri devamlılığı risklerini dikkate alan finansal analiz.
Değerleme Teklifi Al20. Profesyonel değerleme raporu neleri içermeli?
Rapor; değerleme tarihi, amaç ve kapsam, mevzuata ilişkin varsayımlar, veri kaynakları, müşteri devamlılığı senaryoları, normalleştirilmiş finansallar, İNA hesaplaması, varsa emsal karşılaştırmaları, faaliyet değeri ile hisse piyasa değeri ayrımı ve sınırlamaları açıkça sunmalıdır.
21. Muhasebe büronuzun ekonomik değerini hesaplatın
Emeklilik, faaliyetlerin yeniden yapılandırılması veya hukuken mümkün bir devir işlemi öncesinde ekonomik değeri değerlendirmek için finansal modelleme ve bağımsız değerleme danışmanlığı alınabilir. Değerleme sonucunun hukuki devir izni anlamına gelmediği özellikle belirtilir.
Muhasebe Büronuz İçin Değerleme Teklifi
Mesleki mevzuat ve müşteri devamlılığı risklerini dikkate alan finansal analiz.
Değerleme Teklifi AlSık Sorulan Sorular
Muhasebe büromun değeri nasıl hesaplanır?
Sürdürülebilir hizmet gelirleri, normalleştirilmiş giderler, müşteri devamlılığı, tahsilat ve devir kısıtları analiz edilerek hesaplanır.
SMMM müşteri portföyü satılabilir mi?
Müşteri ilişkilerinin ekonomik potansiyeli değerlendirilebilir; müşterilerin otomatik devri veya kişisel verilerinin serbestçe satışı varsayılamaz. Mesleki mevzuat ve müşteri tercihleri esastır.
Muhasebe bürosunun değeri müşteri sayısına göre mi belirlenir?
Hayır. Müşteri başına kârlılık, hizmet yoğunluğu, tahsilat, devamlılık ve giderler de önemlidir.
Emeklilikte muhasebe bürosu devir bedeli nasıl belirlenir?
Geçiş desteği, beklenen müşteri kaybı, yeni hizmet sağlayıcının maliyetleri ve hukuken mümkün işlem kapsamı üzerinden değerlendirilir.
SMMM ruhsatı değerlemeye dahil edilir mi?
Ruhsat ve mesleki yetki satılabilir bir ticari mal olarak kabul edilmez.
Muhasebe bürosu için FAVÖK çarpanı kullanılabilir mi?
Uygun emsal ve normalleştirilmiş kârlılık varsa yardımcı gösterge olabilir; tek başına kesin piyasa değeri vermez.
Müşteri portföyü değeri ile büro değeri aynı mıdır?
Hayır. Büro değeri personel organizasyonu, maliyetler, varlıklar ve faaliyet risklerini de kapsayabilir; aynı faydalar iki kez sayılmamalıdır.
Muhasebe bürosu değerleme raporu için hangi belgeler gerekir?
Finansal tablolar, anonimleştirilmiş müşteri ve gelir istatistikleri, giderler, sözleşmeler, tahsilat ve devir kapsamına ilişkin belgeler gerekir.