
Şirket Satışında Vergi Nasıl Hesaplanır? Limited ve Anonim Şirket Hisse Devri Vergilendirmesi
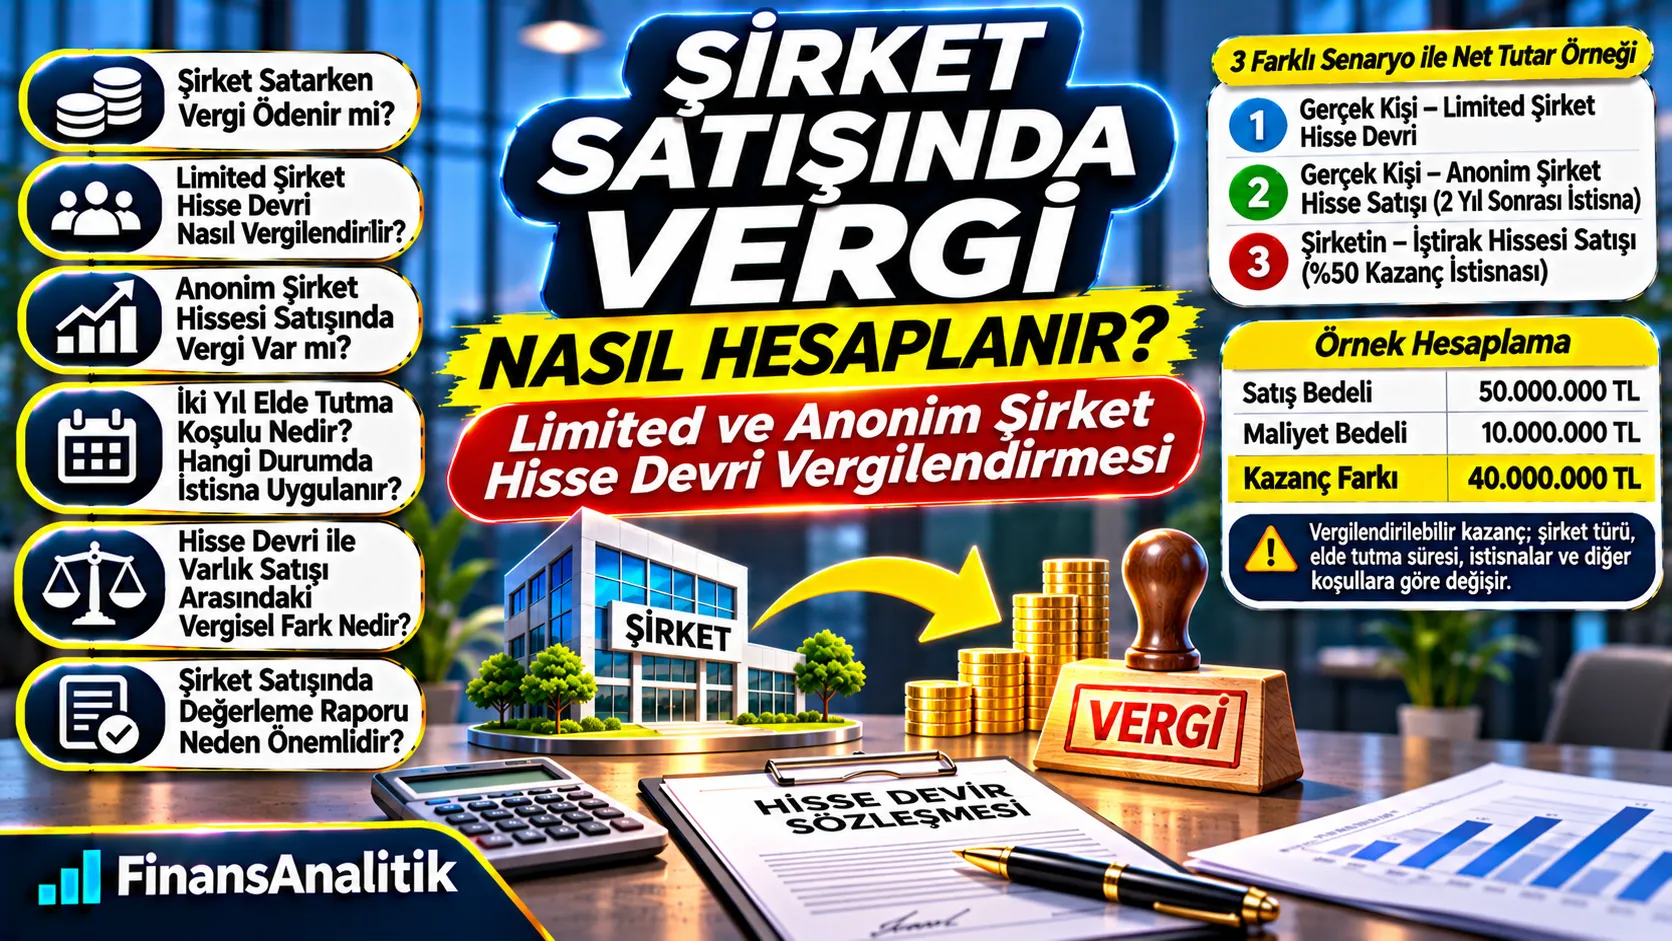
Şirketimi satarsam ne kadar vergi öderim? Bu sorunun tek bir cevabı yoktur. Satıcının kimliği, şirketin türü, hisse senedi ve ortaklık payının hukuki niteliği, iktisap tarihi ve satışın kapsamı vergisel sonucu belirler. Bu rehberde şirket satış fiyatını, vergilendirilebilir kazancı ve değerleme raporunun rolünü ayrı ayrı açıklıyoruz.
Şirketinizi Satmadan Önce Piyasa Değerini Öğrenin
Satış görüşmelerinizi profesyonel değerleme raporuyla destekleyin.
30 Saniyede Özet
- Satış bedeli, vergilendirilebilir kazanç ve şirketin piyasa değeri aynı şey değildir.
- Gerçek kişinin limited şirket payı satışı ile anonim şirket hisse senedi satışı farklı kurallara tabidir.
- Anonim şirket hisse senetlerinde iki yıldan fazla elde tutma şartı belirli durumlarda önemlidir.
- Kurumların iştirak hissesi satışında şartları sağlayan kazançlar için istisna oranı %50’dir.
- Değerleme raporu vergi danışmanlığının yerine geçmez.
1. Şirket satışında vergi neden önceden hesaplanmalı?
Şirketini satmayı planlayan ortak için pazarlık fiyatı ile vergiler ve işlem masrafları sonrası eline geçecek nakit aynı değildir. İlk soru, satıcının gerçek kişi mi kurum mu olduğu ve satılan şeyin şirket payı mı yoksa şirketin varlıkları mı olduğudur. Vergi hesabı bu sınıflandırmayla başlar.
2. Hisse satışı ile şirketin varlık satışı arasındaki fark
Hisse satışında bedel kural olarak hisseleri satan ortağa ödenir. Varlık satışında ise şirketin makine, marka, stok veya taşınmaz gibi varlıklarını bizzat şirket satabilir; kazanç şirketin vergilendirmesine konu olabilir. Sonradan ortaklara para dağıtılması ayrıca sonuç doğurabilir. İşlemin gerçek hukuki mahiyeti belirleyicidir.
| Hisse devri | Varlık devri |
|---|---|
| Satıcı şirket ortağıdır. | Satıcı şirketin kendisi olabilir. |
| Payın devri ve satış kazancı değerlendirilir. | Devredilen varlıklar ve ilgili vergi kuralları değerlendirilir. |
| Bedel ortağa ödenebilir. | Bedel şirkete ödenebilir. |
3. Satıcı gerçek kişi mi, tüzel kişi mi?
Gerçek kişilerin pay satış kazançları ile kurumların iştirak satış kazançları farklı mevzuat hükümlerine tabidir. Aynı satış bedeli için vergisel sonuçlar değişebilir. Satıcının mukimliği, payın niteliği ve elde tutma süresi de incelenir.
Gerçek kişi satıcı
Gelir vergisi ve değer artışı kazancı hükümleri incelenir.
Kurum satıcı
Kurumlar vergisi, iştirak hissesi istisnası ve özel şartlar incelenir.
4. Limited şirket ortaklık payı satışında vergi
Gerçek kişinin limited şirket ortaklık payını devretmesinden doğan kazanç, kural olarak Gelir Vergisi Kanunu mükerrer 80 kapsamında ortaklık haklarının elden çıkarılması yönünden değerlendirilir. Anonim şirket hisse senetlerine özgü iki yıldan fazla elde tutma istisnası limited şirket ortaklık payına otomatik uygulanmaz. İktisap maliyeti, endeksleme şartları, giderler ve diğer yasal hükümler ayrıca incelenir.
5. Anonim şirket hissesi satışında vergi
Gerçek kişilerin anonim şirket paylarını satışında payın hisse senedi niteliği, senedin iktisap tarihi, şirketin tam mükellefiyeti ve satış tarihi önemlidir. Hisse senedi bulunmayan paylar ile hisse senetlerinin hukuki niteliği ve vergilendirilmesi aynı kabul edilmemelidir. Pay senedi, ilmühaber ve kaydi pay gibi durumlar ayrıca uzman incelemesi gerektirir.
6. Anonim şirket hisse senetlerinde iki yıl koşulu
GVK mükerrer 80 kapsamında, tam mükellef kurumlara ait ve iki yıldan fazla süreyle elde tutulan hisse senetlerinin satışından doğan kazançlar değer artışı kazancı kapsamı dışında tutulur. Bu sonuç tüm anonim şirket pay satışlarına otomatik uygulanmaz; senedin niteliği, iktisap ve satış tarihleri ve ilgili şartlar doğrulanmalıdır.
7. Hisse senedinin iktisap tarihi nasıl belirlenir?
İktisap tarihi, payın edinilme şekline ve hukuki belgelere göre belirlenir. Sermaye artırımları, bedelsiz paylar, pay senedi basımı ve ilmühaberler gibi özel durumlarda mevzuat ve idari görüşler önemlidir. Belgeler incelenmeden yalnızca şirket kuruluş tarihini esas almak risklidir.
8. Satış kazancı nasıl hesaplanır?
Temel başlangıç noktası satış karşılığında elde edilen bedel ile mevzuata uygun maliyet bedeli arasındaki farktır. Uygun giderler, harçlar ve kanuni şartları karşılayan maliyet endekslemesi hesaplamayı değiştirebilir. Satış bedelinin tamamı vergilendirilebilir kazanç değildir.
9. Örnek: 50 milyon TL’ye hisse satışı
Tamamen varsayımsal örnekte payların satış bedeli 50 milyon TL, ilk maliyet bedeli 10 milyon TL ise basit fark 40 milyon TL’dir. Ancak bu tutar nihai vergi matrahı veya ödenecek vergi değildir; endeksleme, giderler, istisna ve işlemin hukuki niteliği kontrol edilmelidir.
| Gösterge | Tutar |
|---|---|
| Pay satış bedeli | 50.000.000 TL |
| İlk iktisap maliyeti | 10.000.000 TL |
| Basit kazanç farkı | 40.000.000 TL |
| Vergilendirilebilir nihai kazanç | İşlem özelinde hesaplanır |
10. Maliyet bedelinin endekslenmesi mümkün mü?
Değer artışı kazançlarında maliyetin Yİ-ÜFE ile endekslenebilmesi belirli kanuni şartlara bağlıdır. İlgili tarihler ve oranlar doğrulanmadan otomatik enflasyon düzeltmesi yapılmamalıdır. Maliyet bedeli ve endeksleme hesabı vergi danışmanı tarafından teyit edilmelidir.
11. Değer artışı kazancı istisnası her satışta geçerli mi?
Kanunda yer alan istisnalar ve yıllık hadler her gelir unsuruna aynı şekilde uygulanmaz. Özellikle menkul kıymet satışları ile ortaklık hakkı devirlerinde farklı kurallar bulunabilir. Bir takvim yılı için geçerli tutarları ve istisna kapsamını işlem tarihindeki mevzuata göre kontrol etmek gerekir.
12. Bir şirket başka şirketin hisselerini satarsa
Satıcı bir kurumsa iştirak hissesi satış kazancı, kurumlar vergisi mevzuatı çerçevesinde incelenir. Satılan hisselerin bilançoda nasıl izlendiği, elde tutma süresi, ticaret amacı, tahsilat ve özel fon şartları önem taşır. Gerçek kişiye uygulanan iki yıllık hisse senedi kuralıyla karıştırılmamalıdır.
13. İştirak hissesi satış kazancı istisnası yüzde kaç?
2026 tarihli Gelir İdaresi Başkanlığı kurumlar vergisi rehberine göre, gerekli koşulları sağlayan kurumların en az iki tam yıl aktiflerinde tuttukları iştirak hisselerinin satış kazançlarında KVK 5/1-e kapsamında istisna oranı %50 olarak belirlenmiştir. İstisna tüm satışlarda otomatik değildir; kanuni şartların tamamı değerlendirilir.
14. İstisnada özel fon ve tahsilat koşulları
KVK 5/1-e istisnasında kazancın istisna edilen kısmının belirli süre özel fon hesabında tutulması ve satış bedelinin kanunda belirtilen sürede tahsil edilmesi gibi şartlar bulunur. İşlem öncesinde muhasebe kayıtları ve nakit tahsilat takvimi planlanmalıdır.
15. Menkul kıymet ticareti yapan şirketlerde durum
İştiraklerin yatırım amacıyla tutulması ile alım satım amaçlı menkul kıymet olarak elde bulundurulması farklı değerlendirmelere yol açabilir. İstisna bakımından ticaret amacı ve muhasebe sınıflandırması önemlidir.
16. Hisse satışı ve varlık satışında KDV farkı
Hisse devri ile varlık satışı KDV yönünden aynı işlem değildir. Payın türü, satıcı ve ilgili istisna koşulları ile varlık türü incelenmelidir. Özellikle taşınmaz, makine, stok ve marka satışlarında her kalemin ayrı vergisel değerlendirmesi gerekebilir.
17. Noter, harç ve işlem maliyetleri
Şirket türü, sözleşme ve işlem şekline bağlı olarak noter, tescil, danışmanlık ve diğer işlem giderleri ortaya çıkabilir. Vergi sonrası net tahsilat planlanırken yalnızca gelir veya kurumlar vergisine odaklanmak yeterli değildir.
18. Şirketimi 50 milyon TL’ye satarsam elime ne geçer?
Net tahsilat; sözleşmedeki brüt satış bedelinden işlemin satıcıya ait vergileri, masrafları, varsa borç veya fiyat düzeltmeleri çıkarılarak hesaplanır. Tek bir genel vergi oranıyla tüm şirket satışları için net bedel tahmin etmek doğru değildir.
19. Şirketin piyasa değeri ile vergi matrahı aynı mı?
Hayır. Şirket değerlemesi ekonomik piyasa değerini tahmin ederken vergi matrahı kanuni kazanç, maliyet, istisna ve düzeltme kurallarıyla belirlenir. 100 milyon TL şirket piyasa değeri, doğrudan 100 milyon TL vergilendirilebilir kazanç anlamına gelmez.
20. Şirket değerlemesinde İNA ve FAVÖK yöntemleri
İndirgenmiş Nakit Akışları yöntemi gelecekteki serbest nakit akışlarını bugünkü değere indirger. FAVÖK çarpanları ise karşılaştırılabilir işletmelerden piyasa göstergeleri üretir. Faaliyet değerinden hisse piyasa değerine geçişte net finansal borç ve faaliyet dışı varlıklar ayrıca değerlendirilir.
21. Satış öncesi işlem yapısı neden önemlidir?
Hisse devri, varlık devri, kısmi satış, sermaye artırımı veya ortaklık yeniden yapılanması farklı vergisel ve hukuki sonuçlar doğurabilir. Vergi planlaması, işlem gerçekleşmeden önce uzmanlarla yapılmalı; işlemin ekonomik gerçekliği ve yasal sınırlar korunmalıdır.
22. Kayıt dışı işlemler ve inceleme riskleri
Kayıt dışı hasılat veya giderler, gerçek kazanç ve satış bedeli analizini güvenilmez hale getirebilir. Vergi uyum riskleri, finansal durum tespiti ve değerleme raporunda açıkça ayrıştırılmalı; doğrulanmamış bilgilere çekince konulmalıdır.
23. Şirket satışında vergi ve değerleme için gerekli belgeler
Ortaklık yapısı, pay iktisap belgeleri, hisse senedi/ilmühaber kayıtları, satış sözleşmesi taslağı, son yılların finansal tabloları, vergi beyannameleri, iştirak hesapları, banka borçları, varlık listesi ve güncel iş planı temel belgelerdir.
Şirketinizin piyasa değerini finansal varsayımlar ve nakit akışlarıyla analiz edelim.
Değerleme Teklifi Al →24. Şirket satışında değerleme raporu neden önemlidir?
Profesyonel rapor; satış pazarlığında şirketin ekonomik değerine ilişkin finansal dayanak sağlar. Ancak vergi beyannamesi, vergi görüşü veya hukuki uygunluk raporunun yerine geçmez. Vergi hesaplaması ve işlemin yapılandırılması yetkili mali ve hukuki danışmanlarla yürütülmelidir.
25. Şirket satışından önce değerleme teklifi nasıl alınır?
FinansAnalitik, şirketin finansal performansını, gelecekteki nakit akışlarını, borçlarını ve faaliyet dışı varlıklarını analiz ederek piyasa değerinin belirlenmesine yönelik raporlar hazırlar. Şirketin faaliyet alanı, finansal tabloları ve satış planıyla iletişime geçebilirsiniz.
Şirketinizin piyasa değerini finansal varsayımlar ve nakit akışlarıyla analiz edelim.
Değerleme Teklifi Al →Sık Sorulan Sorular
Şirket satarken mutlaka vergi ödenir mi?
Her satışta aynı sonuç doğmaz. Satıcı, payın türü, elde tutma süresi ve kanuni istisnalar incelenir.
Limited şirket hissesi iki yıl sonra vergisiz satılır mı?
Anonim şirket hisse senetlerine özgü iki yıldan fazla elde tutma düzenlemesi limited şirket payına otomatik uygulanmaz.
Anonim şirket hisse senedi satışında iki yıl şartı nedir?
Tam mükellef kuruma ait hisse senedinin iki yıldan fazla elde tutulması halinde GVK mükerrer 80 kapsamındaki düzenleme gündeme gelebilir; diğer koşullar teyit edilmelidir.
50 milyon TL satış bedelinin tamamı vergiye tabi mi?
Hayır. Satış bedeli ile mevzuata uygun hesaplanan kazanç farklıdır.
Kurumların iştirak satış kazancı istisnası yüzde kaç?
2026 GİB rehberinde şartları sağlayan iştirak hissesi satış kazançları için istisna oranı %50 olarak belirtilmiştir.
Şirket hissesi satmakla fabrika satmak aynı mı?
Hayır. Hisse devri ve varlık devri farklı vergisel ve hukuki işlemlerdir.
Şirket değerleme raporu vergi tutarını belirler mi?
Hayır. Rapor ekonomik değer tahmini sağlar; vergi matrahı mevzuata göre ayrıca hesaplanır.
Satış öncesi hangi uzmanlarla çalışılmalı?
Şirket değerleme uzmanı, SMMM/YMM ve işlem yapısına göre hukuk danışmanı birlikte çalışabilir.
İlgili Yazılar
Şirket Satışı Öncesinde Piyasa Değerinizi Belirleyin
Vergisel planlama için mali danışmanınızla, ekonomik değer tespiti için FinansAnalitik ile çalışın.
Şirket Değerleme Teklifi Al →