
Azınlık Hissesi Değerlemesi Nasıl Yapılır? Küçük Ortaklık Payının Değeri Nasıl Hesaplanır?
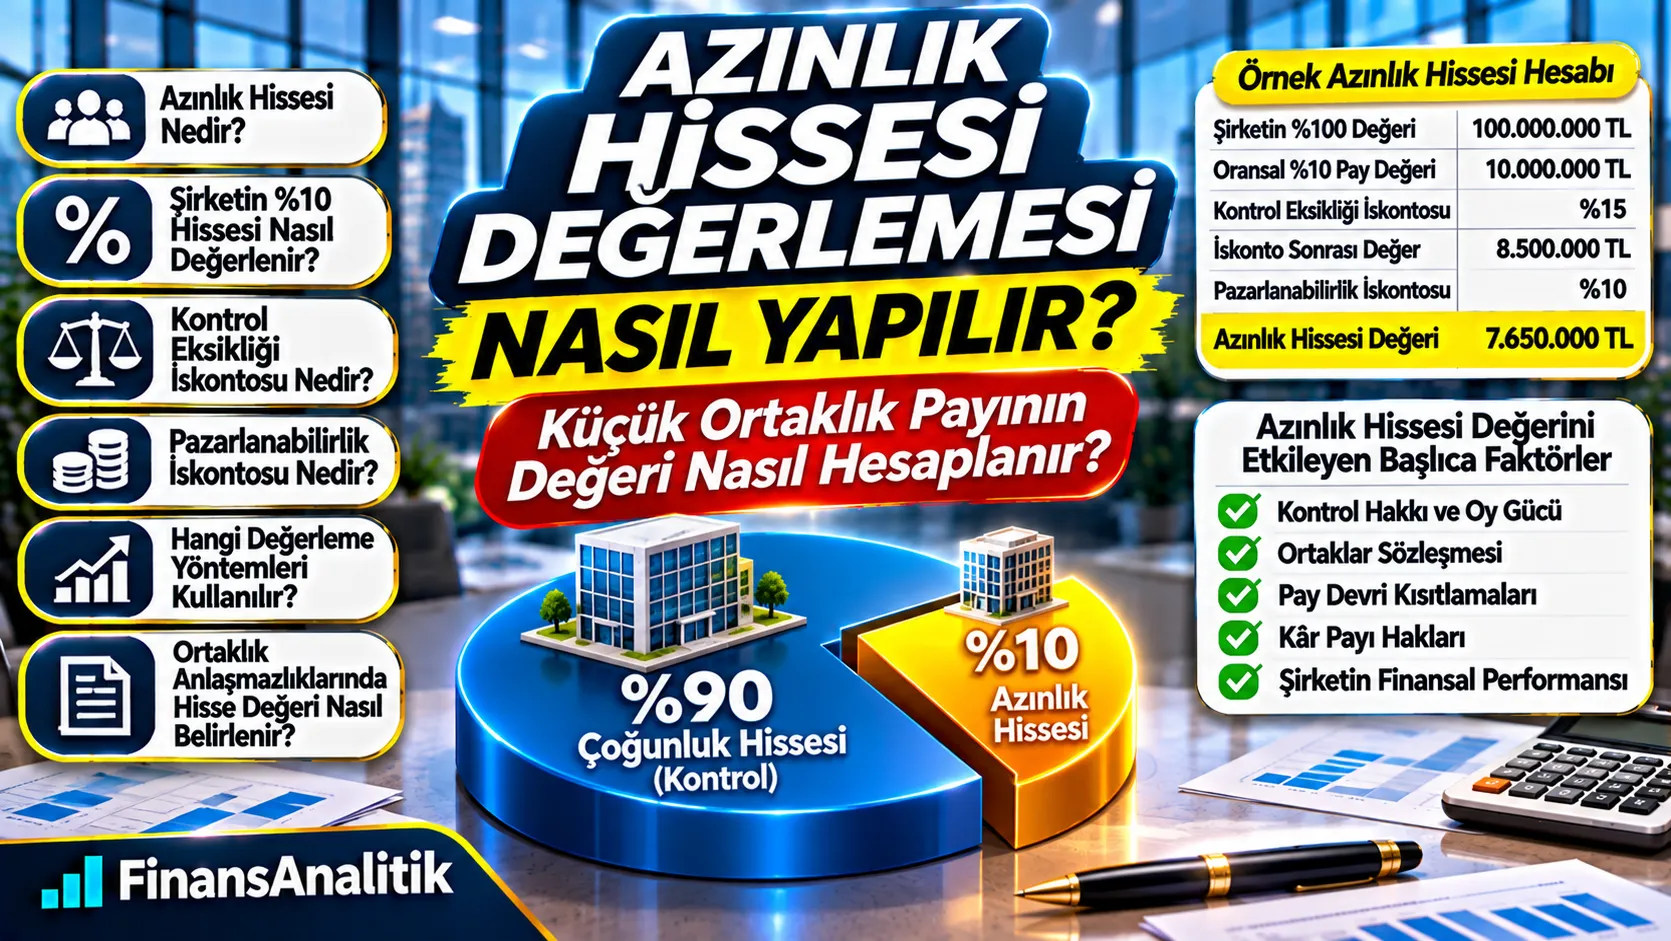
Şirkette %5, %10 veya %20 hisseniz var ve bu payın ne kadar ettiğini mi öğrenmek istiyorsunuz? Azınlık payının değeri şirketin tamamının değerinden, payın haklarından ve değerlemenin amacından etkilenir. Bu rehberde örnek hesaplama, kontrol eksikliği ve pazarlanabilirlik konularını anlaşılır şekilde açıklıyoruz.
Ortaklık Payınızın Ekonomik Değerini Öğrenin
Hisse satışı, ortaklıktan ayrılma veya yatırımcı görüşmeleri öncesinde profesyonel değerleme desteği alın.
30 Saniyede Özet
- Önce şirketin %100 hisse piyasa değeri hesaplanır.
- Pay oranıyla çarpılan tutar oransal başlangıç değeridir.
- Kontrol ve likidite özellikleri pay bazında incelenir.
- İskontolar varsayımsal örneklerde gösterilir, otomatik uygulanmaz.
- Uyuşmazlıklarda hukuki değer standardı ayrıca değerlendirilir.
1. Azınlık hissesi nedir?
Azınlık hissesi, şirketin yönetimini tek başına kontrol etmeye yeterli olmayan ortaklık payını ifade eder. Payın azınlık niteliği yalnızca yüzdesine değil, oy haklarına, yönetim düzenine, ortaklık sözleşmesine ve diğer pay sahiplerinin dağılımına bağlıdır. Örneğin %10 pay bazı şirketlerde etkisiz kalırken başka bir yapıda önemli veto veya temsil hakları sağlayabilir.
2. Azınlık hissesi neden değerlenir?
Hisse satışı, ortaklıktan ayrılma, miras paylaşımı, aile şirketi yeniden yapılanması, yatırımcı girişi veya hukuki uyuşmazlık için belirli bir payın ekonomik değerinin belirlenmesi gerekebilir. Her işlemde değerleme amacı, değer standardı ve paya ilişkin haklar ayrı tanımlanmalıdır.
3. Şirketin %10 hissesi kaç para eder?
Şirketin tamamının 100 milyon TL hisse piyasa değerinde olması, %10 payın her koşulda 10 milyon TL bedelle satılacağı anlamına gelmez. 10 milyon TL oransal başlangıç değeridir. Değerin kontrol ve likidite nitelikleri ile payın kendine özgü hakları incelenmelidir.
4. Oransal pay değeri nasıl hesaplanır?
İlk adımda şirketin %100 hisse piyasa değeri hesaplanır. Bu değer firma değerinden farklıdır: faaliyet değerinden uygun net finansal borç ve diğer düzeltmeler yapılarak hisse değerine ulaşılır. Ardından değerlenen pay oranı uygulanır.
5. %10 azınlık hissesi için örnek değerleme
Varsayımsal örnekte şirketin %100 hisse piyasa değeri 100 milyon TL ve değerlenen pay %10 olsun. Oransal değer 10 milyon TL olur. Kontrol eksikliği için varsayımsal %15 ve kalan tutara pazarlanabilirlik eksikliği için varsayımsal %10 uygulanırsa sonuç 7,65 milyon TL çıkar. Bu oranlar piyasa emsali değildir; uygulamanın gerekip gerekmediği dahi işlem bazında incelenmelidir.
| Gösterge | Varsayımsal değer |
|---|---|
| Şirketin %100 hisse piyasa değeri | 100.000.000 TL |
| Pay oranı | %10 |
| Oransal pay değeri | 10.000.000 TL |
| Varsayımsal kontrol eksikliği iskontosu | %15 |
| Kontrol düzeltmesi sonrası değer | 8.500.000 TL |
| Varsayımsal pazarlanabilirlik iskontosu | %10 |
| Örnek pay değeri | 7.650.000 TL |
6. Kontrol eksikliği iskontosu nedir?
Kontrol eksikliği iskontosu, belirli bir payın yönetim kararlarını tek başına yönlendirememesinden kaynaklanabilecek değer farkını açıklamak için kullanılan bir kavramdır. Her azınlık payına otomatik uygulanmaz. Başlangıç değerinin kontrol düzeyi, mevcut oy ve veto hakları, dağıtım politikası ve işlem türü önemlidir.
7. Pazarlanabilirlik eksikliği iskontosu nedir?
Borsada işlem görmeyen veya devri kısıtlanan payların nakde dönüştürülmesi zor olabilir. Pazarlanabilirlik eksikliği iskontosu bu özelliği yansıtabilir. Ancak pay devri koşulları, alıcı havuzu, sözleşme hükümleri ve kullanılan değerleme yöntemi incelenmeden genel bir oran kullanılamaz.
8. İskontolar neden otomatik toplanmamalıdır?
İskontoların dayandığı riskler örtüşebilir. Kontrol eksikliği ile likidite kısıtını ayrı ayrı hesaplarken aynı olumsuzluğu iki kez fiyatlamamak gerekir. İskonto uygulanacak değer bazının zaten hangi hakları içerdiği açıklanmalıdır. İki iskonto varsa ardışık uygulama matematiksel olarak toplamaktan farklıdır.
Yanlış yaklaşım
İskontoları gerekçe sunmadan toplayıp doğrudan uygulamak.
Doğru yaklaşım
Her düzeltmenin gerekçesini, bazını ve olası örtüşmesini ayrı incelemek.
9. Oy hakkı, veto ve yönetim hakları değeri nasıl etkiler?
Yönetim kurulunda temsil, önemli kararlarda veto, bilgi alma, kâr payı ve ön alım hakları ekonomik değeri etkileyebilir. İmtiyazlı paylar ile adi paylar aynı oran üzerinden eşit değerde kabul edilmemelidir. Haklar esas sözleşme ve pay sahipleri sözleşmesinden doğrulanmalıdır.
10. Pay devri kısıtlamaları nasıl değerlendirilir?
Ön alım, birlikte satış, satışa katılma, onay şartı, kilitlenme süresi ve alıcı sınırlamaları payın el değiştirme olasılığını etkiler. Şirket türü ve uygulanabilir hukuki düzenlemeler ayrıca değerlendirilmelidir.
11. İndirgenmiş Nakit Akışları yöntemi nasıl uygulanır?
Şirketin faaliyetlerinden beklenen serbest nakit akışları tahmin edilir ve uygun iskonto oranıyla bugüne indirgenir. Firma değerinden net finansal borç ve diğer düzeltmelerle hisse piyasa değerine ulaşılır. Payın hakları ve değerleme standardına göre oransal değer ve olası pay düzeyi düzeltmeleri ayrıca değerlendirilir.
Şirketin finansal bilgileri ve pay sahipliği hakları üzerinden çalışma kapsamını belirleyelim.
12. FAVÖK ve piyasa çarpanları kullanılabilir mi?
Benzer şirketlerin Firma Değeri/FAVÖK veya Fiyat/Kazanç gibi çarpanları çapraz kontrol amacıyla kullanılabilir. Firma değeri ile hisse değeri birbirine karıştırılmamalıdır. Borsadaki küçük pay fiyatları ile kontrol işlemlerinden türeyen çarpanların farklı kontrol özellikleri taşıyabileceği unutulmamalıdır.
13. Net aktif değer yöntemi ne zaman önemlidir?
Gayrimenkul veya finansal yatırım ağırlıklı şirketlerde varlıkların ve yükümlülüklerin gerçeğe uygun değerlerinden hareket eden net aktif değer yaklaşımı anlamlı olabilir. Ancak bu sonuç, azınlık payının tüm haklarını ve el değiştirme kısıtlarını tek başına açıklamaz.
14. Kâr payı politikası azınlık değerini etkiler mi?
Azınlık ortak, şirketin tüm nakit akışlarına doğrudan erişemeyebilir. Dağıtılabilir kâr, geçmiş temettü uygulamaları, yatırım ihtiyacı ve kâr dağıtım kararları önemlidir. Gelecekteki temettülerin bugünkü değerine dayalı analiz bazı durumlarda destekleyici yöntem olabilir.
15. Ortaklar arası anlaşmazlıkta hisse değeri nasıl belirlenir?
Uyuşmazlığın niteliği, talep edilen hukuki çözüm ve mahkemece belirlenen değerleme esasları kritik önemdedir. Ticari pazarlık için geçerli olabilecek bir azınlık iskontosu, mahkeme veya özel mevzuat kapsamındaki bir hesapta uygun olmayabilir. Raporun amacı ve hukuki dayanağı açıkça belirtilmelidir.
16. Ortaklıktan ayrılırken pay değeri nasıl hesaplanır?
Ortaklıktan ayrılma işleminde değerleme tarihi, pay hakları, şirketin sürdürülebilir kârlılığı, borçlar ve olası pay devir kısıtları birlikte değerlendirilir. Payın satın alınacağı işlem ile hukuken hükmedilecek ayrılma bedeli aynı hesaplama esasına tabi olmak zorunda değildir.
17. Aile şirketlerinde azınlık hissesi değerlemesi
Aile şirketlerinde ilişkili taraf işlemleri, piyasa dışı kira ve ücretler, ortaklara sağlanan faydalar ve kayıtlardaki normalizasyon ihtiyacı önemlidir. Hisse devir kısıtları ve ortaklar arasındaki özel düzenlemeler ayrıca incelenmelidir.
18. Miras kalan küçük ortaklık payı nasıl değerlenir?
Miras ve paylaşım işlemlerinde değerleme tarihi, hukuki amaç, payın hakları ve şirketin mali durumu birlikte değerlendirilir. Vergisel matrah ile ekonomik piyasa değeri her zaman aynı değildir. Hukuki ve vergisel danışmanlık ayrıca gereklidir.
19. Şirket borçları küçük payın değerini nasıl etkiler?
İNA veya firma değeri bazlı emsal yaklaşımında faaliyet değerinden net finansal borç ve uygun diğer düzeltmeler çıkarılarak hisse değeri hesaplanır. Borçların ve nakdin birden fazla kez dikkate alınmaması gerekir.
20. Pay oranı ile ekonomik haklar neden farklı olabilir?
Şirket sermayesinin %10’una sahip olmak her durumda nakit akışlarının %10’una aynı koşullarda hak kazanmak demek değildir. İmtiyazlar, tasfiye önceliği, pay sınıfları ve ortaklık sözleşmeleri ekonomik sonucu değiştirebilir.
21. Değer aralığı ve duyarlılık analizi nasıl hazırlanır?
İNA büyümesi, marjlar, iskonto oranı ve olası pay düzeyi düzeltmeleri için senaryolar oluşturulabilir. Nihai raporda tek bir sayının yanı sıra varsayımlara bağlı değer aralığı ve belirsizlikler de açıklanmalıdır.
22. Azınlık hissesi değerlemesi için hangi belgeler gerekir?
Son üç ila beş yıllık finansal tablolar, güncel mizan, borç ve nakit dökümleri, bütçeler, esas sözleşme, pay defteri veya pay sahipliği bilgileri, pay sahipleri sözleşmeleri, önemli sözleşmeler ve kâr dağıtım kararları başlangıç belgeleridir.
Şirketin finansal bilgileri ve pay sahipliği hakları üzerinden çalışma kapsamını belirleyelim.
23. Azınlık hissesi değerleme raporunda neler bulunur?
Rapor; değerleme amacı ve tarihini, payın sınıfını ve haklarını, şirket finansal analizini, kullanılan yöntemleri, %100 hisse değerini, paya ilişkin düzeltmeleri, gerekçeleri, değer aralığını ve sınırlamaları içermelidir.
24. Azınlık hissesi değerlemesinde sık yapılan hatalar
Şirketin toplam değerinin doğrudan pay oranıyla çarpılmasını nihai işlem fiyatı saymak, her azınlık payına aynı iskontoyu uygulamak, firma değerini hisse değeriyle karıştırmak, pay haklarını incelememek ve aynı riski birden fazla kez iskonto etmek yaygın hatalardır.
25. Azınlık hissesi değerleme teklifi nasıl alınır?
Şirketin faaliyet alanını, değerlenmesini istediğiniz pay oranını, işlemin amacını, şirket türünü ve mevcut finansal bilgileri paylaşarak çalışmanın kapsamını belirleyebilirsiniz. Gizlilik ve olası uyuşmazlık koşulları ön görüşmede ele alınır.
Şirketin finansal bilgileri ve pay sahipliği hakları üzerinden çalışma kapsamını belirleyelim.
Sık Sorulan Sorular
Şirketin %10 hissesi her zaman toplam değerin %10’u mudur?
%10 oransal başlangıç değeridir; pay hakları, işlem amacı ve devredilebilirlik nedeniyle nihai değer farklı olabilir.
Azınlık hisselerine iskonto uygulanması zorunlu mu?
Hayır. Değerleme standardı, hukuki amaç, başlangıç değerinin kontrol düzeyi ve pay hakları incelenmeden otomatik iskonto uygulanmaz.
Kontrol eksikliği iskontosu nedir?
Payın yönetim kararlarını tek başına yönlendirememesinin ekonomik etkisini yansıtmak için değerlendirilebilen düzeltmedir.
Pazarlanabilirlik eksikliği iskontosu nedir?
Payın nakde çevrilmesindeki kısıt ve zorlukların olası ekonomik etkisini ifade eder.
Mahkeme için hazırlanan değerlemede aynı iskontolar kullanılır mı?
Mutlaka değil. Uygulanacak hukuki esas ve mahkemenin talep ettiği değer standardı belirleyicidir.
Azınlık payı değerlemesinde hangi yöntemler kullanılır?
İNA, emsal çarpanlar, net aktif değer ve uygun durumlarda temettü analizleri birlikte değerlendirilebilir.
Hisse değerlemesi için hangi belgeler gerekir?
Finansal tablolar, borç-nakit dökümü, pay yapısı, esas sözleşme ve varsa ortaklar sözleşmesi başlıca belgelerdir.
Azınlık hissesi değerleme raporu nereden alınır?
Değerleme amacı ve pay hakları incelenerek bağımsız finansal değerleme danışmanından kapsam ve teklif alınabilir.
İlgili Yazılar
Azınlık Hissesi Değerleme Raporu
Payınızın haklarını ve şirketin ekonomik performansını birlikte değerlendirerek profesyonel değerleme çalışması gerçekleştirelim.