
Miras Kalan Şirket Hissesinin Değeri Nasıl Hesaplanır? Mirasçılar Arasında Şirket Payı Nasıl Değerlenir?
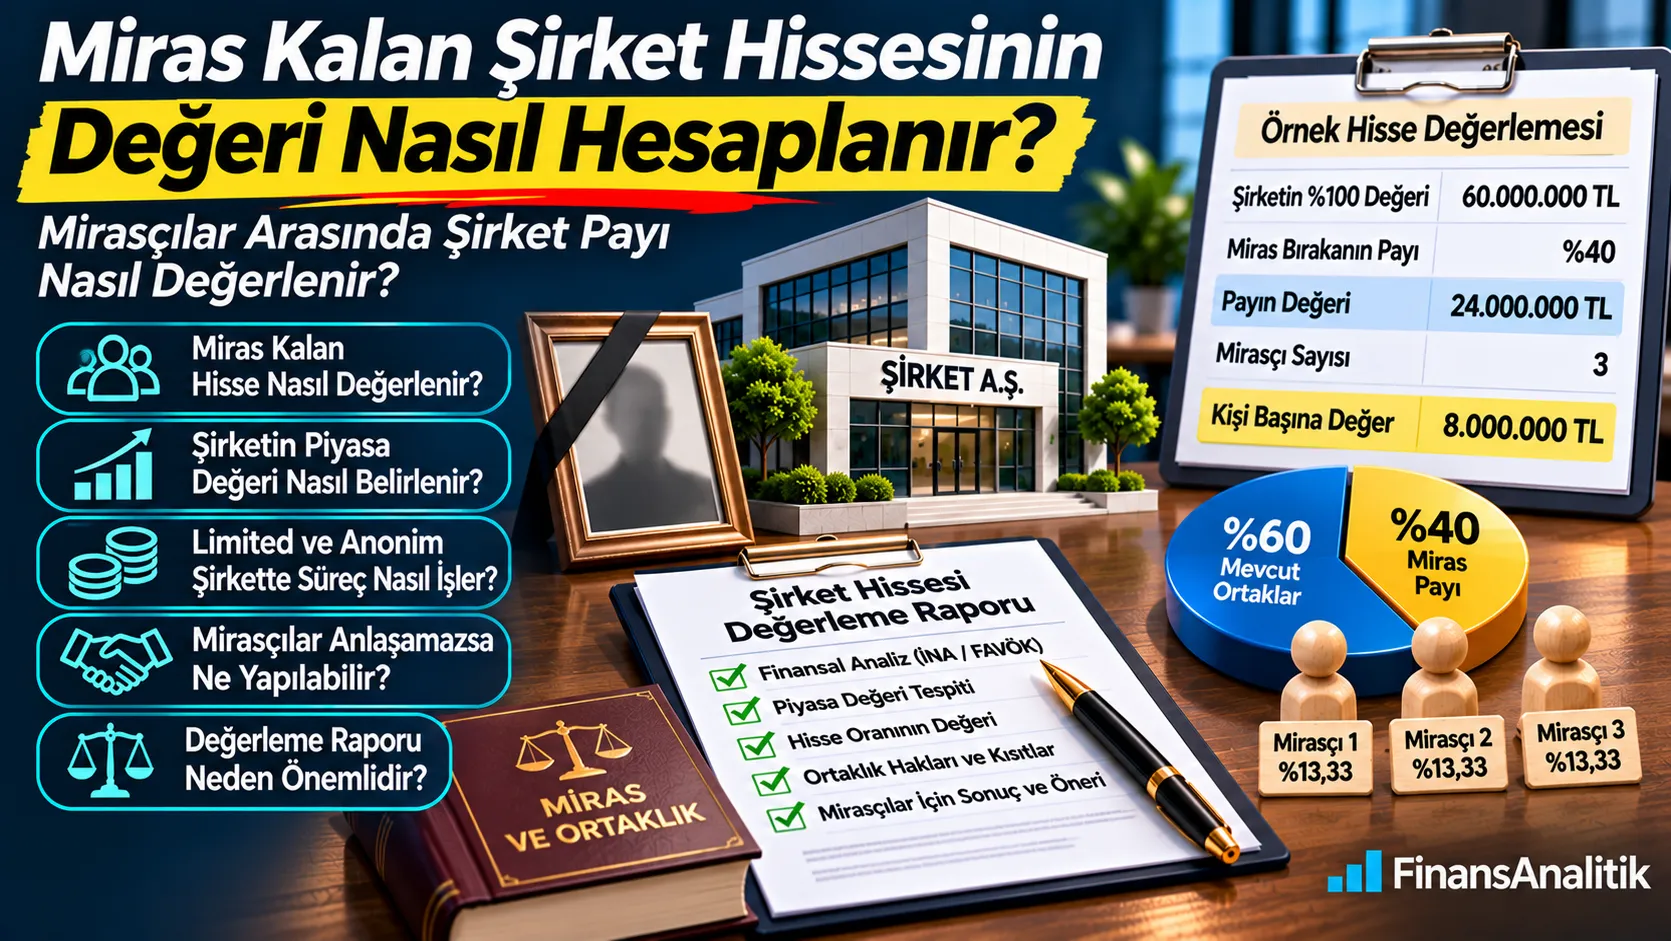
Miras yoluyla limited veya anonim şirket hissesi mi edindiniz? Hissenin ekonomik değerini belirlemek, diğer mirasçılarla anlaşmak veya pay satışı planlamak için şirketin piyasa değerinin profesyonel yöntemlerle analiz edilmesi gerekir. Bu rehberde miras kalan şirket payının nasıl değerlenebileceğini, gerekli belgeleri ve örnek hesaplamayı ele alıyoruz.
Miras Kalan Şirket Hissenizin Piyasa Değerini Öğrenin
Şirketin faaliyetleri, borçluluğu, nakit yaratma kapasitesi ve ortaklık hakları temelinde değerleme çalışması.
30 Saniyede Özet
- Önce miras bırakanın şirketteki payı ve bu payın hakları belirlenir.
- Şirketin özkaynak piyasa değeri uygun yöntemlerle hesaplanır.
- Oransal pay değeri başlangıç noktasıdır; gerçek pay değeri farklılaşabilir.
- Mirasçıların hukuki pay oranları ayrıca tespit edilir.
- Değerleme raporu uzlaşma ve hisse devri görüşmelerinde ekonomik dayanak sağlayabilir.
1. Miras kalan şirket hissesinin değeri neden belirlenir?
Miras yoluyla edinilen ortaklık payının ekonomik değerini bilmek; mirasçılar arasında paylaşım, diğer ortaklara satış, uzlaşma ve uyuşmazlıkların çözümünde önem taşır. Şirketin muhasebe kayıtlarındaki sermaye tutarı, mirasçının payının piyasa değeri değildir.
2. İlk adım: Miras bırakanın hangi şirkette ne kadar payı vardı?
Önce ticaret sicili kayıtları, pay defteri, esas sözleşme, ortaklar sözleşmesi ve ilgili pay belgeleri incelenir. Miras bırakanın sahip olduğu pay oranı, pay sınıfı, oy ve yönetim hakları, pay üzerinde rehin veya devir kısıtlaması olup olmadığı belirlenir. Bu aşama hukuki inceleme gerektirir.
3. Miras kalan şirket payında değerleme tarihi neden önemlidir?
Ölüm tarihi, uzlaşma tarihi, işlem tarihi veya mahkemenin belirlediği tarih farklı sonuçlar doğurabilir. Rapor hazırlanırken amaç ve uygulanacak hukuki çerçeveyle uyumlu değerleme tarihi açıkça yazılmalıdır. Tarih değişirse finansal bilgiler ve piyasa koşulları da değişebilir.
4. Miras payı ile şirket hissesi oranı aynı şey midir?
Hayır. Şirketteki pay oranı miras bırakanın şirkete ortaklık oranıdır; miras payı ise tereke üzerindeki hak sahipliğini ifade eder. Mirasçılar arasında eşit dağılım her olayda geçerli değildir. Sağ kalan eş, altsoy, vasiyetname, mal rejimi ve diğer hukuki unsurlar paylaştırmayı etkileyebilir. Hukuki payların tespiti avukat ve ilgili uzmanlarca yapılmalıdır.
5. Miras kalan şirket hissesi için örnek değerleme
Tamamı varsayımsal örnekte şirketin %100 özkaynak piyasa değeri 60 milyon TL, miras bırakanın payı %40 kabul edilmiştir. Bu payın yalnızca matematiksel oransal karşılığı 24 milyon TL’dir. Sırf örneği basitleştirmek için üç kişinin eşit hak sahibi olduğu varsayılırsa kişi başına 8 milyon TL düşer; gerçek miras payları ve payın işlem değeri farklı olabilir.
| Gösterge | Varsayımsal tutar |
|---|---|
| Şirketin %100 özkaynak piyasa değeri | 60.000.000 TL |
| Miras bırakanın şirketteki payı | %40 |
| Payın oransal ekonomik değeri | 24.000.000 TL |
| Yalnızca örnek için eşit hak sahibi varsayılan kişi sayısı | 3 |
| Örnek kişi başı oransal değer | 8.000.000 TL |
24.000.000 TL ÷ 3 = 8.000.000 TL (yalnızca eşit paylaşım varsayımı)
Uyarı: Bu örnek miras paylarını belirlemez ve bir hisse satış fiyatı taahhüdü değildir. Hukuki miras payları, değerleme tarihi, kontrol hakları, devir sınırlamaları ve diğer koşullar sonucu değiştirebilir.
Limited veya anonim şirket payının ekonomik değerini, şirketin finansal performansını ve ortaklık haklarını dikkate alarak değerlendiriyoruz.
6. Şirketin kayıtlı sermayesi ile piyasa değeri neden farklıdır?
Kayıtlı sermaye, ortakların sermaye taahhütlerine ilişkin hukuki ve muhasebesel bir büyüklüktür. Piyasa değeri ise şirketin beklenen nakit akışları, varlıkları, borçları, riskleri, kârlılığı ve büyüme beklentileri üzerinden belirlenir. 1 milyon TL sermayeli bir şirketin piyasa değeri bundan çok yüksek veya düşük olabilir.
7. Miras kalan şirket hissesi hangi yöntemlerle değerlenir?
İndirgenmiş Nakit Akışları (İNA), emsal şirket ve işlem çarpanları ile net aktif değer yaklaşımları şirketin faaliyet ve varlık yapısına göre değerlendirilir. Hangi yöntemin uygun olduğu, finansal veri kalitesi, şirketin sürekliliği, sektör ve değerleme amacına bağlıdır.
8. İndirgenmiş Nakit Akışları yöntemi nasıl uygulanır?
Gelecekteki satışlar, faaliyet kârı, vergiler, yatırım harcamaları ve işletme sermayesi ihtiyacı projekte edilerek serbest nakit akışları hesaplanır. Uygun iskonto oranıyla bugünkü işletme değerine ulaşılır. Sonra net borç ve diğer düzeltmelerle özkaynak değerine geçilir.
9. FAVÖK çarpanı ile şirket değeri nasıl hesaplanır?
Sürdürülebilir ve normalize FAVÖK, uygun karşılaştırılabilir şirket veya işlem çarpanlarıyla değerlendirilir. Tek seferlik gelir/giderler, ortaklarla ilişkili işlemler ve sektör farklılıkları dikkate alınır. Evrensel bir çarpan bulunmaz; herhangi bir örnek çarpan piyasa kanıtı yerine geçmez.
10. Net aktif değer yöntemi ne zaman önem kazanır?
Gayrimenkul, finansal yatırım veya diğer varlıkların önemli olduğu şirketlerde varlık ve yükümlülüklerin uygun değerleri incelenebilir. Faaliyeti süren üretim ve hizmet işletmelerinde yalnızca bilanço kalemlerini toplamak, gelecekteki kazanç kapasitesini yansıtmayabilir.
11. Şirketin borçları miras kalan hissenin değerini nasıl etkiler?
İşletme değeri ile özkaynak değeri farklıdır. Finansal borç, kullanılabilir nakit, borç benzeri kalemler, faaliyet dışı varlıklar ve işletme sermayesi düzeltmeleri değerlendirilir. Şirket borçlarının mirasçıların şahsi sorumluluğuna etkisi ise ayrıca hukuki konudur.
12. Azınlık hissesi ve kontrol hakları neden önemlidir?
%10 pay ile yönetim kontrolü sağlayan bir pay aynı ekonomik ve yönetsel hakları vermeyebilir. Pay sınıfı, oy hakları, yönetim atama yetkisi, temettü politikası, bilgi alma hakları ve devir sınırlamaları dikkate alınır. Azınlık iskontosu veya kontrol primi her durumda otomatik uygulanmaz.
13. Hisseyi satabilme imkânı değeri etkiler mi?
Halka açık olmayan şirket hisselerinin alıcı bulma süresi ve devir koşulları farklı olabilir. Esas sözleşme, ortaklar sözleşmesi ve ilgili şirket türüne uygulanan kurallar incelenmeden payın kolayca satılabileceği varsayılmamalıdır. Likiditeye ilişkin düzeltmeler gerekçeli ve çifte sayımdan uzak olmalıdır.
14. Limited şirket ortağı vefat ederse ne olur?
Limited şirket esas sermaye payının miras yoluyla geçişinde Türk Ticaret Kanunu ve şirket sözleşmesinin ilgili hükümleri dikkate alınır. Şirketin onay, ret ve gerçek değer mekanizmaları somut olaya göre önem kazanabilir. Mirasçının ortaklık hakları ile payın ekonomik değerinin tespiti birbirinden ayrılmalıdır.
15. Anonim şirket hisselerinin miras yoluyla geçişinde nelere bakılır?
Payın nama veya hamiline yazılı oluşu, pay defteri, esas sözleşme, varsa bağlam hükümleri ve paya bağlı haklar incelenir. Miras yoluyla iktisap ile pay devrine ilişkin şirket hukuku sonuçları her olayda aynı değildir; güncel mevzuat ve somut şirket belgeleri kontrol edilmelidir.
16. Mirasçılardan biri şirketi yönetmeye devam ederse diğerlerinin payı nasıl hesaplanır?
Şirketin yönetimi ile ortaklık payının mülkiyeti farklı konulardır. Yönetimdeki mirasçının ücret, huzur hakkı, ilişkili taraf işlemleri ve şirketten sağladığı ekonomik faydalar analiz edilerek sürdürülebilir kazanç normalize edilir. Diğer mirasçıların pay bedeli, hakları ve varsa sözleşmesel hükümler dikkate alınarak belirlenir.
17. Diğer mirasçıların hisselerini satın almak isteyenler ne yapmalı?
Önce payların ve şirketin hak yapısı belirlenir; bağımsız değerleme ile pazarlık için makul bir ekonomik çerçeve oluşturulur. Ödeme takvimi, teminat, devir şartları ve vergisel sonuçlar ayrı uzmanlıklarla değerlendirilir. Değerleme raporu tek başına hukuki devir işlemini tamamlamaz.
18. Mirasçılar şirket değeri üzerinde anlaşamazsa ne yapılabilir?
Taraflar aynı değerleme tarihi, aynı finansal veri seti ve açık varsayımlarla hazırlanmış bağımsız bir rapor üzerinden müzakere edebilir. Uyuşmazlık yargıya taşınırsa bilirkişi incelemesi ve mahkemenin belirlediği usul gündeme gelebilir. Özel danışmanlık raporunun mahkeme bilirkişi raporunun yerine otomatik geçtiği varsayılmamalıdır.
Limited veya anonim şirket payının ekonomik değerini, şirketin finansal performansını ve ortaklık haklarını dikkate alarak değerlendiriyoruz.
19. Miras ve veraset vergisindeki değer ile piyasa değeri aynı mıdır?
Hayır, veraset ve intikal vergisi için mevzuatın öngördüğü değerleme ölçüleri ile ticari pazarlık veya bağımsız finansal raporun piyasa değeri farklı olabilir. Beyan ve vergisel yükümlülükler için mali müşavir veya vergi uzmanına başvurulmalıdır.
20. Şirkete ait taşınmazlar ayrıca değerlenir mi?
Şirketin faaliyet dışı taşınmazları ve finansal yatırımları uygun yöntemle ayrı değerlendirilebilir. Ancak şirketin nakit akışlarını üreten operasyonel varlıkların değerini hem İNA içinde hem ayrıca eklemek çifte sayım yaratabilir. Taşınmazın mülkiyeti, kullanım şekli ve yükleri kontrol edilmelidir.
21. Miras kalan şirket hissesi değerlemesi için hangi belgeler gerekir?
Genellikle ortaklık ve pay kayıtları, esas sözleşme, son 3–5 yıllık finansal tablolar, güncel mizan, borç/nakit listeleri, müşteri ve satış kırılımları, bütçeler, varlık dökümleri ve önemli sözleşmeler istenir. Veraset ilamı gibi mirasçılık belgelerinin gerekliliği çalışmanın amacı ve yetkili kişilerle belirlenir.
Limited veya anonim şirket payının ekonomik değerini, şirketin finansal performansını ve ortaklık haklarını dikkate alarak değerlendiriyoruz.
22. Profesyonel değerleme çalışması nasıl ilerler?
İlk görüşmede raporun amacı, değerleme tarihi, pay oranı ve hukuki bağlam netleştirilir. Sonrasında bilgi talebi, finansal normalizasyon, sektör analizi, yöntem seçimi, özkaynak ve pay değeri hesaplaması, senaryo analizi ve raporlama gerçekleştirilir. Hukuki tespitler ilgili uzmanlarla koordine edilir.
23. Değerleme raporunda hangi bilgiler bulunmalıdır?
Değerleme amacı ve tarihi, şirketin faaliyetleri, incelenen belgeler, yöntem ve varsayımlar, işletme değerinden özkaynak değerine geçiş, paya özgü haklar ve sınırlamalar, senaryo sonuçları ve çalışmanın kısıtları açıklanmalıdır. Sonuç tek bir kesin satış fiyatı vaadi değildir.
24. Miras kalan şirket hissesi için değerleme teklifi nasıl alınır?
Şirketin faaliyet alanını, miras bırakanın pay oranını, yaklaşık büyüklüğünü, değerleme tarihini ve raporun kullanım amacını paylaşın. Belgelerin gizliliği ve yetkili paylaşımı çerçevesinde kapsam, süre ve teslimatlar belirlenebilir.
Limited veya anonim şirket payının ekonomik değerini, şirketin finansal performansını ve ortaklık haklarını dikkate alarak değerlendiriyoruz.
Sık Sorulan Sorular
Babamdan kalan şirket hissesi kaç para eder?
Önce şirketin özkaynak piyasa değeri ve miras bırakanın payı hesaplanır; paya bağlı haklar ve değerleme amacı dikkate alınır. Mirasçıların hukuki hak oranları ayrıca belirlenir.
Miras kalan şirket hissesi için değerleme raporu gerekir mi?
Her miras olayında genel bir zorunluluk yoktur; anlaşma, pay satın alma, uyuşmazlık veya kurumsal talepler için yararlı olabilir. Somut hukuki gereklilik ayrıca incelenmelidir.
Limited şirket ortağı ölürse hisseler otomatik olarak değerlenir mi?
Hayır. Payın hukuken geçişi ile ekonomik değerinin hesaplanması ayrı süreçlerdir; şirket sözleşmesi ve ilgili mevzuat değerlendirilir.
Mirasçılar şirketi eşit mi paylaşır?
Her durumda değil. Yasal mirasçılar, eş, altsoy, vasiyetname ve diğer hukuki koşullar payları etkileyebilir.
Şirketin sermayesi hisse değerini gösterir mi?
Hayır. Kayıtlı sermaye ile özkaynak piyasa değeri aynı kavram değildir.
Azınlık hissesi için otomatik iskonto yapılır mı?
Hayır. Payın hakları, işlem bağlamı, değerleme standardı ve varsa hukuki hükümler değerlendirilmeden otomatik iskonto uygulanmaz.
Veraset vergisindeki değer şirketin satış fiyatı mıdır?
Hayır. Vergi mevzuatındaki değerleme ölçüleriyle finansal piyasa değeri farklı olabilir.
Miras kalan şirket hissesi değerleme teklifi nasıl alınır?
Şirket türünü, pay oranını, değerleme amacını ve mevcut finansal belgeleri /iletisim sayfasından paylaşabilirsiniz.
İlgili Yazılar
Limited veya anonim şirket payının ekonomik değerini, şirketin finansal performansını ve ortaklık haklarını dikkate alarak değerlendiriyoruz.