
Limited Şirket Değeri Nasıl Hesaplanır? Limited Şirketimi Kaç Paraya Satabilirim?
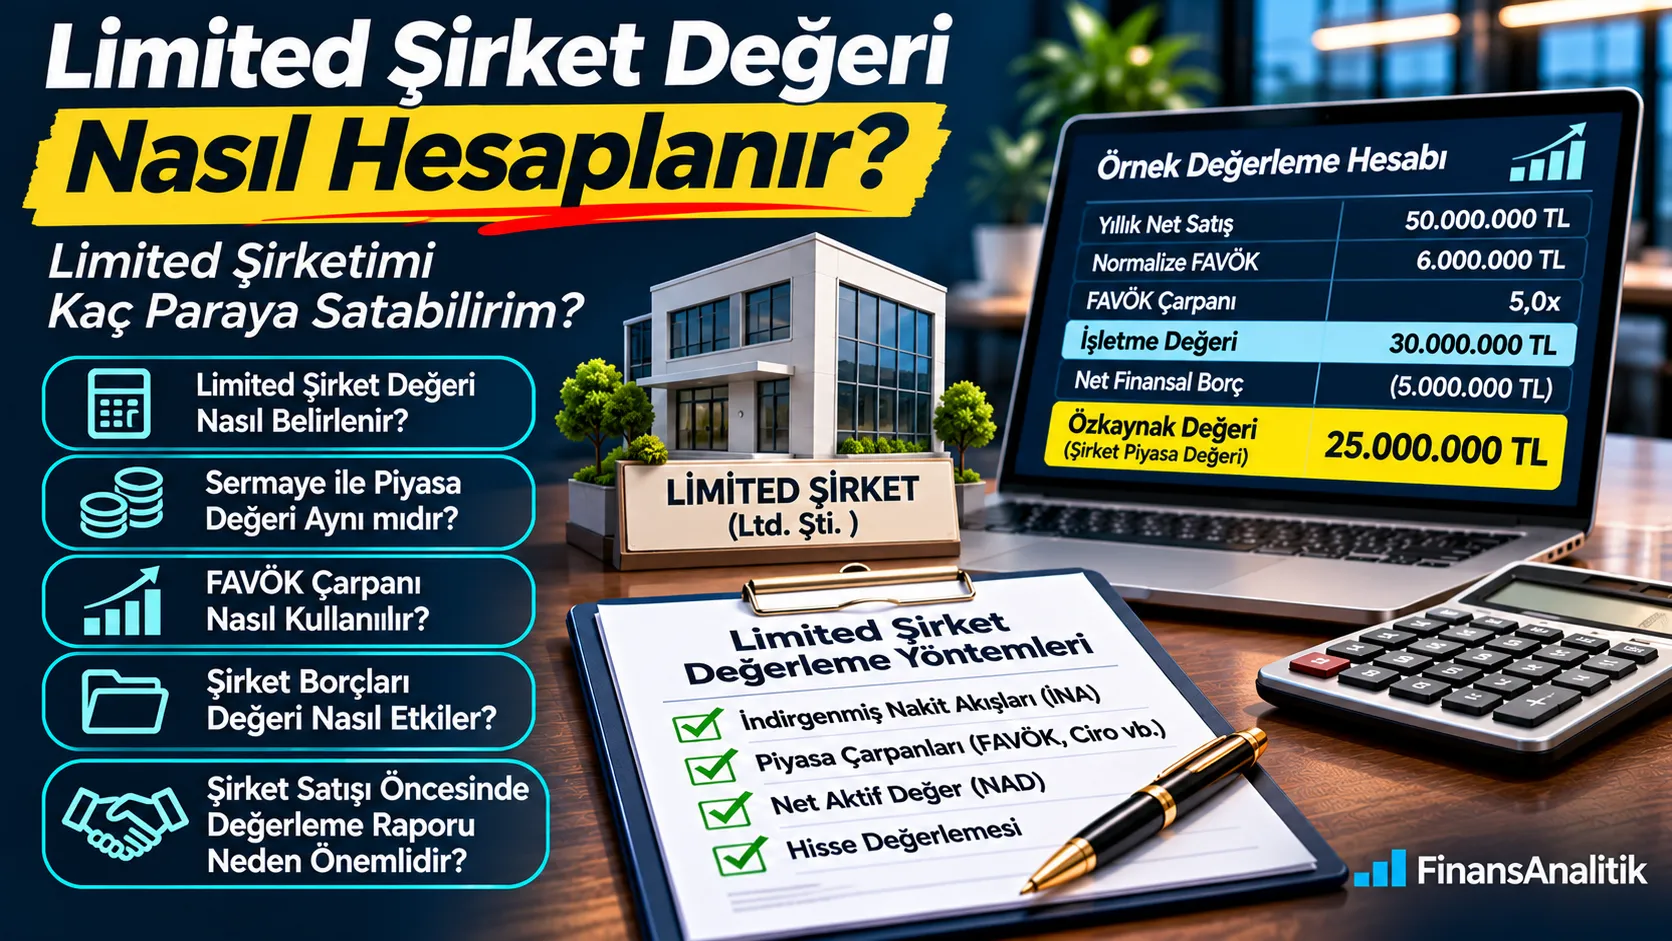
Limited şirketinizi satmayı, ortağınızın payını satın almayı veya şirketinize yatırımcı almayı mı düşünüyorsunuz? Şirketinizin piyasa değerini belirlemek için sermaye tutarına veya ciroya bakmak yeterli değildir. Bu rehberde değerleme yöntemlerini, örnek hesaplamayı ve profesyonel rapor sürecini açıklıyoruz.
Limited Şirketinizin Piyasa Değerini Öğrenin
Şirket satışı, ortak ayrılığı, hisse devri ve yatırımcı girişi için profesyonel değerleme çalışması hakkında bilgi alın.
30 Saniyede Özet
- Önce şirketin faaliyetleri ve sürdürülebilir nakit yaratma kapasitesi incelenir.
- İNA, emsal çarpanları ve uygun durumlarda net aktif değer yaklaşımı değerlendirilir.
- İşletme değerinden net finansal borç ve diğer düzeltmelerle özkaynak değerine geçilir.
- Pay oranı, haklar ve satış koşulları ayrıca incelenir.
- Profesyonel rapor, satış pazarlığı için gerekçeli bir değer çerçevesi sağlar.
1. Limited şirket değeri nedir?
Limited şirketin piyasa değeri, belirli bir tarihte ve belirli varsayımlar altında şirketin ekonomik değerine ilişkin tahmindir. Ticaret sicilindeki sermaye, bilanço özkaynakları, işletme değeri ve ortaklara ait özkaynak değeri farklı kavramlardır. Satış görüşmesinde esas alınan değer türü açıkça belirtilmelidir.
2. Limited şirketim kaç para eder?
Tek bir ciro veya sermaye tutarı şirketin kaç para edeceğini göstermez. Sürdürülebilir kârlılık, serbest nakit akışları, büyüme, sektör riski, müşteri yoğunlaşması, işletme sermayesi ihtiyacı, finansal borç ve şirketin faaliyet dışı varlıkları birlikte değerlendirilir. Sonuç, değerleme tarihi ve varsayımlara bağlıdır.
3. Limited şirket hangi durumlarda değerlenir?
Şirketin tamamının satışı, ortak ayrılığı, ortaklık payının satın alınması, yatırımcı girişi, aile içi devir, miras, yeniden yapılanma ve finansman görüşmeleri yaygın nedenlerdir. Değerlemenin amacı rapor kapsamını, kullanılan değer esasını ve gerekli belgeleri etkiler.
4. Limited şirket sermayesi ile piyasa değeri aynı mıdır?
Hayır. Örneğin ticaret sicilinde 1 milyon TL sermayesi bulunan bir şirketin piyasa değeri, kârlılığı ve varlıklarına göre bunun çok üzerinde veya altında olabilir. Ödenmiş sermaye ortakların koyduğu hukuki/muhasebesel sermaye tutarıdır; gelecekte yaratılacak nakit akışlarının değeri değildir.
5. İşletme değeri ile özkaynak değeri arasındaki fark nedir?
İşletme değeri (enterprise value) faaliyetlerin değerini; özkaynak değeri ise finansal borçlar ve ilgili düzeltmeler sonrasında pay sahiplerine ait değeri ifade eder. Basitleştirilmiş köprü: özkaynak değeri = işletme değeri − net finansal borç ± faaliyet dışı varlık ve diğer yükümlülük düzeltmeleri. Ticari borç ve nakit akışı kalemlerinde çift sayım yapılmamalıdır.
6. Limited şirket değerlemesinde hangi yöntemler kullanılır?
Başlıca yaklaşımlar gelir yaklaşımı kapsamında İndirgenmiş Nakit Akışları (İNA), pazar yaklaşımı kapsamında karşılaştırılabilir şirket/işlem çarpanları ve maliyet yaklaşımı kapsamında düzeltilmiş net aktif değerdir. Şirketin faaliyet yapısına, veri kalitesine ve değerleme amacına göre yöntemlerin uygunluğu değerlendirilir.
7. FAVÖK çarpanıyla limited şirket değeri nasıl hesaplanır?
Önce sürdürülebilir (normalize) FAVÖK hesaplanır. Karşılaştırılabilir şirketler veya işlemlerden uygun bir çarpan türetilerek işletme değeri tahmin edilir. Sonrasında net finansal borç ve gerekli diğer düzeltmeler uygulanır. Evrensel bir “limited şirket çarpanı” yoktur; sektör, ölçek, büyüme ve risk önemlidir.
8. 50 milyon TL cirolu limited şirket için örnek hesaplama
Aşağıdaki sayılar tamamen varsayımsaldır. Yıllık 50 milyon TL satış yapan ve 6 milyon TL normalize FAVÖK üreten şirket için öğretici amaçla 5,0x çarpan varsayılmıştır. Bu çarpan güncel piyasa emsali veya fiyat teklifi değildir.
| Gösterge | Varsayımsal tutar |
|---|---|
| Yıllık net satışlar | 50.000.000 TL |
| Normalize FAVÖK | 6.000.000 TL |
| Örnek FAVÖK çarpanı | 5,0x |
| İşletme değeri | 30.000.000 TL |
| Net finansal borç | 5.000.000 TL |
| Özkaynak değeri | 25.000.000 TL |
Özkaynak değeri = 30.000.000 − 5.000.000 = 25.000.000 TL
Uyarı: Bu basitleştirilmiş örnekte faaliyet dışı varlık, koşullu yükümlülük, işletme sermayesi düzeltmesi ve diğer unsurlar sıfır varsayılmıştır. Gerçek bir değerleme için çarpan emsallerle desteklenmelidir.
Şirketinizin faaliyet alanını, değerleme amacını ve yaklaşık büyüklüğünü paylaşın; profesyonel değerleme çalışmasının kapsamını birlikte belirleyelim.
9. İndirgenmiş Nakit Akışları (İNA) yöntemi nasıl uygulanır?
İNA yönteminde satış, kâr marjı, vergi, yatırım harcamaları ve net işletme sermayesi öngörüleriyle gelecekteki serbest nakit akımları hesaplanır. Firma serbest nakit akışları uygun ağırlıklı ortalama sermaye maliyetiyle indirgenir; nihai değer eklenir. Ardından işletme değerinden özkaynak değerine geçilir. Tahminlerin dayanakları ve duyarlılık analizi raporlanmalıdır.
10. Net aktif değer yöntemi ne zaman kullanılır?
Net aktif değer yaklaşımında varlık ve yükümlülükler uygun değerleme esaslarıyla gözden geçirilir. Varlık ağırlıklı veya faaliyeti sınırlı şirketlerde faydalı olabilir. Ancak düzenli kâr ve müşteri ilişkileri bulunan bir işletmenin kazanç kapasitesini tek başına tam yansıtmayabilir. Gayrimenkullerin şirket mülkiyetinde olup olmadığı doğrulanmalıdır.
11. Kâr eden limited şirket kaç paraya satılır?
Kâr eden şirketin satış fiyatı yalnızca son yılın net kârının sabit bir katsayıyla çarpılması değildir. Sürdürülebilir FAVÖK, nakit yaratma kapasitesi, büyüme beklentisi, yatırım ihtiyacı, risk ve net borç önemlidir. Tek seferlik gelirler, ortaklara özgü giderler ve piyasa dışı ilişkili taraf işlemleri normalize edilmelidir.
12. Zarar eden limited şirketin değeri olur mu?
Evet, olabilir. Zararın geçici mi yapısal mı olduğu, nakit akışı potansiyeli, müşteri portföyü, marka, teknoloji, izinler ve varlıklar incelenir. Bununla birlikte yalnızca geçmiş yatırımların yüksek olması şirketin yüksek değerde olduğunu kanıtlamaz; borç ve sürdürülebilirlik riskleri sonucu azaltabilir.
13. Şirketin borçları satış fiyatını nasıl etkiler?
Faaliyetlerin işletme değeri ile ortaklara kalan özkaynak değeri ayrılmalıdır. Finansal borçlar ve nakit birlikte net borç analiziyle ele alınır. Vergi, dava, teminat, kefalet ve koşullu yükümlülükler ayrıca değerlendirilebilir. Normal ticari borçların işletme sermayesinde zaten dikkate alındığı durumlarda tekrar düşülmesi hatalı olabilir.
14. Stok, alacak ve işletme sermayesi değeri nasıl etkiler?
Satışların artması, stok ve alacaklarda daha fazla nakit bağlanmasını gerektirebilir. Bu nedenle FAVÖK yüksek olsa bile serbest nakit akışı zayıf olabilir. Stokların değer düşüklüğü, alacakların tahsil kabiliyeti, tedarikçi vadeleri ve olağan işletme sermayesi düzeyi analiz edilmelidir. Satış sözleşmesindeki işletme sermayesi düzeltmesi fiyatı etkileyebilir.
15. Limited şirkete ait gayrimenkul şirket değerine eklenir mi?
Faaliyet dışı bir gayrimenkul uygun koşullarda işletme değerine ayrıca eklenebilir. Ancak faaliyet için gerekli ve nakit akışlarını üretmekte kullanılan varlıkların değerini ayrıca eklemek çift sayım yaratabilir. Gayrimenkulün şirketin mi ortağın mı mülkiyetinde olduğu ve üzerinde yük bulunup bulunmadığı incelenmelidir.
16. Limited şirketin %25 veya %50 payı kaç para eder?
Önce şirketin %100 özkaynak değeri bulunur. Örneğin 25 milyon TL özkaynak değeri için %25 payın oransal karşılığı 6,25 milyon TL; %50 payınki 12,5 milyon TL’dir. Bunlar işlem fiyatını garanti etmez. Oy ve yönetim hakları, devir kısıtlamaları, azınlık hakları ve likidite gibi unsurlar ayrıca incelenir.
%50 payın oransal değeri = 25.000.000 × %50 = 12.500.000 TL
17. Ortak ayrılığında limited şirket hisse değeri nasıl belirlenir?
Ortakların pay oranı, şirket sözleşmesi, değerleme tarihi, ortak cari hesapları, temettü politikası, şirket borçları ve paya bağlı haklar değerlendirilir. Değerleme, pazarlık ve uyuşmazlık çözümü için gerekçeli bir ekonomik çerçeve sunabilir. Hakların ve devir koşullarının hukuki değerlendirmesi ayrı bir uzmanlık konusudur.
18. Limited şirket pay devrinde nelere dikkat edilir?
Limited şirket pay devri, ekonomik değerleme çalışmasından ayrı hukuki şekil ve onay koşullarına tabidir. Türk Ticaret Kanunu ve şirket sözleşmesindeki hükümler, genel kurul onayı gerekliliği ve istisnalar, noter işlemleri ile tescil/bildirim yükümlülükleri işlem özelinde hukuk danışmanıyla kontrol edilmelidir. Değerleme raporu tek başına pay devrini tamamlamaz.
19. Yeni yatırımcı alırken limited şirket değeri nasıl belirlenir?
Mevcut ortağın payını satmasıyla şirkete yeni sermaye girmesi farklı işlemlerdir. Varsayımsal olarak yatırım öncesi özkaynak değeri 25 milyon TL olan şirkete 5 milyon TL yeni sermaye girerse yatırım sonrası değer 30 milyon TL, yatırımcının basitleştirilmiş payı %16,67 olur. Pay hakları ve işlem koşulları farklı sonuç doğurabilir.
Yeni yatırımcı payı = 5.000.000 / 30.000.000 = %16,67
20. Limited şirketimi satmak istiyorum: hangi hazırlıkları yapmalıyım?
Güncel finansal tabloları ve borç dökümlerini toparlayın; ortak cari hesaplarını ve ilişkili taraf işlemlerini netleştirin; müşteri ve tedarikçi yoğunlaşmasını analiz edin; sürdürülebilir kârlılığı belgeleyin; önemli sözleşmeleri, ruhsatları ve varlık mülkiyetini kontrol edin. Bağımsız değerleme, pazarlık öncesi tutarlı bir fiyat aralığı oluşturmanıza yardımcı olabilir.
Şirketinizin faaliyet alanını, değerleme amacını ve yaklaşık büyüklüğünü paylaşın; profesyonel değerleme çalışmasının kapsamını birlikte belirleyelim.
21. Limited şirket değerleme raporu için hangi belgeler gerekir?
Genellikle son 3–5 yıllık bilanço ve gelir tabloları, güncel mizan, vergi beyannameleri, borç ve nakit listeleri, alacak-stok yaşlandırması, sabit kıymet ve gayrimenkul bilgileri, şirket sözleşmesi, ortaklık yapısı, bütçe, yatırım planı ve önemli sözleşmeler istenir. Şirketin sektörüne göre belge listesi genişleyebilir.
Şirketinizin faaliyet alanını, değerleme amacını ve yaklaşık büyüklüğünü paylaşın; profesyonel değerleme çalışmasının kapsamını birlikte belirleyelim.
22. Profesyonel limited şirket değerleme süreci nasıl ilerler?
Ön görüşmede değerleme amacı, tarih ve rapor kullanım alanı netleştirilir. Ardından gizlilik/kapsam mutabakatı, veri toplama, finansal normalizasyon, faaliyet analizi, İNA ve/veya emsal analizleri, net borç düzeltmeleri, duyarlılık kontrolleri ve raporlama yapılır. Varsayımlar, sınırlamalar ve veri kaynakları şeffaf biçimde açıklanır.
23. Limited şirket değerlemesinde sık yapılan hatalar
Ödenmiş sermayeyi piyasa değeri sanmak; ciroya sabit bir katsayı uygulamak; işletme değeri ile özkaynak değerini karıştırmak; borçları veya atıl varlıkları yanlış ele almak; ilişkili taraf giderlerini incelememek; işletme sermayesini ihmal etmek; pay devri şartlarını göz ardı etmek ve tek bir yöntemi sorgulamadan kullanmak yaygın hatalardır.
24. Limited şirket değerleme teklifi nasıl alınır?
Şirketinizin sektörünü, yaklaşık yıllık satışlarını, değerleme amacını (satış, ortak ayrılığı, yatırımcı girişi vb.), değerlenmesini istediğiniz pay oranını ve raporun kullanılacağı yeri paylaşmanız ön kapsam değerlendirmesine yardımcı olur. Gizlilik ve veri ihtiyaçları belirlendikten sonra çalışma kapsamı ve teklif netleştirilebilir.
Şirketinizin faaliyet alanını, değerleme amacını ve yaklaşık büyüklüğünü paylaşın; profesyonel değerleme çalışmasının kapsamını birlikte belirleyelim.
Sık Sorulan Sorular
Limited şirketimin değeri nasıl hesaplanır?
İNA, karşılaştırılabilir şirket/işlem çarpanları ve uygun durumlarda net aktif değer yaklaşımıyla ekonomik değer tahmin edilir; net borç ve diğer düzeltmelerle özkaynak değerine ulaşılır.
1 milyon TL sermayeli limited şirket kaç para eder?
Sermaye tutarı tek başına piyasa değerini göstermez. Kârlılık, nakit akışları, varlıklar, borçlar ve riskler analiz edilmelidir.
Limited şirket satarken değerleme raporu zorunlu mu?
Her özel satışta genel bir zorunluluk olduğu söylenemez. İşlemin niteliği, ilgili mevzuat ve tarafların veya kurumların talepleri ayrıca incelenmelidir.
Zarar eden limited şirket satılabilir mi?
Evet, uygun alıcı ve koşullarda satılabilir. Ancak zarar, borç ve riskler değerlemeyi önemli ölçüde etkiler.
Limited şirketin %50 hissesi kaç para eder?
Önce %100 özkaynak değeri bulunur. Oransal tutar bunun yarısıdır; gerçek pay değeri haklar ve işlem koşullarına göre farklılaşabilir.
Limited şirket pay devri için değerleme yeterli midir?
Hayır. Ekonomik değerleme ile hukuki pay devri farklı süreçlerdir; ilgili şekil, onay ve tescil koşulları ayrıca yerine getirilmelidir.
Değerleme için kaç yıllık finansal tablo gerekir?
Genellikle son 3–5 yıllık finansal bilgiler ve güncel mizan istenir; sektör ve rapor kapsamına göre değişebilir.
Limited şirket değerleme raporu için nasıl teklif alabilirim?
Faaliyet alanı, şirket büyüklüğü, değerleme amacı ve istenen pay oranını /iletisim üzerinden ileterek kapsam değerlendirmesi talep edebilirsiniz.
İlgili Yazılar
Şirketinizin faaliyet alanını, değerleme amacını ve yaklaşık büyüklüğünü paylaşın; profesyonel değerleme çalışmasının kapsamını birlikte belirleyelim.