
Oto Servis ve Tamir Atölyesi Değerlemesi Nasıl Yapılır? Oto Servisimin Değeri Ne Kadar?
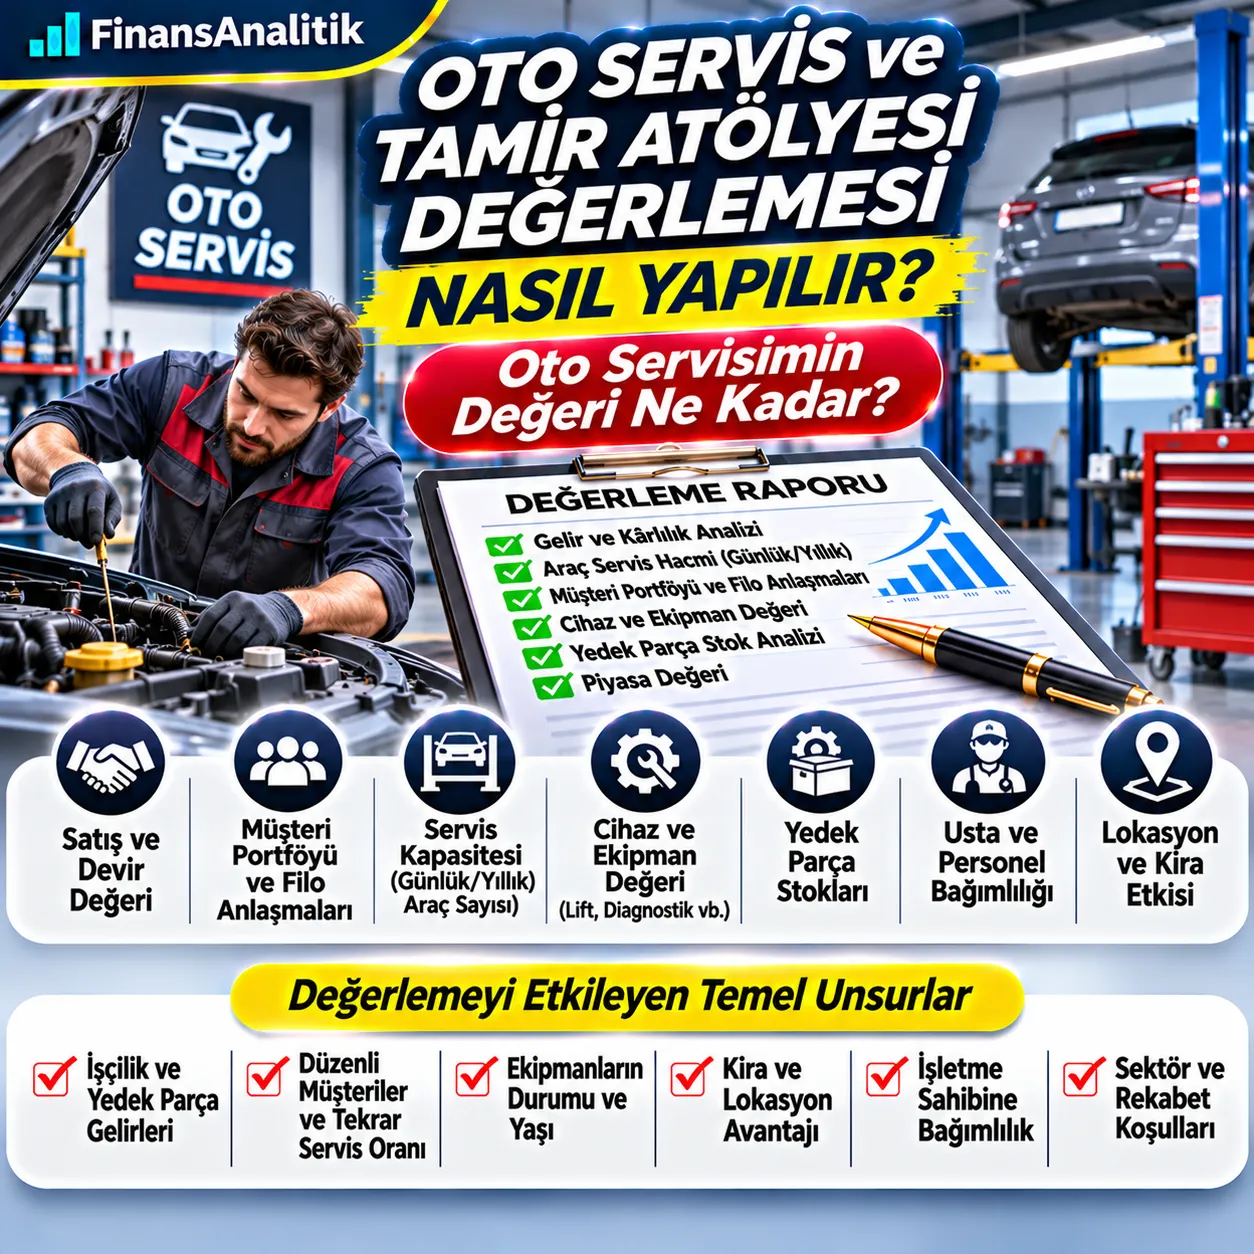
Oto servisimi satmak istiyorum, değeri ne kadar? Özel servis ve tamir atölyesi devri, ortaklık, müşteri portföyü, ekipman ve sürdürülebilir kârlılık için kapsamlı rehber.
Oto Servisinizin Piyasa Değerini Öğrenin
Satış, devir ve ortaklık işlemleriniz için bağımsız değerleme çalışması.
Oto Servis Değerleme Teklifi Al30 Saniyede Özet
- Servis değeri yalnızca lift ve ekipmanların ikinci el fiyatı değildir.
- İşçilik ve yedek parça gelirleri ayrı analiz edilir.
- Usta ve işletme sahibine bağımlılık önemlidir.
- Faaliyet değeri ile hisse piyasa değeri birbirinden farklıdır.
1. Oto servisimin değerini neden öğrenmek isteyebilirim?
Oto servis sahibi emeklilik, iş değişikliği, ortaklık ayrılığı, yeni ortak kabulü veya başka bir lokasyona taşınma nedeniyle işletmenin piyasa değerini öğrenmek isteyebilir. İşletme sahibinin istediği satış bedeli ile gelecekteki ekonomik faydaların bugünkü değeri aynı değildir. Önce değerleme tarihi, hangi varlıkların devredileceği ve işin sürdürülebilirliği tanımlanır.
2. Hisse devri, işletme devri ve demirbaş satışı arasındaki fark
Şirket hisselerinin devri, belirli varlıkların devri ve yalnızca demirbaşların satılması farklı hukuki ve ekonomik işlemlerdir. Hisse devrinde şirketin mevcut borç ve yükümlülükleri önemlidir; işletme devrinde hangi ekipman, stok, sözleşme, çalışan ve müşteri ilişkilerinin kapsamda olduğu yazılı belirlenmelidir. Değerleme işlem kapsamıyla tutarlı hazırlanır.
Oto Servisiniz İçin Değerleme Çalışması
İşletmenizin satış veya ortaklık işlemi için piyasa değerini birlikte belirleyelim.
Değerleme Teklifi Al3. Özel servis, yetkili servis, mekanik ve kaporta-boya atölyeleri
Bağımsız mekanik servis, marka yetkili servisi, kaporta-boya atölyesi, lastik servisi ve elektrik-elektronik onarım işletmeleri farklı gelir ve yatırım dinamiklerine sahiptir. Yetkili servislerde marka standartları ve sözleşmeler; kaporta-boya işlerinde sigorta anlaşmaları ve boya kabini; mekanik serviste teknisyen kapasitesi öne çıkar. Tek bir sektör çarpanı tüm işletmelere uygulanamaz.
4. Günlük araç kabulü, servis kapasitesi ve doluluk
Araç kabul sayısı tek başına yeterli değildir. İş emri başına saat, teknisyenlerin faturalandırılabilir çalışma süresi, servis liftlerinin kullanımı, tekrar işçilik ve bekleme süreleri birlikte analiz edilir. Aylık ve mevsimsel dalgalanmalar dikkate alınarak gelecekteki servis kapasitesi gerçekçi tahmin edilir.
5. İşçilik gelirleri ve saatlik hizmet verimliliği
İşçilik geliri, faturalanan işçilik saati ve saat başına gerçekleşen net gelir üzerinden modellenebilir. İskonto, ücretsiz kontrol, garanti kapsamında tekrar işlem ve tahsilat kayıpları düzeltilir. Usta ücretlerinin piyasaya göre düşük tutulması kârı yapay yükseltebilir; normalleştirme gerekir.
6. Yedek parça satışı, brüt marj ve stok dönüş hızı
Yedek parça gelirleri yüksek ciro yaratabilir fakat kârlılığı işçilikten farklıdır. Satış fiyatı, alış maliyeti, iadeler, garanti talepleri ve ölü stoklar incelenmelidir. Stokların ekonomik değerinin tespitinde eski, uyumsuz veya uzun süredir hareket görmeyen parçalar için değer düşüklüğü değerlendirilebilir.
7. Düzenli müşteri portföyü ve servis geçmişi
Düzenli bakım için geri dönen müşteriler, araç bazlı servis geçmişi ve randevu sistemi gelecekteki talebi destekleyebilir. Ancak müşteri verilerinin kullanımı ve aktarımı kişisel verilerin korunmasına ilişkin kurallara uygun olmalıdır. Müşteri sayısı doğrudan işletme değerine eklenmez; tekrar ziyaret ve nakit akışı üzerindeki etkisi modellenir.
8. Kurumsal filo, sigorta ve anlaşmalı müşteri gelirleri
Filo bakım anlaşmaları ve sigorta yönlendirmeleri gelirleri istikrarlı hale getirebilir. Bununla birlikte sözleşmelerin süresi, kârlılığı, tek müşteriye bağımlılık, tahsilat vadeleri ve devir halinde devam edip etmeyeceği kontrol edilmelidir. Sözleşmesiz ilişkiler için daha ihtiyatlı senaryolar kullanılabilir.
9. Lift, arıza tespit cihazı ve ekipmanların değeri
Liftler, rot-balans makineleri, arıza tespit cihazları, kompresörler, boya kabini ve özel el aletleri ayrı envantere alınmalıdır. Yaş, bakım, kalibrasyon, yazılım abonelikleri ve mülkiyet durumu incelenir. İNA ile faaliyet değerine ulaşılırken faaliyette kullanılan ekipmanların katkısı nakit akışında zaten yer alabilir; ekipman değerini ayrıca eklemek mükerrer değerlemeye yol açabilir.
10. Baş usta ve işletme sahibine bağımlılık
Servisin müşterileri yalnızca işletme sahibi veya baş usta için geliyorsa, kişinin ayrılmasıyla müşteri kaybı yaşanabilir. Sahip yöneticinin piyasa koşullarında alması gereken ücret giderlere dahil edilmelidir. Kritik personelin kalıcılığı, iş süreçlerinin dokümantasyonu ve alıcıya geçiş dönemi destek planı değerleme varsayımlarını etkiler.
11. Kira, lokasyon ve gayrimenkul hariç değerleme
Yol erişimi, park alanı, tavan yüksekliği, ruhsat uygunluğu ve kira süresi servisin devamlılığını etkiler. Gayrimenkul satılmıyorsa işletmenin gelecekte ödeyeceği piyasa koşullarına uygun kira projeksiyona dahil edilmelidir. Binanın değerini faaliyet değerinden doğrudan çıkarmak yerine, kapsam ve kira koşulları tutarlı modellenir.
12. Ruhsat, çevre, iş güvenliği ve faaliyet koşulları
İşyeri açma ve çalışma ruhsatı, atık yağ ve tehlikeli atık yönetimi, iş sağlığı ve güvenliği, ekipman kontrolü, boya faaliyetleri için ilgili izinler incelenir. Belirli ruhsatların devri veya yeniden alınması işletmenin türüne ve işlem yapısına bağlı olabilir. Değerleme raporu hukuki uygunluk incelemesinin yerine geçmez.
13. Normalleştirilmiş gelir tablosu ve FAVÖK
Son üç yılın gelir tabloları, iş emirleri, POS kayıtları, banka hareketleri, alış faturaları ve bordrolar karşılaştırılır. Tek seferlik giderler, ilişkili taraf işlemleri, piyasa dışı kira ve sahip yöneticinin karşılıksız emeği normalleştirilir. FAVÖK, faiz, vergi ve amortisman öncesi kârdır; doğrudan nakit akışı veya hisse piyasa değeri değildir.
14. İNA yöntemiyle oto servis faaliyet değeri
İndirgenmiş Nakit Akışları yönteminde işçilik saatleri, araç kabul sayısı, parça satışları, brüt marjlar, personel giderleri, kira, vergiler, ekipman yenileme yatırımları ve net işletme sermayesi projekte edilir. İşletmeye serbest nakit akışları, uygun ağırlıklı ortalama sermaye maliyetiyle iskonto edilir. Son değer ve büyüme varsayımları işletmenin ölçeği ve riskleriyle tutarlı olmalıdır.
Oto Servisiniz İçin Değerleme Çalışması
İşletmenizin satış veya ortaklık işlemi için piyasa değerini birlikte belirleyelim.
Değerleme Teklifi Al15. FAVÖK çarpanıyla kontrol amaçlı değerleme
Benzer faaliyet yapısına, ölçeğe, büyüme ve risk düzeyine sahip emsaller varsa EV/FAVÖK çarpanı yardımcı kontrol olarak kullanılabilir. Küçük bağımsız servisler ile halka açık büyük otomotiv grupları doğrudan karşılaştırılamaz. Emsal bulunamıyorsa varsayımsal çarpan yalnızca hesaplama örneği olarak gösterilmelidir.
16. Örnek: Oto servis işletmesinin faaliyet değeri
| Gösterge | Varsayımsal tutar |
|---|---|
| Günlük servis verilen araç | 10 |
| Yıllık çalışma günü | 300 |
| Yıllık araç sayısı | 3.000 |
| Araç başına ortalama net satış | 5.000 TL |
| Yıllık net satışlar | 15.000.000 TL |
| Normalleştirilmiş giderler (amortisman hariç) | 11.500.000 TL |
| FAVÖK | 3.500.000 TL |
| Örnek EV/FAVÖK çarpanı | 3,5x |
| Gösterge niteliğinde faaliyet değeri | 12.250.000 TL |
Bu değer gerçek bir piyasa sonucu değildir. 3,5x çarpanı doğrulanmış emsal değil, yalnızca matematiksel örnektir. Gerçek değerleme için İNA, ekipman yatırımları, borçlar, nakit ve diğer düzeltmeler ayrıca değerlendirilir.
17. Faaliyet değerinden hisse piyasa değerine geçiş
Faaliyet değeri işletmenin operasyonlarının değerini gösterir. Hisse piyasa değerine geçerken değerleme kapsamına göre finansal borçlar düşülür, serbest nakit ve faaliyet dışı varlıklar eklenebilir; normal işletme sermayesi ile işlem kapanışındaki işletme sermayesi arasındaki fark ayrıca ele alınır. Ticari borçlar işletme sermayesi hesabında zaten yer alıyorsa tekrar düşülmemelidir.
18. Stoklar ve demirbaşlar hariç işletme devri
Alıcı yalnızca müşteri ilişkilerini ve faaliyet organizasyonunu devralmak, stokları veya ekipmanları satın almamak isteyebilir. Bu durumda yeni ekipman alımı, stok temini, geçiş maliyetleri ve ilave finansman ihtiyacı yeniden modellenmelidir. Stok ve ekipmanların basitçe faaliyet değerinden çıkarılması her zaman doğru sonuç vermez.
19. Oto servise yeni ortak alma ve ortaklıktan ayrılma
Mevcut ortağın payını satın alma ile şirkete sermaye koyarak yeni pay edinme aynı işlem değildir. Pay oranı, yönetim hakları, imtiyazlar, ortak borçları, kontrol ve likidite özellikleri incelenir. Yüzde 30 payın değeri her koşulda toplam şirket piyasa değerinin yüzde 30’u olmak zorunda değildir.
20. Kayıt dışı gelirler ve veri doğrulama riski
İş emri kayıtları, POS ve banka hareketleri ile resmi mali tablolar arasındaki farklar dikkatle araştırılmalıdır. Belgelenemeyen nakit satış iddiaları kesin gelir gibi kabul edilmemeli; gerektiğinde alternatif senaryo ve açık rapor çekincesi kullanılmalıdır. Vergi ve mevzuat uyum riskleri ayrıca uzman incelemesi gerektirebilir.
21. Oto servis değerlemesinde sık yapılan hatalar
Ciroyu doğrudan değer kabul etmek, ustanın kişisel kazancını işletme kârı saymak, eski stokları tam maliyetle almak, gelecekteki ekipman yenilemelerini unutmak, kira giderini ihmal etmek, ekipmanları İNA sonucuna tekrar eklemek ve borçları iki kez düşmek yaygın hatalardır. Her varsayımın dayanağı ve etkisi raporda açıklanmalıdır.
22. Değerleme raporu için gerekli belgeler
Son üç yıllık finansal tablolar, aylık satışlar, iş emri sayıları, işçilik ve parça gelir ayrımı, personel listesi, ekipman ve stok envanteri, kira sözleşmesi, filo anlaşmaları, borç ve alacak dökümleri, vergi kayıtları, yatırım planı ve ruhsat bilgileri talep edilir. Eksik verilerin değerleme üzerindeki etkisi ayrıca belirtilir.
Oto Servisiniz İçin Değerleme Çalışması
İşletmenizin satış veya ortaklık işlemi için piyasa değerini birlikte belirleyelim.
Değerleme Teklifi Al23. Profesyonel değerleme raporunun kapsamı
Raporda değerleme amacı ve tarihi, işlem kapsamı, faaliyet tanımı, finansal normalizasyon, operasyonel varsayımlar, İNA hesaplamaları, emsal kontrolü, riskler, senaryolar ve piyasa değeri sonucu yer almalıdır. Değerleme çalışması alım-satım pazarlığının veya hukuki incelemenin yerine geçmez; karar destek sağlar.
24. Oto servisinizin piyasa değerini hesaplatın
Oto servisinizi satmayı, yeni ortak almayı veya mevcut ortaklığınızı yeniden düzenlemeyi düşünüyorsanız, işletmenizin finansal performansı, müşteri portföyü, ekipman ihtiyacı ve sürdürülebilir nakit akışlarına dayalı bağımsız değerleme çalışması için iletişime geçebilirsiniz.
Sık Sorulan Sorular
Oto servisimin değeri nasıl hesaplanır?
Gelir ve giderler normalleştirilir, müşteri devamlılığı, ekipman yatırımları ve işletme sermayesi dikkate alınarak İNA ile faaliyet değeri hesaplanabilir; uygun emsaller varsa çarpanla kontrol edilir.
Oto tamirhanesinin değeri cihazların toplamı mıdır?
Hayır. Çalışan işletmenin değeri gelecekte yaratacağı ekonomik faydalara bağlıdır; ekipmanların değeri ile faaliyet değeri aynı değildir.
Gayrimenkul hariç oto servis değerlemesi yapılır mı?
Evet. Gayrimenkul işlem dışında tutulabilir; ancak işletmenin gelecekteki kira gideri ve kullanım koşulları modele yansıtılmalıdır.
Oto servis müşteri portföyü ayrı değerlenebilir mi?
Belirli işlem koşullarında ekonomik faydası analiz edilebilir; müşteri ilişkilerinin sürekliliği ve veri aktarımının hukuki koşulları önemlidir.
Oto servis devir bedeli nasıl belirlenir?
Devredilecek varlıklar, sözleşmeler, yükümlülükler ve faaliyetlerin nakit üretme kapasitesi esas alınır. Nihai satış bedeli pazarlık ve sözleşme şartlarından da etkilenir.
İşletme sahibinin emeği değerlemeyi etkiler mi?
Evet. İşletme sahibi yerine çalışacak yöneticinin veya ustanın piyasa ücreti dikkate alınmazsa sürdürülebilir kâr olduğundan yüksek görünebilir.
FAVÖK çarpanı kaç olmalıdır?
Tüm oto servisler için geçerli tek bir çarpan yoktur. Ölçek, risk, büyüme ve doğrulanmış emsaller değerlendirilmelidir.
Değerleme raporu için hangi belgeler gerekir?
Finansal tablolar, iş emirleri, personel ve ekipman listeleri, stok dökümleri, kira ve müşteri sözleşmeleri, borç-alacak kayıtları ile yatırım planları temel girdilerdir.
İlgili Yazılar
Oto Servisinizi Satmadan Önce Piyasa Değerini Öğrenin
İşletmenizin gelecekteki nakit akışlarını, ekipman ihtiyacını ve risklerini dikkate alan bağımsız değerleme için teklif isteyin.
Oto Servis Değerleme Teklifi Al