
Enerji Santrali Değerlemesi Nasıl Yapılır? GES, HES ve RES Tesisleri Kaç Para Eder?
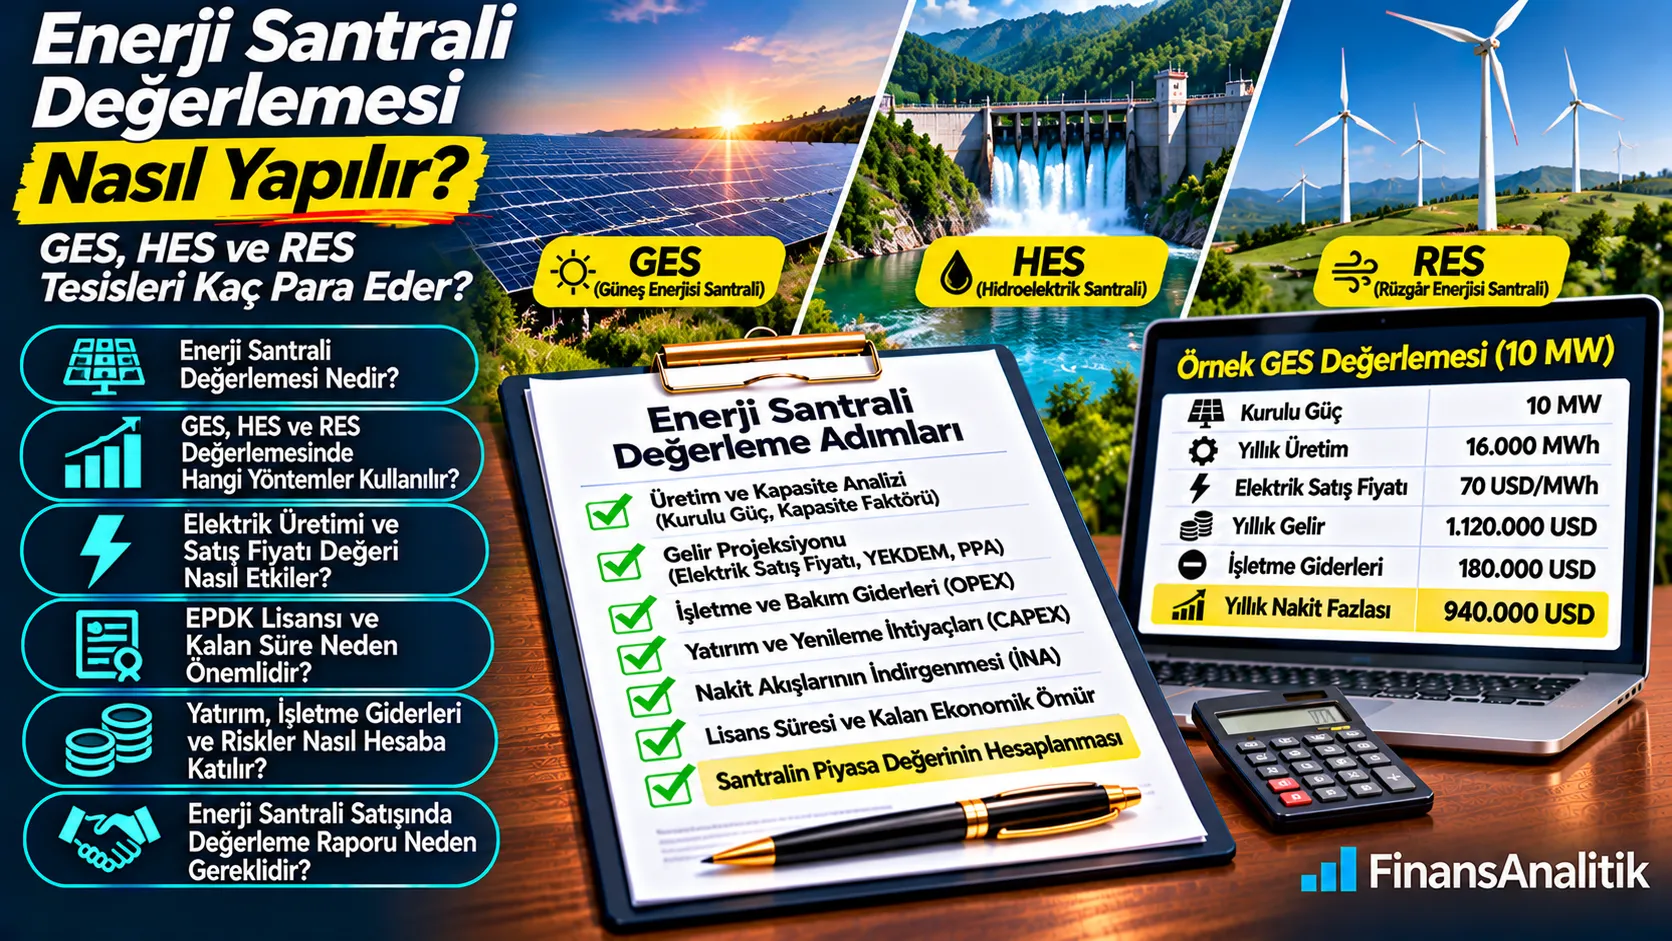
GES, HES veya RES santralinizi satmayı, satın almayı ya da ortaklık payının değerini belirlemeyi mi düşünüyorsunuz? Bu rehber enerji santrallerinin üretim, lisans, elektrik satış geliri ve nakit akışı temelli değerlemesini somut örneklerle açıklar.
Enerji Santralinizin Piyasa Değerini Öğrenin
GES, HES ve RES projelerinde satış, satın alma veya hisse devri için profesyonel değerleme çalışması talep edin.
30 Saniyede Özet
- Enerji santralinde değer, gelecekteki serbest nakit akışlarına dayanır.
- GES, HES ve RES için üretim riskleri farklıdır.
- Lisans, kullanım hakları ve destek dönemi projeksiyon süresini etkiler.
- FAVÖK, serbest nakit akışıyla aynı değildir.
- İşletme değeri ile özkaynak piyasa değeri ayrılmalıdır.
1. Enerji santralimin değeri ne kadar?
Bir GES, HES veya RES tesisinin piyasa değeri yalnızca kurulu güç (MW), ilk yatırım maliyeti veya muhasebe defter değeriyle belirlenmez. Tesisin beklenen net elektrik üretimi, satış fiyatı, işletme giderleri, yenileme yatırımları, vergiler, finansman yapısı ve kalan hak süresi birlikte incelenir. Değerleme konusu santral varlığı, proje şirketi hisseleri veya henüz tamamlanmamış proje olabilir; kapsam baştan netleştirilmelidir.
2. Santral değeri ile proje şirketi hisse değeri aynı mıdır?
Santralin faaliyetlerinden kaynaklanan işletme değeri ile proje şirketinin özkaynak piyasa değeri farklıdır. İşletme değerinden değerleme kapsamına uygun net finansal borç ve borç benzeri kalemler düşülür; faaliyet dışı varlıklar ve gerekli işletme sermayesi düzeltmeleri değerlendirilir. Proje finansmanı kredileri ve ortaklara borçlar özellikle kontrol edilir.
3. GES, HES ve RES değerlemesinin farkları nelerdir?
GES için güneşlenme, panel verimi, degradasyon ve inverter değişimi; HES için akım serileri, hidroloji, kuraklık ve su kullanım hakları; RES için rüzgâr ölçümleri, türbin güç eğrisi, kullanılabilirlik ve büyük bakım giderleri önem taşır. Her tesisin üretim ve risk modeli kendine özgüdür.
4. Enerji santrallerinde hangi değerleme yöntemleri kullanılır?
İndirgenmiş Nakit Akışları (İNA), öngörülebilir uzun vadeli nakit akışlarını dikkate alabildiği için enerji projelerinde önemli bir yöntemdir. Benzer santral işlem ve kapasite çarpanları makullük kontrolünde kullanılabilir; ancak MW başına değer, teknoloji, konum, lisans, gelir sözleşmesi ve kalan ömür farklılıkları nedeniyle tek başına yeterli değildir.
5. İNA yöntemi enerji santraline nasıl uygulanır?
Her yıl için net üretim (MWh) × gerçekleşmesi beklenen birim satış fiyatı üzerinden gelir tahmini yapılır. İşletme giderleri, vergiler, bakım ve yenileme yatırımları ile işletme sermayesi etkileri dikkate alınarak serbest nakit akışı hesaplanır. Akışlar para birimi ve enflasyon varsayımlarıyla tutarlı iskonto oranıyla bugüne indirgenir.
6. Kurulu güç ile yıllık elektrik üretimi arasındaki fark nedir?
MW, santralin anlık kurulu güç kapasitesini; MWh ise belirli dönemde üretilen enerjiyi ifade eder. Örneğin 10 MW kurulu güç ve 16.000 MWh yıllık üretim, yaklaşık %18,3 kapasite faktörüne karşılık gelir (16.000 / (10 × 8.760)). Kesintiler, bakım ve şebeke kısıtları net üretimi etkileyebilir.
7. GES değerlemesinde hangi teknik varsayımlar önemlidir?
Işınım verileri, panel yönelimi, gölgelenme, sıcaklık kayıpları, performans oranı, yıllık degradasyon, inverter değişimi, bağlantı kapasitesi ve arazi kullanım hakkı analiz edilir. Teknik üretim raporu ile gerçekleşen üretim karşılaştırılmalı; projeksiyonun dayandığı ölçümler belgelenmelidir.
8. HES değerlemesinde su rejimi ve kuraklık nasıl modellenir?
Uzun dönemli akım serileri, mevsimsellik, çevresel akış yükümlülükleri, su kullanım anlaşmaları, türbin verimi ve duruşlar değerlendirilir. Tek bir yüksek yağışlı yılın üretimini geleceğe sabitlemek yanıltıcıdır. Kuraklık ve değişen hidrolojik koşullar için duyarlılık senaryoları oluşturulmalıdır.
9. RES değerlemesinde rüzgâr verileri nasıl kullanılır?
Saha ölçümleri, uzun dönem rüzgâr düzeltmeleri, türbin güç eğrileri, wake etkisi, kullanılabilirlik, buzlanma ve şebeke kesintileri net üretim tahminine dönüştürülür. P50 ve P90 gibi üretim senaryoları finansal risk analizine yardımcı olabilir; bu senaryoların anlamı teknik raporda açıklanmalıdır.
10. Elektrik satış fiyatı nasıl tahmin edilir?
Satış fiyatı; geçerli alım garantisi veya ikili anlaşma, piyasa fiyatı, para birimi, dönemsel saatlik üretim profili ve varsa dengesizlik maliyetleri dikkate alınarak modellenir. Geçmiş ortalama fiyatın tüm gelecek yıllarda aynen süreceği varsayılmamalıdır.
11. YEKDEM gelirleri değerlemeye nasıl yansır?
Tesisin YEKDEM kapsamı, hak kazanma koşulları, başlangıç ve bitiş tarihleri, uygulanabilir tarife, para birimi ve mevzuat değişikliği riski somut proje belgelerinden doğrulanmalıdır. Destek dönemi bittikten sonraki yıllar ayrı piyasa fiyatı senaryolarıyla hesaplanmalıdır. Her santralin aynı destek rejiminden yararlandığı varsayılamaz.
12. EPDK lisansı ve kalan kullanım hakkı neden kritiktir?
Projeksiyon süresi, lisansın ve ilgili kullanım haklarının bitiş tarihi ile tesisin teknik/ekonomik ömrüne uygun olmalıdır. Örneğin 2061’de sona eren bir hakkın 2026 değerleme tarihinde yaklaşık 35 yıl kalan süresi olabilir; ancak kesin bitiş tarihi ve devre ilişkin şartlar resmi belgelerden kontrol edilmelidir. Lisans uzatımı otomatik kabul edilmez.
13. Henüz tamamlanmamış santral projesi nasıl değerlenir?
Tamamlanma oranı, kalan EPC harcamaları, izinler, bağlantı, devreye alma takvimi, gecikme ve maliyet aşımı riskleri analiz edilir. İşletmedeki tesisin nakit akışı ile geliştirme aşamasındaki projenin nakit akışı aynı risk düzeyinde değildir. Gelecek yatırımlar düşülmeden bitmiş tesis değeri kullanmak hatalı olabilir.
14. İşletme ve bakım giderleri nasıl projekte edilir?
Personel, güvenlik, sigorta, arazi kirası, bakım sözleşmeleri, yedek parçalar, sistem kullanım ve dengesizlik giderleri incelenir. Büyük bakım, türbin rehabilitasyonu, inverter değişimi ve benzeri dönemsel harcamalar yalnızca sabit yıllık gider gibi ele alınmamalıdır.
15. FAVÖK ile serbest nakit akışı neden aynı değildir?
FAVÖK, faiz, vergi ve amortisman öncesi faaliyet kârlılığını gösterir; vergi ödemelerini, sermaye harcamalarını ve işletme sermayesi değişimlerini doğrudan içermez. İNA için işletme serbest nakit akışı kullanılıyorsa iskonto oranı ve finansal borç düzeltmeleri aynı çerçevede tutulmalıdır.
16. Örnek: 10 MW GES için gelir ve nakit akışı hesabı
Varsayımsal olarak 10 MW GES, yılda 16.000 MWh net elektrik üretip 70 USD/MWh fiyatla satış yapıyorsa yıllık satış geliri 1.120.000 USD olur. 180.000 USD işletme gideri varsayımıyla 940.000 USD faaliyet nakit fazlası oluşur. Bu tutar doğrudan serbest nakit akışı veya tesisin değeri değildir: vergiler, bakım/yenileme yatırımları, işletme sermayesi, yıllara göre üretim düşüşü ve kalan süre ayrıca modellenmelidir.
| Gösterge | Varsayımsal değer |
|---|---|
| Kurulu güç | 10 MW |
| Yıllık net üretim | 16.000 MWh |
| Elektrik satış fiyatı | 70 USD/MWh |
| Yıllık elektrik geliri | 1.120.000 USD |
| Yıllık işletme gideri | 180.000 USD |
| Basitleştirilmiş faaliyet nakit fazlası | 940.000 USD |
17. İskonto oranı nasıl seçilir?
Nakit akışlarının para birimi, nominal/reel niteliği, ülke riski, proje ve teknoloji riskleri ile finansman yapısı birlikte değerlendirilir. USD bazlı nominal nakit akışını TL bazlı iskonto oranıyla indirgemek tutarsız sonuç doğurur. İskonto oranı ve büyüme varsayımları şeffaf biçimde gerekçelendirilmelidir.
18. Elektrik fiyatı, üretim ve iskonto oranı değer üzerinde nasıl etkilidir?
Üretimde %10 düşüş, satış fiyatında değişim veya yatırım maliyetindeki artış değer üzerinde önemli fark yaratabilir. Baz senaryo yanında düşük üretim, düşük fiyat, yüksek bakım maliyeti ve gecikme senaryoları kurulmalı; sonuçlar duyarlılık tablolarıyla gösterilmelidir.
19. Santral kredileri ve net finansal borç nasıl değerlendirilir?
Proje finansmanı kredileri, faiz tahakkukları, nakit kısıtları, teminatlar ve ortak cari hesapları incelenir. İşletme değerinden özkaynak değerine geçişte hangi borç ve nakdin dikkate alındığı açıkça gösterilmelidir. Finansman giderlerini hem faaliyet nakit akışında hem borç düzeltmesinde mükerrer yansıtmak doğru değildir.
20. Arazi, irtifak ve kullanım hakları nasıl ele alınır?
Santral arazisinin mülkiyeti, kira, irtifak, kullanım ve tahsis hakları; bunların süresi, bedeli ve devredilebilirliği kontrol edilir. İNA modelinde zaten ekonomik faydası temsil edilen hakların ayrıca piyasa değeriyle eklenmesi mükerrer değer yaratabilir.
21. GES, HES veya RES santralimi satmak istiyorum: fiyat nasıl belirlenir?
Önce işlem kapsamı belirlenir: proje şirketi hisseleri mi yoksa belirli tesis varlıkları mı satılacak? Ardından teknik üretim incelemesi, sözleşme ve lisans kontrolü, finansal normalizasyon, nakit akışı projeksiyonu ve net borç analizi yapılır. Değerleme sonucu müzakere için referans sağlar; kesin satış fiyatı değildir.
22. Enerji santrali satın alırken hangi riskler incelenir?
Lisans ve izin geçerliliği, üretim verilerinin doğruluğu, bakım geçmişi, EPC garanti koşulları, şebeke bağlantısı, destek ve satış sözleşmeleri, arazi hakları, çevresel yükümlülükler, finansal borç ve olası hukuki uyuşmazlıklar incelenmelidir. Finansal değerleme teknik ve hukuki durum tespitinin yerine geçmez.
23. Enerji santrali değerleme raporu için hangi belgeler gerekir?
EPDK lisansı ve ekleri, bağlantı/kullanım anlaşmaları, geçmiş aylık üretim verileri, elektrik satış sözleşmeleri ve faturaları, YEKDEM belgeleri (varsa), teknik fizibilite, yatırım bütçesi, bakım planı, finansal tablolar, kredi sözleşmeleri, arazi kullanım belgeleri ve sigorta poliçeleri temel veri setidir.
24. Profesyonel enerji santrali değerleme raporunda neler bulunur?
Kapsam ve değerleme tarihi, teknik tesis tanımı, veri kaynakları, üretim ve fiyat varsayımları, lisans/kalan hak süresi, finansal projeksiyon, iskonto oranı, senaryolar, borç düzeltmeleri, sonuç ve sınırlayıcı koşullar açıkça yer almalıdır. Yönetimden alınan ve bağımsız doğrulanamayan veriler ayrıca belirtilmelidir.
25. Enerji santrali değerleme teklifi nasıl alınır?
GES, HES veya RES tesisinizin kurulu gücü, konumu, işletmeye giriş tarihi, kalan lisans süresi, son yıllardaki üretimi ve değerleme amacını paylaşarak çalışma kapsamını netleştirebilirsiniz. Satış, satın alma, ortaklık devri ve yatırım değerlendirmesi için bağımsız finansal değerleme desteği talep edebilirsiniz.
Sık Sorulan Sorular
GES değerlemesi sadece MW başına fiyatla yapılabilir mi?
Hayır. MW başına işlem çarpanları yalnızca benzer koşullardaki tesisler için yardımcı karşılaştırmadır; üretim, sözleşme ve kalan ömür farklılıkları analiz edilmelidir.
HES değerlemesinde kuraklık dikkate alınır mı?
Evet. Hidrolojik geçmiş ve kuraklık senaryoları net üretim tahminini ve dolayısıyla nakit akışlarını etkiler.
RES değerlemesinde P50 ve P90 nedir?
Rüzgâr üretimi belirsizliğini yansıtan olasılıksal üretim seviyeleridir; teknik rapor ve model varsayımlarıyla birlikte yorumlanmalıdır.
EPDK lisansı bittiğinde santralin değeri sıfır mı olur?
Otomatik olarak değil. Hakların sona ermesi sonrası hukuken mümkün faaliyet, yenileme, söküm ve artık değer seçenekleri belgelerle incelenir; lisans uzatımı varsayılmamalıdır.
YEKDEM her enerji santrali için geçerli midir?
Hayır. Uygunluk, dönem, tarife ve koşullar tesise özel belgeler ve yürürlükteki düzenlemeler üzerinden doğrulanmalıdır.
Santral değeri ile şirket hissesi değeri neden farklıdır?
Proje şirketinin finansal borçları, nakdi ve diğer varlık/yükümlülükleri özkaynak değerini etkiler.
İnşaatı bitmemiş GES veya HES değerlenebilir mi?
Evet; ancak kalan yatırım, tamamlanma riski, izinler ve devreye alma takvimi modelde ayrıca yer almalıdır.
Enerji santrali değerleme raporu için ilk hangi bilgileri göndermeliyim?
Santral türü, kurulu güç, işletme durumu, lisans/izin bilgileri, geçmiş üretim ve değerleme amacını paylaşmanız başlangıç için yararlıdır.
İlgili Değerleme Rehberleri
GES, HES ve RES Değerleme Teklifi
Enerji tesisinizin piyasa değerini profesyonel finansal modelleme ve senaryo analiziyle değerlendirelim.