
Fabrika Değerlemesi Nasıl Yapılır? Fabrika ve Üretim Tesisi Kaç Para Eder?
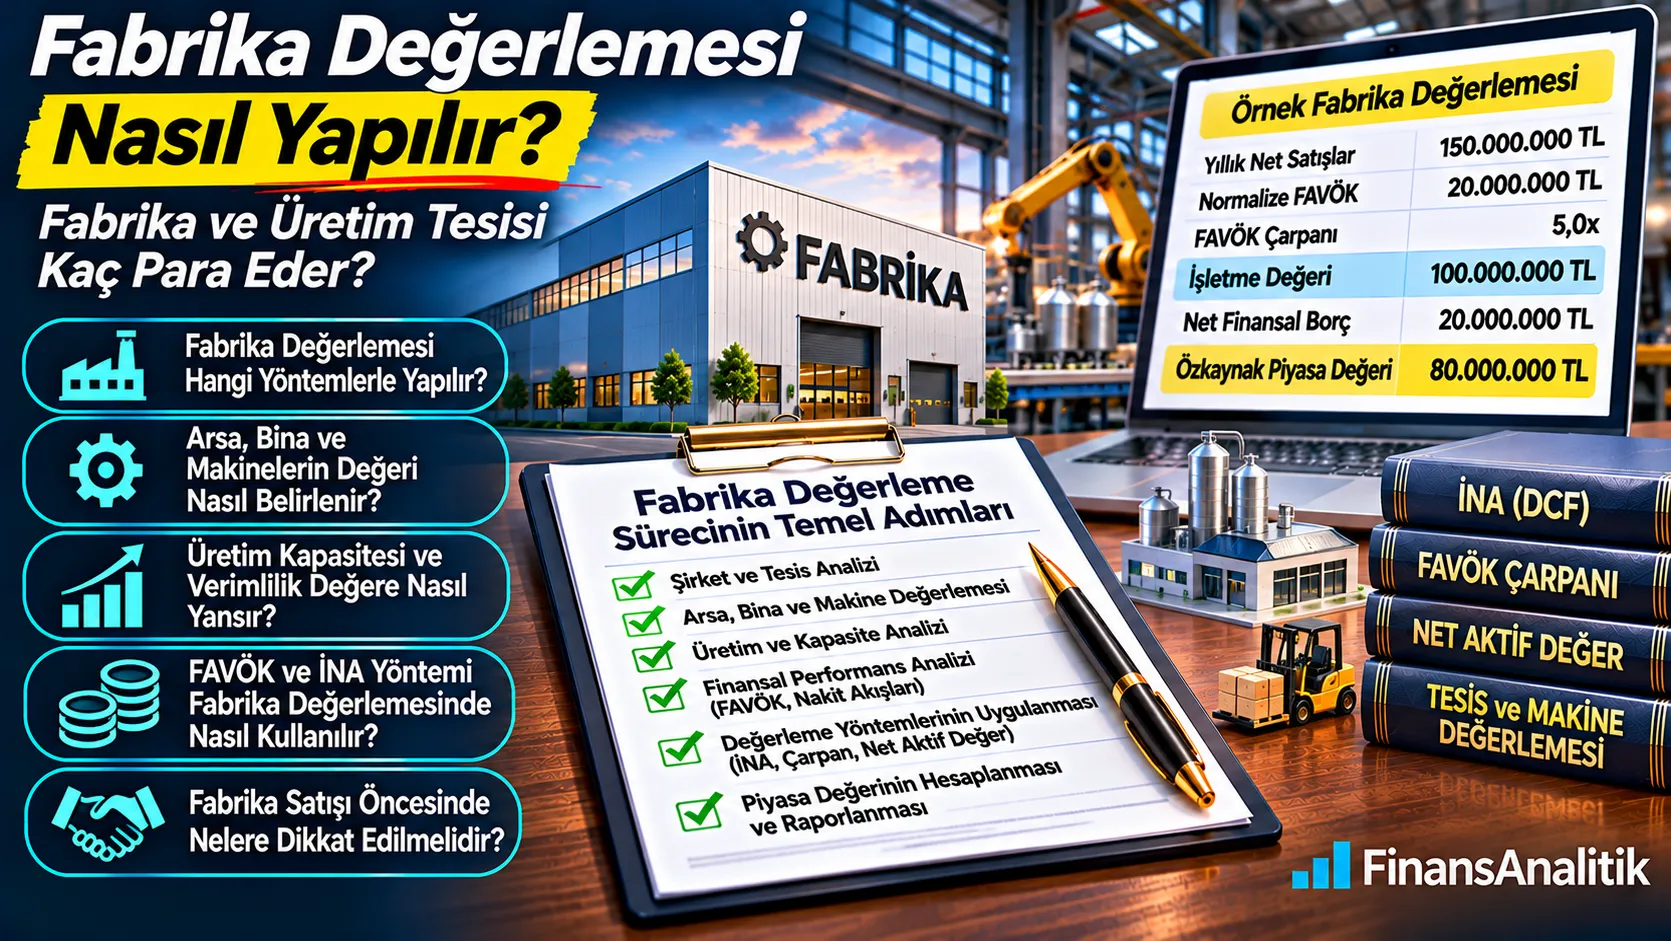
Fabrikanızı satmayı, üretim tesisinizi devretmeyi veya fabrikanıza yatırımcı almayı mı planlıyorsunuz? Fabrika değeri yalnızca arsa, bina ve makine bedellerinin toplamı değildir. Faaliyetini sürdüren üretim şirketinin kârlılığı, kapasitesi, nakit akışı, yatırım ihtiyacı ve borçluluğu da değerlendirilir. Bu rehberde fabrikanın piyasa değerinin nasıl belirlendiğini örneklerle açıklıyoruz.
Fabrikanızın Piyasa Değerini Öğrenin
Üretim şirketi satışı, ortaklık payı devri, yatırımcı girişi veya tesis satın alma için profesyonel değerleme çalışması talep edin.
30 Saniyede Özet
- Fabrika değerlemesi, üretim şirketi veya tekil tesis/varlık değerlemesi olarak farklı kapsamlarla yapılabilir.
- Faal işletmelerde İNA ve uygun emsal çarpanları öne çıkar.
- Kapasite kullanımı, enerji ve hammadde maliyetleri, yatırım gereksinimi ve işletme sermayesi kritiktir.
- İşletme değeri ile özkaynak piyasa değeri birbirinden ayrılır.
- Fabrika satışı veya satın alma öncesinde kapsamı açık bir değerleme raporu kararları destekler.
1. Fabrikamın değeri ne kadar?
Bir fabrikanın piyasa değeri tek bir rakamdan veya yalnızca makine ve bina toplamından oluşmaz. Önce değerleme konusu tanımlanır: faaliyetini sürdüren üretim şirketinin %100 özkaynak değeri mi, fabrika gayrimenkulü ve makinelerinin ayrı ayrı değeri mi, yoksa üretim tesisinin faaliyet bütünü olarak değeri mi? Bunların kapsamları ve sonuçları farklıdır. Satış planı, ortaklık devri ve yatırımcı girişi için şirketin nakit yaratma kapasitesi; yalnızca taşınmazın satışında ise gayrimenkul değerlemesi öne çıkar.
2. Fabrika, üretim tesisi ve üretim şirketi değerlemesi aynı şey midir?
Hayır. Fabrika bir tesis olarak arsa, bina, üretim hatları ve yardımcı ekipmanları içerebilir. Üretim şirketi ise bunlara ek olarak stok, alacak, borç, marka, müşteri ilişkileri, çalışan organizasyonu ve ticari sözleşmelerden oluşan bir işletmedir. Birden çok tesisi olan şirketlerde tesis bazında nakit akışları ve ortak merkez giderleri ayrıştırılır. Değerleme raporunda hangi varlıkların ve yükümlülüklerin kapsama dahil olduğu açıkça belirtilmelidir.
Şirketin piyasa değeri
Faaliyetlerden beklenen getiriler, borçlar, işletme sermayesi ve ticari haklar birlikte değerlendirilir.
Fiziki tesis değeri
Arsa, bina, makineler ve ekipmanlar tanımlanan değerleme esasına göre incelenir.
3. Fabrika değerlemesi hangi durumlarda gerekir?
Fabrika satışı, üretim şirketi satın alma, hisse devri, yatırımcı girişi, ortak ayrılığı, birleşme, finansman, yeniden yapılandırma ve stratejik kararlar başlıca nedenlerdir. Banka teminatına konu gayrimenkul veya makine değerlemesi ile şirketin piyasa değeri raporu farklı amaçlara hizmet eder; istenen raporun kapsamı başlangıçta netleştirilmelidir.
4. Fabrika değerlemesinde hangi yöntemler kullanılır?
Faaliyetini sürdüren üretim işletmelerinde gelir yaklaşımı kapsamında İndirgenmiş Nakit Akışları (İNA), piyasa yaklaşımında uygun FD/FAVÖK veya diğer emsal çarpanları, varlık yaklaşımında ise düzeltilmiş net aktif değer kullanılabilir. Varlık ağırlıklı veya faaliyetini durdurmuş tesislerde varlık yaklaşımı daha belirleyici olabilir. Bir yöntemin seçimi otomatik değildir; değerleme amacı, veri kalitesi, faaliyet sürekliliği ve riskler dikkate alınır.
5. İndirgenmiş Nakit Akışları (İNA) yöntemi fabrikada nasıl uygulanır?
Üretim hacmi, satış fiyatları, kapasite kullanım oranı, hammadde, enerji, personel ve bakım giderleri tahmin edilir. Vergiler, yatırım harcamaları ve net işletme sermayesi değişimleri dikkate alınarak firma serbest nakit akışları oluşturulur. Bu nakit akışları riske uygun ağırlıklı ortalama sermaye maliyeti (AOSM/WACC) ile indirgenir. Terminal değer, ekonomik ömür ve sürdürülebilir yatırım gereksinimleriyle uyumlu olmalıdır.
İşletme Değeri = Tahmini FCFF’lerin Bugünkü Değeri + Terminal Değerin Bugünkü Değeri
İndirgeme oranı, nakit akışlarının para birimi ve nominal/reel niteliğiyle tutarlı olmalıdır.
6. Kapasite kullanım oranı fabrika değerini nasıl etkiler?
Kurulu kapasite ile fiilî üretim aynı değildir. Örneğin yıllık 100.000 ton kapasitesi olan bir tesisin %55 dolulukla çalışması, tam kapasite satış ve kârı elde ettiği anlamına gelmez. Kapasite artışı senaryolarında müşteri talebi, vardiya sayısı, darboğazlar, iş gücü, hammadde tedariki ve gerekli ilave yatırımlar birlikte test edilmelidir. Yönetimin öngördüğü büyüme bağımsız doğrulama yapılmadan kesinleşmiş gelir gibi alınmamalıdır.
7. FAVÖK çarpanı ile fabrika değeri nasıl hesaplanır?
Sürdürülebilir ve normalize edilmiş FAVÖK, faaliyet ve risk profili benzer şirketlerden elde edilen uygun FD/FAVÖK çarpanıyla çarpılır. Bu işlem önce işletme değerini verir; finansal borç, nakit ve diğer köprü kalemleri dikkate alınmadan şirket hisselerinin piyasa değeri bulunmuş olmaz. Emsallerin kapasite, ürün karması, coğrafya, marj ve sermaye yoğunluğu bakımından karşılaştırılabilirliği kontrol edilmelidir.
8. Örnek hesap: Üretim şirketi kaç para eder?
Tamamen varsayımsal örnekte yıllık 150 milyon TL net satış ve 20 milyon TL normalize FAVÖK üreten bir şirket düşünelim. Sadece öğretici amaçla seçilen 5,0x çarpanla işletme değeri 100 milyon TL olur. Finansal borç 25 milyon TL ve nakit 5 milyon TL ise net finansal borç 20 milyon TL, basitleştirilmiş özkaynak değeri 80 milyon TL olur. Bu sonuç fabrika arsası ve makinelerinin değerini ikinci kez eklemeyi gerektirmez; faaliyet değeri bunların kullanımından doğan getiriyi zaten yansıtır.
| Gösterge | Varsayımsal tutar |
|---|---|
| Yıllık net satış | 150.000.000 TL |
| Normalize FAVÖK | 20.000.000 TL |
| Örnek FD/FAVÖK çarpanı | 5,0x |
| İşletme değeri | 100.000.000 TL |
| Finansal borç | 25.000.000 TL |
| Nakit | 5.000.000 TL |
| Net finansal borç | 20.000.000 TL |
| Özkaynak piyasa değeri | 80.000.000 TL |
9. Fabrika arsası ve binası nasıl değerlenir?
Arsa ve bina için konum, imar durumu, ruhsat, yapı kullanım izni, ulaşım, altyapı, fiziksel durum ve uygun emsal işlemler incelenir. Üretim tesisinin bulunduğu gayrimenkul şirketin mülkiyetindeyse işletme değerinde çifte sayım yapılmamalıdır. Kiralık fabrikalarda kira koşulları, sözleşme süresi ve taşınma maliyetleri analiz edilir. Ayrı gayrimenkul raporları gerektiğinde ilgili uzmanlık ve mevzuat şartları gözetilmelidir.
10. Makine ve üretim hatlarının değeri nasıl hesaplanır?
Makinenin yaşı, kapasitesi, bakım geçmişi, teknolojik eskime, çalışır durumu, ikinci el pazarı, söküm ve nakliye giderleri ile ekonomik ömrü değerlendirilir. Defterdeki net kayıtlı değer piyasa değeri değildir. Yeniden edinim maliyetinden fiziksel ve işlevsel yıpranma düşülmesi veya uygun ikinci el emsalleri kullanılması söz konusu olabilir. Tek başına makine değeri, faal üretim işletmesinin tamamının değerine eşit değildir.
11. Net aktif değer (NAD) yöntemi ne zaman kullanılır?
Varlık yaklaşımında tesisin taşınmazları, makineleri, stokları ve diğer varlıkları uygun ekonomik değerleriyle; borç ve yükümlülükleri ise gerçekçi tutarlarıyla ele alınır. Özellikle üretimi durmuş, tasfiye aşamasındaki veya varlık değeri faaliyet getirisinden daha önemli olan işletmelerde anlamlı olabilir. Faal şirketin İNA değeri ile NAD değeri mekanik biçimde toplanmaz; bunlar çoğunlukla alternatif bakış açılarıdır.
12. Hammadde, yarı mamul ve mamul stokları nasıl incelenir?
Stoklar miktar, yaşlandırma, sayım, kalite, fire, bozulma, yavaş hareket ve net gerçekleşebilir değer bakımından değerlendirilir. İNA modelinde stok ihtiyacı işletme sermayesine yansıtılır. FAVÖK çarpanı yöntemiyle değerleme yaparken normal işletme sermayesi seviyesinin işlem fiyatına etkisi ayrıca incelenebilir; aynı stok değeri iki kez eklenmemelidir.
13. Finansal borçlar ve işletme sermayesi fabrika değerini nasıl etkiler?
İşletme değeri ile özkaynak değeri arasındaki köprüde faizli borçlar, kullanılabilir nakit, borç benzeri yükümlülükler ve faaliyet dışı varlıklar değerlendirilir. Ticari alacak, stok ve ticari borçların oluşturduğu net işletme sermayesi üretim sektöründe özellikle önemlidir. Satın alma sözleşmelerinde hedef işletme sermayesi seviyesine göre fiyat düzeltmesi yapılabilir.
14. Enerji ve hammadde maliyetleri neden kritik?
Elektrik, doğalgaz, yakıt ve ana hammadde fiyatları bazı üretim sektörlerinde kârlılığı belirler. Maliyet artışlarının satış fiyatlarına yansıtılabilme gücü, tedarik sözleşmeleri, döviz pozisyonu ve enerji verimliliği analiz edilmelidir. Bir defalık maliyet avantajı kalıcı marj kabul edilmemelidir.
15. Yenileme yatırımları ve bakım giderleri nasıl modellenir?
Fabrikanın faaliyetini sürdürebilmesi için gerekli bakım ve yenileme yatırımları ile büyüme yatırımları ayrı planlanmalıdır. Eski makineler nedeniyle yüksek yakın dönem yatırım gereksinimi olan bir fabrikanın FAVÖK marjı güçlü görünse bile serbest nakit akışı zayıf olabilir. Kapasite artışından kaynaklanan ilave nakit akışları, bunları yaratmak için gereken yatırım tutarı ve zamanlamasıyla birlikte değerlendirilir.
16. Ruhsat, çevre izinleri ve mevzuat değerlemeyi nasıl etkiler?
İmar, yapı ve işyeri izinleri; çevre, emisyon, atık yönetimi, iş sağlığı ve güvenliği yükümlülükleri; sektöre özgü faaliyet belgeleri ve olası uyum yatırımları incelenir. Eksik izinler, beklenen para cezaları veya üretim kısıtları risk ve nakit akışlarını etkileyebilir. Hukuki ve teknik doğrulama finansal değerleme çalışmasının kapsamına göre uzmanlarca ayrıca yapılmalıdır.
17. Müşteri yoğunlaşması ve sipariş portföyü değeri nasıl etkiler?
Satışların tek müşteriye bağımlı olması, uzun vadeli siparişlerin bağlayıcılığı, ihracat pazarları, fiyatlama gücü ve tahsilat geçmişi değerlendirilir. Büyük sipariş hacmi tek başına garanti edilmiş gelecek kâr değildir. Sözleşmelerin süresi ve fesih hükümleri ile siparişlerin üretim kapasitesine uygunluğu önemlidir.
18. Çalışanlar, know-how ve yönetim bağımlılığı nasıl ele alınır?
Üretim reçeteleri, kalite belgeleri, proses bilgisi, anahtar mühendisler, bakım ekibi ve müşteri ilişkileri işletmenin faaliyet devamlılığını etkiler. İşletme sahibine aşırı bağımlılık veya kritik personel kaybı riski, normalizasyon ve senaryo analizlerine yansıtılabilir. Çalışan sayısı tek başına bir değerleme çarpanı değildir.
19. Zarar eden veya kapalı bir fabrika değerli olabilir mi?
Evet. Zarar eden bir fabrikanın gayrimenkul, makine, lisans veya yeniden yapılandırma potansiyeli nedeniyle ekonomik değeri bulunabilir. Bununla birlikte zararların devamı, ek yatırım ihtiyacı ve tasfiye maliyetleri değeri azaltabilir. Faaliyeti durmuş tesislerde işletmenin devamlılığı varsayımı ayrıca gerekçelendirilmelidir.
20. Fabrikamı satmak istiyorum: satış fiyatı nasıl belirlenir?
Öncelikle satılacak şeyin şirket hisseleri mi, taşınmaz ve makineler mi, yoksa belirli bir iş kolu mu olduğu tanımlanır. Satışa konu varlık ve borç kapsamı, vergi ve hukuki yapı, devredilecek sözleşmeler, stoklar, çalışanlar ve kapanış tarihindeki işletme sermayesi anlaşılır. Bağımsız değerleme, pazarlık için gerekçeli bir fiyat aralığı sunabilir; nihai satış bedeli işlem koşullarına bağlıdır.
Satış, satın alma, ortaklık devri veya yatırımcı girişi için fabrikanızın piyasa değerini profesyonel yöntemlerle analiz edelim.
21. Fabrika satın alırken hangi finansal incelemeler yapılır?
Alıcı açısından normalize FAVÖK, gerçek nakit üretimi, borçlar, stok kalitesi, müşteri sözleşmeleri, bakım geçmişi, gizli yatırım gereksinimleri ve çevresel yükümlülükler önemlidir. Finansal due diligence ile değerleme farklı çalışmalardır: ilki finansal riskleri doğrulamaya, ikincisi ekonomik değeri belirlemeye odaklanır. Birlikte kullanılması karar kalitesini artırabilir.
22. Fabrika değerleme raporu için hangi belgeler gerekir?
Son 3–5 yıl finansal tablolar ve mizanlar, satışların ürün/müşteri bazında kırılımı, üretim kapasitesi ve kullanım oranı, maliyet tabloları, bütçe ve yatırım planları, makine listesi, tapu ve kira belgeleri, stok dökümleri, finansal borç ve nakit listeleri, önemli müşteri/tedarik sözleşmeleri, ruhsat ve izinler başlangıç için talep edilir. Belge kapsamı tesisin özelliklerine göre genişletilir.
Finansal belgeler
Finansal tablolar, mizan, ürün bazında satış ve maliyetler, nakit ve finansal borç listeleri, bütçeler.
Operasyonel ve teknik belgeler
Makine listesi, kapasite raporları, üretim ve fire verileri, yatırım planı, tapu/kira belgeleri, izinler.
23. Profesyonel fabrika değerleme raporunda neler bulunur?
Rapor; değerleme amacı ve tarihi, şirket/tesis tanımı, kapsam ve sınırlamalar, sektör analizi, finansal normalizasyon, kapasite ve yatırım varsayımları, İNA ve/veya emsal analizleri, net borç köprüsü, duyarlılık senaryoları, veri kaynakları ve ulaşılan piyasa değeri sonucunu açıklamalıdır. Yönetim tahminleri ve doğrulanmamış veriler açıkça ayrıştırılmalıdır.
Satış, satın alma, ortaklık devri veya yatırımcı girişi için fabrikanızın piyasa değerini profesyonel yöntemlerle analiz edelim.
24. Fabrika değerlemesi ne kadar sürer?
Süre; tek veya çok tesisli yapı, makine envanterinin kapsamı, saha incelemesi ihtiyacı, veri kalitesi ve raporun kullanım amacına bağlıdır. Finansal şirket değerlemesi ile ayrıntılı taşınmaz/makine ekspertizinin takvimi aynı olmayabilir. Kapsam ve teslim planı teklif aşamasında belirlenir.
25. Fabrika değerleme teklifi nasıl alınır?
Fabrikanın bulunduğu il, üretim konusu, yaklaşık yıllık ciro, tesis sayısı, mülkiyet durumu, değerleme amacı ve beklenen teslim tarihi paylaşıldığında çalışma kapsamı belirlenebilir. Gizlilik koşulları netleştirilerek gerekli bilgi ve belge listesi hazırlanır. Şirketin piyasa değeri ile taşınmaz ve makine değerleme ihtiyaçları birbirinden ayrıştırılır.
Satış, satın alma, ortaklık devri veya yatırımcı girişi için fabrikanızın piyasa değerini profesyonel yöntemlerle analiz edelim.
Sık Sorulan Sorular
Fabrika değeri nasıl hesaplanır?
Faaliyet gösteren üretim şirketlerinde İNA ve uygun emsal çarpanları, varlık ağırlıklı durumlarda net aktif değer yaklaşımı kullanılabilir. Kapsam ve değerleme amacı belirleyicidir.
Fabrika arsası ve makinelerinin toplamı şirket değeri midir?
Her zaman değil. Faal şirketin müşteri ilişkileri, borçları, işletme sermayesi ve nakit yaratma kapasitesi de önemlidir.
Fabrika değerlemesinde FAVÖK çarpanı kaç olmalıdır?
Tek bir standart çarpan yoktur. Sektör, büyüme, riskler, marjlar ve karşılaştırılabilir işlemler incelenmelidir.
Zarar eden fabrikanın değeri olur mu?
Evet. Taşınmaz, makine ve yeniden yapılandırma potansiyeli değer yaratabilir; yükümlülükler ve gerekli yatırımlar da hesaba katılır.
Fabrika satarken borçlar düşülür mü?
İşletme değerinden özkaynak değerine geçerken net finansal borç ve uygun diğer düzeltmeler dikkate alınır.
Kapasite artışı fabrika değerini yükseltir mi?
Talep, ek yatırım, maliyet ve zamanlama gerçekçi biçimde destekleniyorsa artırabilir; yalnızca kapasite hedefi değer yaratmaz.
Fabrika değerleme raporu için hangi belgeler gerekir?
Finansal tablolar, üretim ve kapasite verileri, makine ve gayrimenkul listeleri, borçlar, stoklar, yatırım planları ve önemli sözleşmeler gerekir.
Fabrika değerleme teklifi nasıl alınır?
Üretim konusu, tesis sayısı, lokasyon, yaklaşık finansal büyüklük ve değerleme amacı paylaşılması ilk kapsamlandırma için yeterlidir.
İlgili Yazılar
Fabrikanızın Piyasa Değerini Belirleyelim
Üretim alanınızı, tesis sayısını ve değerleme amacınızı paylaşın; çalışmanın kapsamını birlikte belirleyelim.