
Diş Kliniği Değerlemesi Nasıl Yapılır? Diş Kliniğimin Değeri Ne Kadar?
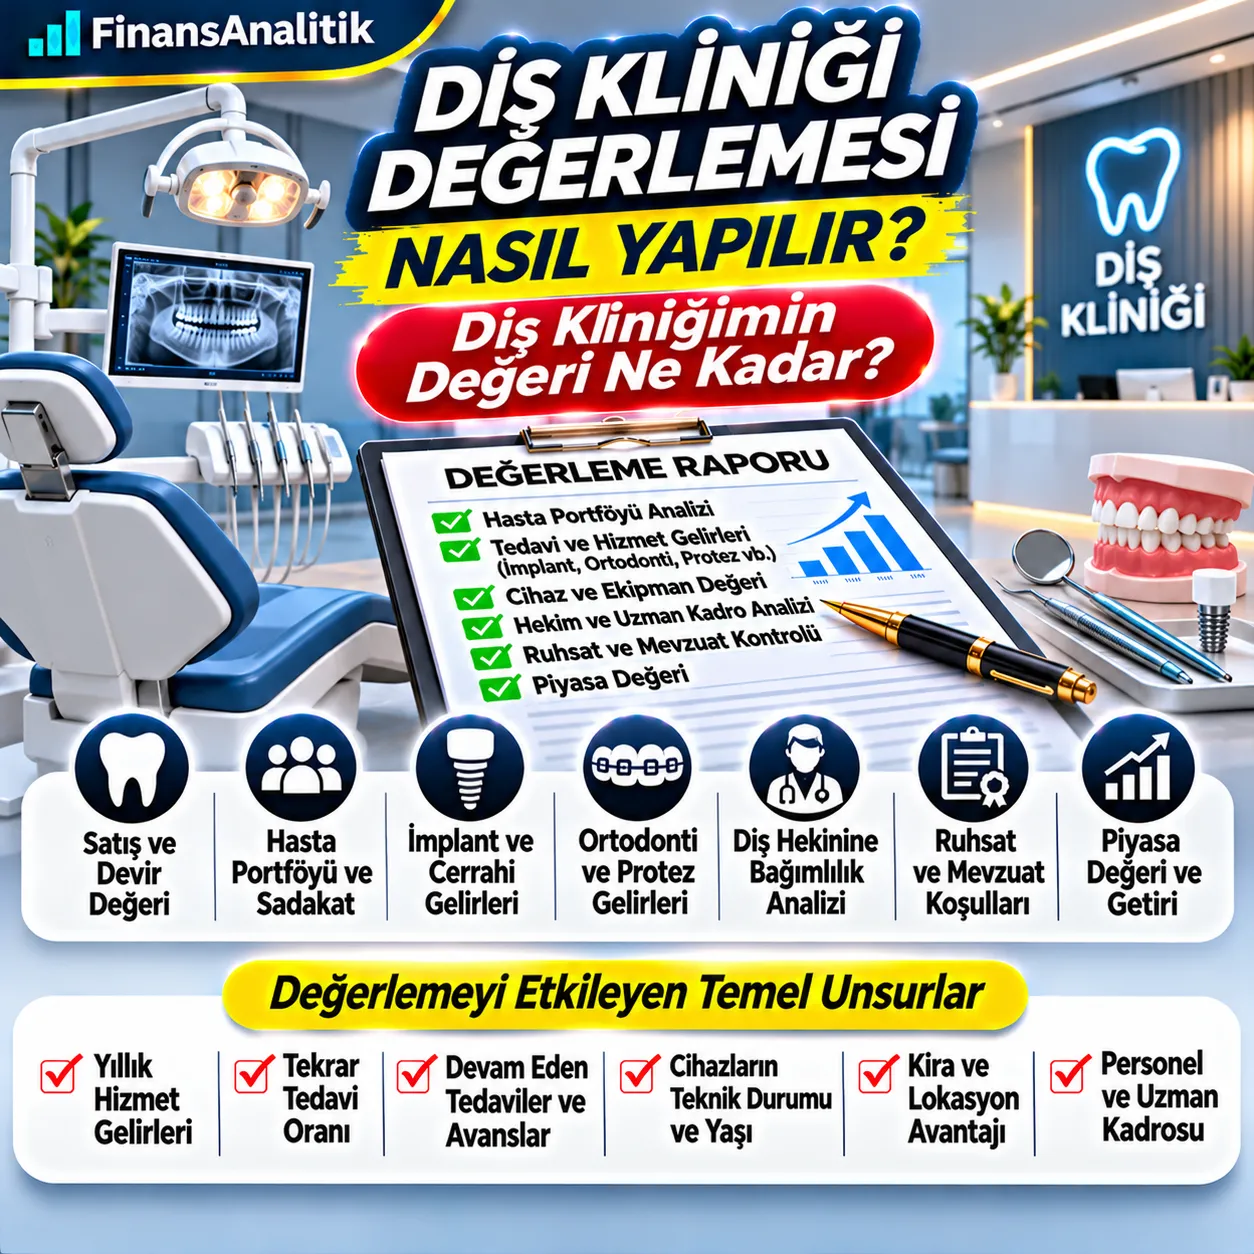
Diş kliniğimi satmak istiyorum, değeri ne kadar? Klinik devri, ortaklık ayrılığı, hasta ilişkileri, cihazlar, devam eden tedaviler ve sürdürülebilir nakit akışları için kapsamlı rehber.
Diş Kliniğinizin Piyasa Değerini Öğrenin
Satış, devir veya ortaklık kararınız için işletmenize özel finansal değerleme.
Diş Kliniği Değerleme Teklifi Al30 Saniyede Özet
- Kliniğin değeri yalnızca tıbbi cihazlardan oluşmaz.
- Sahip hekimin emeği sürdürülebilir kârdan ayrıştırılmalıdır.
- Devam eden tedavilerin yükümlülükleri göz önüne alınmalıdır.
- Ruhsat ve devir koşulları ayrıca incelenmelidir.
1. Diş kliniğimin değerini neden öğrenmek isteyebilirim?
Diş kliniği sahibi emeklilik, ortaklıktan ayrılma, yeni ortak kabulü, başka bir şehre taşınma veya faaliyetlerini büyütme amacıyla değerleme isteyebilir. Değerleme tarihi, işlem türü ve hangi hakların devredilebileceği en başta belirlenmelidir. Talep edilen satış fiyatı ile bağımsız analizle ulaşılan piyasa değeri aynı olmayabilir.
2. Muayenehane, ağız ve diş sağlığı polikliniği ve merkez farkları
Tek hekimli muayenehane, poliklinik ve daha büyük ağız ve diş sağlığı merkezleri aynı işletme modeli değildir. Ruhsatlandırma, ortaklık, personel ve hizmet kapsamı farklılık gösterebilir. Değerleme, kuruluşun fiili ve hukuken izin verilen faaliyet biçimine göre yapılır; her yapının aynı şekilde devredilebildiği varsayılmaz.
3. Diş kliniği satış ve devir bedeli nasıl belirlenir?
Hisse devri, varlık devri, ortaklık payının satışı ve yalnızca ekipmanların satılması farklı işlemlerdir. Alıcının devralacağı borçlar, devam eden tedaviler, kira yükümlülükleri, sözleşmeler ve personel maliyetleri netleştirilmelidir. İşlem fiyatını etkileyen ödeme takvimi, satıcı desteği ve garanti koşulları ayrıca ele alınır.
Diş Kliniğiniz İçin Bağımsız Değerleme
Satış, ortaklık ve devir kararlarında işletmenize özgü nakit akışı ve risk analizi.
Değerleme Teklifi Al4. Diş kliniğinde ortaklık ayrılığı ve yeni ortak alma
İki ortaklı bir klinikte bir ortağın ayrılması halinde yalnızca cihazların yarı değerini hesaplamak yeterli değildir. İşletmenin sürdürülebilir kârlılığı, finansal borçları, nakit varlıkları, ortaklar arası alacaklar ve varsa paya özgü haklar incelenir. Yüzde 50 payın değeri her durumda şirketin toplam değerinin tam yarısı olmak zorunda değildir; işlem koşulları önemlidir.
5. Hasta ilişkileri ve devamlılığın ekonomik etkisi
Düzenli kontrol ve takip ziyaretleri, tavsiye yoluyla gelen hastalar ve kliniğin hizmet kalitesi gelir devamlılığını destekleyebilir. Ancak hastalar alınıp satılabilen bir varlık değildir. Hasta bilgilerinin paylaşımı ve kullanımı sağlık verilerine ilişkin gizlilik ve kişisel veri koruma kurallarına tabidir. Değerleme, kişilerin serbest hekim seçimi ve hasta kaybı olasılığı üzerinden yapılır.
6. İmplant, ortodonti, protez ve genel tedavi gelirleri
Muayene, dolgu, kanal tedavisi, implant, ortodonti ve protez hizmetlerinin fiyatlama, malzeme, laboratuvar ve hekim işçilik maliyetleri farklıdır. Ciro büyüklüğünden önce tedavi türüne göre katkı payı, randevu kapasitesi ve tahsilat performansı analiz edilmelidir. Tek seferlik yüksek tutarlı işlemler geleceğe otomatik taşınmaz.
7. Devam eden tedaviler ve peşin alınan ücretler
Ortodonti ve implant gibi çok aşamalı tedavilerde tahsilatın bir bölümü hizmet tamamlanmadan gerçekleşebilir. Alınan avanslar, henüz yerine getirilmemiş tedavi yükümlülükleri ve gelecekteki hekim, malzeme ve laboratuvar maliyetleri birlikte değerlendirilir. Tahsil edilen tutarın tamamını kazanılmış kâr kabul etmek veya aynı yükümlülüğü iki kez düşmek hatalıdır.
8. Klinik sahibinin emeği ve diş hekimine bağımlılık
Klinik sahibi hastaların büyük bölümünü bizzat tedavi ediyorsa faaliyet kârı, sahibin profesyonel emeği için piyasa koşullarında ödenmesi gereken ücretle normalleştirilmelidir. Sahip hekim ayrıldığında hastaların da ayrılma olasılığı, yerini alacak hekimin maliyeti ve geçiş dönemindeki kapasite kaybı nakit akışlarına yansıtılır.
9. Uzman hekimler, personel ve laboratuvar giderleri
Ortodontist, cerrah, protez uzmanı, yardımcı sağlık personeli ve idari çalışanların sözleşme koşulları, ücretleri ve devamlılığı incelenir. Dış laboratuvarlara ödenen bedeller, sarf malzemeleri, primler ve vardiya planı gerçekçi şekilde tahmin edilir. Kritik bir hekimin ayrılmasıyla belirli tedavilerin sunulamayacağı senaryoları dikkate alınabilir.
10. Diş üniteleri, panoramik röntgen ve tıbbi ekipmanlar
Diş üniteleri, panoramik görüntüleme cihazları, sterilizasyon sistemleri, CAD/CAM ekipmanı ve diğer cihazlar envantere alınır. Mülkiyet, finansal kiralama, bakım, kalibrasyon, yazılım lisansları ve kalan kullanım ömrü değerlendirilir. İNA ile hesaplanan faaliyet değeri bu cihazların gelir yaratma katkısını zaten içerebilir; ayrıca eklenmeleri mükerrer değerleme doğurabilir.
11. Sarf malzemesi ve stokların analizi
İmplant bileşenleri, sarf malzemeleri ve diğer stoklar için son kullanma tarihleri, bozulma, iade ve kullanılabilirlik analiz edilir. İşletme sermayesi içinde dikkate alınan normal stok seviyesini faaliyet değerine ikinci kez eklemekten kaçınılmalıdır. Satış işleminde stokların ayrıca fiyatlanıp fiyatlanmayacağı sözleşmede açıkça belirtilmelidir.
12. Ruhsatlar, sağlık mevzuatı ve devir sınırlamaları
Diş sağlığı kuruluşlarının faaliyet izinleri, sorumlu hekim ve personel şartları, ortaklık ve sahiplik koşulları ile ruhsat işlemleri yürürlükteki sağlık mevzuatına göre ayrıca incelenmelidir. Ruhsatın otomatik ve koşulsuz devredilebilir olduğu varsayılamaz. Bu makale hukuki veya idari uygunluk görüşü değildir; işlem öncesi yetkili makam ve hukuk danışmanıyla teyit gerekir.
13. Kira sözleşmesi, konum ve gayrimenkul hariç değerleme
Hastaların ulaşımı, otopark, erişilebilirlik, kat planı ve kira süresi klinik faaliyetini etkiler. Klinik binası satış kapsamı dışında ise piyasa koşullarına uygun kira gideri projeksiyona dahil edilir. Gayrimenkulün değerini faaliyet değerinden gelişigüzel çıkarmak yerine kapsam, sahiplik ve kira düzeni tutarlı şekilde modellenmelidir.
14. Normalleştirilmiş gelir tablosu ve FAVÖK
Gelirler tedavi bazında, tahsilatlar banka ve POS kayıtlarıyla, giderler fatura ve bordrolarla karşılaştırılır. Sahip hekimin piyasa ücretinin eksik kaydı, ilişkili taraf kirası, tek seferlik tadilat ve olağan dışı maliyetler gerektiğinde normalleştirilir. FAVÖK nakit akışı değildir; yatırımları, vergileri ve işletme sermayesi ihtiyacını doğrudan göstermez.
15. İNA yöntemiyle diş kliniği değerlemesi
İndirgenmiş Nakit Akışları yönteminde tedavi bazında hasta sayısı, fiyat, hekim kapasitesi, malzeme ve laboratuvar maliyetleri, personel, kira, vergiler, cihaz yenileme yatırımları ve net işletme sermayesi projekte edilir. İşletmeye serbest nakit akışları uygun iskonto oranıyla bugünkü değere taşınır. Sahibin ayrılması ve ruhsat süreci gibi riskler senaryolarla ele alınır.
Diş Kliniğiniz İçin Bağımsız Değerleme
Satış, ortaklık ve devir kararlarında işletmenize özgü nakit akışı ve risk analizi.
Değerleme Teklifi Al16. FAVÖK çarpanıyla diş kliniği değerlemesi
Karşılaştırılabilir işletmelerin doğrulanmış işlem verileri bulunabiliyorsa EV/FAVÖK çarpanı kontrol amaçlı kullanılabilir. Tek hekimli muayenehane ile çok şubeli sağlık grubu aynı risk profiline sahip değildir. Emsal yoksa örnek çarpan piyasa kanıtı olarak sunulmamalıdır.
17. Örnek: Diş kliniği faaliyet değerinin hesaplanması
Aşağıdaki tutarlar yalnızca yöntemi göstermek için oluşturulmuştur; gerçek bir diş kliniğine veya doğrulanmış sektör emsaline ait değildir.
| Gösterge | Varsayımsal tutar |
|---|---|
| Muayene ve genel tedavi gelirleri | 5.000.000 TL |
| İmplant ve cerrahi gelirleri | 4.000.000 TL |
| Ortodonti ve protez gelirleri | 3.000.000 TL |
| Yıllık net satışlar | 12.000.000 TL |
| Normalleştirilmiş giderler (amortisman hariç) | 8.500.000 TL |
| FAVÖK | 3.500.000 TL |
| Örnek EV/FAVÖK çarpanı | 3,5x |
| Gösterge niteliğinde faaliyet değeri | 12.250.000 TL |
18. Faaliyet değerinden hisse piyasa değerine geçiş
Faaliyet değeri, işletmenin faaliyetlerinden beklenen ekonomik faydayı temsil eder. Hisse piyasa değerine geçerken finansal borçlar, serbest nakit, faaliyet dışı varlıklar ve gerekli diğer düzeltmeler incelenir. Örneğin 12,25 milyon TL faaliyet değeri, 2 milyon TL finansal borç ve 500 bin TL serbest nakit varsayımında, diğer düzeltmeler yoksa gösterge niteliğindeki hisse değeri 10,75 milyon TL olur.
19. Kayıt dışı gelirler ve verilerin doğrulanması
Beyan edilen gelirlerle resmi kayıtlar farklıysa hangi verinin nasıl doğrulandığı açıkça belirtilmelidir. Randevu sistemleri, tahsilatlar, malzeme tüketimi, laboratuvar faturaları ve banka hareketleri tutarlılık için incelenebilir. Doğrulanamayan gelirlerin projeksiyona alınması belirsizlik yaratır; değerleme raporunda kapsam sınırlamaları ve çekinceler açıklanmalıdır.
20. Hasta kaybı, hekim ayrılığı ve kapasite senaryoları
Devir sonrasında bazı hastaların başka hekimi tercih etmesi, ana uzman hekimin ayrılması, kira artışı, cihaz arızası veya ruhsat süreçlerinin uzaması gelirleri etkileyebilir. Temel, olumlu ve olumsuz senaryolar hazırlanarak değerin varsayımlara duyarlılığı gösterilir. Tek bir iyimser büyüme oranıyla kesin sonuç sunulmamalıdır.
21. Diş kliniği değerlemesinde sık yapılan hatalar
Sadece cihazların ikinci el değerine bakmak, sahibin hekimlik emeğini ücretsiz varsaymak, peşin alınmış tedavi bedellerini tamamlanmış gelir saymak, faaliyet değerine ekipmanları yeniden eklemek, hasta listesini doğrudan satılabilir varlık kabul etmek ve ruhsat koşullarını göz ardı etmek başlıca hatalardır.
22. Diş kliniği değerleme raporu için gerekli belgeler
Son üç yıllık mali tablolar ve mizanlar, tedavi bazında gelir dökümleri, aylık hasta ve randevu istatistikleri, tahsilat raporları, hekim ve personel sözleşmeleri, kira sözleşmesi, cihaz envanteri, leasing ve kredi bakiyeleri, devam eden tedavi/avans dökümleri, ruhsat belgeleri ve varsa ortaklık sözleşmeleri istenir. Hasta bazında kişisel sağlık verilerinin gereksiz paylaşılmaması ve mümkün olduğunda toplulaştırılmış veri kullanılması esastır.
23. Profesyonel diş kliniği değerleme raporu neleri içerir?
Rapor değerleme amacını, kapsamını, kullanılan finansal verileri, normalleştirmeleri, varsayımları, İNA modelini, uygun olduğunda emsal analizini, riskleri, senaryoları ve ulaşılan piyasa değeri sonucunu açıklar. Ruhsat, hukuki ve vergi konularında uzman teyidi gerektiren noktalar ile veri kısıtları ayrı gösterilir.
24. Diş kliniğinizin piyasa değerini hesaplatın
Kliniğinizi satmayı, ortak almayı veya mevcut ortaklık payını devretmeyi planlıyorsanız işlem kapsamına uygun, bağımsız bir finansal değerleme çalışması için iletişime geçebilirsiniz.
Diş Kliniğiniz İçin Bağımsız Değerleme
Satış, ortaklık ve devir kararlarında işletmenize özgü nakit akışı ve risk analizi.
Değerleme Teklifi AlSık Sorulan Sorular
Diş kliniğimin değeri nasıl hesaplanır?
Sürdürülebilir nakit akışları, hekim ve personel giderleri, cihaz yatırımları, borçlar ve işletmeye özgü riskler incelenerek; çoğunlukla İNA, uygun emsal varsa çarpan analizi kullanılır.
Diş kliniğimi satarken cihazların değeri ayrıca eklenir mi?
İNA ile faaliyet değeri hesaplanmışsa faaliyette kullanılan cihazların katkısı genellikle bu değere dahildir; ayrıca eklemek mükerrer değerleme olabilir.
Hasta portföyü satılabilir mi?
Hastalar alınıp satılabilen varlıklar değildir. İlişkilerin ekonomik devamlılığı analiz edilebilir ancak hasta iradesi ve sağlık verilerinin korunması kurallarına uyulmalıdır.
Diş kliniği ruhsatı yeni alıcıya otomatik geçer mi?
Hayır, otomatik devir varsayılmamalıdır. Kuruluş türüne ve işlem yapısına göre güncel mevzuat ve idari izinler incelenmelidir.
Ortaklıktan ayrılırken payım nasıl değerlenir?
Önce işletmenin ve gerektiğinde şirket hisselerinin piyasa değeri hesaplanır; ardından pay oranı, sözleşmesel haklar ve işlem koşulları değerlendirilir.
Peşin alınmış implant veya ortodonti ücretleri değeri etkiler mi?
Evet. Henüz tamamlanmamış tedavilerin gelecekteki maliyetleri ve hizmet yükümlülükleri dikkate alınmalıdır.
Diş hekiminin maaşı değerlemeye nasıl yansıtılır?
Sahip hekim klinikte çalışıyorsa yerine gelecek hekimin piyasa ücretine göre sürdürülebilir kârlılık normalleştirilir.
Diş kliniği değerleme raporu için hangi belgeler gerekir?
Mali tablolar, tedavi bazında gelirler, toplulaştırılmış hasta istatistikleri, personel ve kira sözleşmeleri, cihaz envanteri, borçlar, ruhsatlar ve devam eden tedavi yükümlülükleri gerekir.