
Veteriner Kliniği Değerlemesi Nasıl Yapılır? Veteriner Kliniğimin Değeri Ne Kadar?
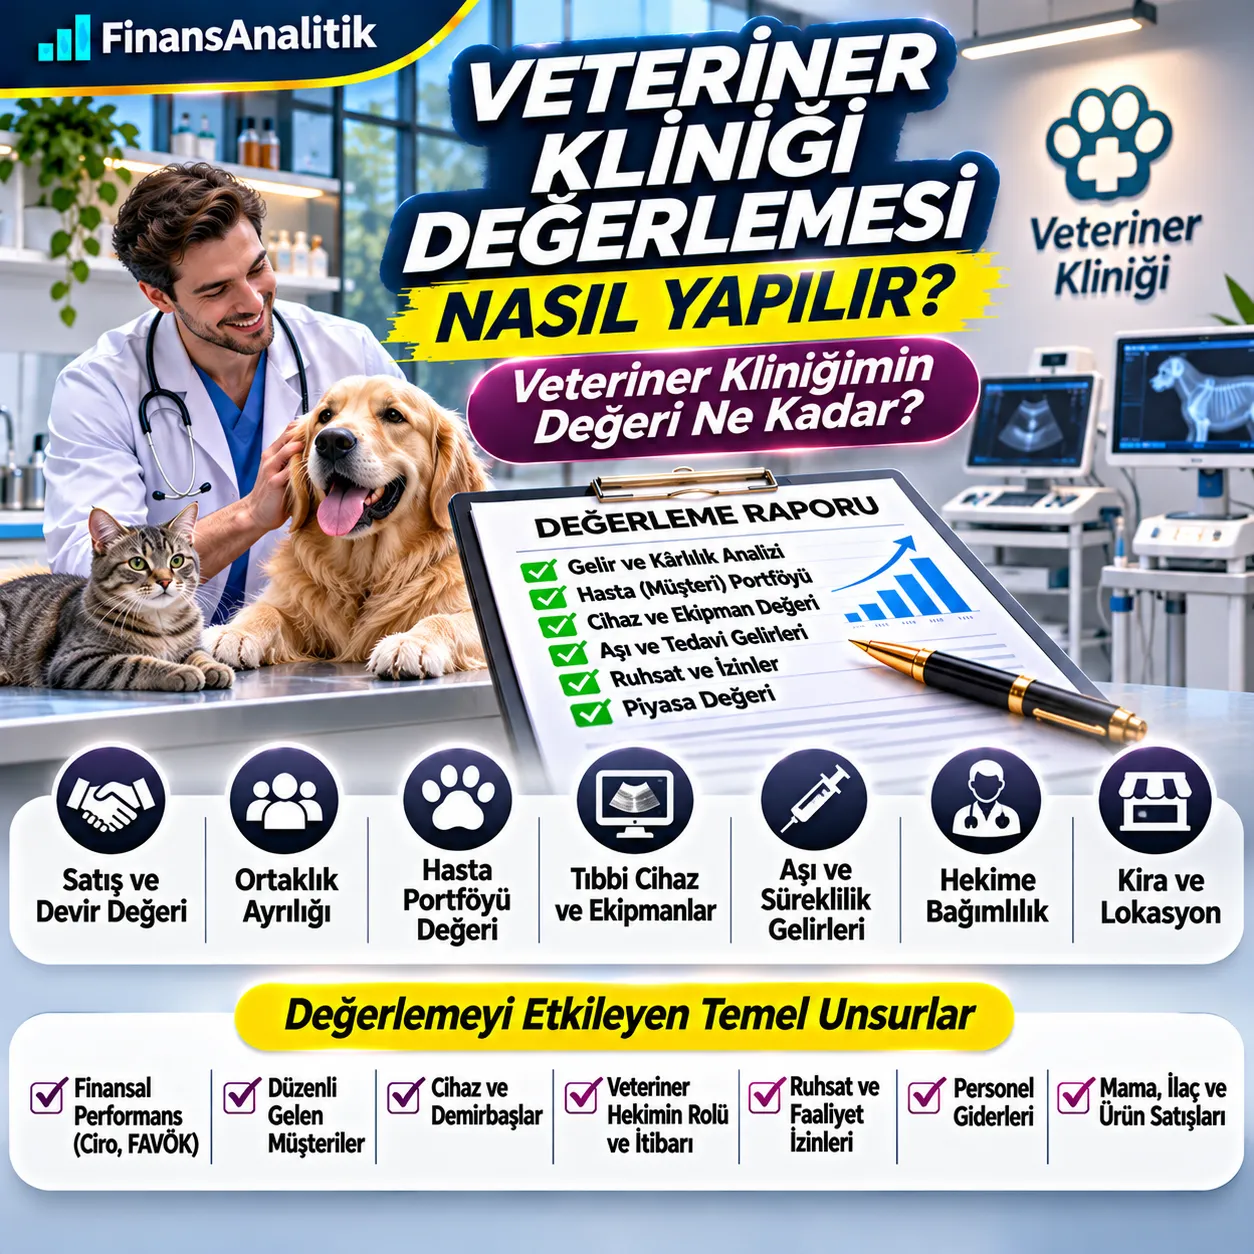
Veteriner kliniğimi satmak istiyorum; değeri ne kadar? Klinik devri, ortaklık, müşteri devamlılığı, hekim emeği, cihazlar ve nakit akışları açısından kapsamlı rehber.
Veteriner Kliniğinizin Piyasa Değerini Öğrenin
Satış, devir ve ortaklık işlemleriniz için işletmenize özel finansal değerleme çalışması.
Veteriner Kliniği Değerleme Teklifi Al30 Saniyede Özet
- Kliniğin değeri yalnızca cihazların toplamı değildir.
- Veteriner hekimin kişisel emeği ile devredilebilir işletme kazancı ayrıştırılır.
- Hasta sahibi devamlılığı ve izin koşulları satış senaryosunu etkiler.
- Faaliyet değeri ile hisse piyasa değeri aynı değildir.
- Varsayımsal çarpanlar gerçek sektör emsali olarak sunulmaz.
1. Veteriner kliniğimin değerini neden öğrenmek isteyebilirim?
Kliniğini satmak, ortak almak, ortaklıktan ayrılmak, emeklilik nedeniyle devretmek veya başka bir lokasyona taşınmak isteyen veteriner hekim için temel soru şudur: Devredilen ekonomik faaliyet hangi varlıkları, sözleşmeleri ve gelir kaynaklarını kapsıyor? Piyasa değeri yalnızca cihazların ikinci el fiyatından ibaret değildir.
2. Klinik devri, işletme devri ve şirket hissesi satışı
Klinik işletmesinin varlıklarının devri ile şirket hisselerinin satışı farklı sonuçlar doğurur. Hisse satışında mevcut yükümlülükler ve finansal borçlar şirket bünyesinde kalabilir. Varlık devrinde cihazlar, stok, kira hakkı, ticari isim ve sözleşmelerin hangilerinin işlem kapsamında olduğu tek tek belirlenir. Faaliyet izinlerinin devamı ayrıca incelenir.
3. Veteriner kliniğinin gelir kalemleri nasıl ayrıştırılır?
Muayene, tedavi, cerrahi müdahale, görüntüleme, laboratuvar, aşı ve koruyucu hekimlik, yatış, mama ve ürün satışları farklı kâr marjlarına sahiptir. Satış toplamına tek bir büyüme oranı uygulamak yerine hizmet grupları bazında fiyat, işlem adedi, maliyet ve kapasite analiz edilmelidir.
4. Hasta sahibi portföyü ve düzenli ziyaretler
Veteriner kliniklerinde ekonomik ilişki hayvan sahipleriyle kurulur. Tekil müşteri sayısı, aktif müşteri oranı, son ziyaret tarihi, tekrar ziyaret sıklığı ve gelir yoğunlaşması incelenebilir. Müşteri kayıtları kişisel veri içerdiğinden KVKK ve ilgili mevzuata uygun, mümkün olduğunca toplulaştırılmış ve anonimleştirilmiş analiz yapılmalıdır.
5. Aşı takvimleri ve tekrarlayan gelirlerin tahmini
Aşı, rutin kontrol ve kronik hastalık takipleri öngörülebilir talep yaratabilir; ancak her müşteri bir sonraki yıl aynı kliniğe dönmeyebilir. Müşteri kaybı, yeni müşteri kazanımı ve hizmet başına katkı marjı üzerinden ihtiyatlı senaryolar hazırlanır. Aşı takvimi kesin gelir garantisi değildir.
6. Veteriner hekime ve klinik sahibine bağımlılık
Tek veteriner hekimin çalıştığı kliniklerde hasta sahiplerinin sadakati kuruma değil hekime yönelik olabilir. Devir sonrası hekimin ayrılması halinde müşteri kaybı beklenebilir. Ayrıca sahibin emeği için piyasaya uygun ücret gideri yazılmadıysa mevcut kâr sürdürülebilir faaliyet kârını olduğundan yüksek gösterir.
7. Personel, nöbet düzeni ve sürdürülebilir maliyet
Veteriner hekimler, teknikerler, yardımcı personel ve idari kadro için ücret, SGK, fazla mesai ve izin yükümlülükleri analiz edilir. Yeni sahibin aynı hizmet kapasitesini sürdürmek için işe alması gereken personel ve olası ücret artışları projeksiyona yansıtılır.
8. Ultrason, röntgen, laboratuvar ve cerrahi ekipmanları
Cihazların marka-modeli, yaşı, bakım durumu, mülkiyeti, leasing borcu ve kalibrasyon ihtiyacı belirlenir. Faaliyet değerlemesinde ekipmanların kullanımıyla yaratılan nakit akışları zaten dikkate alınmışsa cihazların piyasa değerini faaliyet değerine otomatik eklemek mükerrer sayım yaratabilir. Varlık bazlı devirlerde ayrı envanter değerlemesi yapılabilir.
9. İlaç, mama ve sarf malzemesi stokları
İlaçların son kullanma tarihi, soğuk zincir koşulları, yavaş dönen stoklar, iadeler ve satış kabiliyeti kontrol edilir. İşlemde normal işletme sermayesi seviyesinin devredilip devredilmediği belirlenir. Stoklar için ayrıca ödeme yapılacaksa İNA modelindeki işletme sermayesi varsayımlarıyla tutarlılık sağlanmalıdır.
10. Ruhsat, faaliyet izni ve mesleki düzenlemeler
Veteriner hekimliği faaliyetleri ve kliniklerin kuruluş, çalışma ve denetim koşulları özel düzenlemelere tabidir. Ruhsatın, mesul müdürlük veya sorumlu hekim koşullarının ve işletme devrinin hukuki niteliği ilgili il/ilçe tarım ve orman birimleri ile uzman hukuk danışmanlığı çerçevesinde doğrulanmalıdır. İzinlerin otomatik devredileceği varsayılmaz.
11. Kira sözleşmesi, konum ve taşınma riski
Klinik konumu, park ve erişim koşulları, kira süresi, yenileme hükümleri ve devir için kiraya verenin onayı önemlidir. Taşınma zorunluluğu müşteri kaybı, tadilat, yeni ruhsat ve ilave yatırım riski yaratabilir. Gayrimenkul işlem dışındaysa piyasa koşullarında kira gideri öngörülmelidir.
12. Normalleştirilmiş kârlılık ve FAVÖK
Gelirlerden personel, kira, ilaç ve sarf, laboratuvar, bakım, pazarlama ve idari giderler düşülür. Tek seferlik giderler ve ilişkili taraf işlemleri belgeli olarak normalleştirilir. Klinik sahibinin çalışmasının yerine konma maliyeti dikkate alınır. FAVÖK nakit akışı değildir; yatırım ve işletme sermayesi ihtiyacı ayrıca değerlendirilir.
13. İndirgenmiş Nakit Akışları (İNA) yöntemi
Hizmet grupları bazında işlem adedi ve ortalama fiyat tahminleri oluşturulur. Vergi sonrası faaliyet kârına amortisman eklenir; yatırım harcamaları ve net işletme sermayesi artışları düşülerek serbest nakit akışı bulunur. Bu akışlar riske uygun iskonto oranıyla bugüne indirgenir. Devam değeri, mesleki izin ve rekabet riskleriyle uyumlu olmalıdır.
Kliniğiniz İçin Değerleme Teklifi
Finansal verileriniz, ruhsat ve devir kapsamınız üzerinden özel değerleme çalışması.
Teklif Al14. FAVÖK çarpanıyla klinik değerlemesi
EV/FAVÖK yöntemi normalleştirilmiş FAVÖK ile gerçekten karşılaştırılabilir işletmelerin çarpanını birlikte kullanır. Klinik ölçeği, tek hekime bağımlılık, ekipman ihtiyacı, kira ve hasta sahibi sadakati nedeniyle aynı çarpan her kliniğe uygulanamaz. Halka açık büyük sağlık şirketlerinin çarpanlarını küçük veteriner kliniğine doğrudan taşımak uygun olmayabilir.
15. Örnek: Veteriner kliniğinin gösterge niteliğinde değerlemesi
Örnek hesaplama: yıllık muayene ve tedavi gelirleri 5.000.000 TL; aşı ve koruyucu hizmetler 1.500.000 TL; mama, ilaç ve ürün satışları 1.500.000 TL; toplam net satış 8.000.000 TL. Normalleştirilmiş, amortisman hariç giderler 6.200.000 TL ise FAVÖK 1.800.000 TL olur. Tamamen varsayımsal 3,5x EV/FAVÖK çarpanı 6.300.000 TL gösterge faaliyet değeri verir. Bu çarpan doğrulanmış sektör emsali değildir ve sonuç doğrudan hisse piyasa değeri değildir.
| Gösterge | Varsayımsal tutar |
|---|---|
| Muayene ve tedavi gelirleri | 5.000.000 TL |
| Aşı ve koruyucu hizmetler | 1.500.000 TL |
| Mama, ilaç ve ürün satışları | 1.500.000 TL |
| Yıllık net satışlar | 8.000.000 TL |
| Normalleştirilmiş giderler (amortisman hariç) | 6.200.000 TL |
| FAVÖK | 1.800.000 TL |
| Örnek EV/FAVÖK | 3,5x |
| Gösterge faaliyet değeri | 6.300.000 TL |
16. Klinik satışında faaliyet değeri ile hisse piyasa değeri
Faaliyet değeri ile hisse piyasa değeri aynı değildir. İşlem kapsamına göre finansal borçlar, serbest nakit, faaliyet dışı varlıklar ve işletme sermayesi düzeltmeleri dikkate alınır. Satıcıyla alıcı arasındaki sözleşmede devir tarihindeki nakit, stok, alacak ve borçların nasıl ele alınacağı açıkça yazılmalıdır.
17. Yeni ortak alma ve ortaklıktan ayrılma
Klinikte %50 ortaklık, azınlık payı veya kontrol sağlayan payın devri farklı haklar doğurabilir. Ortaklar arası anlaşmalar, yönetim hakları, kâr dağıtım politikası ve devir kısıtları değerlemeyi etkileyebilir. Yalnızca toplam şirket değerini hisse yüzdesiyle çarpmak her işlemde yeterli değildir.
18. Kayıt dışı gelirler, doğrulama ve çekinceler
POS, banka, e-fatura, randevu kayıtları, stok hareketleri ve beyan edilen finansallar arasında mutabakat yapılmalıdır. Belgelenemeyen gelirler kesin gerçekleşmiş kabul edilmemeli; belirsizlikler senaryolarla ve rapor çekinceleriyle açıklanmalıdır. Finansal tabloların doğruluğuna ilişkin yönetim beyanları uzman incelemesinin yerini tutmaz.
19. Veteriner kliniği değerlemesinde sık yapılan hatalar
Sahip hekimin emeğine ücret ayırmamak, cihazları faaliyet değerine yeniden eklemek, aktif olmayan müşteri kayıtlarını gelecekteki gelir saymak, izinlerin otomatik devredileceğini varsaymak, peşin ödemeleri ve borçları göz ardı etmek, normal stok seviyesini işlem kapsamından bağımsız değerlendirmek yaygın hatalardır.
20. Değerleme raporu için hangi belgeler gerekir?
Son üç yıl mali tabloları ve mümkünse aylık gelir kırılımları; banka ve POS kayıtları; hizmet bazında işlem adetleri; anonimleştirilmiş müşteri devamlılığı istatistikleri; personel listesi; ekipman envanteri ve leasing sözleşmeleri; stok listeleri; kira sözleşmesi; faaliyet izinleri; borç ve alacak dökümleri; yatırım planları ve ortaklık sözleşmeleri istenir.
Kliniğiniz İçin Değerleme Teklifi
Finansal verileriniz, ruhsat ve devir kapsamınız üzerinden özel değerleme çalışması.
Teklif Al21. Profesyonel veteriner kliniği değerleme raporunda neler bulunur?
Değerleme tarihi ve amacı, işlem kapsamı, kullanılan veriler ve doğrulama sınırları, normalizasyon düzeltmeleri, yöntem seçimi, İNA varsayımları, duyarlılık senaryoları, faaliyet değeri ile hisse piyasa değeri arasındaki köprü, riskler ve önemli çekinceler raporda açıkça sunulmalıdır.
22. Veteriner kliniğinizin piyasa değerini hesaplatın
Kliniğinizi satmayı, devretmeyi, ortak almayı veya ortaklıktan ayrılmayı planlıyorsanız, faaliyetinizin devredilebilir ekonomik değerini finansal verileriniz ve işlem kapsamınız çerçevesinde değerlendirebiliriz. Teklif almak için iletişim sayfasından ulaşabilirsiniz.
Kliniğiniz İçin Değerleme Teklifi
Finansal verileriniz, ruhsat ve devir kapsamınız üzerinden özel değerleme çalışması.
Teklif AlSık Sorulan Sorular
Veteriner kliniğimi satmak istiyorum; değeri nasıl belirlenir?
Sürdürülebilir nakit akışları, devredilecek varlık ve yükümlülükler, müşteri devamlılığı, hekime bağımlılık ve izin koşulları incelenerek belirlenir.
Veteriner kliniği değerlemesinde cihazların değeri ayrıca eklenir mi?
Cihazların yarattığı fayda İNA içinde yer alıyorsa ayrıca eklenmesi mükerrer değerlemeye yol açabilir; işlem kapsamı önemlidir.
Veteriner kliniği müşteri portföyü satılabilir mi?
Portföyün ticari değeri değerlendirilebilir; ancak kişisel verilerin işlenmesi ve aktarımı için ilgili mevzuata uyulmalı, müşterilerin devam edeceği garanti edilmemelidir.
Klinik sahibinin çalışması değeri etkiler mi?
Evet. Sahip hekimin yerine çalışacak personelin piyasa ücretinin giderlere eklenmesi gerekebilir.
Klinik ruhsatı yeni sahibine otomatik geçer mi?
Otomatik geçeceği varsayılamaz; işlem biçimi ve yürürlükteki mevzuat çerçevesinde ilgili idareden doğrulama gerekir.
Veteriner kliniği FAVÖK çarpanı kaçtır?
Her klinik için geçerli tek bir çarpan yoktur. Ölçek, kârlılık, risk ve karşılaştırılabilir işlemler incelenmelidir.
Veteriner kliniği değerleme raporu için hangi belgeler gerekir?
Mali tablolar, gelir kırılımları, envanter, kira, izinler, personel ve borç-alacak bilgileri temel belgeler arasındadır.
Veteriner kliniğine ortak alırken değerleme gerekli mi?
Her durumda yasal zorunluluk olduğu söylenemez; ancak pay bedelinin adil belirlenmesi ve pazarlık için profesyonel değerleme yararlı olabilir.