
Boşanma Davasında Şirket Değeri Nasıl Hesaplanır? Şirket Hisseleri Nasıl Değerlenir?
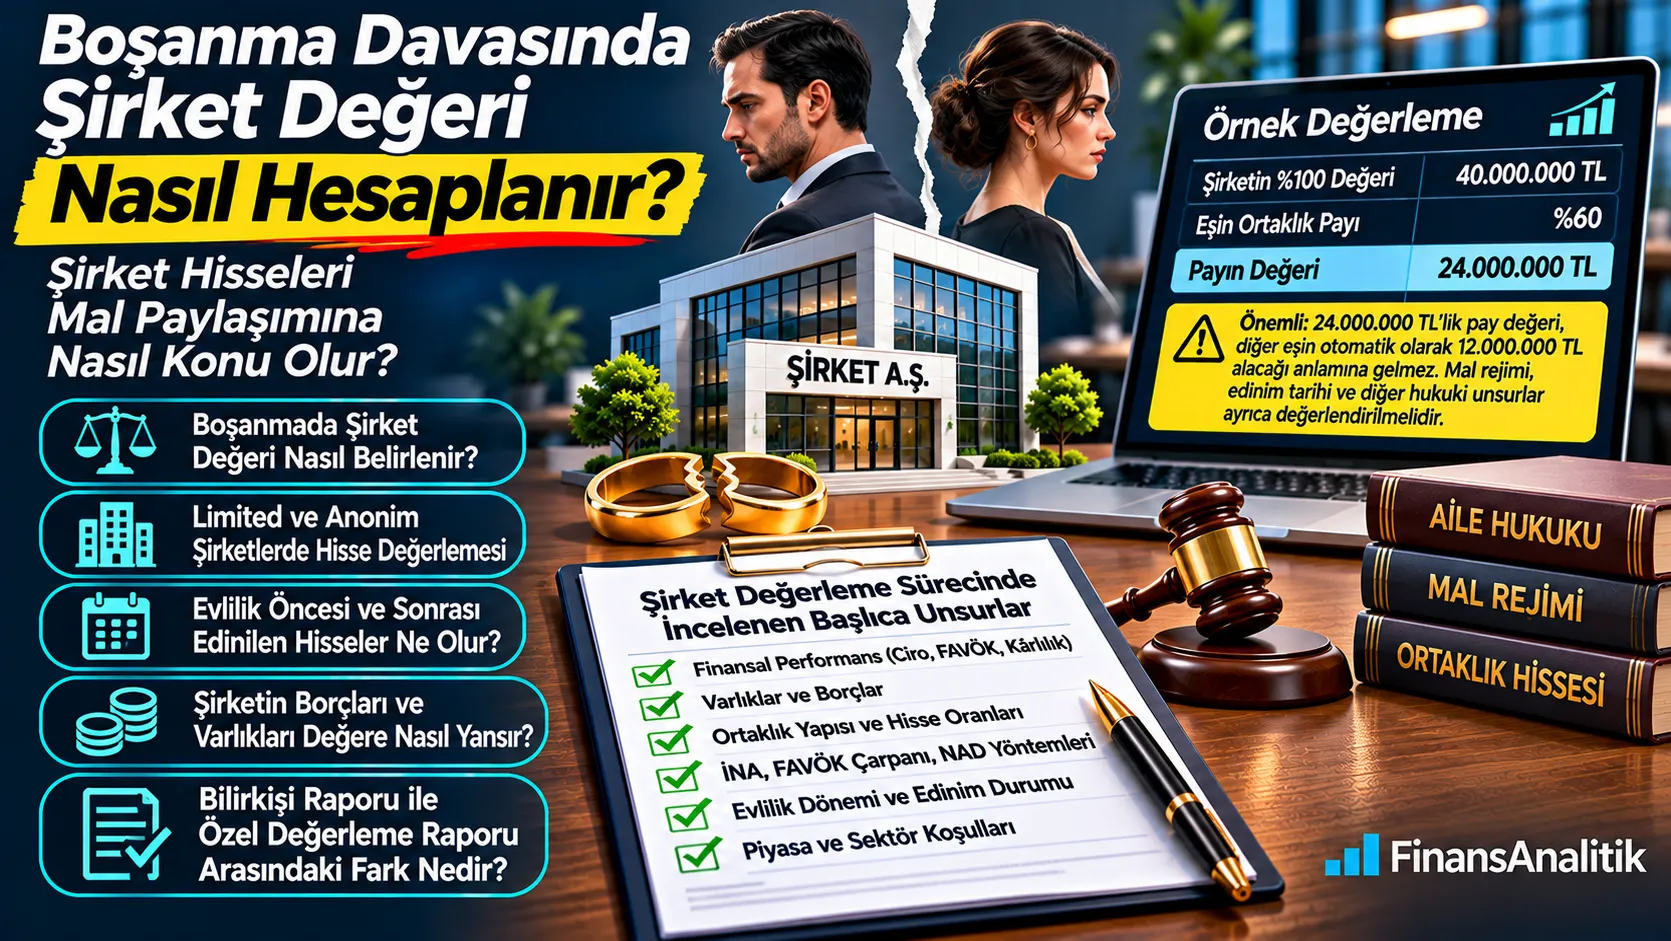
Boşanma sürecinde şirket hisselerinin ekonomik değerinin belirlenmesi mi gerekiyor? Şirketin piyasa değeri ile eşlerin mal rejiminden doğan hukuki hakları farklı kavramlardır. Bu rehber, finansal değerlemenin nasıl yapılacağını ve rapor için hangi belgelerin gerektiğini örneklerle açıklıyor.
Boşanma Sürecinde Şirket Hissenizin Piyasa Değerini Öğrenin
Limited ve anonim şirketlerde bağımsız finansal analiz ve hisse değerleme çalışması.
30 Saniyede Özet
- Önce değerleme amacı, tarih ve ilgili ortaklık payı belirlenir.
- Şirketin özkaynak piyasa değeri finansal yöntemlerle hesaplanır.
- Oransal pay değeri, hukuki paylaşım sonucunu tek başına göstermez.
- İNA, piyasa çarpanları ve net aktif değer yaklaşımı koşullara göre kullanılır.
- Bağımsız rapor, ekonomik konuların anlaşılmasına yardımcı olabilir.
1. Boşanma davasında şirket değerlemesi neden gündeme gelir?
Eşlerden birinin limited veya anonim şirkette payı bulunması, mal rejiminin tasfiyesi sırasında bu payın ekonomik değerinin araştırılmasını gerektirebilir. Şirketin değeri, pay sahibinin kişisel mal veya edinilmiş mal niteliği ve diğer eşin olası alacak hakkı birbirinden ayrı meselelerdir. Finansal değerleme bu sorulardan yalnızca ekonomik değere ilişkin teknik bir dayanak sağlar.
2. Şirket hisseleri her boşanmada paylaştırılır mı?
Hayır. Hangi mal rejiminin geçerli olduğu, payın edinilme zamanı, finansman kaynağı ve ilgili hukuki hükümler belirleyicidir. Eşin şirketteki payının değerlenmesi, payın otomatik olarak diğer eşe devredileceği veya değerin yarısının ödeneceği anlamına gelmez. Hak sahipliği ve tasfiye hesabı avukatın ve gerektiğinde mahkemenin değerlendirmesidir.
3. Boşanma sürecinde değerleme tarihi nasıl seçilir?
Mal rejiminin sona erme tarihi ile tasfiyede değerlemenin esas alınacağı tarih her zaman aynı olmayabilir. Somut dosyanın hukuki çerçevesi, mahkeme kararları ve uygulanacak hükümler dikkate alınarak raporun değerleme tarihi belirlenmelidir. Finansal tablolar, sonradan oluşan kârlar ve piyasa koşulları doğru tarihle ilişkilendirilmelidir.
4. Şirketin tamamı mı, eşin hissesi mi değerlenir?
Önce şirketin %100 özkaynak piyasa değeri hesaplanabilir; ardından ilgili eşin sahip olduğu pay oranı, pay sınıfı ve ekonomik hakları dikkate alınır. Şirketin %100 işletme değeri ile bir ortağın hisse değeri aynı değildir. Payın işlem koşulları ve hukuki değerleme amacı önem taşır.
5. Boşanma davasında şirket hissesi değerleme örneği
Tamamı varsayımsal örnekte şirketin %100 özkaynak piyasa değeri 40 milyon TL, ilgili eşin ortaklık oranı %60 olsun. Payın basit oransal değeri 24 milyon TL olur. Bu rakam diğer eşin 12 milyon TL alacağı bulunduğunu göstermez; mal rejimi, edinim tarihi, kişisel mal iddiaları, borçlar ve hukuki tasfiye hesabı ayrıca incelenir.
| Gösterge | Varsayımsal değer |
|---|---|
| Şirketin %100 özkaynak piyasa değeri | 40.000.000 TL |
| İlgili eşin şirketteki payı | %60 |
| Payın oransal değeri | 24.000.000 TL |
| Diğer eşin hukuki alacağı | Bu tablodan hesaplanamaz |
Şirketin finansal performansı, borçları, varlıkları ve ortaklık hakları çerçevesinde bağımsız finansal değerleme çalışması.
6. Şirket sermayesi ile piyasa değeri neden farklıdır?
Ticaret sicilindeki sermaye, ortakların taahhüt ettiği kayıtlı tutardır. Şirketin piyasa değeri ise gelecekteki nakit üretme kapasitesi, kârlılık, riskler, varlıklar ve borçlarla ilişkilidir. Örneğin 1 milyon TL sermayeli bir şirketin piyasa değeri bundan çok yüksek veya düşük olabilir.
7. Bilanço özkaynağı şirketin gerçek değerini gösterir mi?
Muhasebe özkaynağı, varlıkların defter değerinden yükümlülüklerin çıkarılmasıyla oluşur. Tarihî maliyet, amortisman, kayıtlı olmayan ekonomik değerler ve gelecekteki kazanç potansiyeli nedeniyle piyasa değerinden ayrılabilir. Bu nedenle yalnızca bilançodaki özkaynağı pay oranıyla çarpmak her durumda yeterli değildir.
8. İndirgenmiş Nakit Akışları (İNA) yöntemi nasıl uygulanır?
Şirketin öngörülebilir dönem serbest nakit akışları projekte edilir ve uygun iskonto oranıyla bugüne indirgenir. Nihai değer, büyüme, yatırım harcamaları, işletme sermayesi ve risk varsayımları incelenir. İşletme değerinden net finansal borç ve gerekli diğer düzeltmelerle özkaynak değerine geçilir. Tahminler doğrulanabilir veriye dayanmalıdır.
9. FAVÖK çarpanıyla şirket değeri nasıl hesaplanır?
Normalize FAVÖK, seçilen karşılaştırılabilir şirket veya işlemlerden türetilen uygun çarpanla değerlendirilir. Tek seferlik gelir-giderler, ilişkili taraf işlemleri ve yönetici ücretleri normalleştirilmelidir. Çarpan sektöre, büyüklüğe, kârlılığa ve riske göre değişir; internetteki rastgele sabit çarpanlar güvenilir sonuç vermez.
İşletme değeri
Normalize FAVÖK × uygun emsal çarpanı
Özkaynak değeri
İşletme değeri − net finansal borç ± diğer uygun düzeltmeler
10. Net aktif değer yöntemi ne zaman önem kazanır?
Varlık yoğun, gayrimenkul ağırlıklı, holding niteliğindeki veya faaliyetleri zayıflamış şirketlerde net aktif değer yaklaşımı önem kazanabilir. Varlık ve yükümlülükler uygun esaslarla değerlendirilir. Faaliyet değeri ile aynı varlıkları ikinci kez ekleyerek çifte sayım yapılmamalıdır.
11. Şirketin borçları ve nakdi hisse değerini nasıl etkiler?
İşletme değeri hesaplandığında finansal borçlar ve nakit benzerleri dikkate alınarak özkaynak değerine ulaşılır. Finansal kiralamalar, ortaklardan alacak/borçlar, vergi yükümlülükleri ve bilanço dışı taahhütler sınıflandırılmalıdır. Her ticari borcu otomatik olarak net finansal borca eklemek doğru değildir.
12. Azınlık hissesi ve kontrol primi nasıl değerlendirilir?
Payın oy, yönetim, temettü ve devir hakları önemlidir. Kontrol primi veya azınlık iskontosu otomatik bir oran değildir; değerleme amacı, işlem türü ve hukuki hükümlerle uyumlu gerekçe gerektirir. Özellikle mal rejimi tasfiyesinde hukuki ölçütler, serbest piyasa işleminden farklı bir değerlendirme gerektirebilir.
13. Evlilikten önce edinilen şirket hisseleri nasıl ele alınır?
Payın evlilik öncesinde edinilmiş olması hukuki nitelendirme bakımından önem taşıyabilir. Ancak evlilik süresindeki şirket kazançları, paya yapılan ilaveler veya değer artışları ayrıca hukuki inceleme gerektirebilir. Finansal uzman bu dönemlere ilişkin mali hareketleri ayrıştırabilir; kişisel mal/edinilmiş mal kararını tek başına vermez.
14. Evlilik sırasında kurulan şirket nasıl değerlenir?
Kuruluş tarihi, sermaye katkıları, sonradan yapılan sermaye artırımları, ortaklık değişimleri ve finansman kaynakları belgelenir. Ekonomik değer için şirketin nakit akışları, kârlılığı ve riskleri analiz edilir. Mal rejimi tasfiyesindeki paylaşım oranı yalnızca şirketin kuruluş tarihine bakılarak belirlenemez.
15. Dağıtılmamış kârlar ve temettüler nasıl incelenir?
Geçmiş yıllar kârları, dağıtılmış temettüler, ortak cari hesapları ve şirket bünyesinde tutulan nakit analiz edilir. Dağıtılmamış kârın şirket değerine zaten yansıdığı durumlarda aynı tutarın ikinci kez eklenmesi çifte sayım doğurabilir. Hukuki alacak hesabı ayrıca yapılır.
16. Ortak cari hesapları ve ilişkili taraf işlemleri neden önemlidir?
Şirket sahibinin kişisel harcamaları, ilişkili şirketlerle işlemler, piyasa dışı kira veya ücretler ve ortaklara verilen borçlar finansal sonuçları bozabilir. Değerleme çalışmasında bu kalemler belgeleriyle incelenir, gerektiğinde normalize edilir. Şüpheli işlemler hakkında hukuki sonuç çıkarılmadan finansal etkileri raporlanır.
17. Şirketin gayrimenkulleri ayrıca değerlenir mi?
Faaliyet dışı taşınmazlar ve yatırımlar ayrı bir değer bileşeni olabilir. Faaliyet için kullanılan taşınmazların değeri ise seçilen yönteme göre nakit akışlarında zaten yer alabilir. Bu nedenle mülkiyet, kullanım, kira ilişkileri ve çifte sayım riski kontrol edilir.
18. Limited şirket hissesi boşanma sürecinde nasıl değerlenir?
Limited şirketlerde ortaklık payı, şirket sözleşmesi, pay devir kısıtları ve ekonomik haklar birlikte değerlendirilir. Sermaye payının nominal değeri gerçek piyasa değerini göstermez. Finansal değerleme ile payın devrine ilişkin hukuki süreç birbirinden ayrıdır.
19. Anonim şirket hissesi boşanma sürecinde nasıl değerlenir?
Anonim şirketlerde pay türü, imtiyazlar, ortaklık yapısı, pay defteri ve varsa pay sahipleri sözleşmesi önemlidir. Borsada işlem görmeyen şirketlerde fiyat tespiti için finansal modelleme ve karşılaştırılabilir şirket analizi gerekebilir. Halka açık paylarda farklı veri ve mevzuat çerçevesi gündeme gelir.
20. Şirket değerleme raporu için hangi belgeler gerekir?
Genellikle son 3–5 yıllık finansal tablolar, güncel mizan, detaylı borç ve nakit listeleri, ortaklık kayıtları, esas sözleşme, önemli sözleşmeler, bütçe ve projeksiyonlar, varlık dökümleri, ortak cari hesapları ve ilişkili taraf işlem bilgileri talep edilir. Erişim yetkisi ve gizlilik kurallarına uyulmalıdır.
Şirketin finansal performansı, borçları, varlıkları ve ortaklık hakları çerçevesinde bağımsız finansal değerleme çalışması.
21. Mahkeme bilirkişisi ile özel değerleme raporu arasındaki fark nedir?
Mahkeme bilirkişisi, yargılama kapsamında mahkemenin görevlendirdiği uzmandır. Tarafın temin ettiği özel finansal değerleme raporu ise ekonomik analiz ve iddiaların açıklanmasına yardımcı olabilir; mahkeme bilirkişi raporunun yerine otomatik geçmez. Raporun delil niteliği ve değerlendirilmesi hukuki sürece bağlıdır.
22. Profesyonel raporun içeriğinde neler bulunmalı?
Raporun amacı, değerleme tarihi, veri kaynakları, şirket ve sektör analizi, normalizasyonlar, yöntem seçimi, nakit akışı ve çarpan varsayımları, net borç köprüsü, paya özgü haklar, duyarlılık analizleri ve sınırlamalar açıkça gösterilmelidir. Tek bir tartışmasız satış fiyatı vaat edilmemelidir.
23. Boşanma sürecinde değerleme çalışması nasıl ilerler?
İlk görüşmede raporun amacı, pay oranı, ilgili tarihler ve mevcut belgeler belirlenir. Ardından bilgi toplama, finansal analiz, yöntemlerin uygulanması, varsayımların test edilmesi ve gerekçeli raporlama yapılır. Gerekli hukuki sorular ilgili avukatla koordine edilir.
Şirketin finansal performansı, borçları, varlıkları ve ortaklık hakları çerçevesinde bağımsız finansal değerleme çalışması.
24. Boşanma sürecinde şirket değerleme teklifi nasıl alınır?
Şirket türünü, faaliyet alanını, pay oranını, değerleme amacını ve mevcut finansal verileri paylaşmanız yeterli bir ilk adım olabilir. Belge erişimi ve gizlilik koşulları netleştirildikten sonra kapsam, teslim süresi ve çalışma planı belirlenir.
Şirketin finansal performansı, borçları, varlıkları ve ortaklık hakları çerçevesinde bağımsız finansal değerleme çalışması.
Sık Sorulan Sorular
Boşanma davasında şirketin yarısı diğer eşe mi verilir?
Hayır. Şirketin veya payın değerlenmesi otomatik olarak yarı yarıya hisse devri ya da ödeme anlamına gelmez; uygulanacak mal rejimi ve hukuki koşullar belirleyicidir.
Eşimin şirketinin değerini nasıl öğrenebilirim?
Ulaşılabilen finansal tablolar, pay bilgileri ve şirketin faaliyet yapısı üzerinden profesyonel değerleme yapılabilir. Belgelere erişim yetkisi ve yargısal süreç ayrıca değerlendirilir.
Şirketin sermayesi hisse değerine eşit midir?
Hayır. Nominal sermaye, defter özkaynağı ve özkaynak piyasa değeri farklı kavramlardır.
Boşanma sırasında şirket değeri hangi tarihe göre hesaplanır?
Somut olayın hukuki çerçevesine ve ilgili yargısal kararlara göre uygun değerleme tarihi belirlenmelidir.
Limited şirket hissesi için FAVÖK yöntemi kullanılabilir mi?
Uygun karşılaştırılabilir veriler varsa kullanılabilir; çoğu çalışmada İNA ve diğer yaklaşımlarla birlikte değerlendirilir.
Özel değerleme raporu mahkemede geçerli olur mu?
Özel rapor hukuki süreçte sunulabilir ancak mahkemece nasıl değerlendirileceği dosyaya bağlıdır; mahkeme bilirkişiliğinin yerini otomatik almaz.
Şirketin gayrimenkulleri ayrıca eklenir mi?
Faaliyet dışı varlıklar ayrıca ele alınabilir; nakit akışlarına yansımış varlıkların iki kez sayılmaması gerekir.
Boşanma davası için şirket değerleme teklifi nasıl alırım?
Şirketin faaliyet alanını, pay oranını, rapor amacını ve mevcut finansal belge durumunu /iletisim sayfasından iletebilirsiniz.
İlgili Yazılar
Şirketin finansal performansı, borçları, varlıkları ve ortaklık hakları çerçevesinde bağımsız finansal değerleme çalışması.