
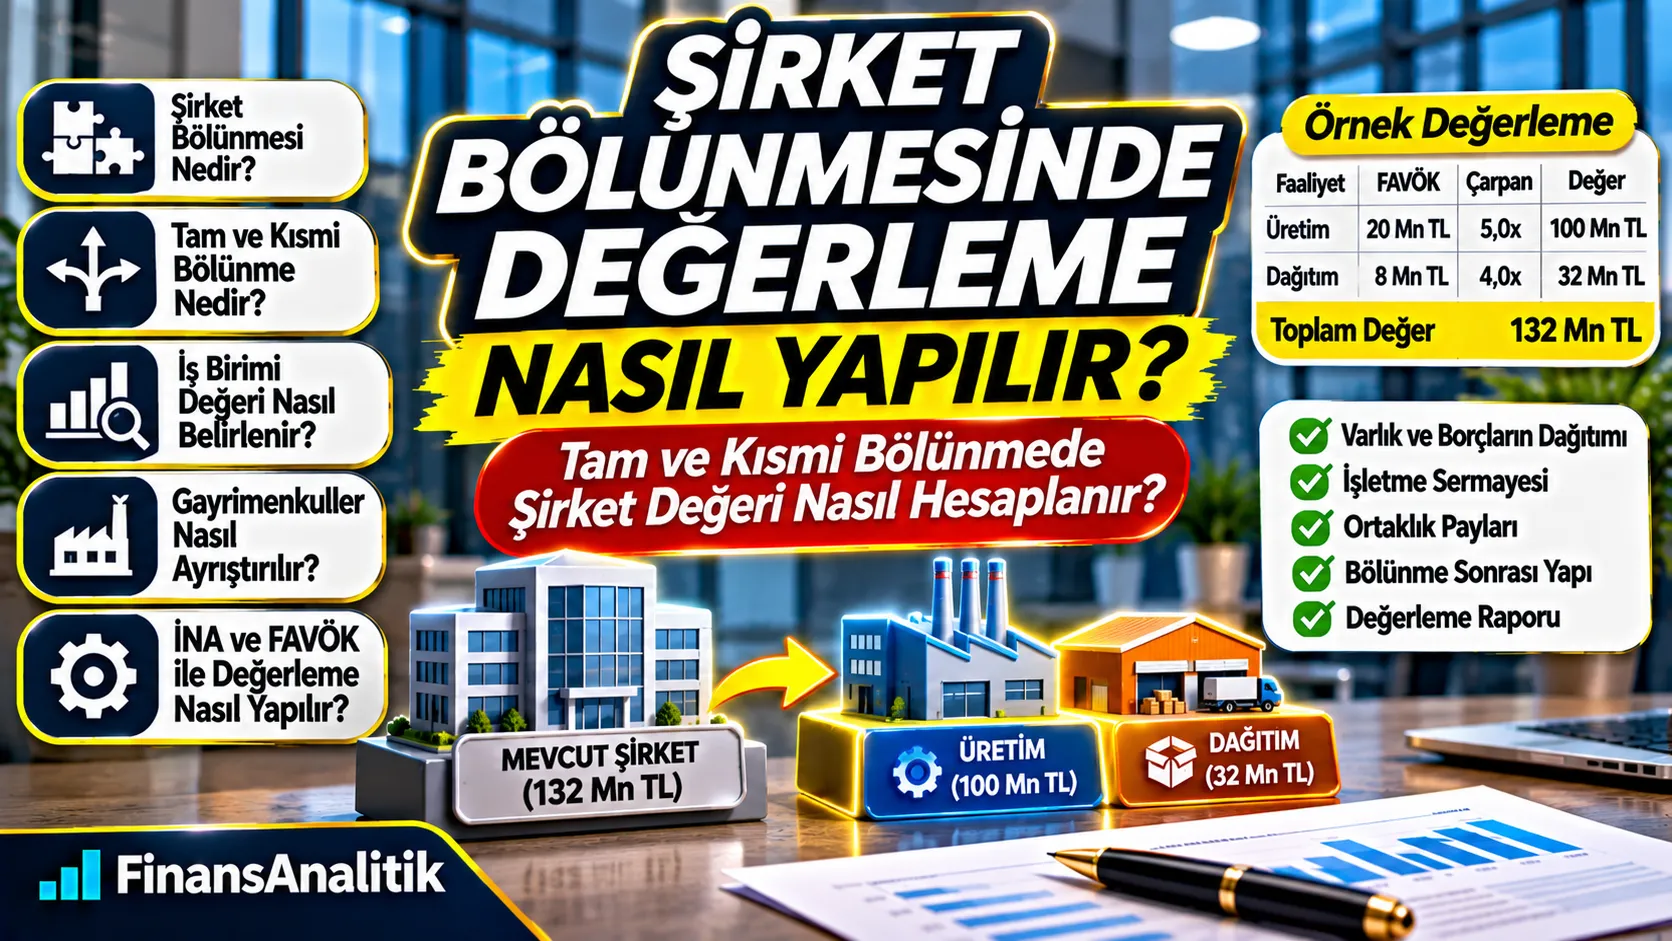
Şirket Bölünmesinde Değerleme Nasıl Yapılır? Tam ve Kısmi Bölünmede Şirket Değeri Nasıl Hesaplanır?
Şirketinizin faaliyetlerini, gayrimenkullerini veya farklı iş kollarını ayrı şirketlerde mi toplamak istiyorsunuz? Şirket bölünmesinde doğru değerleme, hangi ekonomik değerin hangi yapıya aktarıldığını ortaya koyar. Bu rehberde tam ve kısmi bölünmeyi, faaliyet bazlı değerlemeyi, emsal kira ve borç ayrımını örneklerle açıklıyoruz.
Şirket Bölünmesi İçin Profesyonel Değerleme
Devredilecek iş birimlerinin, faaliyetlerin ve varlıkların ekonomik değerini işlem kapsamına uygun olarak analiz ediyoruz.
30 Saniyede Özet
- Tam ve kısmi bölünmenin işlem kapsamı farklıdır.
- Devredilen iş birimi bağımsız finansal tablolarla analiz edilmelidir.
- Gayrimenkul ayrılıyorsa emsal kira ve kullanım koşulları dikkate alınır.
- İNA, FAVÖK çarpanı ve net aktif değer yöntemleri uygun koşullarda kullanılabilir.
- Faaliyet değeri yüzdeleri ortakların pay oranlarını otomatik belirlemez.
1. Şirket bölünmesinde değerleme neden yapılır?
Bölünme işlemi, bir şirketin varlıklarının, borçlarının veya faaliyetlerinin bir ya da daha fazla şirkete aktarılmasını içerebilir. Değerleme; devredilecek ekonomik bütünün değerini, tarafların haklarını ve işlem sonrasındaki ekonomik dengeyi analiz etmeye yarar. Hukuki işlemin niteliği ile finansal değerleme amacı ayrı ayrı tanımlanmalıdır.
2. Tam bölünme ve kısmi bölünme arasındaki fark nedir?
Tam bölünmede bölünen şirketin malvarlığı bütün olarak bölünme kapsamındaki şirketlere geçer ve bölünen şirket sona erer. Kısmi bölünmede belirli varlıklar veya faaliyet bütünleri devredilirken bölünen şirket varlığını sürdürebilir. Türk Ticaret Kanunu ve vergi mevzuatındaki koşullar her işlemde ayrıca incelenmelidir.
Tam bölünme
Malvarlığı bölünme kapsamındaki şirketlere aktarılır; bölünen şirket sona erer.
Kısmi bölünme
Belirli varlık veya faaliyetler aktarılır; bölünen şirket devam edebilir.
3. Bölünmeye konu ekonomik bütün nasıl tanımlanır?
Değerlemenin başlangıcı, hangi ürün, müşteri, çalışan, sözleşme, makine, marka, stok ve borçların devredileceğinin açıkça belirlenmesidir. Bağımsız faaliyet yaratma kapasitesi bulunmayan tekil bir varlıkla, kendi başına nakit akışı üreten iş birimi aynı şekilde değerlenmez.
4. Bölünen şirketin piyasa değeri nasıl hesaplanır?
Şirketin tamamının piyasa değeri, gelir, pazar ve varlık yaklaşımları arasından uygun yöntemlerle analiz edilir. Bölünme öncesi toplam değer ile ayrıştırılan iş birimlerinin toplamı her zaman bire bir aynı olmayabilir; ortak maliyetler, sinerjiler ve ayrılma giderleri fark yaratabilir.
5. Devredilecek iş biriminin değeri nasıl belirlenir?
İş birimi için ayrı gelir tablosu, bilanço ve nakit akış projeksiyonu hazırlanır. Paylaşılan personel, BT, yönetim, satış ve finansman fonksiyonlarının gerçekçi maliyetleri ayrıştırılır. Değerleme kapsamına giren haklar ve yükümlülükler sonuçla tutarlı olmalıdır.
Faaliyetlerin, gayrimenkullerin ve borçların nasıl ayrılacağını paylaşın; uygun değerleme kapsamını birlikte belirleyelim.
6. İNA yöntemi bölünmede nasıl uygulanır?
Devredilecek faaliyetlerin gelir, maliyet, vergi, yatırım ve net işletme sermayesi tahminlerinden firma serbest nakit akımları oluşturulur. Bu akımlar faaliyet riskine uygun iskonto oranıyla bugüne indirgenir. Nihai değer, sürdürülebilir büyüme ve ayrılma sonrası operasyonel kapasite dikkatle ele alınır.
Özkaynak piyasa değeri için işlem kapsamındaki net finansal borç ve diğer gerekli düzeltmeler ayrıca dikkate alınır.
7. FAVÖK çarpanı ile değerleme nasıl yapılır?
İş biriminin normalize FAVÖK’ü, faaliyet ve risk bakımından uygun emsal şirket çarpanlarıyla karşılaştırılabilir. Tek seferlik giderler, grup içi fiyatlama ve ortak gider dağılımları düzeltilmelidir. FAVÖK çarpanıyla bulunan sonuç genellikle faaliyet değeridir; hisse piyasa değeri değildir.
8. Net aktif değer yöntemi ne zaman önem kazanır?
Varlık yoğun, gayrimenkul veya makine ağırlıklı bölünmelerde varlık ve yükümlülüklerin gerçeğe uygun değerlerinin incelenmesi gerekebilir. Net aktif değer yaklaşımı ile gelecekteki kazanç kapasitesini ölçen gelir yaklaşımı farklı ekonomik sorulara cevap verir.
9. Üretim ve dağıtım faaliyetlerinin ayrılmasına örnek
Aşağıdaki örnek yalnızca hesaplama mantığını göstermek içindir. İki faaliyetin FAVÖK tutarları ve varsayımsal çarpanları birbirinden farklıdır; gerçek işlemde bağımsız iş birimi maliyetleri, borç ve nakit tahsisi, vergi etkileri ve ayrılma maliyetleri ayrıca incelenir.
| Gösterge | Üretim | Dağıtım |
|---|---|---|
| Normalize yıllık FAVÖK | 20.000.000 TL | 8.000.000 TL |
| Varsayımsal FAVÖK çarpanı | 5,0x | 4,0x |
| Faaliyet değeri | 100.000.000 TL | 32.000.000 TL |
| Toplam | 132.000.000 TL | |
10. Bölünme sonrası değer dağılımı nasıl hesaplanır?
Örnekte üretim faaliyeti 100 milyon TL, dağıtım faaliyeti 32 milyon TL değerindedir. Toplam 132 milyon TL faaliyet değerinin yaklaşık %75,76’sı üretime, %24,24’ü dağıtıma aittir. Bu yüzdeler doğrudan ortakların yeni şirketlerdeki hukuki pay oranları anlamına gelmez.
Dağıtım faaliyetinin ekonomik ağırlığı = 32 / 132 = %24,24
11. Bölünme sonrası ortaklık payları nasıl belirlenir?
Pay tahsisi; bölünmenin türü, devredilen net varlıkların değeri, mevcut pay sahiplerinin hakları ve bölünme planı dikkate alınarak değerlendirilir. Sermaye tutarı, nominal pay sayısı ve ekonomik piyasa değeri birbirinden farklı kavramlardır. Pay grupları ve imtiyazlar ayrıca incelenmelidir.
12. Gayrimenkuller faaliyetlerden nasıl ayrıştırılır?
Fabrika veya işyeri binası ayrı şirkette kalacaksa faaliyet şirketinin bu varlığı hangi koşullarda kullanacağı belirlenmelidir. Bedelsiz kullanımın sona ermesi halinde emsal kira gideri nakit akışına yansıtılır. Gayrimenkulün değerini faaliyet değerinden mekanik olarak çıkarmak tek başına yeterli değildir.
Gayrimenkul devrediliyor
Binanın mülkiyeti ve ilgili yükümlülükler işlem kapsamında ele alınır.
Gayrimenkul ayrı kalıyor
Faaliyet için gerekli emsal kira ve kullanım hakkı varsayımları modellenir.
İlgili rehber: Gayrimenkul Hariç Şirket Değerlemesi.
13. Emsal kira ve kiralama koşulları neden önemlidir?
Bölünme sonrası üretim şirketi binayı kiralayacaksa kira tutarı, artış mekanizması, bakım yükümlülükleri ve sözleşme süresi gerçekçi olmalıdır. İNA projeksiyonlarıyla kiralama muhasebesi ve finansal borç düzeltmeleri arasında tutarlılık sağlanmalıdır.
14. Makine, ekipman ve stoklar nasıl ele alınır?
Makine ve ekipman faaliyetle birlikte devrediliyorsa nakit akışı projeksiyonlarında yatırım ve bakım ihtiyaçlarıyla tutarlı biçimde yer alır. Stoklar ve işletme sermayesi, faaliyet değeri ile işlem kapanışında devredilecek net varlıklar arasında çift sayım oluşturmayacak şekilde değerlendirilir.
15. Finansal borçlar ve nakit nasıl ayrıştırılır?
Devredilen faaliyetle ilişkili finansal borçlar, nakit, teminatlar ve grup içi bakiyeler işlem kapsamına göre analiz edilir. Faaliyet değerinden hisse piyasa değerine geçişte net finansal borç ve faaliyet dışı kalemler tutarlı şekilde ele alınmalıdır.
16. Ortak giderler ve grup içi işlemler nasıl normalize edilir?
Merkez ofis, muhasebe, bilgi işlem, satın alma ve yönetim giderleri tek şirkette kalabilir. Ayrılan birimin bağımsız çalışabilmesi için gerekli giderler projeksiyona eklenir; grup içi satışlar ve transfer fiyatları ekonomik gerçekliğe göre gözden geçirilir.
17. Bölünme maliyetleri ve sinerji kayıpları nasıl değerlendirilir?
Yeni sistem kurulumu, danışmanlık, sözleşme yenileme, personel geçişi ve finansman düzenlemeleri tek seferlik maliyet yaratabilir. Ortak satın alma gücü veya ölçek avantajının kaybı da sürdürülebilir nakit akışını etkileyebilir. Bunlar ayrı senaryolarda gösterilmelidir.
18. Marka, müşteri ilişkileri ve sözleşmeler kime ait olacaktır?
Marka tescili, lisans hakları, müşteri sözleşmeleri, yazılımlar ve know-how gibi maddi olmayan varlıkların hangi şirkete geçeceği açıkça belirlenmelidir. Faaliyet değerinin bu hakları içerip içermediği, ayrı marka değerlemesiyle mükerrer sayım yapılmaması açısından önemlidir.
19. Gayrimenkul ve faaliyet ayrımında hangi senaryolar kullanılabilir?
Bir senaryoda gayrimenkul faaliyet şirketiyle birlikte devredilir; diğerinde ayrı şirkette kalır ve emsal bedelle kiralanır. Üçüncü senaryoda faaliyet farklı bir tesise taşınır. Her senaryoda kira, yatırım, taşınma ve vergi etkileri ayrı hesaplanmalıdır.
20. Şirket bölünmesi değerleme raporunda neler bulunur?
Rapor; değerleme tarihi ve amacı, işlem kapsamı, ayrıştırılmış finansallar, yöntem ve varsayımlar, iş birimi nakit akışları, net borç köprüsü, senaryo ve duyarlılık analizleri, değer sonuçları ve önemli sınırlamaları açıkça içermelidir.
Faaliyetlerin, gayrimenkullerin ve borçların nasıl ayrılacağını paylaşın; uygun değerleme kapsamını birlikte belirleyelim.
21. Bölünme değerlemesi için hangi belgeler gereklidir?
Son üç ila beş yılın mali tabloları, güncel mizan, faaliyet bazlı satış ve maliyet raporları, sabit kıymet listesi, taşınmaz tapuları, borç ve nakit dökümleri, önemli sözleşmeler, çalışan listeleri, bütçeler, ortaklık yapısı ve taslak bölünme planı başlangıç için önemlidir.
22. Hukuki ve vergisel koşullar neden ayrıca incelenmelidir?
Türk Ticaret Kanunu, Kurumlar Vergisi Kanunu ve diğer ilgili düzenlemeler bölünmenin biçimine ve devredilen varlıklara göre farklı sonuçlar doğurabilir. Finansal değerleme raporu, tek başına vergi istisnası veya hukuki uygunluk garantisi değildir; hukuk ve vergi danışmanlarıyla birlikte değerlendirme yapılmalıdır.
23. Şirket bölünmesinde sık yapılan değerleme hataları nelerdir?
Defter değerini piyasa değeri saymak, ortak giderleri ihmal etmek, gayrimenkul hariç senaryoda kira yazmamak, borcu iki kez düşmek, marka değerini mükerrer eklemek, geçiş maliyetlerini göz ardı etmek ve faaliyet değerini ortaklık payı olarak yorumlamak başlıca risklerdir.
24. Profesyonel şirket bölünmesi değerleme süreci nasıl ilerler?
İlk aşamada işlem amacı ve kapsamı belirlenir. Ardından veri odası oluşturulur, faaliyet bazlı finansallar ayrıştırılır, normalizasyon ve projeksiyonlar yapılır, yöntemler uygulanır ve senaryolar karşılaştırılır. Taslak raporun yönetimle doğrulanmasının ardından nihai rapor tamamlanır.
25. Şirket bölünmesi için değerleme teklifi nasıl alınır?
Bölünmesi planlanan faaliyetleri, şirketlerin sektörlerini, yaklaşık ciro ve kârlılık büyüklüklerini, gayrimenkul ve makine kapsamını, mevcut ortaklık yapısını ve hedeflenen takvimi paylaşmanız ön çalışma için yeterli olabilir. Gizlilik ve veri erişimi koşullarına göre kapsam ve teslimat planı belirlenir.
Faaliyetlerin, gayrimenkullerin ve borçların nasıl ayrılacağını paylaşın; uygun değerleme kapsamını birlikte belirleyelim.
Sık Sorulan Sorular
Şirket bölünmesinde değerleme zorunlu mudur?
İşlemin hukuki türüne, şirket yapısına ve uygulanacak düzenlemelere göre gereklilikler değişir. Somut işlem için hukuk danışmanının incelemesi gerekir.
Tam bölünme ile kısmi bölünme arasındaki fark nedir?
Tam bölünmede bölünen şirket sona ererken kısmi bölünmede belirli varlık veya faaliyetler aktarılır ve bölünen şirket varlığını sürdürebilir.
Şirket bölünmesinde İNA yöntemi kullanılabilir mi?
Evet. Ayrılan iş birimi için güvenilir bağımsız nakit akış projeksiyonları hazırlanabiliyorsa İNA uygulanabilir.
Bölünmede gayrimenkul ayrı tutulabilir mi?
İşlemin hukuki ve vergisel koşulları uygunsa farklı yapılandırmalar değerlendirilebilir; gayrimenkul ayrı tutulduğunda kira ve kullanım koşulları faaliyet değerini etkiler.
Faaliyet değerleri ortaklık paylarını doğrudan belirler mi?
Hayır. Faaliyet değerleri ekonomik büyüklüğü gösterir; pay tahsisi için net borç, pay hakları ve bölünme planı ayrıca incelenir.
Bölünmede marka değeri ayrıca hesaplanır mı?
Markanın hangi şirkete ait olacağı ve lisans hakları önemliyse ayrı analiz gerekebilir; aynı faydanın iki kez değerlenmemesine dikkat edilir.
Şirket bölünmesinde borçlar nasıl ele alınır?
Devredilecek borçlar ve teminatlar işlem kapsamına göre ayrıştırılır; faaliyet değerinden hisse piyasa değerine geçişte net finansal borç analiz edilir.
Değerleme teklifi için hangi bilgiler gereklidir?
Faaliyetlerin kapsamı, yaklaşık finansal büyüklükler, ortaklık yapısı, gayrimenkul durumu, taslak bölünme planı ve hedef takvim ilk aşamada yeterli olabilir.
İlgili Yazılar
Bölünme Öncesi Değerleme Raporu
Şirketinizin faaliyetlerini ve varlıklarını ayrıştırmak için profesyonel değerleme desteği alın.