
Otomotiv Bayisi Değerlemesi Nasıl Yapılır? Otomobil Bayiliği Kaç Para Eder?
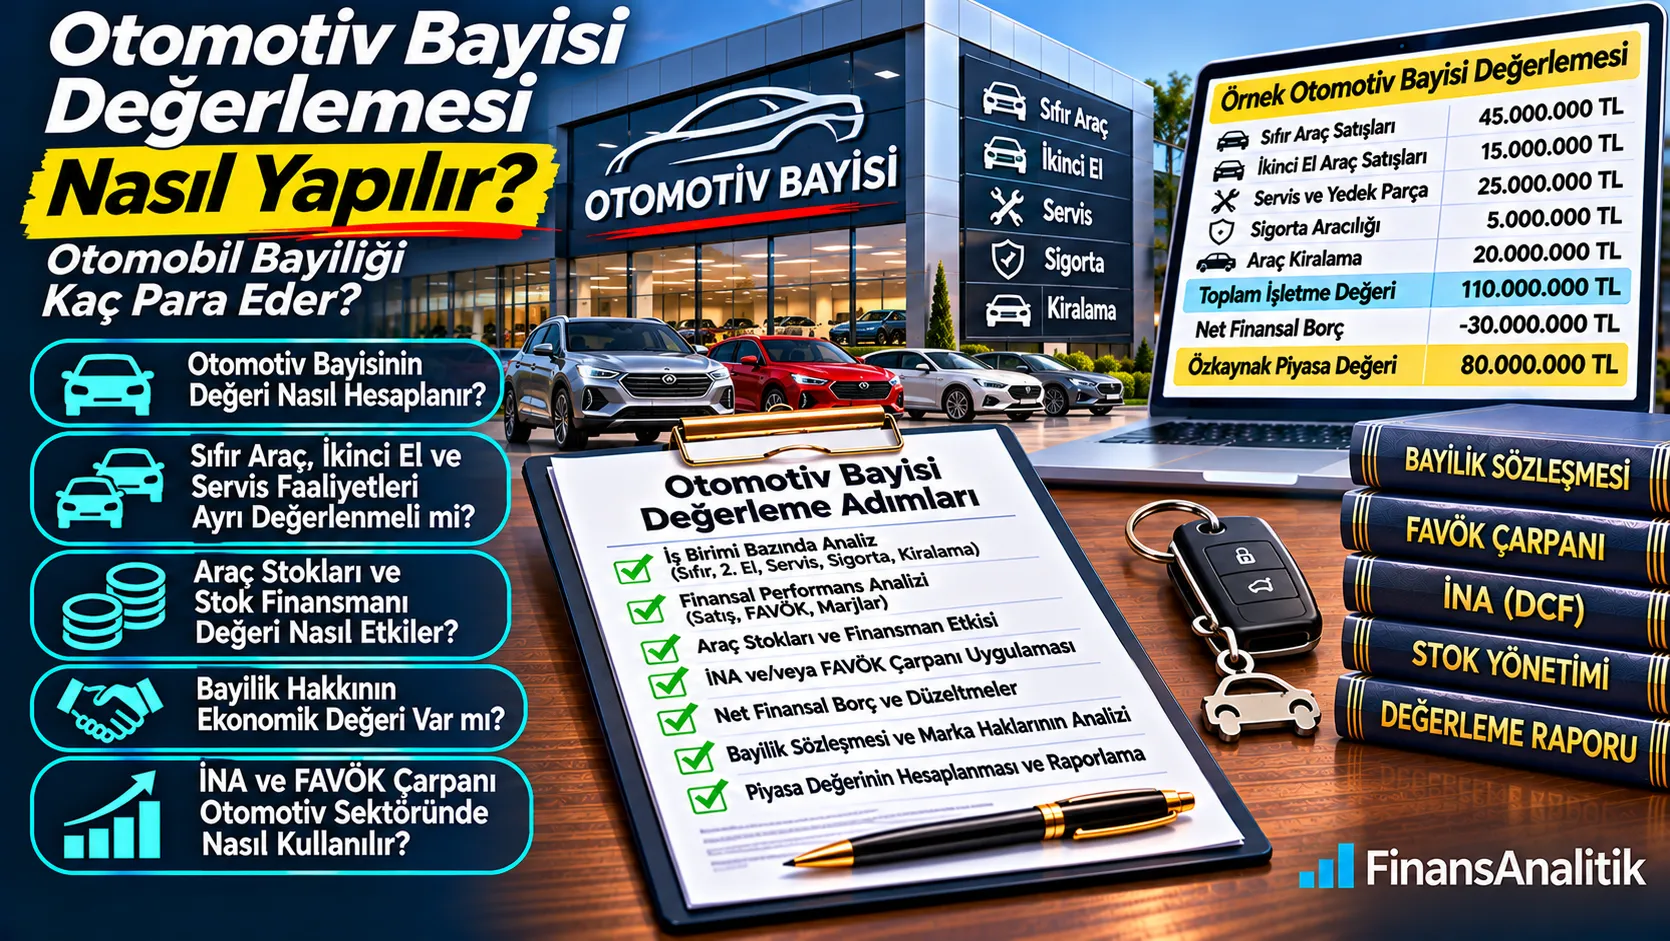
Otomobil bayiliğinizi satmayı, bayi grubuna ortak almayı veya yeni bir bayilik satın almayı mı düşünüyorsunuz? Otomotiv bayisi değerlemesi, araç stokunun toplamından çok daha fazlasıdır. Sıfır araç, ikinci el, servis, yedek parça, sigorta ve kiralama faaliyetleri farklı finansal dinamiklere sahiptir. Bu rehberde bayi şirketinin piyasa değerini ve hisse bedelini etkileyen unsurları örneklerle ele alıyoruz.
Otomotiv Bayinizin Piyasa Değerini Öğrenin
Bayilik satışı, ortaklık devri veya satın alma için iş birimi bazında profesyonel şirket değerleme çalışması talep edin.
30 Saniyede Özet
- Bayi şirketi, şube ve faaliyet kolu farklı değerleme kapsamlarıdır.
- İNA ve uygun piyasa çarpanları ile faaliyet değeri belirlenebilir.
- Araç stokları ve stok finansmanı tutarlı ele alınmalı, mükerrer değer yaratılmamalıdır.
- Servis, ikinci el ve kiralama faaliyetlerinin nakit akışları ayrı modellenebilir.
- İşletme değeri ile özkaynak piyasa değeri birbirinden farklıdır.
1. Otomotiv bayimin değeri ne kadar?
Bir otomotiv bayisinin piyasa değeri, yalnızca showroomun, araç stokunun veya bayilik sözleşmesinin bedeli değildir. Sıfır araç, ikinci el, servis, yedek parça, sigorta ve varsa araç kiralama faaliyetlerinin gelecekte üreteceği nakit akışları, borçluluk ve sözleşme hakları birlikte incelenir. Önce değerleme konusu netleştirilir: bayi şirketinin %100 özkaynak değeri mi, bir şubenin iş birimi değeri mi, yoksa yalnızca devredilebilir belirli varlıklar mı?
2. Bayilik şirketi ile bayi şubesi değerlemesi arasındaki fark nedir?
Birden fazla markaya veya şubeye sahip bayi grubunda her iş kolu ayrı gelir, maliyet, stok, finansman ve yatırım dinamiklerine sahiptir. Şube bazında faaliyet nakit akışı hesaplanırken merkez giderleri makul şekilde dağıtılmalı, grup içi satışlar elimine edilmeli ve ortak varlıklar iki kez değerlenmemelidir.
3. Otomotiv bayisi hangi durumlarda değerlenir?
Bayilik satışı, hisse devri, yeni yatırımcı girişi, bayi grubu birleşmesi, ortak ayrılığı, miras, yeniden yapılanma ve satın alma öncesi inceleme temel kullanım alanlarıdır. Marka distribütörünün onay ve sözleşme hükümleri işlem gerçekleşebilirliğini etkileyebilir.
4. Otomotiv bayisi değerlemesinde hangi yöntemler kullanılır?
Gelir yaklaşımında İndirgenmiş Nakit Akışları (İNA), piyasa yaklaşımında uygun emsal şirket veya işlem çarpanları, varlık yaklaşımında Net Aktif Değer (NAD) kullanılabilir. Faaliyetlerini sürdüren bayi işletmelerinde kârın nakde dönüşümü ve normal işletme sermayesi gereksinimi özellikle önemlidir.
5. Sıfır araç, ikinci el, servis ve kiralama ayrı ayrı değerlenmeli mi?
Farklı risk ve sermaye ihtiyaçları nedeniyle ayrı iş birimi projeksiyonları yararlı olabilir. Sıfır araç satışında stok devir hızı ve distribütör koşulları, ikinci elde araç değer kaybı ve ekspertiz, serviste işçilik ve parça marjları, kiralamada filo yatırımları ile ikinci el çıkış değerleri öne çıkar. Sonuçlar birleştirilirken merkez giderleri ve iç işlemler düzeltilir.
Satış faaliyetleri
Sıfır ve ikinci el araç satışları: stok, prim, finansman ve marj analizi.
Satış sonrası ve diğer faaliyetler
Servis, yedek parça, sigorta ve kiralama: ayrı nakit akışı, yatırım ve risk profili.
6. Sıfır araç satışlarının değeri nasıl belirlenir?
Araç başına brüt kâr, adet hedefleri, prim ve bonus mekanizmaları, stok taşıma maliyeti, finansman vadesi ve bayi sözleşmesinin sürekliliği incelenir. Yüksek ciro, düşük faaliyet marjı ve yüksek işletme sermayesi gereksinimi nedeniyle tek başına yüksek şirket değeri anlamına gelmez.
7. İkinci el araç iş kolunun değeri nasıl hesaplanır?
Araç bazında alış-satış marjı, stokta bekleme süresi, ekspertiz ve garanti maliyetleri, fiyat düşüşü riski, finansman yükü ve iadeler değerlendirilir. Piyasa fiyatları hızla değişebildiğinden stokların kayıtlı değerleri ile gerçekleşebilir değerleri karşılaştırılır.
8. Yetkili servis ve yedek parça faaliyetleri neden önemlidir?
Servis gelirleri araç satışlarından farklı bir tekrar eden talep yapısına sahip olabilir. İş emri adedi, işçilik saat verimliliği, garanti kapsamında yapılan işler, parça marjı, kapasite, müşteri sadakati ve yatırım ihtiyacı analiz edilir. Servis faaliyetlerinin kârı diğer iş kollarıyla karıştırılmadan ölçülmelidir.
9. Sigorta ve finansman aracılık gelirleri nasıl değerlenir?
Sigorta komisyonları ve finansman aracılık gelirleri, sözleşme sürekliliği, müşteri yenileme oranı, iptal ve iade koşulları ile ilişkilendirilir. Sigorta acenteliği ayrı bir tüzel kişilikte yürütülüyorsa kapsam ve ortaklık yapısı ayrıca belirlenir. Komisyonların tamamını risksiz, sürekli gelir varsaymak doğru değildir.
10. Araç kiralama iş kolu nasıl değerlenir?
Kiralama gelirleri yanında filo alım yatırımları, bakım, sigorta, boşta kalma, finansman, kullanım süresi ve sözleşme sonu ikinci el satış değerleri modellenir. Filo varlıklarının değerini ayrıca eklemek, nakit akışlarında bu araçların satışından elde edilen tutarlar zaten varsa mükerrer değer yaratabilir.
11. Bayilik sözleşmesi ve marka temsil hakkı şirket değerini etkiler mi?
Bayi/distribütör sözleşmesinin süresi, yenileme koşulları, performans yükümlülükleri, bölge koruması, marka standartları ve hisse devri veya kontrol değişikliğinde onay şartları incelenir. Sözleşmeye bağlı ekonomik fayda değer yaratabilir; ancak devredilebilirlik otomatik varsayılmamalıdır.
12. Araç stokları şirket değerine nasıl yansır?
Yeni ve ikinci el stoklar, ticari faaliyetin temel işletme sermayesi kalemleridir. Stokların tamamını faaliyet değerinin üzerine ayrıca eklemek genellikle çifte sayım yaratır. Normal stok seviyesi faaliyet nakit akışlarına yansıtılır; fazla veya atıl stoklar ayrı değerlendirilebilir. Araçların rehinli, konsinye veya mülkiyeti saklı olup olmadığı da doğrulanmalıdır.
13. Stok finansmanı ve kısa vadeli krediler nasıl ele alınır?
Floorplan veya benzeri araç stok finansmanı, muhasebe sınıflandırması ne olursa olsun ekonomik niteliğine göre incelenir. Borcun işletme sermayesi unsuru mu, finansal borç mu olduğu modelde tutarlı ele alınmalı; aynı borç hem faaliyet nakit akışlarında hem net finansal borç köprüsünde iki kez düşülmemelidir. Devir ve kapanış tarihindeki bakiye önemlidir.
14. İNA yöntemi otomotiv bayisinde nasıl uygulanır?
İş birimi bazında satış adetleri, ortalama araç fiyatı, marjlar, servis hacmi, işletme giderleri, vergi, yatırım harcamaları ve net işletme sermayesi tahmin edilir. Serbest nakit akışları uygun iskonto oranıyla bugüne indirgenir; terminal değer ve borç düzeltmeleri yapılır. Fiyat artışları, enflasyon ve iskonto oranı aynı para birimi ve nominal/reel bazda tutarlı olmalıdır.
15. FAVÖK çarpanı ile otomotiv bayisi değeri nasıl hesaplanır?
Normalize FAVÖK, tek seferlik gelir-giderler, ilişkili taraf işlemleri ve piyasa dışı kira veya yönetici ücretleri düzeltilerek hesaplanır. Uygun FD/FAVÖK çarpanı; marka, ülke, marj, büyüme, iş kolu karması ve borçluluk farkları gözetilerek seçilir. Bayi şirketleri için her durumda geçerli tek bir çarpan yoktur.
16. Örnek: İş birimi bazında otomotiv bayisi değerlemesi
Aşağıdaki tutarlar yalnızca yöntem anlatımı için varsayımsaldır. İş birimlerinin işletme değerleri, ortak merkez giderleri ve mükerrer kalemler ayrıştırılmış kabul edilerek toplanmıştır. Net finansal borç ve uygun diğer düzeltmeler düşüldüğünde şirketin özkaynak piyasa değeri hesaplanır.
| Faaliyet / düzeltme | Varsayımsal tutar |
|---|---|
| Sıfır araç satışları işletme değeri | 45.000.000 TL |
| İkinci el araç satışları işletme değeri | 15.000.000 TL |
| Servis ve yedek parça işletme değeri | 25.000.000 TL |
| Sigorta aracılık faaliyetleri işletme değeri | 5.000.000 TL |
| Araç kiralama işletme değeri | 20.000.000 TL |
| Toplam işletme değeri | 110.000.000 TL |
| Net finansal borç ve diğer düzeltmeler | −30.000.000 TL |
| Özkaynak piyasa değeri | 80.000.000 TL |
Marka, şube sayısı ve değerleme amacınızı paylaşın; iş birimi bazında değerleme kapsamını belirleyelim.
17. İşletme değeri ile özkaynak piyasa değeri arasındaki fark nedir?
İşletme değeri faaliyetlerin ekonomik değerini; özkaynak piyasa değeri ise ortaklara atfedilen değeri ifade eder. Basitleştirilmiş köprü: Özkaynak değeri = İşletme değeri − net finansal borç ± diğer düzeltmeler. Nakit, finansal borç, borç benzeri yükümlülükler, faaliyet dışı varlıklar ve normal işletme sermayesi düzeltmeleri tek tek incelenir.
18. Showroom, servis binası ve gayrimenkuller nasıl değerlendirilir?
Şirketin sahip olduğu showroom veya servis gayrimenkulü, nakit akışları içinde mülkiyet avantajı zaten dikkate alınmışsa ikinci kez eklenmemelidir. Kiralık lokasyonlarda kira sözleşmesi, piyasa kirası, tadilat yükümlülükleri ve yenileme koşulları incelenir. Gayrimenkulün faaliyet dışı niteliği varsa ayrı değerleme gerekebilir.
19. Bayi yönetimi ve kilit personel değeri etkiler mi?
Satış müdürleri, servis teknisyenleri, marka sertifikasyonları ve kurumsal müşteri ilişkileri operasyonel sürekliliği etkileyebilir. İşletmenin tek bir yöneticiye bağımlılığı veya nitelikli personel kaybı riski projeksiyonlarda ve iskonto oranında tutarlı biçimde ele alınmalıdır.
20. Otomotiv bayilerinde başlıca değerleme riskleri nelerdir?
Distribütör politikası değişiklikleri, bayi sözleşmesinin sona ermesi, kur ve faiz oynaklığı, araç fiyatlarındaki dalgalanma, stok finansmanına erişim, elektrikli araç dönüşümü, garanti yükümlülükleri ve müşteri talebi temel risklerdendir. Bu risklerin yalnızca genel açıklamada değil, varsayım ve duyarlılık analizlerinde de görünmesi gerekir.
21. Otomobil bayiliğimi satmak istiyorum: fiyat nasıl belirlenir?
Önce hisse devri mi, işletme/varlık devri mi planlandığı netleştirilir. Distribütör onayı, stokların sayımı, işletme sermayesi hedefi, finansal borçların kapanışı, garanti ve çalışan yükümlülükleri ile vergi etkileri anlaşılır. Değerleme raporu müzakereyi destekleyen bir piyasa değeri aralığı sunar; nihai bedel işlem sözleşmesine bağlıdır.
Marka, şube sayısı ve değerleme amacınızı paylaşın; iş birimi bazında değerleme kapsamını belirleyelim.
22. Otomotiv bayisi satın alırken hangi incelemeler yapılır?
Finansal due diligence kapsamında gelirlerin doğruluğu, stok mülkiyeti, bayi primleri, iade ve garanti yükümlülükleri, finansman sözleşmeleri, ilişkili taraf işlemleri ve normal işletme sermayesi incelenir. Hukuki incelemede bayilik sözleşmesinin devri ve kontrol değişikliği hükümleri değerlendirilir.
23. Otomotiv bayisi değerleme raporu için hangi belgeler gerekir?
Son 3–5 yıl finansal tablolar, mizanlar, marka ve şube bazında gelir tabloları, araç stok listeleri ve yaşlandırma, satış adetleri, prim/bonus sözleşmeleri, servis ve parça raporları, stok finansmanı kredi dökümleri, kira ve bayi sözleşmeleri, filo listeleri, bütçeler ve yatırım planları başlangıç belge setidir.
24. Profesyonel bayi değerleme raporunda neler olmalıdır?
Değerleme amacı ve tarihi, iş birimi kapsamı, veri kaynakları, finansal normalizasyon, bayilik sözleşmesi riskleri, stok ve finansman analizi, İNA/emsal varsayımları, özkaynak köprüsü, duyarlılık analizleri ve sınırlamalar raporda açıklanmalıdır. Yönetim tahminleri bağımsız doğrulanan verilerden açıkça ayrılmalıdır.
Marka, şube sayısı ve değerleme amacınızı paylaşın; iş birimi bazında değerleme kapsamını belirleyelim.
25. Otomotiv bayisi değerleme teklifi nasıl alınır?
Marka ve bayi sayısı, şehirler, iş kolları, yaklaşık yıllık ciro, stok finansmanı yapısı, gayrimenkulün mülkiyet durumu, değerleme amacı ve istenen teslim tarihi paylaşılması ilk kapsamlandırma için yeterlidir. Ticari sırların korunması ve veri paylaşım yöntemi teklif aşamasında belirlenebilir.
Marka, şube sayısı ve değerleme amacınızı paylaşın; iş birimi bazında değerleme kapsamını belirleyelim.
Sık Sorulan Sorular
Otomobil bayiliğinin değeri nasıl hesaplanır?
İNA ve uygun emsal çarpanları kullanılarak faaliyetlerin işletme değeri belirlenir; net finansal borç ve diğer düzeltmelerle özkaynak piyasa değerine ulaşılır.
Araç stoklarının tamamı şirket değerine eklenir mi?
Hayır. Normal faaliyet stokları işletme sermayesi ve nakit akışlarında dikkate alınıyorsa ayrıca eklenmeleri mükerrer değer yaratabilir.
Otomotiv bayilerinde FAVÖK çarpanı kaçtır?
Her bayi için geçerli sabit bir çarpan yoktur. Marka, faaliyet karması, kârlılık, büyüme ve riskler dikkate alınmalıdır.
Bayilik hakkı başka birine satılabilir mi?
Sözleşme ve distribütör onay koşulları belirleyicidir; serbestçe devredilebilir olduğu varsayılamaz.
Stok finansmanı değerlemede borç sayılır mı?
Ekonomik niteliğine göre değerlendirilir. Faaliyet nakit akışları ile borç düzeltmeleri arasında tutarlılık sağlanmalıdır.
Servis ve ikinci el faaliyetleri ayrı değerlenebilir mi?
Evet. Ayrı nakit akışı ve risk profilleri varsa iş birimi bazında değerleme yararlıdır; ortak giderler ve iç işlemler düzeltilir.
Otomotiv bayisi değerleme raporu için hangi belgeler gerekir?
Finansal tablolar, stok listeleri, bayi sözleşmeleri, prim koşulları, kredi dökümleri, servis verileri, bütçeler ve kira sözleşmeleri temel belgelerdir.
Otomotiv bayisi değerleme teklifi nasıl alınır?
Marka, şube, faaliyet türleri, yaklaşık finansal büyüklük ve değerleme amacını paylaşarak çalışma kapsamı ve teklif talep edebilirsiniz.
İlgili Yazılar
Bayiliğinizin Piyasa Değerini Belirleyelim
Sıfır araç, ikinci el, servis ve kiralama faaliyetlerini birlikte veya iş birimi bazında analiz edelim.