
E-Ticaret Mağazası Değerlemesi Nasıl Yapılır? Trendyol Mağazamın Değeri Ne Kadar?
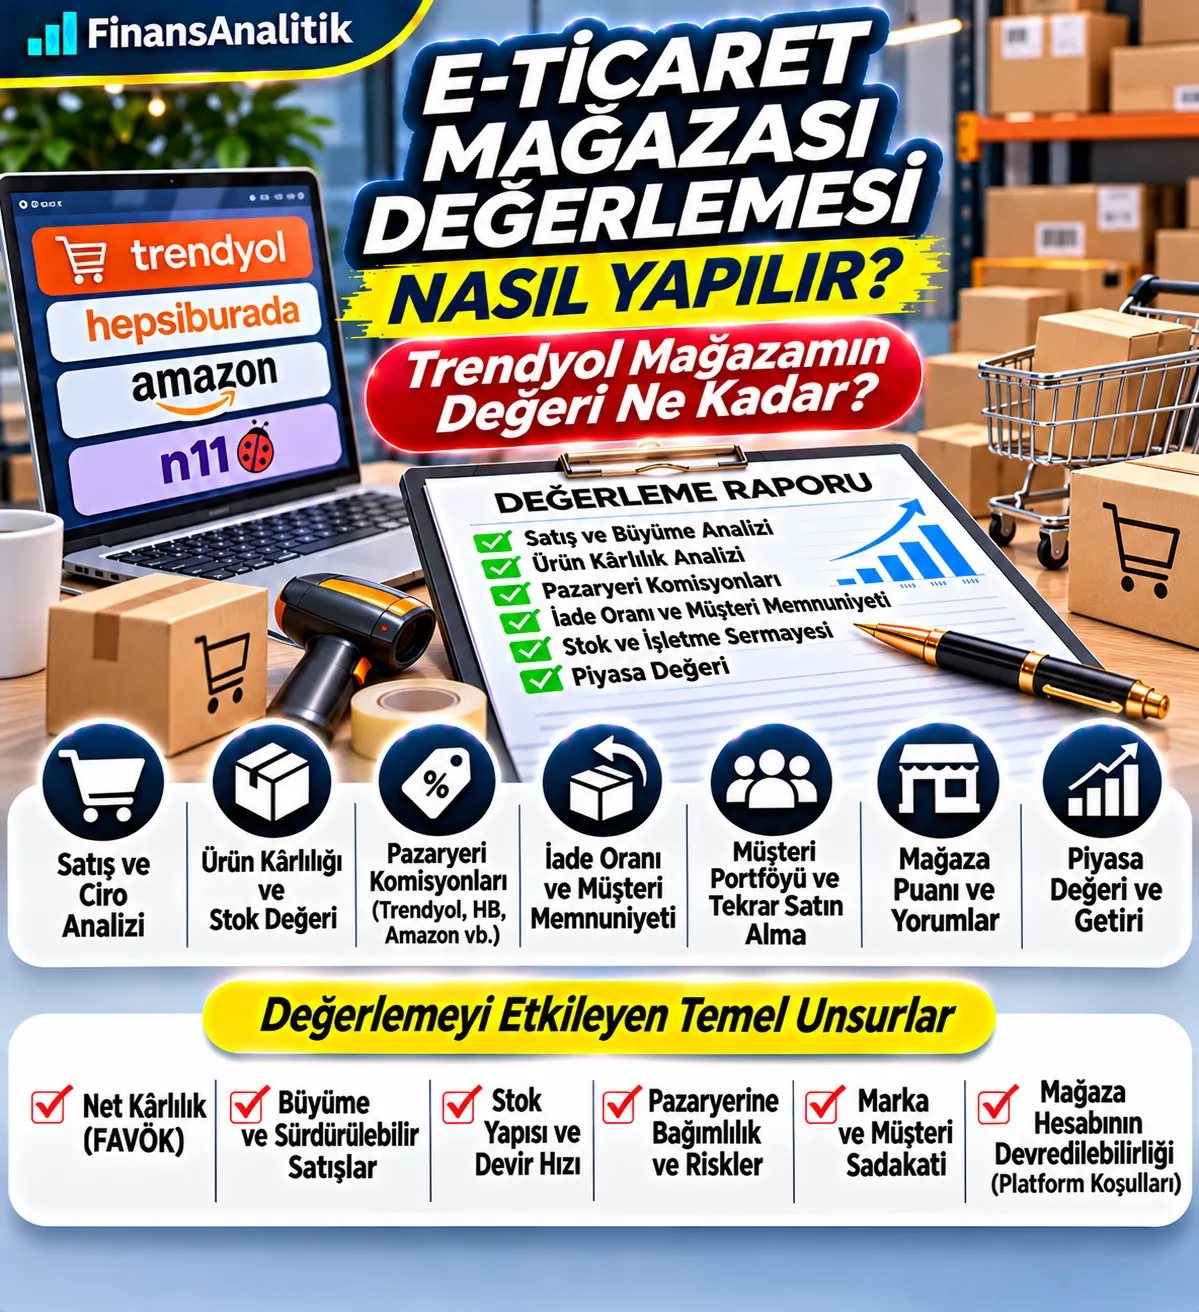
Trendyol mağazamı satmak istiyorum, değeri ne kadar? E-ticaret işletmesi satışı, devir, ortaklık ve stok hariç değerleme için kapsamlı rehber.
E-Ticaret İşletmenizin Piyasa Değerini Öğrenin
Satış, devir ve ortaklık kararlarınız için bağımsız değerleme.
E-Ticaret Değerleme Teklifi Al30 Saniyede Özet
- Yüksek ciro tek başına yüksek piyasa değeri değildir.
- Komisyon, reklam, iade ve stok finansmanı sürdürülebilir kârlılığı belirler.
- Pazaryeri hesabının devri platform koşullarına bağlıdır.
- Stok ve marka katkısının iki kez sayılmasından kaçınılmalıdır.
1. E-ticaret mağazamın değerini neden öğrenmek isteyebilirim?
İşletmeyi satmak, yeni ortak almak, mevcut ortakla ayrılmak, yatırımcıya pay devretmek veya farklı bir işe geçmek değerleme ihtiyacı yaratabilir. E-ticaret mağazasının piyasa değeri aylık ciro veya stokların etiket fiyatı değildir. Değerleme tarihi, hangi varlıkların devredileceği ve işletmenin satıştan sonra çalışmaya devam edip edemeyeceği belirlenmelidir.
2. Satıcı hesabı, şirket hisseleri, marka ve stok: Ne satılıyor?
Pazaryeri satıcı hesabı, şirket hisseleri, marka hakları, alan adı, stoklar ve tedarikçi sözleşmeleri birbirinden farklı varlıklardır. Hesap devri veya şirket hissesi değişikliğinin platform açısından kabul edilip edilmediği sözleşmeye ve onay süreçlerine bağlıdır. Sadece mağaza kullanıcı adı veya yorumların devredilebileceği varsayılamaz.
E-Ticaret İşletmeniz İçin Bağımsız Değerleme
İşletmenizin satış, devir veya ortaklık kararları için piyasa değerini belirleyin.
Değerleme Teklifi Al3. Trendyol mağazası satılabilir mi?
Trendyol gibi platformlarda hesap sahipliği ve değişiklikleri platformun güncel satıcı sözleşmesi ve operasyonel kuralları çerçevesinde değerlendirilmelidir. Satıcı hesabının doğrudan satılabildiği veya şirket devrinde hiçbir izin gerekmediği varsayımı yanlıştır. İşlem tasarımı, ilgili platformdan yazılı teyit ve hukuk danışmanlığıyla netleştirilmelidir.
4. Ciro ile işletme kârı neden aynı şey değildir?
Aylık 2 milyon TL satış yapan iki mağaza farklı komisyon, reklam, ürün maliyeti ve iade oranları nedeniyle tamamen farklı kârlılığa sahip olabilir. Satış raporlarında iptal, iade, indirim, KDV ve platform tahsilat kesintileri doğru ayrıştırılmalıdır. Brüt sipariş tutarıyla muhasebeleştirilmiş net satışlar karıştırılmamalıdır.
5. Pazaryeri komisyonları, kargo ve hizmet kesintileri
Kategoriye göre komisyon oranları, kampanya katılım bedelleri, kargo, depolama, paketleme ve tahsilat kesintileri ürün bazında hesaplanır. Sözleşme yenilemelerinde oranların değişmesi kârlılık tahminine yansıtılmalıdır. Gelir tablosunda komisyonun hem satışlardan indirim hem gider olarak iki kez düşülmemesi gerekir.
6. İade, iptal ve hasarlı ürün oranlarının etkisi
İade oranları özellikle giyim ve elektronik gibi kategorilerde ekonomik sonucu belirleyebilir. Geri dönen ürünlerin yeniden satılabilirliği, tersine lojistik gideri, hasar ve yeniden paketleme maliyetleri analiz edilir. Geçmiş satışların brüt tutarına bakmak, gerçekleşmeyen kârı varmış gibi gösterebilir.
7. Ürün bazında katkı payı ve kategori kârlılığı
Ürün satış fiyatından ürün maliyeti, komisyon, kargo, reklamın değişken kısmı ve beklenen iade maliyeti çıkarılarak ürün katkı payı hesaplanır. Yüksek satış yapan fakat düşük katkı payı bırakan ürünler işletmenin piyasa değerini beklenenden az artırabilir. Kategori bazlı marjların projeksiyonu önemlidir.
8. Mağaza puanı, yorumlar ve tekrar satın alma
Müşteri memnuniyeti, teslimat başarısı, olumlu yorumlar ve tekrar satın alma oranları gelecekteki talebe ilişkin göstergelerdir. Ancak platformun yorum ve puanların işletme değişikliğinde korunacağı garanti edilmez. Müşteri verilerinin erişimi ve kullanılabilirliği platform koşulları ve KVKK çerçevesinde değerlendirilir.
9. Reklam gideri ve müşteri edinme maliyeti
Pazaryeri reklamları, sosyal medya reklamları ve influencer ödemeleri ayrı izlenir. Reklam kesildiğinde satışların ne kadar sürdüğü, organik sipariş payı ve reklam harcamasının ek satışa etkisi ölçülür. Büyümeyi yalnızca artan reklam bütçesiyle sağlayan mağazalarda gelecek dönem nakit akışları daha riskli olabilir.
10. Pazaryerine bağımlılık ve hesap kapanma riski
Gelirin çok büyük bölümü tek platformdan geliyorsa algoritma, komisyon, rekabet, hesap kısıtlaması ve operasyonel değişiklik riski artar. Kendi internet sitesi, alternatif pazaryerleri ve toptan kanal gibi gelir kaynakları ayrı analiz edilir. Tek platforma bağımlılık iskonto oranını veya senaryolardaki nakit akışlarını etkileyebilir; aynı risk iki kez cezalandırılmamalıdır.
11. Stokların ekonomik değeri ve stok yaşlandırması
Stok miktarı, maliyeti, ürün yaşı, iade durumu, satılabilirliği ve tahmini net gerçekleşebilir değeri incelenir. Eski model, mevsim dışı veya hasarlı ürünler için değer düşüklüğü gerekebilir. Normal işletme sermayesi ihtiyacı içindeki stokların faaliyet değerine ayrıca eklenmesi çifte sayım yaratabilir.
12. Stok hariç e-ticaret işletmesi değerlemesi
Taraflar işletmenin markasını, operasyonunu ve tedarik ilişkilerini devredip mevcut stokları hariç tutabilir. Bu durumda işlem kapsamı, devrin ardından gerekli başlangıç stok finansmanı ve faaliyet devamlılığı açıklanır. Stok hariç bedel, stok dahil İNA sonucundan mekanik olarak stok tutarı çıkarılarak her zaman bulunmaz.
13. Özel markalı ürünler ve marka haklarının etkisi
Tescilli marka, özel etiketli ürünler, alan adı, ürün tasarımları ve tekrarlayan müşteri talebi ekonomik avantaj yaratabilir. Ancak marka katkısı zaten İNA nakit akışlarında yer alıyorsa ayrıca hesaplanan marka değerinin işletme değerine yeniden eklenmesi mükerrer değerlemeye yol açar. Marka mülkiyeti ve kullanım izinleri belgelenmelidir.
14. Tedarikçiler, münhasırlık ve operasyon sürekliliği
Ana tedarikçiye bağımlılık, ithalat şartları, döviz kuru, tedarik süresi ve satın alma iskontoları sürdürülebilir marjı etkiler. Kurucunun kişisel ilişkileri sayesinde alınan özel fiyatların alıcıya devam edeceği varsayılmamalıdır. Lojistik, depo ve müşteri hizmetlerinin devirden sonra nasıl yürütüleceği planlanmalıdır.
15. İşletme sahibinin emeğinin normalleştirilmesi
İşletme sahibi ürün seçimi, reklam, müşteri hizmetleri ve sipariş yönetimini ücretsiz yürütüyorsa hesaplanan kâr gerçeği yansıtmayabilir. Aynı işleri sürdürecek personel veya ajansın piyasa koşullarındaki maliyeti normalleştirilmiş giderlere eklenir. Tek seferlik ve kişisel harcamalar ayrıca incelenir.
16. İşletme sermayesi ve platform tahsilat vadeleri
Stokların satın alınmasından platform ödemesinin bankaya geçmesine kadar nakit finansmanı gerekebilir. Tedarikçi ödeme vadeleri, stok devir hızı, iadeler ve pazaryeri alacaklarının tahsil süresi işletme sermayesi ihtiyacını belirler. Muhasebe kârı pozitif olsa da hızlı büyüyen işletme nakit sıkıntısı yaşayabilir.
17. İNA yöntemiyle e-ticaret mağazası değerlemesi
Ürün ve kanal bazlı net satışlar tahmin edilir; ürün maliyetleri, platform komisyonları, kargo, reklam, personel ve diğer faaliyet giderleri düşülür. Vergi sonrası faaliyet kârına amortisman eklenir, yatırım harcamaları ve net işletme sermayesi artışı çıkarılır. Serbest nakit akışları uygun iskonto oranıyla bugüne indirgenir; terminal değer varsayımları platform riskleriyle tutarlı olmalıdır.
E-Ticaret İşletmeniz İçin Bağımsız Değerleme
İşletmenizin satış, devir veya ortaklık kararları için piyasa değerini belirleyin.
Değerleme Teklifi Al18. FAVÖK çarpanıyla değerleme ve emsal seçimi
Normalleştirilmiş FAVÖK, karşılaştırılabilir işletmelerin uygun EV/FAVÖK çarpanıyla çarpılarak gösterge niteliğinde faaliyet değeri üretilebilir. Emsallerde ürün karması, marka sahipliği, büyüme, kanal bağımlılığı, ölçek ve stok finansmanı farklılıkları göz önünde bulundurulur. İnternette görülen rastgele satış fiyatları doğrulanmış emsal kabul edilmemelidir.
19. Örnek: Trendyol ağırlıklı e-ticaret işletmesinin faaliyet değeri
Varsayımsal işletme aylık 2.000.000 TL net satış, yıllık 24.000.000 TL net satış yapmaktadır. Yıllık ürün maliyeti 13.200.000 TL, platform komisyonları 3.600.000 TL, kargo-reklam ve diğer nakit faaliyet giderleri 4.200.000 TL varsayılır. FAVÖK 3.000.000 TL olur. Tamamen örnek amaçlı 3,0x çarpanla faaliyet değeri 9.000.000 TL hesaplanır. Bu rakam doğrulanmış piyasa değeri değildir.
| Gösterge | Varsayımsal değer |
|---|---|
| Aylık net satışlar | 2.000.000 TL |
| Yıllık net satışlar | 24.000.000 TL |
| Ürün maliyeti | 13.200.000 TL |
| Pazaryeri komisyonları | 3.600.000 TL |
| Kargo, reklam ve diğer giderler (amortisman hariç) | 4.200.000 TL |
| FAVÖK | 3.000.000 TL |
| Örnek EV/FAVÖK | 3,0x |
| Gösterge niteliğinde faaliyet değeri | 9.000.000 TL |
20. Faaliyet değerinden şirket paylarının piyasa değerine geçiş
Faaliyet değeri, finansal borç, nakit, faaliyet dışı varlıklar ve işletme sermayesi düzeltmeleriyle şirket paylarının piyasa değerine dönüştürülür. Platform bakiyelerinin, satıcıya ait nakdin ve işletme için gerekli stokların kapsamı açıkça tanımlanır. Her borç kalemini aynı yöntemle iki kez düşmek veya nakdi iki kez eklemek hatalıdır.
21. E-ticaret işletmesine ortak almak ve ortaklıktan ayrılmak
Yeni ortağa pay satışı, sermaye artırımı ve mevcut ortağın payının satın alınması farklı ekonomik işlemlerdir. Sermaye artırımında işletmeye giren yeni nakdin pay oranına etkisi dikkate alınır. Marka, stok, satıcı hesabı ve borçların kime ait olduğu ortaklık sözleşmelerinde açık olmalıdır.
22. Kötümser, baz ve iyimser senaryolar
Komisyon artışı, reklam maliyeti, iade oranı, hesap kısıtlaması, tedarikçi kaybı ve ürün talebi değişimleri için alternatif senaryolar hazırlanır. Örneğin komisyonların iki puan artması veya reklam harcamasının yükselmesi FAVÖK ve serbest nakit akışını azaltabilir. Tek yılın hızlı büyümesi sürekli kabul edilmemelidir.
23. Kayıt dışı satışlar ve finansal doğrulama
Pazaryeri paneli, banka hareketleri, e-fatura kayıtları, stok hareketleri, iadeler ve resmi mali tablolar mutabık olmalıdır. Yönetim tarafından bildirilen fakat bağımsız doğrulanamayan gelirler ayrı belirtilir; değerleme raporunda veri güvenilirliğine ilişkin çekinceler açıkça yazılır.
24. E-ticaret işletmesi değerlemesinde sık yapılan hatalar
Brüt sipariş tutarını net ciro sanmak, iadeleri ihmal etmek, reklam ve komisyonları eksik yazmak, satıcı hesabının devrini garanti kabul etmek, stokları iki kez saymak, kurucunun emeğini bedelsiz varsaymak ve rastgele çarpan kullanmak sık hatalardır.
25. Değerleme raporu için gerekli belgeler
Son üç yıla ait gelir tabloları ve bilançolar, aylık pazaryeri satış raporları, komisyon ve reklam dökümleri, iade oranları, stok yaşlandırması, tedarikçi sözleşmeleri, marka tescilleri, personel listesi, banka ve platform mutabakatları, borçlar, tahsilat vadeleri ve varsa şirket ortaklık sözleşmesi istenir.
26. Profesyonel değerleme raporunda neler bulunmalı?
Raporda amaç, değerleme tarihi, işlem kapsamı, finansal normalizasyon, pazar ve platform riskleri, yöntem seçimi, iskonto oranı ve emsal gerekçeleri, senaryolar, faaliyet değeri ile şirket paylarının piyasa değeri arasındaki köprü, sınırlamalar ve nihai sonuç açıkça yer almalıdır.
27. E-ticaret işletmenizin piyasa değerini hesaplatın
Trendyol, Hepsiburada, Amazon veya kendi siteniz üzerinden satış yapıyorsanız satış, devir ve ortaklık kararlarınız için işletmenize özgü bağımsız bir değerleme çalışması yaptırabilirsiniz. Gelir, gider, stok, sözleşme ve nakit akışı verileri üzerinden uygun yöntemler değerlendirilir.
E-Ticaret İşletmeniz İçin Bağımsız Değerleme
İşletmenizin satış, devir veya ortaklık kararları için piyasa değerini belirleyin.
Değerleme Teklifi AlSık Sorulan Sorular
Trendyol mağazamın değeri nasıl hesaplanır?
Net satış, sürdürülebilir kâr, reklam ve komisyon giderleri, iade oranı, stok, platform bağımlılığı ve nakit akışları birlikte analiz edilir.
Trendyol satıcı hesabımı doğrudan satabilir miyim?
Satıcı hesabının devri platformun güncel sözleşme ve onay koşullarına bağlıdır; serbestçe devredilebildiği varsayılmamalıdır.
E-ticaret mağazasının değeri cironun kaç katıdır?
Her işletmeye uygulanabilecek sabit bir ciro çarpanı yoktur. Kârlılık, büyüme, risk ve nakit akışı dikkate alınmalıdır.
Stoklar şirket değerine ayrıca eklenir mi?
Normal işletme sermayesi içindeki stoklar İNA faaliyet değerinde zaten dikkate alınmış olabilir; ayrıca eklemek çifte sayım yaratabilir.
Marka değeri ayrıca hesaplanabilir mi?
Evet, uygun koşullarda ayrı marka değerlemesi yapılabilir; fakat aynı nakit akışları işletme değerinde yer alıyorsa iki kez eklenmez.
Şirkete ortak alırken değerleme gerekir mi?
Pay devri veya sermaye artırımı öncesinde piyasa değerini belirlemek, pay oranı ve işlem bedelini müzakere etmeye yardımcı olur.
Amazon ve Hepsiburada mağazaları da değerlenebilir mi?
Evet, işletmenin ekonomik faaliyetleri değerlenebilir; platform hesaplarının devri ve devamlılığı ayrıca incelenmelidir.
Değerleme için hangi belgeler gereklidir?
Finansal tablolar, pazaryeri raporları, iade ve reklam verileri, stok kayıtları, sözleşmeler ve borç-nakit bilgileri temel belgelerdir.