
Marka Değeri Şirket Değerine Nasıl Dahil Edilir? Marka ve Şirket Değeri Arasındaki Fark Nedir?
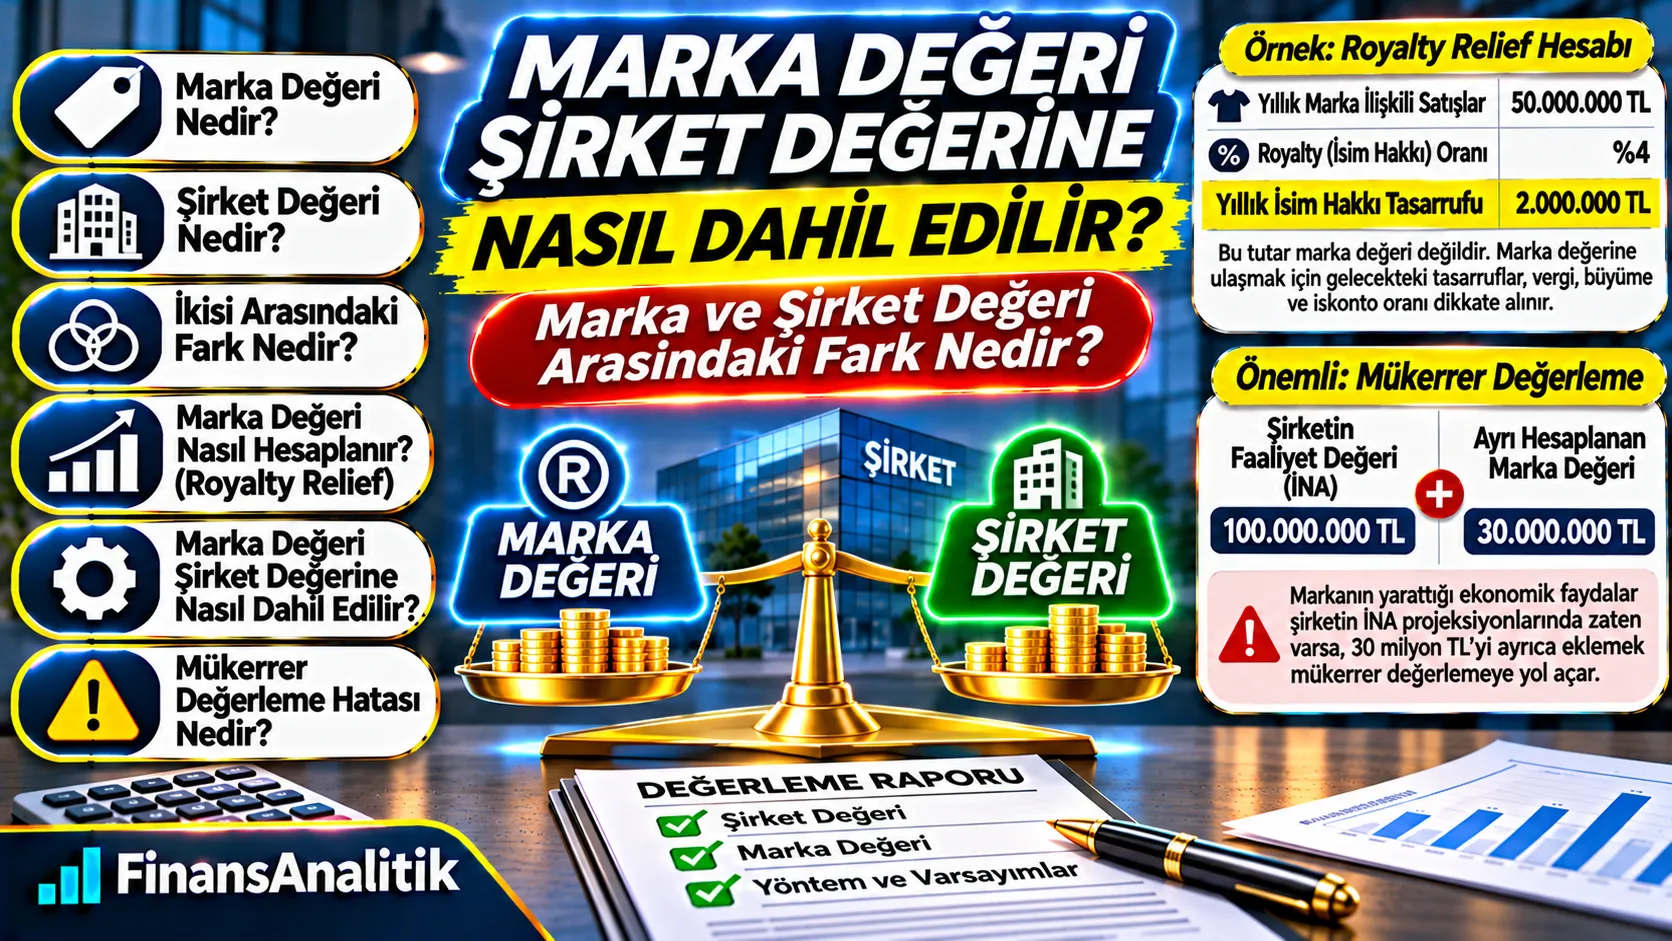
Markamın değeri şirketimin değerine eklenir mi? Şirket satışı, yatırımcı görüşmeleri ve marka lisanslamasında sık sorulan bu sorunun cevabı, değerlemenin kapsamına bağlıdır. Bu rehberde marka ile şirket değerinin farkını, Royalty Relief yöntemini ve mükerrer değerleme riskini örneklerle açıklıyoruz.
Markanızın ve Şirketinizin Ekonomik Değerini Öğrenin
Marka ve şirket değerleme çalışmalarında doğru kapsam ve tutarlı varsayımlar ile ilerleyin.
30 Saniyede Özet
- Marka değeri ile şirketin faaliyet veya hisse piyasa değeri aynı değildir.
- İNA projeksiyonlarında markanın yarattığı fayda zaten yer alabilir.
- Marka değeri faaliyet değerine otomatik eklenmez; mükerrerlik kontrol edilir.
- Royalty Relief, varsayımsal lisans tasarruflarını bugüne indirger.
- Marka satışı, lisanslama ve şirket satışı farklı kapsamlar gerektirebilir.
1. Marka değeri ile şirket değeri arasındaki fark
Şirket değeri, işletmenin tüm ekonomik faaliyetlerinden kaynaklanan değer ile finansal ve faaliyet dışı kalemlerin birlikte değerlendirilmesiyle ulaşılan büyüklüktür. Marka değeri ise belirli bir markanın işletmeye sağladığı ekonomik faydanın parasal karşılığıdır. Marka, şirketin tek değer kaynağı değildir: üretim kapasitesi, insan kaynağı, müşteri ilişkileri, teknoloji, dağıtım ağı ve işletme sermayesi de değere katkı sağlar.
2. Şirketin piyasa değeri ve faaliyet değeri nedir?
Faaliyet değeri (Enterprise Value), faaliyetlerden beklenen nakit akışlarının veya karşılaştırılabilir piyasa çarpanlarının yansıttığı değerdir. Hisse piyasa değerine ulaşırken net finansal borç, faaliyet dışı varlıklar ve uygun diğer düzeltmeler değerlendirilir. Bir markanın bağımsız ekonomik değeriyle şirketin hisse piyasa değeri aynı kavram değildir.
3. Marka değeri şirket değerinin içinde midir?
Genellikle evet: marka bilinirliği sayesinde yüksek fiyat, tekrar satın alma veya daha güçlü satış büyümesi bekleniyorsa bu etkiler şirketin finansal projeksiyonlarına zaten yansır. Şirket İNA hesabı markalı ürünlerin satışlarını ve kârlılığını içeriyorsa, ayrıca hesaplanan marka değerini faaliyet değerine eklemek mükerrer sayım yaratabilir.
4. Marka değerinin iki kez sayılması hatası
Örneğin şirketin İNA ile hesaplanan faaliyet değeri 100 milyon TL, ayrı marka değerlemesi 30 milyon TL olsun. Markanın yarattığı satış ve kâr avantajı 100 milyon TL’lik projeksiyonun içindeyse 100 + 30 = 130 milyon TL sonucuna gidilemez. Ayrı marka değerlemesi, şirket toplam değerinin bileşenlerini anlamak veya lisanslama gibi ayrı işlemler için yapılabilir.
| Kalem | Varsayımsal değer |
|---|---|
| Şirket faaliyet değeri (İNA) | 100.000.000 TL |
| Ayrı hesaplanan marka değeri | 30.000.000 TL |
| Marka faydası İNA içinde mi? | Evet, varsayım gereği |
| Markayı tekrar eklemek | Yanlış: mükerrer değerleme |
5. Marka değerleme yöntemleri nelerdir?
Marka değerlemesinde gelir, piyasa ve maliyet yaklaşımları değerlendirilir. Gelir yaklaşımı markaya atfedilebilen gelecekteki ekonomik faydaya odaklanır. Piyasa yaklaşımı karşılaştırılabilir marka işlemlerini inceler; ancak emsal veri sınırlı olabilir. Maliyet yaklaşımı markayı oluşturma veya yeniden yaratma maliyetini inceler fakat ekonomik gücü her zaman yansıtmaz.
Gelir yaklaşımı
Markaya atfedilen gelecekteki fayda ve nakit akışları.
Piyasa yaklaşımı
Uygun lisans ve marka işlem emsalleri.
Maliyet yaklaşımı
Yeniden yaratma veya ikame maliyeti.
Çapraz kontrol
Varsayımların sektör ve şirket performansıyla tutarlılığı.
6. Royalty Relief yöntemi nasıl çalışır?
Royalty Relief (isim hakkından kurtulma) yönteminde, şirketin markaya sahip olmaması halinde üçüncü kişiye ödemesi gerekecek varsayımsal lisans bedellerinden hareket edilir. Marka ile ilişkili satışlar uygun royalty oranıyla çarpılır; vergisel etki, tahmin dönemi, ekonomik ömür ve markaya özgü riskler dikkate alınarak gelecekteki tasarruflar bugüne indirgenir.
7. Örnek: 50 milyon TL satış yapan markanın değeri
Tamamen varsayımsal bir giyim markasında yıllık marka ilişkili satışlar 50 milyon TL, royalty oranı %4 olsun. İlk yıl vergi öncesi royalty tasarrufu 2 milyon TL’dir. Bu tutar doğrudan marka değeri değildir. Sonraki yılların satış tahminleri, vergi sonrası tasarruflar, iskonto oranı ve ekonomik ömür üzerinden bugünkü değer hesaplanır.
| Gösterge | Örnek tutar |
|---|---|
| Yıllık marka ilişkili satış | 50.000.000 TL |
| Varsayımsal royalty oranı | %4 |
| İlk yıl vergi öncesi royalty tasarrufu | 2.000.000 TL |
| Marka değeri | Gelecekteki vergi sonrası tasarrufların bugünkü değeri |
8. Royalty oranı nasıl belirlenir?
Royalty oranı sektör, marka gücü, ürün marjı, münhasırlık, lisans coğrafyası, dağıtım sorumluluğu ve karşılaştırılabilir lisans sözleşmeleri dikkate alınarak seçilir. Örnekteki %4 yalnızca hesaplama öğretmek içindir; her giyim veya kozmetik markasına uygulanabilecek standart oran değildir.
9. İNA yönteminde marka etkisi nasıl görünür?
İNA yöntemiyle faaliyet değeri hesaplanırken markanın fiyatlama gücü, satış hacmi, müşteri sadakati, pazarlama giderleri ve marjlar finansal tahminleri etkiler. Bu etkiler projeksiyonda zaten bulunduğundan, marka için ayrı hesaplanan tutarın otomatik eklenmesi doğru değildir. Marka kullanımının sona ermesi gibi karşı-olgusal senaryolar, markanın katkısını ayrıca anlamak için kullanılabilir.
İşlemin amacı, değerleme kapsamı ve gerekli veriler hakkında bilgi almak için iletişime geçin.
Değerleme Teklifi Al →10. Marka ayrı satılırsa değerleme nasıl değişir?
Markanın şirketten ayrı devri, ticari markanın hukuki haklarını, ilgili tescilleri, lisansları ve devir kısıtlarını gündeme getirir. Markayı satan şirketin gelecekteki gelirleri değişebilir; bu nedenle şirketin marka devri öncesi ve sonrası değerleri yeniden analiz edilmelidir. Markanın satılması, üretim tesisinin veya müşteri sözleşmelerinin de otomatik devri anlamına gelmez.
11. Marka lisanslama ve isim hakkı bedeli
Marka sahibi markayı üçüncü kişilere kullandırıyorsa lisans sözleşmesindeki royalty oranı, minimum garanti, sözleşme süresi, bölgesel kapsam ve kalite kontrol hükümleri önem kazanır. Lisanslama için yapılan marka değerlemesi, bütün şirketin satış bedelini belirlemekten farklı bir değerleme amacına hizmet eder.
12. Bilançoda görünmeyen markanın değeri olur mu?
Olabilir. Muhasebe kayıtlarında markanın yer almaması, ekonomik değerinin sıfır olduğu anlamına gelmez. İçsel olarak oluşturulan marka değerinin muhasebeleştirilmesi ile bir işlem için ekonomik değerinin hesaplanması farklı konulardır. Finansal raporlama standardı ve değerleme amacı ayrıca incelenmelidir.
13. Tescilli marka ile marka değeri aynı şey mi?
Tescil, markanın hukuki korunması açısından önemli olabilir ancak tek başına yüksek ekonomik değer garantisi vermez. Markanın kullanımı, bilinirliği, kârlılığı, müşteri tercihleri ve hukuki riskleri birlikte değerlendirilir. Tescil sınıfları, ülke kapsamı, yenileme ve ihtilaf durumu da önemlidir.
14. Giyim, kozmetik ve gıda markalarında farklılıklar
Giyim markalarında koleksiyon yenileme ve kanal bağımlılığı; kozmetikte tekrar satın alma ve düzenleyici riskler; gıdada raf erişimi, dağıtım ağı ve müşteri güveni öne çıkabilir. Aynı ciroya sahip iki markanın değeri, marjlar ve sürdürülebilirlik farklıysa aynı olmayabilir.
15. Müşteri sadakati ve fiyatlama gücü marka değerini nasıl etkiler?
Markanın benzer ürünlere göre fiyat primi yaratması, müşteriyi yeniden satın almaya yönlendirmesi ve pazarlama maliyetini azaltması ekonomik fayda göstergeleridir. Ancak bu etkiler başka varlıklarla iç içe olabilir. Müşteri ilişkileri, teknoloji veya dağıtım ağının katkısı marka katkısıyla karıştırılmamalıdır.
16. Marka değerinde başlıca riskler
Taklit ürünler, marka ihlalleri, tek satış kanalına bağımlılık, yoğun reklam harcaması, olumsuz itibar olayları, moda değişimi ve önemli distribütör kaybı marka gelirlerini etkileyebilir. Tahminler iyimser senaryoyla sınırlanmamalı; duyarlılık analizleri yapılmalıdır.
17. Marka değeri şirket değerinden yüksek olabilir mi?
Bazı özel koşullarda farklı değerleme kapsamları, borçluluk veya zarar eden faaliyetler nedeniyle bağımsız marka değerinin şirketin hisse değerinden yüksek görünmesi mümkündür. Ancak böyle bir sonuç yöntemlerin kapsamı, ekonomik fayda varsayımları, hakların ayrıştırılabilirliği ve olası mükerrerlik açısından dikkatle sorgulanmalıdır.
18. Şirket satışı sırasında marka nasıl ele alınır?
Satışın hisse devri mi varlık devri mi olduğu belirlenmelidir. Marka şirketin bünyesindeyse hisse devrinde dolaylı olarak işlem kapsamında kalabilir; varlık devrinde ise markanın ayrıca sözleşmede tanımlanması gerekebilir. Ticari markanın hak sahipliği ve üçüncü kişi lisansları kontrol edilmelidir.
19. Marka ve şirket değerlemesi için gerekli belgeler
Son üç-beş yıllık finansal tablolar, ürün ve kanal bazında satışlar, brüt kâr marjları, marka tescil belgeleri, pazarlama giderleri, lisans sözleşmeleri, müşteri yoğunlaşması, iş planı ve finansal projeksiyonlar talep edilir. Marka için uygun royalty emsalleri ve sektörel karşılaştırmalar da incelenir.
İşlemin amacı, değerleme kapsamı ve gerekli veriler hakkında bilgi almak için iletişime geçin.
Değerleme Teklifi Al →20. Profesyonel marka ve şirket değerleme raporu
Rapor; değerleme amacı, değer standardı, kapsam, kullanılan yöntemler, finansal varsayımlar, hukuki haklar, riskler, duyarlılık analizleri ve ulaşılan sonuçları açıkça belirtmelidir. Şirket ve marka değerlerinin nasıl ilişkilendirildiği, marka değerinin şirket değerine ayrıca eklenip eklenmediği özellikle açıklanmalıdır.
21. Marka ve şirket değerleme teklifi nasıl alınır?
Markanızın lisanslama, satış veya ortaklık görüşmelerindeki değerini öğrenmek için marka hakları, gelir kaynakları ve finansal veriler değerlendirilerek kapsam belirlenebilir. Şirketin bütününün değerlenmesi isteniyorsa faaliyet değerinin markadan kaynaklanan katkıyı nasıl içerdiği ayrıca analiz edilir.
İşlemin amacı, değerleme kapsamı ve gerekli veriler hakkında bilgi almak için iletişime geçin.
Değerleme Teklifi Al →Sık Sorulan Sorular
Marka değeri şirket değerine eklenir mi?
Marka etkisi şirketin İNA nakit akışlarında zaten bulunuyorsa ayrıca eklenmesi mükerrer değerlemeye yol açabilir.
Marka değeri nasıl hesaplanır?
Royalty Relief başta olmak üzere gelir, piyasa ve maliyet yaklaşımları amaca uygun biçimde değerlendirilir.
Şirketin markası bilançoda yoksa değersiz midir?
Hayır. Muhasebe kayıtlarında görünmeyen markanın ekonomik değeri bulunabilir.
Royalty oranı her marka için aynı mıdır?
Hayır. Sektör, marka gücü, kârlılık ve lisans koşulları doğrultusunda belirlenir.
Marka ayrı satılabilir mi?
Hukuki haklar, tescil ve sözleşme koşulları uygunsa ayrı devir mümkün olabilir.
Marka değeri şirketin hisse değerinden yüksek olabilir mi?
Bazı özel durumlarda mümkün görünse de yöntem, kapsam ve varsayımlar dikkatle kontrol edilmelidir.
Şirket değerlemesi ile marka değerlemesi aynı rapor mudur?
Hayır. Değerlenen varlık, haklar, yöntemler ve amaç farklı olabilir; birbirini tamamlayabilirler.
Marka değerleme raporu için hangi belgeler gerekir?
Marka tescilleri, marka ilişkili satışlar, kârlılık, pazarlama giderleri, lisanslar ve finansal tahminler gerekir.