
Aile Şirketinde Hisse Devri Nasıl Yapılır? Aile Üyeleri Arasında Şirket Değeri Nasıl Belirlenir?
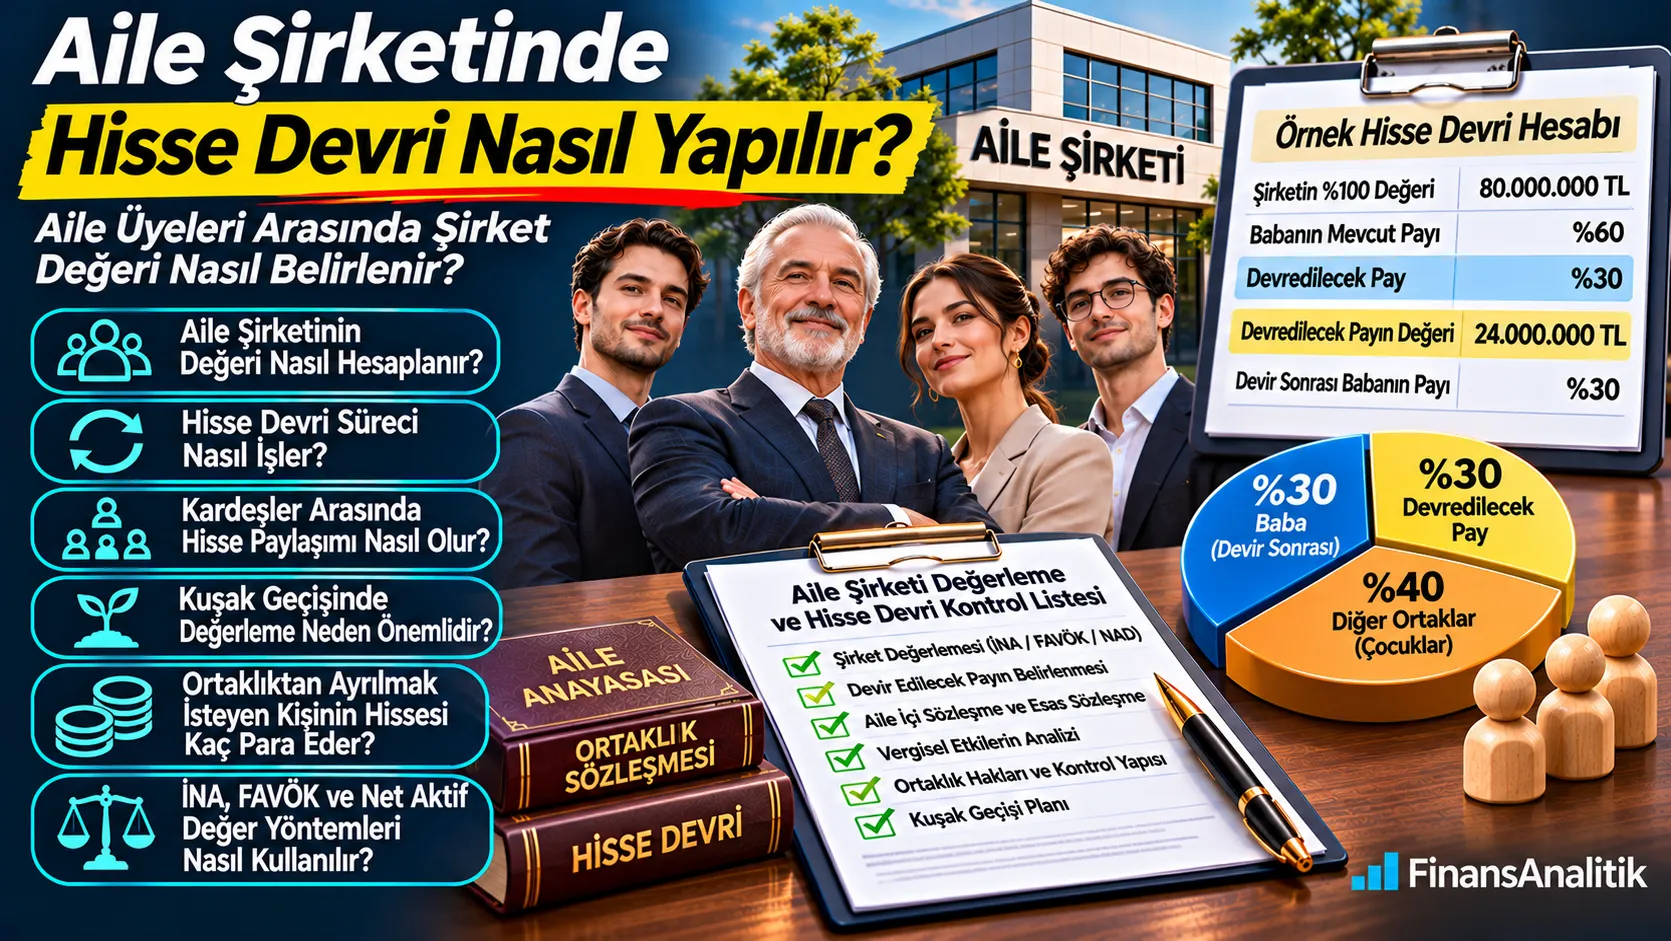
Aile şirketinizde hisse devri mi planlıyorsunuz? Babadan çocuğa pay devri, kardeşler arasında hisse paylaşımı veya ortaklıktan ayrılma sırasında doğru fiyatın belirlenmesi önemlidir. Bu rehberde aile şirketlerinin piyasa değerini ve devredilecek payların ekonomik değerini örneklerle açıklıyoruz.
Aile Şirketinizin Piyasa Değerini Öğrenin
Ortaklık yapınızı ve devir amacınızı dikkate alarak şirketinizin ve devredilecek payın piyasa değerini profesyonel yöntemlerle analiz ediyoruz.
30 Saniyede Özet
- Aile şirketinin önce %100 özkaynak piyasa değeri hesaplanır.
- Devredilecek payın oransal değeri başlangıç noktasıdır; kesin işlem fiyatı değildir.
- İNA, FAVÖK çarpanı ve uygun durumlarda net aktif değer kullanılabilir.
- Aile üyelerinin maaşları ile sahip oldukları hisselerin değeri ayrıdır.
- Pay hakları, borçlar, devir kısıtları ve değerleme tarihi dikkate alınır.
1. Aile şirketinde hisse devri ve değerleme neden önemlidir?
Aile şirketinde bir payın devri yalnızca aile içi anlaşma değildir; mülkiyet, yönetim ve gelecekteki ekonomik hakların el değiştirmesidir. Gerekçeli bir piyasa değeri çalışması, devir bedelinin şeffaf belirlenmesine ve ortaklar arasındaki beklentilerin yönetilmesine yardımcı olur.
2. Hangi durumlarda aile şirketi değerlemesi gerekir?
Kuşak geçişi, ebeveynden çocuğa pay devri, kardeşler arasında pay alım satımı, ortaklıktan ayrılma, yeni yatırımcı girişi ve aile içi yeniden yapılanma sık görülen nedenlerdir. Her durumda değerleme amacı ve kullanılacak değer standardı açıkça belirlenmelidir.
3. Aile şirketinin piyasa değeri nasıl hesaplanır?
Şirketin faaliyetleri, müşteri yoğunlaşması, kârlılığı, gelecekteki nakit akışları, yönetim yapısı ve finansal riskleri incelenir. Gelir yaklaşımı, piyasa yaklaşımı ve uygun durumlarda varlık yaklaşımı karşılaştırılarak özkaynak piyasa değeri hesaplanır.
4. Şirket sermayesi ile piyasa değeri aynı mıdır?
Hayır. Ticaret sicilinde kayıtlı sermaye ve bilançodaki defter değeri, şirketin gelecekte nakit üretme kapasitesini doğrudan yansıtmayabilir. 1 milyon TL kayıtlı sermayesi bulunan bir şirketin piyasa değeri bundan çok farklı olabilir.
5. İndirgenmiş Nakit Akışları (İNA) yöntemi nasıl uygulanır?
Faaliyetlerin gelecekte üretmesi beklenen firma serbest nakit akışları, riske uygun ağırlıklı ortalama sermaye maliyetiyle bugüne indirgenir. İşletme değerinden net finansal borç ve diğer gerekli düzeltmeler çıkarılarak özkaynak değerine ulaşılır. Büyüme, yatırım ve işletme sermayesi varsayımları önemlidir.
6. FAVÖK çarpanı ile aile şirketi nasıl değerlenir?
Sürdürülebilir ve normalize edilmiş FAVÖK, faaliyet alanı, ölçek, büyüme ve risk bakımından karşılaştırılabilir şirket çarpanlarıyla değerlendirilir. Ortaya çıkan işletme değerinden net borç gibi kalemler düşülerek özkaynak değerine geçilir. Her şirkete sabit bir çarpan uygulanmaz.
Örnek işletme değeri
Normalize FAVÖK 8 milyon TL, yalnızca öğretici amaçlı varsayımsal çarpan 5,0x ise işletme değeri 40 milyon TL olur.
Örnek özkaynak değeri
Net finansal borç 6 milyon TL ve başka düzeltme yoksa özkaynak değeri 34 milyon TL olur. Bu değer 80 milyon TL'lik ayrı örnekle karıştırılmamalıdır.
7. Net aktif değer yöntemi ne zaman kullanılır?
Gayrimenkul veya makine parkı yoğun şirketlerde varlık ve yükümlülüklerin ekonomik değerleri önemli olabilir. Faaliyet dışı varlıklar ve gizli yükümlülükler incelenir. Net aktif değer, şirketin faaliyetlerini sürdüren bir işletme olduğu durumlarda tek başına yeterli olmayabilir.
8. Aile şirketinde %30 hisse devrinin örnek değerlemesi
Aile şirketinin %100 özkaynak piyasa değeri 80 milyon TL, babanın payı %60 ve devredilecek pay %30 kabul edilirse devredilecek payın basit oransal değeri 24 milyon TL olur. Bu tutar işlem fiyatının mutlaka 24 milyon TL olması gerektiği anlamına gelmez.
| Gösterge | Varsayımsal tutar |
|---|---|
| Şirketin %100 özkaynak piyasa değeri | 80.000.000 TL |
| Babanın mevcut ortaklık oranı | %60 |
| Devredilmesi planlanan pay (şirketin toplamından) | %30 |
| Devredilecek payın oransal değeri | 24.000.000 TL |
| Devir sonrası babanın payı (başka değişiklik yoksa) | %30 |
Not: %30 ifadesi şirketin toplam sermayesindeki yüzde 30 paydır; babanın %60 payının %30’u değildir. Örnek, kontrol veya likidite düzeltmesi, vergi ve işlem gideri içermez. Bu nedenle 24 milyon TL kesin satış fiyatı olarak yorumlanmamalıdır.
Kuşak geçişi, kardeşler arasında hisse devri veya ortaklıktan ayrılma öncesinde şirketinizin ve devredilecek payın piyasa değerini analiz edelim.
9. Hisse oranı ile hisse değeri arasındaki ilişki nedir?
Basit oransal hesap, toplam özkaynak değeri ile devredilen pay yüzdesinin çarpımıdır. Ancak yönetim hakları, oy imtiyazları, devir kısıtları, payın likiditesi ve işlem koşulları oransal değerden farklı bir sonuca yol açabilir.
10. Babadan çocuğa şirket hissesi devrinde değerleme nasıl yapılır?
Önce devredilecek payın ekonomik hakları ve değerleme tarihi belirlenir. Sonrasında şirketin sürdürülebilir kazançları, borçları, varlıkları ve büyüme beklentileri incelenir. Devrin satış, bağış veya başka bir hukuki işlem niteliğinde olması vergi ve şirketler hukuku bakımından ayrıca değerlendirilmelidir.
11. Kardeşler arasında şirket hissesi nasıl paylaştırılır?
Eşit sayıda hisse devri her zaman eşit ekonomik sonuç doğurmayabilir; farklı pay grupları ve yönetim hakları incelenmelidir. Şirkette kalacak ve ayrılacak kardeşler için bağımsız değerleme, müzakere edilen bedelin gerekçelendirilmesine yardımcı olur.
12. Aile şirketinde ortaklıktan ayrılan kişinin hissesi kaç para eder?
Önce şirketin %100 özkaynak değeri, ardından ilgili payın hakları belirlenir. Pay devir sözleşmeleri, şirket sözleşmesi ve olası hukuki uyuşmazlıklar değerlendirilir. Bir ortak için otomatik olarak azınlık iskontosu uygulanması doğru değildir.
Kuşak geçişi, kardeşler arasında hisse devri veya ortaklıktan ayrılma öncesinde şirketinizin ve devredilecek payın piyasa değerini analiz edelim.
13. Şirkette çalışan ve çalışmayan aile üyelerinin hisseleri farklı mı değerlenir?
Aynı ekonomik ve hukuki haklara sahip hisseler sırf sahiplerinden biri şirkette çalışıyor diye kendiliğinden farklı değer taşımaz. Ücret, prim, yönetici emeği ve hisse sahipliği ayrı kavramlardır. Şirkette çalışan aile üyelerine ödenen piyasa dışı ücretler FAVÖK normalizasyonunda ele alınabilir.
14. Aile şirketlerinde finansal normalizasyon neden gereklidir?
Aile üyelerine ödenen olağandışı ücretler, şirket üzerinden yapılan kişisel giderler, piyasa dışı kira ilişkileri ve tek seferlik gelir-giderler sürdürülebilir kazancı bozabilir. Düzeltilmiş kârlılık hesapları varsayımlar ve kanıtlarla raporda gösterilmelidir.
15. Kontrol primi ve azınlık iskontosu nasıl değerlendirilir?
Payın oy ve yönetim hakları, temettü politikası, satışa konu pay büyüklüğü ve uygulanacak değer standardı birlikte incelenir. Kontrol primi ve azınlık iskontosu birbirine karıştırılmamalı; herhangi bir oran gerekçesiz ve otomatik uygulanmamalıdır.
16. Hisse devri kısıtları ve likidite pay değerini etkiler mi?
Şirket sözleşmesindeki onay ve devir hükümleri, paya ilişkin önalım düzenlemeleri, alıcı bulma güçlüğü ve ortaklık sözleşmeleri işlem koşullarını etkileyebilir. Hukuki geçerlilik ve uygulanabilirlik hukuk danışmanıyla incelenmelidir.
17. Şirketin borçları ve ortak cari hesapları nasıl dikkate alınır?
Finansal borçlar, kullanılabilir nakit, ortaklardan alacaklar ve ortaklara borçlar ayrı ayrı incelenir. İşletme değeri ile özkaynak değeri karıştırılmamalıdır. Ortak cari hesaplarının ticari ve finansal niteliği ayrıca değerlendirilir.
18. Şirkete ait gayrimenkuller ve faaliyet dışı varlıklar nasıl ele alınır?
Faaliyet için gerekli taşınmazlar ile atıl veya faaliyet dışı varlıklar ayrıştırılır. İNA tahminlerinde zaten değer yaratan bir varlık ayrıca eklenerek çift sayılmamalıdır. Gayrimenkul değerlemesinin uzmanlık ve yetki koşulları işlem amacına göre değişebilir.
19. Kuşak geçişinde şirket değeri nasıl kullanılır?
Bir sonraki kuşağa yapılacak hisse devirlerinde ekonomik değer, devir bedeli ve aile içi denkleştirme tartışmalarına temel oluşturabilir. Yönetim devri ile mülkiyet devri farklı süreçlerdir; şirketin profesyonel yönetim kapasitesi de finansal risk analizi açısından önemlidir.
20. Aile üyeleri şirket değeri konusunda anlaşamazsa ne yapılabilir?
Taraflar değerleme tarihi, yöntem, bilgi erişimi ve raporun kullanım amacını önceden belirleyerek bağımsız uzman görüşü alabilir. Gerekirse farklı senaryolar ve duyarlılık analizleri hazırlanır. Hukuki uyuşmazlıklarda nihai karar yetkili merciye aittir.
21. Aile şirketi değerlemesi için hangi belgeler gerekir?
Son 3–5 yıllık finansal tablolar ve vergi beyannameleri, güncel mizan, satış ve kârlılık kırılımları, nakit akışı tahminleri, kredi ve nakit listeleri, ortak cari hesapları, sabit kıymetler, ana sözleşme, pay defteri ve önemli sözleşmeler başlangıç belgeleridir.
22. Aile şirketi hisse değerleme raporunda neler bulunur?
Raporun amacı, değerleme tarihi, şirket ve sektör analizi, finansal normalizasyon, kullanılan yöntemler, iskonto oranları ve çarpanların gerekçesi, net borç köprüsü, pay hakları, duyarlılık analizi ve sonuçta ulaşılan piyasa değeri açıklanmalıdır.
Kuşak geçişi, kardeşler arasında hisse devri veya ortaklıktan ayrılma öncesinde şirketinizin ve devredilecek payın piyasa değerini analiz edelim.
23. Limited ve anonim şirketlerde devir süreci aynı mıdır?
Hayır. Limited ve anonim şirket pay devirleri farklı şekil ve onay şartlarına tabi olabilir. Ayrıca bağış, satış ve miras işlemlerinin vergi sonuçları farklıdır. Değerleme raporu hukuki devir işleminin yerine geçmez; avukat ve mali müşavir desteği gerekir.
24. Profesyonel aile şirketi değerleme süreci nasıl ilerler?
İlk görüşmede devir amacı ve değerleme tarihi belirlenir. Belgeler incelenir, normalizasyon yapılır, uygun değerleme yöntemleri uygulanır ve payın hakları değerlendirilir. Taslak bulgular gözden geçirildikten sonra varsayımları açıklayan rapor teslim edilir.
25. Aile şirketi hisse değerleme teklifi nasıl alınır?
Şirketin faaliyet alanını, yaklaşık satış büyüklüğünü, ortaklık yapısını, devredilecek hisse oranını ve değerlemenin amacını paylaşmanız yeterli bir başlangıçtır. Gizlilik koşulları ve ihtiyaç duyulan belgeler netleştirilerek çalışma kapsamı ve teklif hazırlanabilir.
Kuşak geçişi, kardeşler arasında hisse devri veya ortaklıktan ayrılma öncesinde şirketinizin ve devredilecek payın piyasa değerini analiz edelim.
Sık Sorulan Sorular
Aile şirketinin piyasa değeri nasıl öğrenilir?
Finansal tablolar, nakit akışları, faaliyet riskleri ve emsal şirket verileri analiz edilerek uygun yöntemlerle piyasa değeri belirlenir.
Babamın şirketindeki %30 hisse kaç para eder?
Önce şirketin %100 özkaynak piyasa değeri bulunur; %30 ile çarpılarak oransal değer hesaplanır. İşlem değeri pay hakları ve koşullara göre değişebilir.
Kardeşler arasında hisse devri için değerleme raporu gerekir mi?
Her işlemde aynı zorunluluk bulunmaz. Bağımsız değerleme, bedelin gerekçelendirilmesi ve uyuşmazlık riskinin azaltılması açısından faydalı olabilir.
Şirkette çalışan kardeşin hissesi daha mı değerlidir?
Yalnızca şirkette çalışması, aynı haklara sahip payın değerini otomatik artırmaz. Ücret ve hisse sahipliği ayrı değerlendirilir.
Aile şirketinin kayıtlı sermayesi piyasa değeri midir?
Hayır. Kayıtlı sermaye, defter değeri ve piyasa değeri farklı kavramlardır.
Hisse devrinde azınlık iskontosu her zaman uygulanır mı?
Hayır. Değer standardı, pay hakları, işlem koşulları ve hukuki bağlam dikkate alınmadan otomatik iskonto uygulanmaz.
Aile şirketi hisse değerlemesinde hangi yöntemler kullanılır?
İndirgenmiş Nakit Akışları, piyasa çarpanları ve uygun durumlarda net aktif değer yöntemleri kullanılabilir.
Aile şirketi değerleme teklifi için ne gerekir?
Faaliyet alanı, finansal büyüklük, pay oranı, ortaklık yapısı, işlem amacı ve planlanan takvim başlangıç için yeterlidir.
İlgili Yazılar
Kuşak geçişi, kardeşler arasında hisse devri veya ortaklıktan ayrılma öncesinde şirketinizin ve devredilecek payın piyasa değerini analiz edelim.