
Yeni Kurulan Şirketin Değeri Nasıl Hesaplanır? Geliri Olmayan Şirket Nasıl Değerlenir?
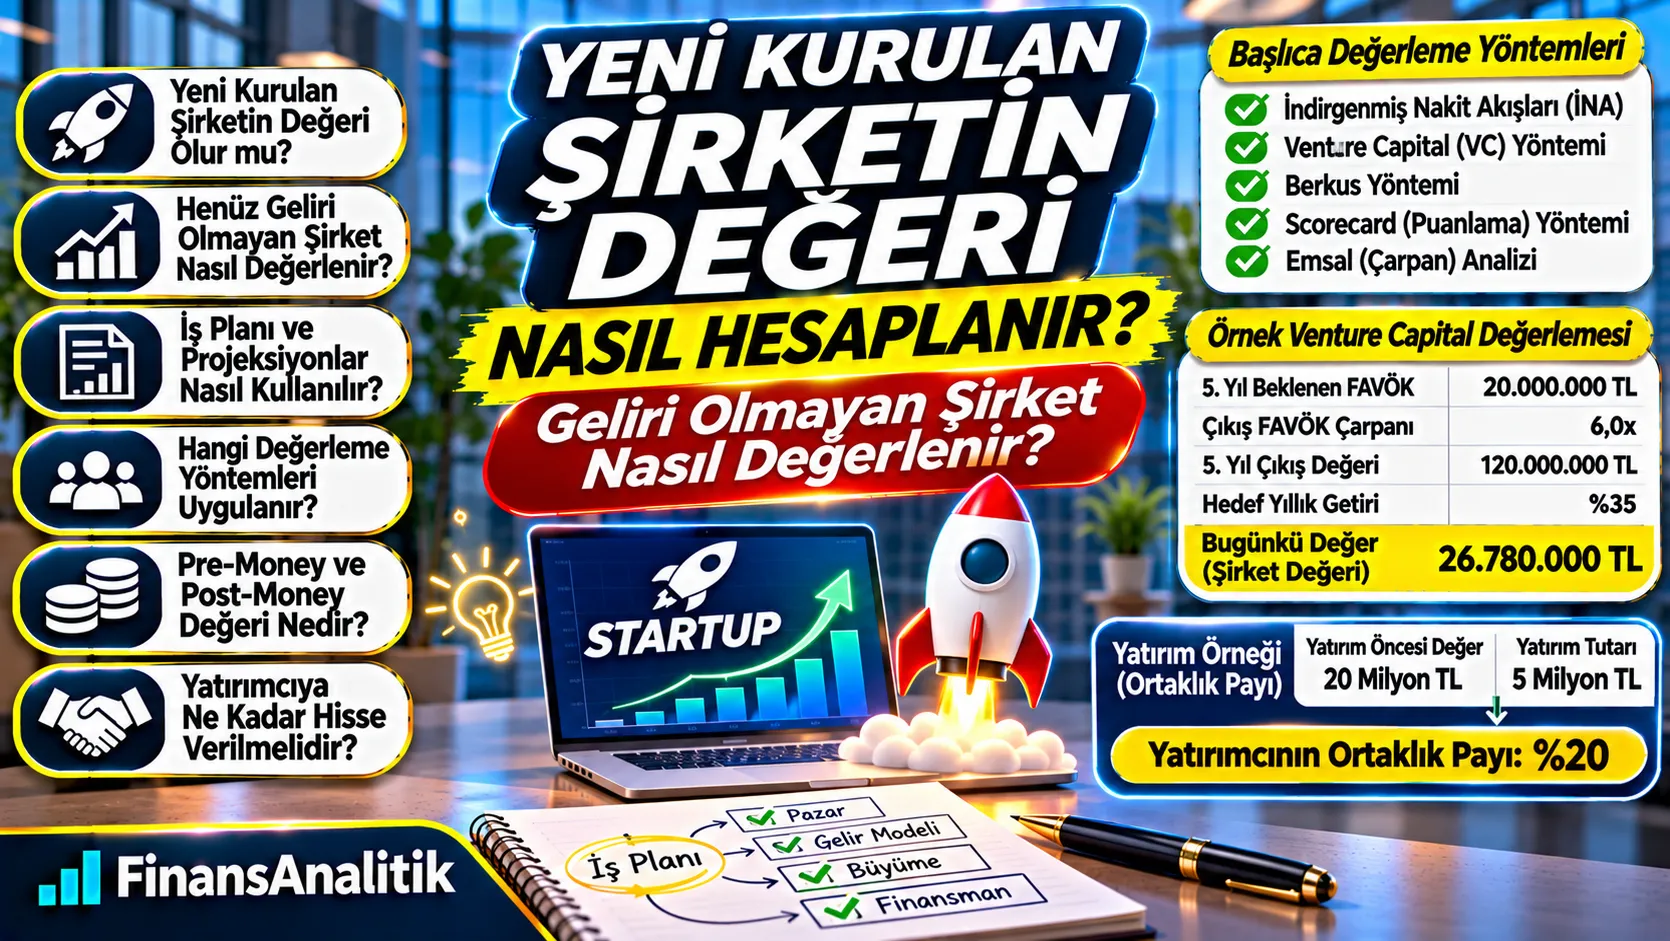
Şirketinizi yeni kurdunuz ve yatırımcı mı arıyorsunuz? Geçmiş satış veya kâr verileri bulunmasa da bir şirketin ekonomik değeri analiz edilebilir. Bu rehberde iş planı, İNA, Venture Capital, Berkus, Scorecard ve yatırımcı payı hesaplarını örneklerle ele alıyoruz.
Yeni Kurulan Şirketinizin Değerini Belirleyin
Yatırımcı görüşmeleri, sermaye artırımı ve ortaklık işlemleri öncesinde finansal projeksiyonlarınızı ve risklerinizi bağımsız bir bakışla değerlendirelim.
30 Saniyede Özet
- Geliri olmayan şirketler de belirli koşullarda ekonomik değer taşıyabilir.
- İş planının uygulanabilirliği ve finansman ihtiyacı belirleyicidir.
- İNA, Venture Capital ve yardımcı erken aşama yöntemleri kullanılabilir.
- Pre-money ile post-money değer farklıdır.
- Yatırımcı payı hesaplanırken sonraki turlardaki sulanma dikkate alınmalıdır.
1. Yeni kurulan şirketin değeri olabilir mi?
Evet. Kuruluş tarihi yeni olan bir işletme henüz gelir yaratmasa da teknoloji, fikrî mülkiyet, müşteri sözleşmeleri, ekip yetkinliği ve gelecekteki nakit yaratma kapasitesi nedeniyle ekonomik değer taşıyabilir. Bununla birlikte her fikir değerli bir şirket anlamına gelmez; değerleme, belirsizlikleri açıkça ortaya koymalıdır.
2. Yeni kurulan şirketler neden değerleme yaptırır?
Yatırımcı girişi, sermaye artırımı, ortaklık paylarının belirlenmesi, şirket satışı, hisse devri ve stratejik planlama en sık amaçlardır. Değerlemenin amacı ve değer standardı yöntem seçiminden önce belirlenmelidir.
3. Geçmiş finansal veri olmadan değerleme yapılabilir mi?
Yapılabilir; ancak belirsizlik artar. Satış tahminleri, fiyatlandırma, maliyet yapısı, müşteri edinme stratejisi, pazar büyüklüğü, rekabet ve yatırım ihtiyacı belgelenmeli; bağımsız doğrulama yapılmalıdır.
4. İş planı ve finansal projeksiyon nasıl incelenir?
Gelir tahminleri müşteri sayısı × satış sıklığı × birim gelir gibi ölçülebilir sürücülere ayrılır. Personel, pazarlama, teknoloji, yatırım harcamaları ve işletme sermayesi ayrı modellenir. Yönetimin beklentileri otomatik olarak gerçekçi kabul edilmez.
5. Hangi değerleme yöntemleri kullanılabilir?
İndirgenmiş Nakit Akışları (İNA), emsal şirket veya işlem çarpanları, Venture Capital yöntemi ve erken aşama girişimlerde Berkus ile Scorecard gibi yardımcı yaklaşımlar kullanılabilir. Yöntemlerin uygulanabilirliği şirketin aşamasına ve veri kalitesine bağlıdır.
6. İNA yöntemi yeni şirkete nasıl uygulanır?
Gelecekteki serbest nakit akışları tahmin edilir ve riske uygun bir oranla bugüne indirgenir. Başlangıçtaki negatif nakit akışları, finansman ihtiyacı ve terminal değer varsayımları açıkça gösterilir. İNA tek bir iyimser senaryoya dayandırılmamalıdır.
Şirketinizin yatırım, ortaklık veya satış amacıyla değerlenmesi için kapsamı birlikte belirleyebiliriz.
Değerleme Teklifi Al →7. Venture Capital yöntemi nedir?
Gelecekte öngörülen çıkış değerinden hareketle yatırımcının hedef getirisine göre bugünkü yatırım değeri hesaplanır. Çıkış çarpanının, net borcun, sulanmanın ve sonraki finansman turlarının hesaba katılması kritik önemdedir.
8. Venture Capital yöntemiyle örnek hesaplama
Beşinci yıl normalize FAVÖK 20 milyon TL ve varsayımsal çıkış çarpanı 6,0x ise çıkış faaliyet değeri 120 milyon TL olur. Çıkışta net borcun sıfır olduğu ve faaliyet değerinin hisse değerine eşit olduğu varsayılırsa %35 hedef getiriyle bugünkü değer yaklaşık 26,78 milyon TL olur.
| Varsayımsal gösterge | Değer |
|---|---|
| 5. yıl normalize FAVÖK | 20.000.000 TL |
| Varsayımsal çıkış çarpanı | 6,0x |
| 5. yıl çıkış faaliyet değeri | 120.000.000 TL |
| Hedef yıllık getiri | %35 |
| Bugünkü indirgenmiş değer | Yaklaşık 26.779.614 TL |
Bu örnekte 5. yıl sonunda net borç bulunmadığı, ara dönem dağıtımı olmadığı ve çıkış değerinin hisse değerine eşit olduğu varsayılmıştır. Yeni yatırım tutarı, gelecekteki finansman turları ve sulanma bu basit hesapta yer almamaktadır.
9. Berkus yöntemi nasıl kullanılır?
Berkus yaklaşımı fikir, prototip, yönetim ekibi, stratejik ilişkiler ve pazara çıkış gibi risk azaltıcı unsurlara değerlendirme yapar. Sabit ve evrensel bir TL tutarı yoktur; puanlar ve parasal karşılıklar piyasa, aşama ve değerleme tarihi için gerekçelendirilmelidir.
10. Scorecard yöntemi nedir?
Scorecard yöntemi benzer aşamadaki girişimlerin referans değerini ekip, pazar fırsatı, ürün, rekabet ve satış kanalı gibi faktörlerle düzeltir. Güvenilir karşılaştırılabilir yatırım işlemleri yoksa sonuçların güvenilirliği sınırlıdır.
11. Emsal şirket ve yatırım işlemleri nasıl seçilir?
Sektör, büyüme aşaması, gelir modeli, kârlılık, coğrafya, işlem tarihi ve hisse hakları açısından karşılaştırılabilir şirketler aranır. Halka açık olgun şirketlerin çarpanları erken aşama girişimlere doğrudan taşınmamalıdır.
12. Pre-money ve post-money değer nedir?
Pre-money, yeni yatırım öncesi şirketin hisse değeridir. Post-money ise diğer düzeltmeler yoksa pre-money değer ile şirkete giren yeni nakdin toplamıdır. Yatırımcının ortaklık oranı, yeni yatırımın post-money değere bölünmesiyle bulunur.
13. Yeni yatırımcıya ne kadar hisse verilir?
Örneğin pre-money değer 20 milyon TL ve şirkete giren yatırım 5 milyon TL ise post-money değer 25 milyon TL ve yeni yatırımcının ekonomik payı %20 olur. İmtiyazlı paylar, opsiyon havuzu ve işlem şartları bu basit hesabı değiştirebilir.
| Gösterge | Tutar |
|---|---|
| Pre-money hisse değeri | 20.000.000 TL |
| Şirkete giren yeni yatırım | 5.000.000 TL |
| Post-money hisse değeri | 25.000.000 TL |
| Yeni yatırımcının payı | %20 |
| Mevcut ortakların payı | %80 |
14. Sonraki yatırım turları ve sulanma nasıl etkiler?
Yeni pay ihracı mevcut ortakların oranlarını düşürebilir. Mevcut yatırımcıların rüçhan hakları, çalışan opsiyon havuzu, dönüştürülebilir araçlar ve gelecekteki finansman gereksinimi senaryo bazında incelenmelidir.
15. Başarısızlık ve uygulama riski nasıl hesaba katılır?
Ürün-pazar uyumu, müşteri kazanımı, finansman bulunabilirliği, regülasyon, teknoloji ve yönetim riskleri önemlidir. Riskler nakit akışlarında, senaryo olasılıklarında veya iskonto oranında tutarlı şekilde ele alınmalı; aynı risk iki kez cezalandırılmamalıdır.
16. İyimser, baz ve kötümser senaryo nasıl kurulur?
Satışların gerçekleşme hızı, brüt kâr marjı, müşteri kaybı, personel büyümesi, sermaye harcamaları ve finansman ihtiyacı için farklı senaryolar hazırlanır. Her senaryonun varsayımı ve olasılığı açıklanmalıdır.
17. Nakit yakma hızı ve finansman ihtiyacı neden önemlidir?
Aylık net nakit çıkışı ve mevcut nakdin kaç ay yeteceği belirlenir. Yeni yatırım bulunamaması halinde faaliyetin devamı mümkün değilse değerleme sonuçları önemli ölçüde değişebilir.
18. Yazılım, patent ve marka değeri nasıl değerlendirilir?
Fikrî mülkiyetin hukuki sahipliği, korunabilirliği, devredilebilirliği ve gelir üretme potansiyeli analiz edilir. Aynı ekonomik fayda hem şirketin İNA değerinde hem ayrı marka veya teknoloji değerinde tekrar sayılmamalıdır.
19. Kurucu ekip ve kilit kişi riski nasıl değerlendirilir?
Teknik bilgi ve müşteri ilişkileri belirli kişilere bağımlıysa personel devamlılığı, sözleşmeler, rekabet yasağı hükümleri ve operasyonel yedekleme planları incelenir.
20. Gelir modeli ve müşteri metrikleri neden önemlidir?
Abonelikte ARR, MRR, müşteri kaybı ve müşteri edinme maliyeti; e-ticarette tekrar satın alma ve brüt marj; B2B işlerde sözleşme ve satış döngüsü incelenebilir. Her metrik tek başına şirket değeri değildir.
21. Borçlar ve ortaklardan alınan finansman nasıl ele alınır?
Krediler, ortaklara borçlar, dönüştürülebilir finansman, nakit ve borç benzeri yükümlülükler hisse değerine geçişte incelenir. Faaliyet değerinden net borç çıkarılırken çifte sayımdan kaçınılır.
22. Yeni şirket değerlemesinde sık yapılan hatalar
Pazar büyüklüğünün tamamını şirket satışına dönüştürmek, kanıtsız büyüme oranları kullanmak, terminal değeri aşırı yüksek seçmek, finansman ihtiyacını atlamak ve örnek girişim değerlerini emsal sanmak sık karşılaşılan hatalardır.
23. Değerleme için hangi belgeler gereklidir?
Şirket ana sözleşmesi, ortaklık tablosu, iş planı, gelir ve gider tahminleri, varsa gerçekleşen mali tablolar, müşteri sözleşmeleri, yatırım ve borç belgeleri, fikrî mülkiyet kayıtları, ürün yol haritası ve finansman ihtiyacı paylaşılmalıdır.
Şirketinizin yatırım, ortaklık veya satış amacıyla değerlenmesi için kapsamı birlikte belirleyebiliriz.
Değerleme Teklifi Al →24. Profesyonel değerleme raporunda neler bulunur?
Amaç ve kapsam, şirket ve sektör analizi, veri kaynakları, projeksiyon varsayımları, yöntem seçimi, risk ve senaryolar, hesaplamalar, değer aralığı, duyarlılık analizi ve önemli sınırlamalar yer alır.
25. Yeni kurulan şirket için değerleme teklifi nasıl alınır?
FinansAnalitik, yeni kurulan şirketlerin iş planını, büyüme senaryolarını, yatırım ihtiyacını ve pay yapısını inceleyerek değerleme çalışması gerçekleştirebilir. Kapsam ve teklif için iletişim sayfasından başvurabilirsiniz.
Şirketinizin yatırım, ortaklık veya satış amacıyla değerlenmesi için kapsamı birlikte belirleyebiliriz.
Değerleme Teklifi Al →Sık Sorulan Sorular
Henüz cirosu olmayan şirketin değeri olur mu?
Evet, fakat gelecekteki gelir beklentilerinin ve risklerin belgelenmesi gerekir.
Yeni kurulan şirketlerde İNA yöntemi kullanılır mı?
Evet. Ancak varsayım belirsizliği nedeniyle senaryo ve duyarlılık analizi önemlidir.
Venture Capital yöntemi neyi hesaplar?
Gelecekteki olası çıkış değerinden yatırımcının hedef getirisine göre bugünkü değeri türetir.
Pre-money ve post-money arasındaki fark nedir?
Pre-money yatırım öncesi, post-money yatırım sonrası hisse değeridir.
Yatırımcı 5 milyon TL koyarsa kaç hisse alır?
Pre-money değer 20 milyon TL ise, diğer koşullar sabitken %20 pay alır.
Berkus ve Scorecard tek başına yeterli midir?
Her durumda değil; veri ve aşamaya göre diğer yöntemlerle birlikte değerlendirilmelidir.
Kurucunun fikri şirket değeri sayılır mı?
Fikir tek başına otomatik bir değer yaratmaz; ticari uygulanabilirlik, sahiplik ve gelir potansiyeli incelenir.
Yeni şirket değerleme raporu için hangi belgeler gerekir?
İş planı, finansal tahminler, ortaklık tablosu, ürün ve müşteri verileri, finansman ve fikrî mülkiyet belgeleri başlıca kaynaklardır.
İlgili Yazılar
Yeni Şirketiniz İçin Değerleme Raporu
İş planınızı ve yatırımcı görüşmelerinizi destekleyecek değerleme çalışması için bizimle iletişime geçin.
Teklif Al →