
Şirketim Kâr Ediyor Ama Kasada Neden Para Yok? Kâr ve Nakit Akışı Arasındaki Fark
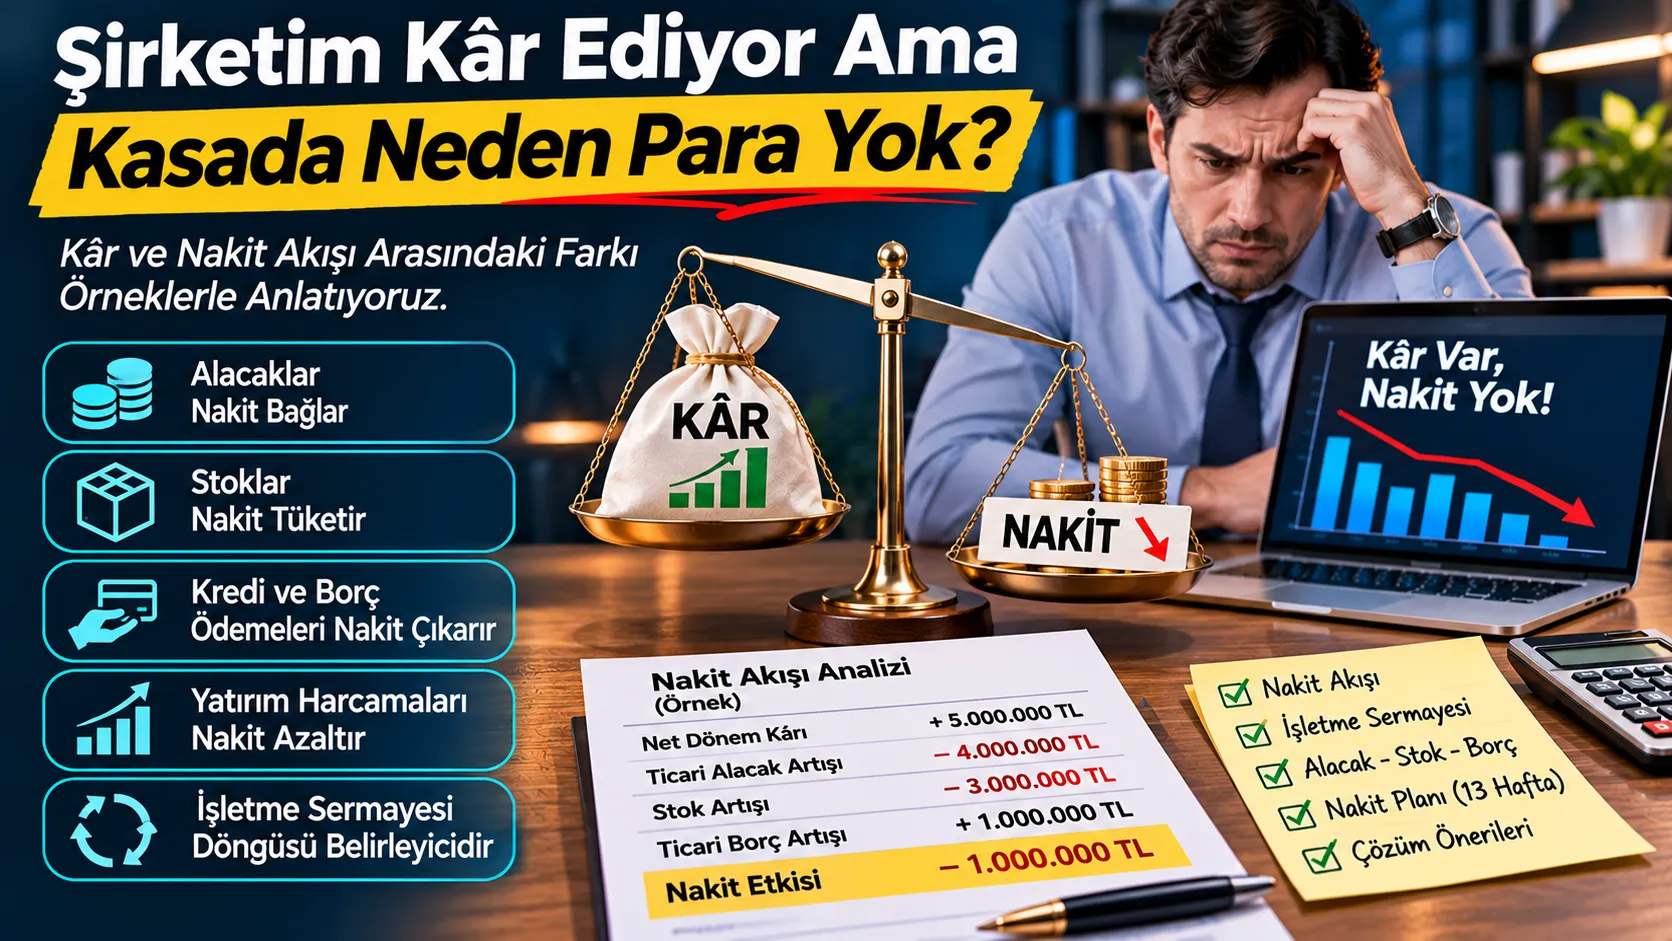
Satışlar artıyor, şirket kâr ediyor ama bankada para yok mu? Bu durum özellikle vadeli satış yapan, stok tutan veya hızla büyüyen şirketlerde görülebilir. Sorunun kaynağını bulmak için kârı, işletme sermayesini, yatırım harcamalarını ve borç ödemelerini birlikte incelemek gerekir.
Kâr var, nakit yok: Nedeni birlikte bulalım
Alacak, stok, tedarikçi borçları ve kredi ödemelerinin nakit üzerindeki etkisini ölçerek somut bir aksiyon planı hazırlayalım.
30 Saniyede Özet
- Kâr etmek ile nakit tahsil etmek aynı şey değildir.
- Alacak ve stok artışları nakdi bağlar; ticari borç artışı geçici finansman sağlayabilir.
- Kredi anapara ödemeleri ve yatırımlar nakdi azaltabilir.
- Nakit dönüşüm süresi, işletme sermayesi ihtiyacını anlamak için önemlidir.
- 13 haftalık nakit tahmini, ödeme risklerini önceden görünür kılar.
1. Şirketim kâr ediyor ama kasada neden para yok?
Bir işletmenin gelir tablosunda kâr göstermesi, aynı dönemde banka hesabına aynı tutarda para girdiği anlamına gelmez. Vadeli satışlar, stok alımları, kredi anapara ödemeleri ve yatırımlar nakit akışını farklı zamanlarda etkiler. Bu nedenle “kâr ediyoruz ama ödeme yapamıyoruz” ifadesi muhasebe çelişkisi değil, analiz edilmesi gereken bir nakit yönetimi sorunudur.
2. Kâr ile nakit akışı arasındaki temel fark nedir?
Kâr, tahakkuk esasına göre hesaplanan gelir ve giderlerin farkıdır. Nakit akışı ise paranın ne zaman tahsil edildiğini ve ödendiğini izler. Örneğin 1 milyon TL tutarında 90 gün vadeli satış bugün gelir tablosuna girebilir; tahsilat üç ay sonra gerçekleşir. Aynı şekilde makine satın almak nakdi hemen azaltabilir fakat gider, amortisman yoluyla yıllara yayılabilir.
3. Tahakkuk esaslı muhasebe neden nakit bakiyesini açıklamaz?
Faturanın kesilmesi ile tahsilatın yapılması ayrı olaylardır. Satıştan doğan ticari alacak bilançoda varlık olarak görünür; banka bakiyesi ancak ödeme geldiğinde artar. Vergi, amortisman, karşılıklar ve dönemsellik kayıtları da muhasebe kârı ile nakit hareketleri arasında fark yaratır. Analizde kârın hangi işlemlerden oluştuğu ve ne kadarının tahsil edilebilir olduğu incelenmelidir.
4. Alacaklar büyüdüğünde kâr neden nakde dönüşmez?
Müşterilere tanınan vadeler uzadığında satış ve kâr artarken para alacak hesaplarında birikir. Tahsilat süresinin 45 günden 75 güne çıkması, aynı satış düzeyinde bile daha fazla işletme sermayesi ihtiyacı yaratır. Vadesi geçmiş alacakların yaşlandırılması, müşteri bazında limitler ve tahsilat performansı izlenmelidir.
5. Stoklar nakdi nasıl tüketir?
Satılmayan ürün, hammadde ve yarı mamuller finansman bağlar. Stokun nakit çıkışı genellikle satıştan ve tahsilattan önce gerçekleşir. Özellikle büyüme döneminde stokların satışlardan hızlı artması, kârlı işletmenin krediye bağımlı hâle gelmesine yol açabilir. Yavaş dönen, eskiyen ve değeri düşen stoklar ayrıca analiz edilmelidir.
6. Tedarikçi borçlarının vadesi neden önemlidir?
Tedarikçiden 60 gün vadeyle mal almak, tahsilat gelene kadar işletmeye geçici finansman sağlar. Ancak ödeme vadesi 60 günden 20 güne inerse aynı faaliyet hacmi için ek nakit gerekir. Vade uzatmak tek başına çözüm değildir; iskonto kaybı, tedarik riski ve ticari itibar da değerlendirilmelidir.
7. Nakit dönüşüm süresi nasıl hesaplanır?
Nakit dönüşüm süresi, stokun elde tutulması ve alacakların tahsil edilmesi için geçen toplam süreden tedarikçiye ödeme vadesinin çıkarılmasıyla bulunur. Süre uzadıkça, diğer koşullar sabitken, faaliyetleri finanse etmek için daha çok kaynağa ihtiyaç duyulur.
Örnek: 45 + 60 − 15 = 90 gün
Önceki dönemde 30 + 45 − 30 = 45 gün ise nakit dönüşüm süresi 45 günden 90 güne yükselmiştir.
8. Örnek: 5 milyon TL kâr eden şirket neden nakit açığı verebilir?
Varsayımsal bir şirketin yıllık net kârı 5 milyon TL olsun. Ticari alacakları 4 milyon TL, stokları 3 milyon TL artmış; ticari borçları 1 milyon TL artmış olsun. İşletme sermayesine bağlanan net ek tutar 6 milyon TL’dir. Basitleştirilmiş köprüde, diğer tüm nakit düzeltmeleri sıfır kabul edilirse 5 − 6 = −1 milyon TL elde edilir. Bu tutar gerçek faaliyet nakit akışı değildir; amortisman, vergi, faiz sınıflaması ve diğer bilanço değişimleri ayrıca ele alınmalıdır.
| Gösterge | Nakit etkisi |
|---|---|
| Net dönem kârı | +5.000.000 TL |
| Ticari alacak artışı | −4.000.000 TL |
| Stok artışı | −3.000.000 TL |
| Ticari borç artışı | +1.000.000 TL |
| Basitleştirilmiş nakit köprüsü | −1.000.000 TL |
9. Net kârdan faaliyet nakit akışına nasıl geçilir?
Dolaylı yöntemde net kârla başlanır; amortisman gibi nakit çıkışı yaratmayan giderler eklenir, faaliyet dışı veya yatırım/finansman niteliğindeki kalemler ilgili esaslara göre düzeltilir ve işletme sermayesi değişimleri dikkate alınır. Nakit akış tablosundaki sınıflamalar uygulanan muhasebe çerçevesine göre değişebilir. Net kâr ile FAVÖK’ü ya da faaliyet nakit akışını birbirinin yerine kullanmak doğru değildir.
10. Kredi anapara ödemeleri kârı neden azaltmaz ama nakdi azaltır?
Kredi taksidinin faiz bileşeni gider olarak kârı etkileyebilir; anapara geri ödemesi ise borcu azaltır ve nakit çıkışına yol açar. Bu yüzden kârlı bir işletme yüksek anapara taksitleri nedeniyle ödeme güçlüğü yaşayabilir. Borç servisinin karşılanabilirliği ayrıca ölçülmelidir.
11. Makine, araç ve tesis yatırımları nakdi nasıl etkiler?
Yeni makine veya tesis yatırımı önemli bir nakit çıkışına neden olabilir. Buna karşılık yatırımın maliyeti genellikle doğrudan dönem gideri olarak değil, aktifleştirme ve amortisman kuralları çerçevesinde kaydedilir. Dolayısıyla net kâr pozitifken serbest nakit akışı negatif olabilir. Büyüme yatırımları ile mevcut kapasiteyi koruma yatırımları ayrıştırılmalıdır.
12. Vergi ve KDV zamanlaması nakit sıkışıklığı yaratabilir mi?
Vergi ödeme tarihleri, KDV tahsil ve indirim zamanlaması ile diğer kamu yükümlülükleri nakit planlamasında önemlidir. Özellikle tahsilatı geciken satışlar ve peşin ödenen giderler nakit üzerinde baskı oluşturabilir. Vergisel sonuçlar işletmenin işlem yapısına göre değiştiğinden mali müşavirle birlikte değerlendirilmelidir.
13. Satışlar artarken nakit neden daha hızlı tükenir?
Büyüme her zaman yeni stok, personel, pazarlama ve alacak finansmanı gerektirir. Kâr marjı düşükse veya tahsilat vadeleri uzunsa artan ciro daha yüksek kredi ihtiyacına dönüşebilir. Bu nedenle büyüme hedefi, tahsilat kapasitesi ve nakit akış tahminiyle birlikte planlanmalıdır.
14. FAVÖK yüksekse kasada para olması gerekmez mi?
Hayır. FAVÖK; faiz, amortisman ve vergi öncesi faaliyet performansına ilişkin bir göstergedir, ancak alacak tahsilatını, stok artışını, yatırım harcamalarını, vergi ödemelerini ve kredi anapara taksitlerini doğrudan yansıtmaz. Yüksek FAVÖK, tek başına güçlü nakit akışının kanıtı değildir.
15. Şirketin parası nereye gidiyor? Beş adımlı teşhis
Önce aylık gelir tablosu, bilanço ve banka hareketlerini uzlaştırın. İkinci olarak alacak yaşlandırması ile tahsilat gecikmelerini ölçün. Üçüncü olarak stok devir hızı ve tedarikçi vadelerini karşılaştırın. Dördüncü olarak yatırım ve kredi anapara ödemelerini ayırın. Son olarak 13 haftalık doğrudan nakit akış tahmini hazırlayarak en kritik ödeme dönemlerini görünür kılın.
1. Tahsilat analizi
Vadesi geçen alacakları ve müşteri yoğunlaşmasını belirleyin.
2. Stok analizi
Yavaş dönen stokların tutarını ve stokta kalma günlerini hesaplayın.
3. Borç takvimi
Tedarikçi, vergi ve kredi ödeme tarihlerini eşleştirin.
4. Nakit tahmini
13 haftalık baz ve stres senaryolarını hazırlayın.
16. Hangi finansal oranlar takip edilmeli?
Alacak tahsil süresi, stokta kalma süresi, ticari borç ödeme süresi, nakit dönüşüm süresi, faaliyet nakit akışı/FAVÖK oranı, cari oran, kısa vadeli borç ödeme takvimi ve nakit tamponu birlikte incelenmelidir. Tek bir oran üzerinden teşhis konulmamalıdır. Sektörün iş modeli ve mevsimsellik önemlidir.
17. 13 haftalık nakit akış tahmini nasıl hazırlanır?
Hafta başı banka bakiyesini alın; beklenen müşteri tahsilatlarını, maaşları, tedarikçi ödemelerini, vergileri, faiz ve anapara taksitlerini, yatırım harcamalarını hafta bazında yazın. Her haftanın kapanış bakiyesi sonraki haftanın açılış bakiyesi olur. Tahsilatlarda iyimser, baz ve stres senaryolarını ayrı değerlendirin; tahminleri gerçekleşenlerle haftalık güncelleyin.
18. Nakit sıkışıklığını azaltmak için neler yapılabilir?
Tahsilat takvimini hızlandırmak, gecikmiş alacaklara öncelik vermek, yavaş dönen stokları azaltmak, satın alma planını satış tahminleriyle uyumlu hâle getirmek, tedarikçi vadelerini müzakere etmek, gereksiz yatırım harcamalarını ertelemek ve borç vade yapısını gözden geçirmek olası adımlardır. Her aksiyonun maliyeti, müşteri ilişkilerine etkisi ve uygulanabilirliği ayrı değerlendirilmelidir.
19. Nakit akışı şirket değerini neden etkiler?
Şirket değerlemesinde özellikle indirgenmiş nakit akışları yaklaşımı, işletmenin gelecekte yaratması beklenen serbest nakit akımlarına odaklanır. Aynı muhasebe kârını üreten iki şirketten daha az işletme sermayesi gerektiren, daha düşük yatırım ihtiyacı olan ve nakdi daha öngörülebilir şirket farklı bir değere sahip olabilir. Şirket değeri yalnızca kâr çarpanından ibaret değildir.
20. Nakit akışı analizi için hangi belgeler gerekir?
Son üç yıla ait finansal tablolar ve güncel mizan, aylık satış ve kârlılık verileri, müşteri bazında alacak yaşlandırması, stok raporu, tedarikçi borç listesi, kredi geri ödeme planları, banka hareketleri, yatırım bütçesi ve vergi ödeme takvimi analizi güçlendirir. Veri kapsamı işletmenin büyüklüğüne göre uyarlanabilir.
21. Finansal check-up ve nakit yönetimi danışmanlığı ne sağlar?
Finansal check-up, sorunun yalnızca semptomlarını değil nedenlerini ortaya koymayı amaçlar. Çalışma; kâr-nakit köprüsü, işletme sermayesi analizi, borç servis planı, 13 haftalık nakit tahmini ve öncelikli aksiyon listesi içerebilir. Nihai kapsam ve sonuçlar şirketin verilerine göre belirlenir.
22. Şirketinizin kârını nakde dönüştürmek için ilk adım nedir?
Öncelikle “ne kadar kâr ettik?” sorusuna “bu kârın ne kadarını tahsil ettik, ne kadarını stok ve alacaklara bağladık, ne kadarını borç ve yatırıma harcadık?” sorularını ekleyin. Bu ayrım yapılmadan kredi kullanmak veya satış artırmak sorunu kalıcı biçimde çözmeyebilir.
Şirketiniz kâr ediyor ama nakit sıkıntısı mı yaşıyor?
FinansAnalitik ile kâr-nakit farkını, alacak ve stok döngüsünü, borç takvimini ve nakit risklerini analiz edin.
Sık Sorulan Sorular
Şirket kâr ediyorsa neden kasasında para olmayabilir?
Vadeli satışlar, stok artışı, yatırım harcamaları, vergi ve kredi anapara ödemeleri kâr ile nakit arasında fark yaratır.
Kâr ile nakit akışı aynı şey midir?
Hayır. Kâr tahakkuk esaslı gelir ve giderleri; nakit akışı gerçekleşen para giriş ve çıkışlarını gösterir.
FAVÖK nakit akışı mıdır?
Hayır. FAVÖK işletme sermayesi, yatırım, vergi ve borç anapara hareketlerini doğrudan içermez.
Alacak tahsil süresi uzarsa ne olur?
Diğer koşullar sabitken daha fazla nakit ticari alacaklara bağlanır ve finansman ihtiyacı artabilir.
Stok artışı neden nakit sıkıntısı yaratır?
Stok satın almak nakit gerektirir; ürün satılıp tahsil edilene kadar kaynak stokta bağlı kalır.
Nakit dönüşüm süresi nasıl hesaplanır?
Stokta kalma süresi + alacak tahsil süresi − ticari borç ödeme süresi.
13 haftalık nakit akış tahmini nedir?
Gelecek 13 haftanın beklenen tahsilat, ödeme ve banka bakiyelerini haftalık gösteren kısa vadeli nakit planıdır.
Finansal check-up şirketime nasıl yardımcı olur?
Kârlılık, nakit döngüsü, borçluluk ve riskleri birlikte inceleyerek ölçülebilir iyileştirme alanları belirlemeye yardımcı olur.
İlgili Makaleler
Şirketinize özel nakit akışı analizi
Kâr-nakit köprüsü, işletme sermayesi ve 13 haftalık nakit tahmini için bizimle iletişime geçin.