
Şirketlerde Finansal Check-Up Nedir? Finansal Sağlık Kontrolü Nasıl Yapılır?
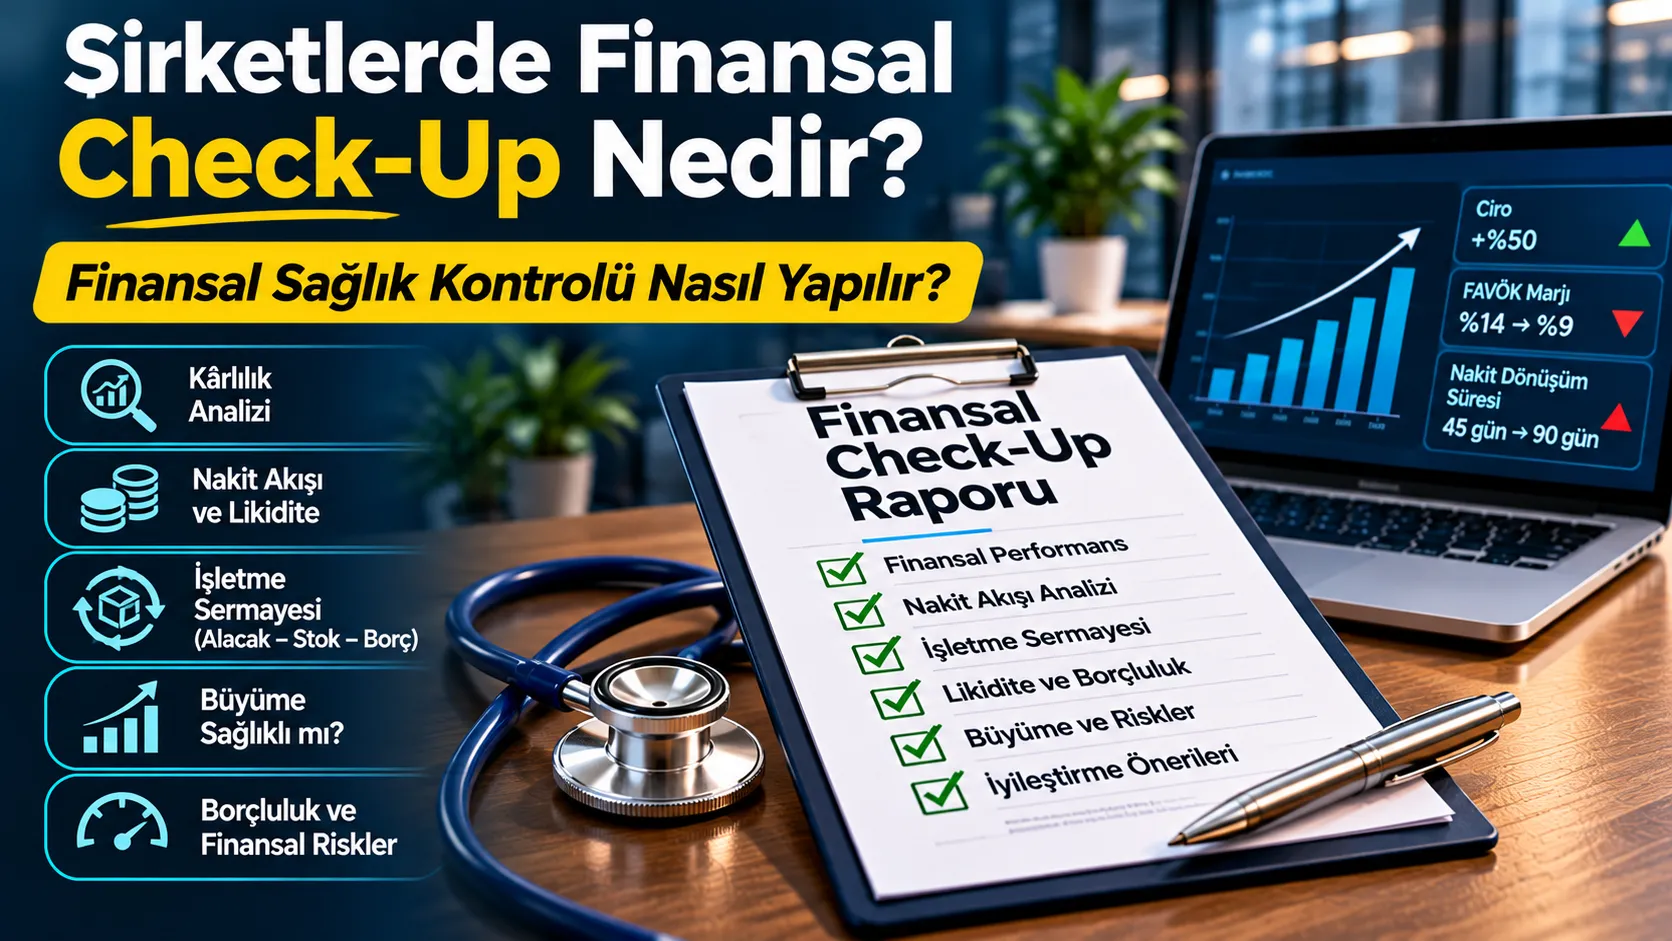
Şirketiniz büyüyor ama nakit sıkıntısı mı yaşıyor? Satışlar artmasına rağmen kâr marjları düşüyor, stoklar şişiyor veya borçlar giderek ağırlaşıyor olabilir. Finansal check-up, işletmenizin finansal sağlığını ölçerek sorunların nedenlerini ve iyileştirme fırsatlarını ortaya çıkarır.
Şirketinizin finansal sağlığını öğrenin
Kârlılık, nakit akışı, işletme sermayesi ve borçluluk analiziyle güçlü ve zayıf yönlerinizi belirleyelim.
30 Saniyede Özet
- Yüksek ciro, sağlıklı finansal yapı anlamına gelmez.
- Kâr ile nakit akışı farklıdır.
- Alacak, stok ve borç vadeleri nakit dönüşümünü belirler.
- Finansal check-up riskleri tespit eder ve aksiyon planı oluşturur.
- Şirket değerlemesi ve bağımsız denetimden farklı bir çalışmadır.
1. Finansal check-up nedir?
Finansal check-up, şirketin yalnızca gelir tablosuna değil; bilançosuna, nakit akışına, faaliyet döngüsüne, borçluluğuna ve sürdürülebilir büyüme kapasitesine birlikte bakılan sistematik finansal sağlık kontrolüdür. Amaç yalnızca geçmiş sonuçları açıklamak değil, henüz krize dönüşmemiş riskleri görünür kılmak ve ölçülebilir aksiyonlar önermektir. Bir sağlık taramasında tek bir test nasıl yeterli değilse, işletmenin finansal durumunu da yalnızca ciro veya dönem kârıyla değerlendirmek yeterli değildir.
2. Şirketler neden finansal sağlık kontrolü yaptırmalı?
Satışların artması, kasada para olduğu veya işletmenin sağlıklı büyüdüğü anlamına gelmez. Alacakların geç tahsil edilmesi, stokların birikmesi, kısa vadeli borçların artması ve düşük kâr marjları finansal baskıyı gizleyebilir. Finansal check-up; sorunları erken tespit etmeye, kredi ve yatırım kararlarını daha sağlam vermeye, büyüme hızını finansman gücüyle uyumlu hâle getirmeye yardımcı olur.
3. Finansal sağlığın bozulduğunu gösteren 10 belirti
- Ciro artarken banka bakiyesinin gerilemesi
- Alacak tahsilat sürelerinin uzaması
- Stokların satışlardan hızlı büyümesi
- Tedarikçi ödemelerinde sürekli erteleme
- Finansman giderlerinin faaliyet kârını eritmesi
- Brüt kâr marjının düşmesi
- Kısa vadeli borçların uzun vadeli yatırımları finanse etmesi
- Tek müşteriye veya tedarikçiye aşırı bağımlılık
- İşletme sermayesi ihtiyacının sürekli yükselmesi
- Bütçe, nakit akış tahmini ve düzenli performans raporlamasının bulunmaması
Bu belirtiler tek başına teşhis değildir; birlikte ve sektör koşullarına göre değerlendirilmelidir.
4. Sağlıksız büyüme: Ciro yükselirken şirket neden zorlanır?
Bir şirket satışlarını hızla artırırken tahsilat süresi uzuyorsa, stoklarını peşin alıyor ve müşterilerine uzun vade tanıyorsa büyüme yeni nakit ihtiyacı yaratır. Bu durum aşırı kilo alımına benzetilebilir: dışarıdan büyüme görülür, fakat iç sistemler aynı hızda güçlenmez. Finansal check-up'ın temel sorusu “Ne kadar büyüdük?” değil, “Bu büyümeyi ne kadar sağlıklı finanse ediyoruz?” olmalıdır.
5. Finansal check-up hangi analizlerden oluşur?
Kârlılık
Brüt kâr, FAVÖK, faaliyet kârı, net kâr ve ürün/müşteri kârlılığı.
Likidite
Nakit mevcudu, cari oran, likidite oranı ve kısa vadeli ödeme kapasitesi.
İşletme sermayesi
Alacak, stok ve ticari borç devir süreleri; nakit dönüşüm döngüsü.
Borçluluk
Net borç, faiz karşılama, vade uyumu ve finansman giderleri.
Nakit akışı
Faaliyetlerden nakit yaratma, yatırım harcamaları ve serbest nakit akışı.
Risk ve dayanıklılık
Müşteri yoğunlaşması, kur riski, senaryolar ve stres testleri.
6. Kârlılık analizi: Çok satış yapmak neden yeterli değildir?
Brüt kâr marjı ürün ve hizmetin temel ekonomik katkısını, FAVÖK faaliyet performansını, net kâr ise finansman ve vergi sonrası sonucu gösterir. Ancak muhasebe kârı nakit girişiyle eş anlamlı değildir. Tek seferlik gelir ve giderler ayrıştırılmalı, müşteri ve ürün bazında katkı kârları incelenmelidir.
FAVÖK Marjı = FAVÖK / Net Satışlar
7. Kâr ediyoruz ama kasada para yok: Neden?
Kârın nakde dönüşmesini engelleyen başlıca nedenler vadeli satışların artması, stok alımları, kredi anapara ödemeleri, yatırım harcamaları ve geçmiş borçların kapatılmasıdır. Örneğin 2 milyon TL kâr raporlayan şirket, alacakları 3 milyon TL artmışsa aynı dönemde nakit sıkışıklığı yaşayabilir. Gerçek analizde tüm işletme sermayesi kalemleri ve diğer nakit hareketleri birlikte incelenir.
8. İşletme sermayesi ve nakit dönüşüm süresi nasıl ölçülür?
Alacak tahsil süresi (DSO), stokta kalma süresi (DIO) ve ticari borç ödeme süresi (DPO) birlikte değerlendirilir. İşletme sermayesi döngüsü büyüdükçe satışların finanse edilmesi için daha fazla kaynak gerekebilir.
Örnek: Alacak 60 gün, stok 45 gün, borç ödeme 15 gün ise nakit dönüşüm süresi 90 gündür. Şirket, operasyon döngüsünün yaklaşık 90 günlük kısmını finanse etmek zorundadır. Sürelerin hesaplanmasında ilgili satış/maliyet bazları tutarlı seçilmelidir.
9. Likidite analizi: Şirket kısa vadeli borçlarını ödeyebilir mi?
Cari oran ve asit-test oranı ilk sinyalleri verir; fakat oranların yüksekliği tek başına ödeme güvenliği sağlamaz. Tahsil edilemeyen alacaklar veya yavaş dönen stoklar kâğıt üzerindeki likiditeyi olduğundan güçlü gösterebilir.
Asit-Test Oranı ≈ (Dönen Varlıklar − Stoklar) / Kısa Vadeli Yükümlülükler
Oranlar sektör, faaliyet döngüsü ve dönemsel değişimle birlikte yorumlanmalıdır.
10. Borçluluk ve finansman giderleri nasıl analiz edilir?
Net finansal borç, borçların vade yapısı, sabit/değişken faiz oranları, döviz cinsi ve teminatlar incelenir. Faaliyet kârı artarken faiz giderleri daha hızlı artıyorsa finansal dayanıklılık zayıflayabilir. Net Borç/FAVÖK göstergesi yararlı olsa da negatif veya geçici FAVÖK dönemlerinde yanıltıcı olabilir. Kredilerin yenilenme ve geri ödeme takvimi ayrıca değerlendirilmelidir.
11. Örnek finansal check-up: Büyüyen fakat nakit sıkışıklığı yaşayan şirket
Aşağıdaki rakamlar tamamen varsayımsaldır. Yıllık satışlar 40 milyon TL'den 60 milyon TL'ye çıkmış, ancak nakit dönüşüm süresi uzamıştır.
| Gösterge | Önceki yıl | Son yıl |
|---|---|---|
| Net satışlar | 40.000.000 TL | 60.000.000 TL |
| FAVÖK marjı | %14 | %9 |
| FAVÖK | 5.600.000 TL | 5.400.000 TL |
| Alacak tahsil süresi | 45 gün | 60 gün |
| Stokta kalma süresi | 30 gün | 45 gün |
| Borç ödeme süresi | 30 gün | 15 gün |
| Nakit dönüşüm süresi | 45 gün | 90 gün |
12. Örnek şirket için hangi iyileştirmeler önerilebilir?
- Müşteri bazında tahsilat performansını izleyerek geciken alacaklara limit ve aksiyon planı uygulamak.
- Yavaş dönen stokları sınıflandırmak, satın alma ve talep tahminini güncellemek.
- Tedarikçi vadelerini sözleşme ve maliyet etkisiyle birlikte yeniden müzakere etmek.
- Düşük katkı marjlı ürün ve müşterilerin fiyatlandırmasını gözden geçirmek.
- 13 haftalık nakit akış tahmini ve aylık yönetim gösterge paneli oluşturmak.
Bu önlemler şirketin sektörü, ticari gücü ve sözleşmeleri değerlendirilmeden mekanik olarak uygulanmamalıdır.
13. 13 haftalık nakit akış tahmini neden önemlidir?
Haftalık bazda tahsilatlar, personel, tedarikçi, vergi, kredi ve yatırım ödemeleri gösterilir. Böylece hangi haftada nakit açığı oluşabileceği erkenden görülür. Tahmin her hafta gerçekleşen sonuçlarla karşılaştırılarak güncellenmelidir. Özellikle mevsimsel işletmelerde ve hızlı büyüyen şirketlerde kısa vadeli nakit yönetimi kritik önemdedir.
14. Bütçe ve gerçekleşen sonuçlar neden karşılaştırılmalı?
Bütçe–gerçekleşen analizi yalnızca toplam satış sapmasını değil; fiyat, miktar, ürün karması, maliyet, kur, faiz ve tahsilat etkilerini de ayırmalıdır. Her önemli sapma için sorumlu, düzeltici aksiyon ve hedef tarih belirlenmelidir. Böylece finansal check-up tek seferlik rapor olmaktan çıkıp yönetim sistemine dönüşür.
15. Kur, faiz, müşteri ve tedarikçi yoğunlaşması riskleri
Döviz cinsinden alım ve satışların uyumsuzluğu, değişken faizli krediler, birkaç büyük müşteriye bağımlılık ve tek tedarikçiyle çalışma finansal dayanıklılığı etkiler. Temel senaryoda, olumsuz senaryoda ve stres senaryosunda likidite, kârlılık ve borç ödeme kapasitesi karşılaştırılmalıdır. Risklerin etkisi nicel olarak mümkün olduğunca ölçülmelidir.
16. Finansal sağlık ile şirket değeri arasında nasıl bir ilişki vardır?
Sağlıklı nakit dönüşümü, sürdürülebilir kârlılık, düşük finansman riski ve öngörülebilir büyüme şirket değerini destekleyebilir. Ancak finansal check-up bir şirket değerleme raporuyla aynı çalışma değildir. Check-up sorunları ve iyileştirme fırsatlarını belirler; değerleme ise belirli bir tarihte uygun yöntemlerle ekonomik değer tahminine odaklanır. İki hizmet birbirini tamamlar.
17. Finansal check-up için hangi belgeler gerekir?
- Son 3 yıla ait bilanço ve gelir tabloları, mümkünse aylık detaylar
- Güncel mizan ve hesap detayları
- Müşteri bazlı alacak yaşlandırma raporu
- Tedarikçi borç yaşlandırma ve ödeme takvimi
- Stok listesi ve stok hareketleri
- Banka kredi ve leasing ödeme planları
- Bütçe, satış tahminleri ve yatırım planları
- Varsa nakit akış tablosu, ürün/müşteri kârlılık raporları
Veri kapsamı şirketin ölçeğine ve analiz amacına göre uyarlanabilir.
18. Finansal check-up çalışması nasıl yürütülür?
1. Ön görüşme
Hedefler, şirketin faaliyet yapısı ve temel sorunlar belirlenir.
2. Veri toplama
Finansal tablolar ve operasyonel veriler kontrol edilir.
3. Analiz ve teşhis
Oran, trend, nakit dönüşümü, senaryo ve risk analizleri yapılır.
4. Aksiyon planı
Öncelikler, sorumlular, hedef göstergeler ve takip takvimi belirlenir.
19. Finansal check-up raporunda neler bulunmalı?
Yönetici özeti, finansal sağlık göstergeleri, güçlü ve zayıf yönler, kritik riskler, kök neden analizi, önceliklendirilmiş aksiyonlar ve takip edilecek KPI'lar yer almalıdır. Mümkünse önerilerin nakit akışına etkisi sayısallaştırılmalıdır. Raporda kullanılan verilerin dönemi, sınırlamaları ve varsayımları açıkça belirtilmelidir.
20. Hangi şirketler finansal sağlık kontrolü yaptırmalı?
Finansal check-up yalnızca zarar eden şirketlere yönelik değildir. Kârlı ama nakit sıkıntısı yaşayan, hızla büyüyen, yeni yatırım veya kredi planlayan, ortaklık/satış sürecine hazırlanan, maliyetleri artan ve finansal raporlamasını geliştirmek isteyen KOBİ'ler için de yararlıdır. Kontrolün kapsamı şirket büyüklüğüne göre sadeleştirilebilir.
21. Finansal check-up ne sıklıkla yapılmalı?
İlk kapsamlı değerlendirme sonrasında kritik göstergeler aylık, nakit akış tahmini haftalık ve stratejik finansal sağlık kontrolü üç aylık veya yıllık periyotlarla güncellenebilir. Nakit baskısı yaşayan işletmelerde izleme sıklığı artırılmalıdır. Tek doğru sıklık yoktur; risk ve karar ihtiyacına göre belirlenir.
22. Şirketinizin finansal sağlığını nasıl ölçebilirsiniz?
Finansal check-up'ın amacı yalnızca sorunları listelemek değil, şirketin nakit yaratma kapasitesini güçlendirecek bir yönetim yol haritası oluşturmaktır. Ciro büyümesini kârlılık, tahsilat, stok ve borç yönetimiyle birlikte değerlendirmek uzun vadeli sürdürülebilirliğin temelidir.
Şirketiniz için finansal check-up çalışması
FinansAnalitik ile finansal tablolarınızı, nakit döngünüzü ve risklerinizi birlikte analiz ederek uygulanabilir iyileştirme alanlarını belirleyebilirsiniz.
Sık Sorulan Sorular
Finansal check-up nedir?
Şirketin kârlılık, likidite, nakit akışı, işletme sermayesi, borçluluk ve risklerinin birlikte incelendiği finansal sağlık analizidir.
Şirketim kâr ediyor ama neden nakit sıkıntısı çekiyor?
Alacak tahsilatının gecikmesi, stokların artması, yatırımlar ve kredi anapara ödemeleri kâr ile nakit arasında fark yaratabilir.
Finansal check-up ile bağımsız denetim aynı şey mi?
Hayır. Bağımsız denetim finansal tablolar hakkında güvence sağlamaya yönelik standartlara tabi bir çalışmadır; finansal check-up ise yönetim amaçlı analiz ve iyileştirme odaklıdır.
Finansal check-up şirket değerlemesi midir?
Hayır. Finansal check-up sağlık ve risk teşhisine, şirket değerlemesi ise belirli tarihte ekonomik değerin tahminine odaklanır.
Finansal check-up için kaç yıllık veri gerekir?
Genellikle son üç yıllık finansal tablolar ve güncel aylık veriler yararlıdır; şirketin durumuna göre kapsam değişebilir.
Finansal sağlık kontrolü ne kadar sürer?
Süre şirketin ölçeği, veri kalitesi ve analiz kapsamına göre değişir; ön incelemeden sonra çalışma planı belirlenir.
Cari oran yüksekse şirket sağlıklı mıdır?
Tek başına hayır. Alacakların tahsil edilebilirliği, stok kalitesi ve nakit ödeme takvimi de incelenmelidir.
Finansal check-up kimler için uygundur?
KOBİ’ler, büyüyen işletmeler, kredi veya yatırım planlayan şirketler ve nakit sıkışıklığı yaşayan işletmeler için uygundur.
İlgili Makaleler
Şirketinize özel finansal check-up
Finansal tablolarınızın, nakit akışınızın ve risklerinizin birlikte değerlendirilmesi için iletişime geçin.