
Pet Shop ve Pet Kuaförü Değerlemesi Nasıl Yapılır? Pet Shop İşletmemin Değeri Ne Kadar?
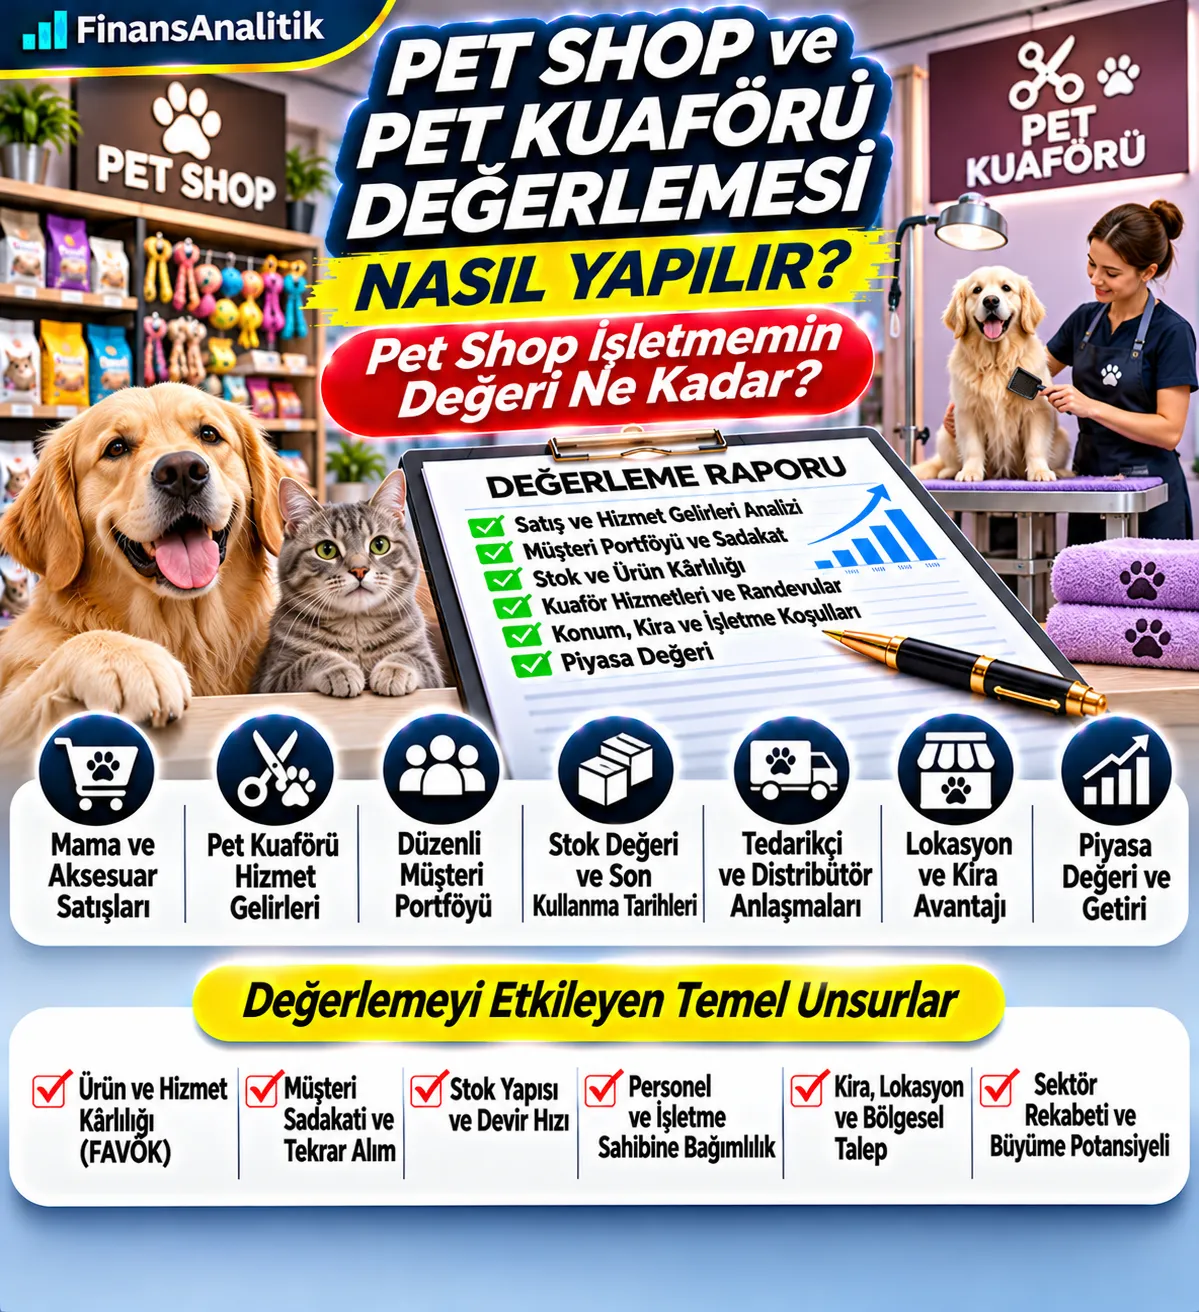
Pet shopumu satmak istiyorum, değeri ne kadar? Mama ve aksesuar satışları, düzenli müşteri ilişkileri, pet kuaförü randevuları ve stok riskleri üzerinden işletmenin piyasa değerini adım adım ele alıyoruz.
Pet Shop veya Pet Kuaförünüzün Piyasa Değerini Öğrenin
Satış, devir ve ortaklık işlemleri için bağımsız değerleme teklifi alın.
Pet shop değerlemesi nedir?
Pet shop değerlemesi, bir evcil hayvan ürünleri mağazasının veya pet bakım işletmesinin belirli bir tarihteki ekonomik değerinin finansal veriler, ticari koşullar ve gelecek nakit akışları dikkate alınarak belirlenmesidir. Satış, ortaklık, devir, miras ve uyuşmazlıklar farklı değerleme amaçlarıdır. Değerlemenin kapsamı önce açıkça yazılmalıdır: şirket hissesi mi, işletme varlıkları mı, marka mı, yoksa stok hariç faaliyet mi devrediliyor?
Pet shopumun değeri ne kadar?
Tek başına ciro veya mağazadaki mama stoklarının etiket fiyatı, pet shopun piyasa değerini göstermez. Düzenli müşterilerin satın alma sıklığı, brüt marj, personel giderleri, kira, sermaye ihtiyacı ve rekabet birlikte incelenir. Gerçek bir değerleme için en az birkaç yıllık satış ve maliyet dökümü ile güncel stok envanteri yararlıdır.
Pet shop satış ve devir bedeli nasıl belirlenir?
Satış bedeli ile hesaplanan değer farklı olabilir: alıcı ve satıcının pazarlık gücü, ödeme takvimi, devir sonrası destek, stok sayımı ve kira onayı işlem fiyatını etkiler. Şirket hissesi devrinde borç ve nakit kalemleri ayrıca ele alınırken, yalnızca varlık devrinde satın alınan unsurların listesi belirleyicidir.
Pet kuaförü işletmesinin değeri nasıl hesaplanır?
Pet kuaförleri ürün satışından çok hizmet kapasitesine dayanır. Randevu doluluk oranı, işlem başına ortalama net gelir, tekrar ziyaret aralığı, iptal oranı, çalışan sayısı ve müşteri memnuniyeti incelenmelidir. Pet kuaförü sahibi bizzat tüm hizmetleri sunuyorsa, yerine geçecek nitelikli personelin piyasa ücreti normalleştirilmiş giderlere eklenmelidir.
Mama ve aksesuar satışlarında kârlılık
Mama satışları düzenli tekrar satın alma sağlayabilir ancak brüt kâr marjı ürün grubuna ve tedarik koşullarına göre değişir. Aksesuar ve bakım ürünlerinde marj farklı olabilir. Ürün bazında iskonto, iade, kampanya ve fire sonrası gerçek brüt kâr ölçülmelidir; yüksek ciro tek başına yüksek değer yaratmaz.
Müşteri portföyü ve tekrar satın alma
Evcil hayvan sahiplerinin düzenli mama ve bakım ihtiyaçları müşteri devamlılığı yaratabilir. Tekrar satın alma oranı, müşteri başına yıllık katkı, alışveriş sıklığı ve yeni müşteri edinme maliyeti analiz edilir. Müşteri bilgileri ekonomik değer yaratabilir; ancak kişisel veriler mülkiyeti serbestçe devredilen bir stok gibi görülemez. KVKK ve sözleşmesel koşullar dikkate alınmalıdır.
Pet kuaförü randevu gelirleri
Aylık randevu sayısı, ortalama sepet tutarı, işlem süresi, boş kapasite ve mevsimsellik tahmin edilir. İptal ve tekrar randevu oranları, gelecekteki hizmet gelirlerinin güvenilirliğini etkiler. Peşin satılan ancak henüz sunulmayan bakım paketleri için kalan hizmet yükümlülüğü ayrıca belirlenmelidir.
Stokların ekonomik değeri ve son kullanma tarihi
Mama, ödül maması, hijyen ve bakım ürünleri stokları sayım ve yaşlandırma analizine tabi tutulur. Son kullanma tarihi yaklaşan, ambalajı hasarlı, iadesi mümkün olmayan veya yavaş dönen ürünlerde değer düşüklüğü olabilir. Stoklar maliyet ile net gerçekleşebilir değer arasındaki uygun tutar üzerinden analiz edilir; perakende etiket fiyatlarının doğrudan stok değeri kabul edilmesi yanıltıcıdır.
Tedarikçi ve distribütör anlaşmaları
Özel fiyatlandırma, iskonto hedefleri, vadeli alım, münhasırlık ve iade hakları işletmenin kârını ve nakit döngüsünü etkiler. Sözleşmenin yeni işletmeciye devredilebilirliği, fiyatların devamlılığı ve tek tedarikçiye bağımlılık kontrol edilmelidir.
Uzman personele ve işletme sahibine bağımlılık
Pet kuaförü müşterilerinin belli bir çalışanı tercih etmesi veya pet shopun tedarik ilişkilerinin yalnızca sahibinde bulunması devir sonrası risk yaratır. Sahibin yerine geçecek yönetici veya uzman personel maliyeti hesaplanmalı; ayrılma ve müşteri kaybı senaryoları test edilmelidir.
Kira sözleşmesi ve lokasyon
Mahalle nüfusu, evcil hayvan sahipliği profili, yaya trafiği, park imkânı ve yakın rakipler gelirleri etkileyebilir. Kira artış koşulları, depozito, sözleşme süresi ve devre izin hükümleri ayrıca incelenmelidir. İşletmenin bulunduğu gayrimenkul satıcıya aitse, gayrimenkul dahil ve hariç değerleme senaryoları açıkça ayrılmalıdır.
Ruhsat ve faaliyet koşulları
İşyeri açma ve çalışma ruhsatı, faaliyet kapsamına göre ilgili izinler, hijyen ve tüketici mevzuatı değerlendirilmelidir. Canlı hayvan satışı veya veteriner hizmetleri gibi farklı faaliyetlerin özel düzenlemeleri olabilir; pet shop işletmesi için tüm faaliyet izinlerinin otomatik olarak devredilebildiği varsayılmamalıdır. Devirden önce yetkili idare ve hukuk danışmanından teyit alınmalıdır.
Satış ve kâr projeksiyonu
Gelir tahmininde müşteri sayısı × ziyaret sıklığı × ortalama net sepet tutarı yaklaşımı kullanılabilir. Ürün satışları ve pet kuaförü hizmetleri ayrı modellenmelidir. Ürün maliyeti, personel, kira, reklam, POS komisyonu, lojistik ve diğer faaliyet giderleri ayrı projekte edilmelidir. Tahminler iyimser tek senaryoya dayanmamalıdır.
İşletme sermayesi ve nakit döngüsü
Stok gün sayısı, tedarikçilere ödeme süresi, alacaklar ve nakit tahsilatı serbest nakit akışını belirler. Stok artışı muhasebe kârını doğrudan azaltmasa da nakit bağlayabilir. Büyüme için gereken ilave stok yatırımı İNA projeksiyonunda dikkate alınmalıdır.
İNA yöntemiyle pet shop değerlemesi
İndirgenmiş Nakit Akışları (İNA) yönteminde satış, gider, vergi, yatırım harcamaları ve net işletme sermayesi ihtiyacı tahmin edilerek işletmeye serbest nakit akışları hesaplanır. Bu akışlar riskle uyumlu ağırlıklı ortalama sermaye maliyetiyle bugüne indirgenir. Terminal değer, sürdürülebilir büyüme ve sermaye ihtiyacı varsayımlarıyla tutarlı olmalıdır. İşletme değeri ile ortaklara ait piyasa değeri ayrımı için finansal borç, nakit ve faaliyet dışı varlıklar ayrıca değerlendirilir.
FAVÖK çarpanıyla değerleme
Piyasa yaklaşımında normalleştirilmiş FAVÖK, karşılaştırılabilir işletmelerin EV/FAVÖK çarpanlarıyla ilişkilendirilebilir. Pet shop ile yalnızca pet kuaförü hizmeti veren işletmelerin risk ve marj yapıları farklıdır; karşılaştırılabilirlik test edilmelidir. Emsal veri yoksa rastgele bir çarpan kesin piyasa kanıtı olarak sunulmamalıdır.
Stok dahil ve stok hariç değerleme
İşlem sözleşmesinde stokların devre dahil olup olmadığı ve normal işletme sermayesinin hangi düzeyde teslim edileceği belirlenmelidir. İNA ile hesaplanan faaliyet değeri, normal operasyon için gereken stokların ekonomik katkısını içerir. Bu stokların tutarını ayrıca eklemek çoğu durumda mükerrer değerleme doğurur. Stok hariç devirde çalışma sermayesi ayarlaması ve kapanış tarihi sayımı gerekir.
Pet shop değerleme örneği
Varsayımsal işletmede yıllık mama satışları 5.000.000 TL, aksesuar ve bakım ürünleri 2.000.000 TL, pet kuaförü hizmetleri 1.000.000 TL olsun. Toplam net satışlar 8.000.000 TL; ürün maliyeti 4.800.000 TL; amortisman hariç personel, kira ve diğer giderler 1.700.000 TL ise FAVÖK 1.500.000 TL olur. Yalnızca hesaplama göstermek amacıyla seçilen 3,0x EV/FAVÖK çarpanıyla faaliyet değeri 4.500.000 TL bulunur. Bu çarpan doğrulanmış emsal değildir ve bulunan tutar borç, nakit ve diğer ayarlamalar yapılmadan ortakların piyasa değerini göstermez.
| Gösterge | Varsayımsal tutar |
|---|---|
| Mama satışları | 5.000.000 TL |
| Aksesuar ve bakım ürünleri | 2.000.000 TL |
| Pet kuaförü gelirleri | 1.000.000 TL |
| Toplam net satışlar | 8.000.000 TL |
| Satılan ürün maliyeti | 4.800.000 TL |
| Personel, kira ve diğer giderler | 1.700.000 TL |
| FAVÖK | 1.500.000 TL |
| Varsayımsal EV/FAVÖK | 3,0x |
| Gösterge niteliğinde faaliyet değeri | 4.500.000 TL |
Devir sonrası müşteri kaybı senaryoları
Örneğin ana pet kuaförünün ayrılması durumunda randevu sayısında %15 azalma varsayımı veya mağaza lokasyonunun değişmesi durumunda satışların geçici düşüşü analiz edilebilir. İskonto oranı, brüt marj ve stok devir hızındaki değişiklikler değere duyarlılık tablosuyla gösterilmelidir.
Ortaklık ayrılığı ve yeni ortak alınması
Ortaklardan birinin payını satması halinde şirketin tamamına ilişkin faaliyet değeri ile devredilen payın piyasa değeri aynı şey değildir. Borç ve nakit ayarlamaları, pay sahipliği hakları, kontrol durumu ve varsa ortaklık sözleşmesindeki hükümler değerlendirilir. Azınlık payı için otomatik ve sabit oranlı indirim yapılmamalıdır.
Kayıt dışı gelirler ve veri güvenilirliği
İşletme sahibinin beyan ettiği fakat belgelerle doğrulanamayan gelirler, tahminlerin güvenilirliğini azaltır. POS kayıtları, banka hareketleri, fatura ve stok çıkışları arasında mutabakat aranmalıdır. Doğrulanamayan bilgilerin kullanımı raporda açıkça belirtilmeli; resmi finansal tablolarla farklar ve olası vergi riskleri değerlendirilmelidir.
Değerleme için gerekli belgeler
Son üç yıllık gelir tabloları ve bilançolar, aylık satış ve POS raporları, ürün grubu bazında marjlar, güncel stok listesi ve son kullanma tarihi dökümü, tedarikçi sözleşmeleri, kira sözleşmesi, personel listesi, pet kuaförü randevu kayıtları, ruhsatlar, borç ve nakit dökümleri değerleme için temel girdilerdir.
Pet shop değerleme raporunda neler bulunmalı?
Rapor; değerleme tarihi, amacı, kapsamı, kullanılan finansal veriler, normalleştirme işlemleri, yöntem seçimi, İNA varsayımları, varsa emsal analizi, duyarlılık testleri, finansal borç ve nakit düzeltmeleri, sonuç piyasa değeri ve önemli çekinceleri içermelidir.
Pet shop değerleme teklifi nasıl alınır?
Pet shopunuzu veya pet kuaförünüzü satmadan, ortak almadan veya ortaklık ayrılığına gitmeden önce bağımsız değerleme çalışması yaptırabilirsiniz. FinansAnalitik üzerinden işletmenizin faaliyet kapsamını, yaklaşık cirosunu ve değerleme amacını paylaşarak teklif talep edebilirsiniz.
Sık Sorulan Sorular
Pet shopumun değeri nasıl hesaplanır?
Sürdürülebilir nakit akışları, normalleştirilmiş kârlılık, stok ihtiyacı ve işletmeye özgü riskler birlikte değerlendirilir.
Pet kuaförü devir bedeli neye göre belirlenir?
Randevu devamlılığı, personel bağımlılığı, kira, ekipman ve beklenen nakit akışları dikkate alınır.
Pet shop stokları işletme değerine ayrıca eklenir mi?
Normal faaliyet stokları İNA ile hesaplanan değerde çoğunlukla zaten yer alır; işlem kapsamı ve işletme sermayesi ayarlamaları incelenmeden yeniden eklenmez.
Son kullanma tarihi yaklaşan mamalar nasıl değerlendirilir?
Stok yaşlandırması ve satış kabiliyeti incelenerek gerekli değer düşüklüğü dikkate alınır.
Pet shopumun yüksek cirosu yüksek değer anlamına gelir mi?
Hayır. Ürün marjı, giderler, nakit akışı ve riskler değeri belirler.
Pet kuaförü sahibi ayrılırsa değer etkilenir mi?
Evet. Müşterilerin belirli bir uzmana bağımlılığı devir sonrası gelirleri azaltabilir.
Pet shop ruhsatı otomatik devredilir mi?
Hayır, işlem türü ve ilgili mevzuat kapsamında izin ve bildirim şartları ayrıca kontrol edilmelidir.
Pet shop değerleme raporu için hangi belgeler gerekir?
Finansal tablolar, satış raporları, stok dökümleri, kira ve tedarikçi sözleşmeleri, personel ve borç-nakit bilgileri gerekir.