
Pastane Değerlemesi Nasıl Yapılır? Pastanemin Değeri Ne Kadar?
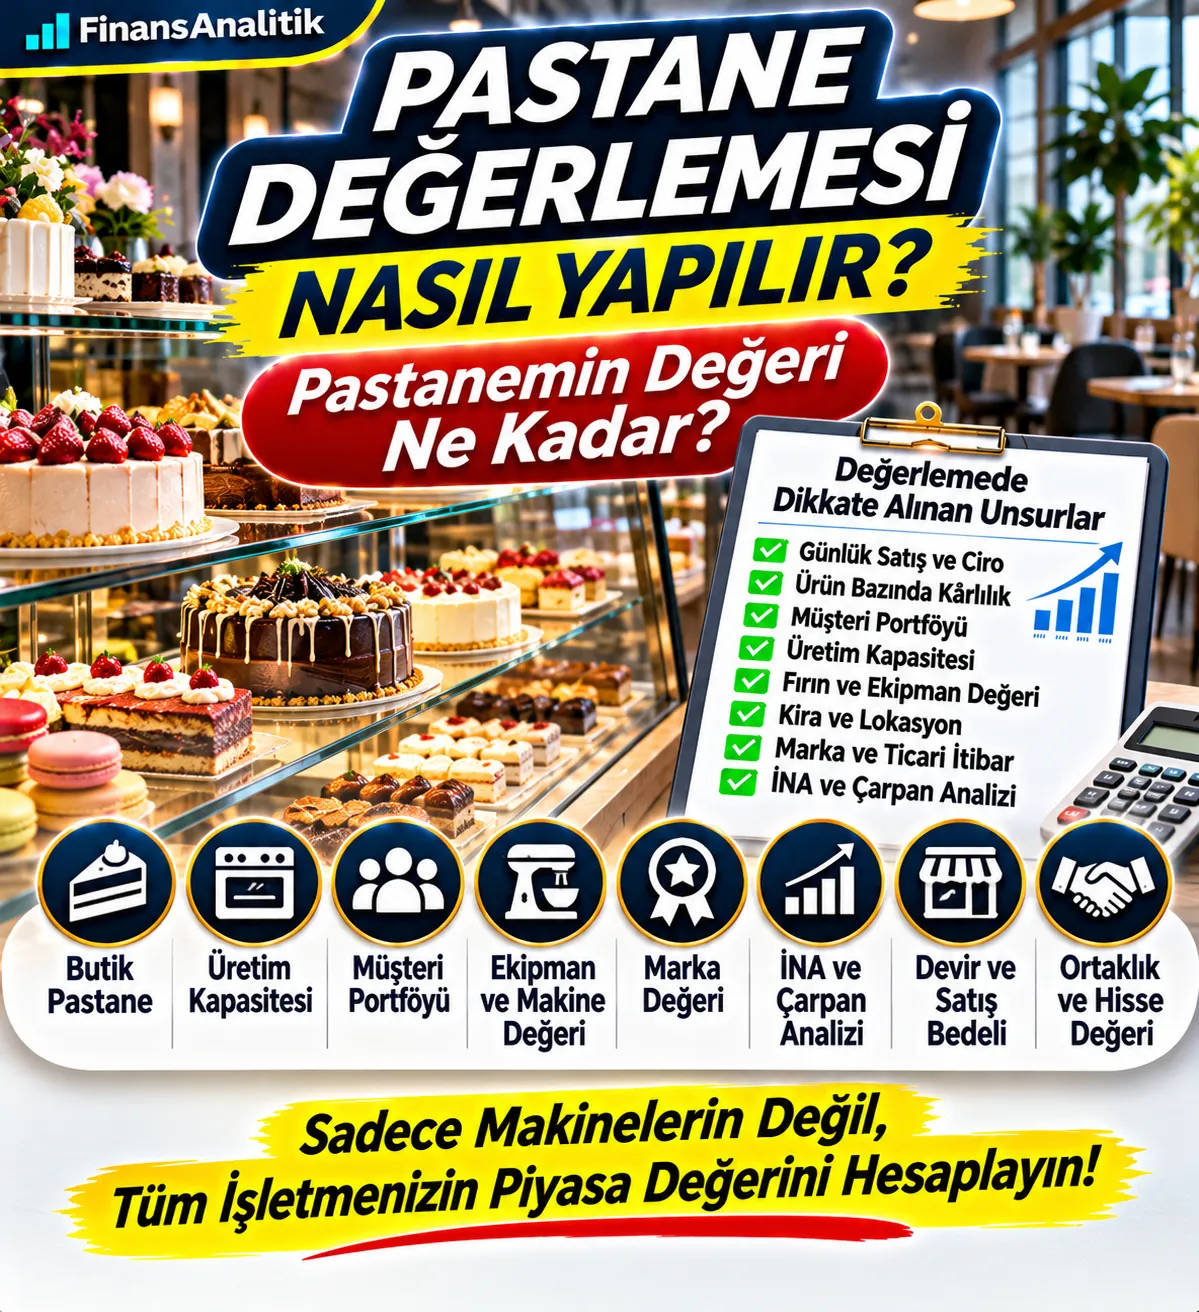
Pastanemi satmak istiyorum, değeri ne kadar? Mahalle pastanesi ve butik pastane işletmelerinin piyasa değerini günlük satışlar, üretim giderleri, müşteri ilişkileri, makine parkı ve nakit akışları üzerinden inceleyelim.
Pastanenizin gerçek faaliyet performansı ve devir kapsamı üzerinden piyasa değeri analizi için teklif alın.
Pastane Değerleme Teklifi AlPastane değerlemesi nedir?
Pastane değerlemesi, faaliyette olan bir pastanenin belirli bir tarihteki piyasa değerini; müşteri talebi, üretim altyapısı, kârlılık, kira koşulları ve gelecekte yaratacağı nakit akışları üzerinden tahmin etme çalışmasıdır. Değerlemenin konusu şirket payları, çalışan işletme veya yalnızca seçilmiş varlıklar olabilir; önce işlem kapsamı netleştirilmelidir.
Pastanemin değeri ne kadar?
Pastanenin değeri yalnızca günlük ciroya veya vitrindeki ekipmanlara bakılarak bulunamaz. Ürün bazında brüt marjlar, normalleştirilmiş personel giderleri, kira, fire, sezonluk talep, borçlar ve bakım yatırımları analiz edilmelidir. Benzer satış hacmine sahip iki işletmenin piyasa değeri farklı olabilir.
Pastanemi satmak istiyorum: satış ve devir bedeli
Pastane devrinde kira ilişkisi, demirbaşlar, stoklar, işletme adı, telefon numarası, sipariş kanalları ve müşteri ilişkileri gibi unsurların hangilerinin devredildiği yazılı olarak belirlenmelidir. Satıcının istediği hava parası veya devir bedeli, tek başına bağımsız piyasa değeri kanıtı değildir.
Butik pastane ve özel tasarım pasta işletmesi
Butik pastanelerde doğum günü, düğün ve kurumsal organizasyon siparişleri belirleyicidir. Sipariş başına katkı marjı, teslim kapasitesi, sipariş iptal oranları ve usta bağımlılığı ayrı incelenmelidir. Sosyal medya takipçi sayısı tek başına müşteri değeri değildir; gerçek sipariş dönüşümü önemlidir.
Günlük ciro, fiş sayısı ve ortalama sepet
Günlük ciro = müşteri işlem sayısı × ortalama sepet tutarı yaklaşımıyla ayrıştırılabilir. Hafta sonu, bayram, okul dönemi ve mevsim etkileri nedeniyle birkaç günlük gözlem yerine aylık ve yıllık kayıtlar tercih edilmelidir. KDV dahil tahsilat ile KDV hariç net satış ayrıştırılmalıdır.
Pasta, tatlı, börek ve içeceklerin kârlılığı
Yaş pasta, kuru pasta, börek, ekmek, kahve ve paketli ürünler farklı brüt kâr marjlarına sahiptir. Ürün bazında reçete maliyeti, porsiyon gramajı, satış fiyatı ve işçilik incelenmelidir. Ciro artışı düşük marjlı ürünlerden kaynaklanıyorsa kâr aynı oranda yükselmeyebilir.
Düzenli müşteri portföyü ve tekrar satın alma
Mahalle müşterileri, online siparişler ve kurumsal müşteriler ayrı değerlendirilir. Müşteri verilerinin güvenilirliği, tekrar sipariş oranı, bölgesel rekabet ve işletme sahibinin kişisel ilişkilerine bağımlılık önemlidir. Müşteri portföyü İNA nakit akışlarına zaten yansımışsa ayrıca eklenmemelidir.
Özel sipariş ve kurumsal satışların değeri
Düğün pastaları, etkinlik tatlıları ve ofislere düzenli ürün tedariki yüksek katkı sağlayabilir; ancak sipariş iptali, tahsilat ve kapasite riskleri vardır. Sözleşme veya siparişlerin devredilebilirliği ile geçmiş gerçekleşme oranları kontrol edilmelidir.
Üretim kapasitesi ve kapasite kullanım oranı
Fırın, mikser, soğutma alanı ve usta sayısı üretim kapasitesini sınırlar. Kapasite artırımı varsayımları ek vardiya, personel, enerji, ekipman ve işletme sermayesi ihtiyacıyla birlikte modellenmelidir. Teorik kapasite doğrudan satılabilir üretim değildir.
Fire, bozulma ve son kullanma tarihleri
Günlük satılmayan ürünler, hammadde zayiatı, bozulma ve iade oranları faaliyet marjını etkiler. Değerleme çalışmasında kayıtlı satışlarla malzeme tüketimi karşılaştırılarak sürdürülebilir fire oranı belirlenmelidir.
Fırın, mikser, soğutucu ve ekipmanların değeri
Ekipmanın markası, yaşı, bakım durumu, kapasitesi ve ikinci el satılabilirliği incelenir. Varlık bazlı yaklaşımda ayrı değerlenebilir; ancak İNA ile bulunan faaliyet değeri kullanılan ekipmanın nakit yaratma katkısını zaten içerir. Aynı ekipman değerini tekrar eklemek mükerrer değerlemeye yol açabilir.
Hammadde ve mamul stoklarının ekonomik değeri
Un, yağ, şeker, çikolata ve ambalaj stokları ile kısa ömürlü mamuller ayrı incelenir. Bozulmuş, tarihi yaklaşmış veya satılamayan stoklar için değer düşüklüğü değerlendirilir. Normal işletme sermayesinin içinde bulunan stokların faaliyet değerine yeniden eklenmemesine dikkat edilir.
Usta ve işletme sahibine bağımlılık
Özel tarifler ve müşteri ilişkileri tek bir ustaya bağlıysa devir sonrasında gelir kaybı oluşabilir. İşletme sahibinin fiilen yürüttüğü üretim, satış veya yönetim işleri için piyasa koşullarında ücret gideri normalleştirilmelidir.
Lokasyon ve kira sözleşmesinin etkisi
Yaya trafiği, görünürlük, paket servis erişimi ve yakın çevredeki rakipler gelirleri etkiler. Kira artış hükümleri, sözleşmenin kalan süresi ve devre ilişkin izinler incelenmelidir. Avantajlı kira koşullarının sürdürülebilirliği ayrıca test edilir.
Pastane markası ve ticari itibar
Yerel marka bilinirliği, internet yorumları ve sadık müşteriler satışları destekleyebilir. Ancak markanın bağımsız değeri ile şirketin bütününün değeri karıştırılmamalıdır. Marka kaynaklı gelirler İNA içinde bulunuyorsa bağımsız marka değeri faaliyet değerine tekrar eklenmez.
İNA yöntemiyle pastane değerlemesi
İndirgenmiş Nakit Akışları yönteminde ürün bazlı satış miktarları ve fiyatlar tahmin edilir; hammadde, personel, kira, enerji, vergi, yatırım harcamaları ve net işletme sermayesi değişimleri düşülerek serbest nakit akışı bulunur. Uygun iskonto oranıyla bugüne indirgenen akışlar faaliyet değerini verir. Enflasyon ve iskonto oranı aynı nominal/reel bazda olmalıdır.
Satış, fire, kira ve yatırım varsayımlarınıza uygun çalışma kapsamı belirleyelim.
Değerleme Teklifi AlFAVÖK çarpanıyla pastane değerlemesi
Normalleştirilmiş FAVÖK, benzer işletmelerden güvenilir biçimde türetilmiş EV/FAVÖK çarpanıyla karşılaştırılabilir. Çarpanlar işletme büyüklüğü, marka gücü, lokasyon, kârlılık, borç ve işlem kapsamına göre değişir. Emsal bulunmadığında rastgele bir çarpan kesin piyasa değeri olarak sunulmamalıdır.
Gayrimenkul hariç pastane değerlemesi
Dükkân işletme sahibine aitse ve yalnızca pastane faaliyeti değerleniyorsa gayrimenkul kapsam dışında bırakılır. Bu durumda kira ödenmiyor olsa bile faaliyet sonuçları emsal kira ile normalleştirilir. Binanın piyasa değeri ancak işlem kapsamı gerektiriyorsa ayrıca değerlendirilir.
Örnek pastane değerleme hesabı
Aşağıdaki hesap yalnızca yöntem mantığını göstermek için hazırlanmış varsayımsal bir örnektir. 3,0x çarpanı doğrulanmış bir sektör emsali değildir. Sonuç faaliyet değeridir; payların piyasa değerine ulaşmak için finansal borç ve nakit gibi kalemler ayrıca değerlendirilmelidir.
| Gösterge | Varsayımsal değer |
|---|---|
| Günlük ortalama net satış | 30.000 TL |
| Yıllık faaliyet günü | 330 |
| Yıllık net satışlar | 9.900.000 TL |
| Hammadde ve ürün maliyetleri | 3.960.000 TL |
| Personel giderleri | 2.400.000 TL |
| Kira, enerji ve diğer giderler (amortisman hariç) | 2.040.000 TL |
| FAVÖK | 1.500.000 TL |
| FAVÖK marjı | %15,15 |
| Varsayımsal EV/FAVÖK çarpanı | 3,0x |
| Gösterge niteliğinde faaliyet değeri | 4.500.000 TL |
Satış ve kârlılık duyarlılığı
Satış hacmi, girdi maliyeti, kira artışı ve fire oranı değiştiğinde FAVÖK ile serbest nakit akışı farklılaşır. Özellikle %5 satış düşüşü veya hammadde maliyetinde artış gibi senaryoların ayrı hesaplanması tek bir değere aşırı güveni önler.
| FAVÖK senaryosu | 3,0x varsayımsal çarpanla faaliyet değeri |
|---|---|
| 1.200.000 TL | 3.600.000 TL |
| 1.500.000 TL | 4.500.000 TL |
| 1.800.000 TL | 5.400.000 TL |
Faaliyet değerinden payların piyasa değerine geçiş
Faaliyet değeri ile şirket paylarının piyasa değeri aynı değildir. Genel yaklaşımda faaliyet değerine faaliyet dışı varlıklar ve fazla nakit eklenir, finansal borçlar ve gerekli diğer düzeltmeler düşülür. Net işletme sermayesi hedefi, ortak cari hesapları ve devir tarihindeki kapanış düzeltmeleri ayrıca incelenir.
Pastaneye ortak almak veya ortaklıktan ayrılmak
Yeni ortak alımında para şirkete mi yoksa mevcut ortağa mı ödenecek sorusu değerleme açısından kritiktir. Sermaye artırımıyla ortaklıkta yatırım öncesi ve sonrası değer farklıdır. Ortaklıktan çıkışta pay oranı, sözleşmesel haklar ve olası azınlık etkileri ayrıca değerlendirilmelidir.
Kayıt dışı satışlar ve finansal verilerin doğrulanması
Beyan edilen satışlar ile POS, banka hareketleri, sipariş kayıtları, hammadde alımları ve fiilî üretim kapasitesi çapraz kontrol edilmelidir. Kayıt dışı olduğu ileri sürülen gelirler doğrulanmadan kesin değerleme girdisi olarak kabul edilmemeli; veri güvenilirliğine ilişkin çekinceler açıkça belirtilmelidir.
Değerleme raporu için gerekli belgeler
Son üç yıllık finansal tablolar, aylık satış ve POS raporları, ürün maliyet reçeteleri, kira sözleşmesi, ekipman listesi, stok sayımı, personel bordroları, tedarikçi anlaşmaları, özel sipariş kayıtları, vergi ve borç bilgileri istenir. İşlem kapsamına göre ilave belgeler gerekebilir.
- Son 36 ay aylık satış ve maliyet kayıtları
- POS, banka ve online sipariş mutabakatları
- Makine, stok ve ekipman envanteri
- Kira ve personel sözleşmeleri
- Finansal borç, nakit ve ortak cari hesapları
Bağımsız pastane değerleme raporu
Raporda değerleme tarihi, kapsam, kullanılan finansal veriler, normalleştirme düzeltmeleri, yöntem ve varsayımlar, duyarlılık analizleri, riskler ve ulaşılan piyasa değeri açıklanır. Belirsizlikler ve doğrulanamayan bilgiler açıkça yazılmalıdır.
Pastanenizin piyasa değerini öğrenin
Pastanenizi satmayı, devretmeyi veya ortak almayı planlıyorsanız günlük ciro kadar gerçek kârlılık, kira koşulları, ekipman yatırımları ve müşteri devamlılığını da analiz etmek gerekir. FinansAnalitik ile iletişime geçerek işletmenizin kapsamına uygun bağımsız değerleme çalışması için teklif isteyebilirsiniz.
Satış, devir veya ortaklık süreciniz için kapsamı net, varsayımları açık bir değerleme raporu talep edin.
Pastane Değerleme Teklifi AlSık sorulan sorular
Pastanemin değeri nasıl hesaplanır?
Sürdürülebilir kârlılık ve serbest nakit akışları, riskler, ekipman ve devir kapsamı birlikte değerlendirilir.
Pastane devir bedeli ile piyasa değeri aynı mı?
Hayır. İstenen devir bedeli pazarlık fiyatıdır; bağımsız değerleme ekonomik temelleri analiz eder.
Pastane makinelerinin değeri ayrıca eklenir mi?
İNA faaliyet değerine operasyonel makineler yeniden eklenmez; varlık devri ve kapsam farklıysa ayrı hesaplama yapılabilir.
Gayrimenkul hariç pastane değerlemesi yapılır mı?
Evet. Bina hariç tutulur ve faaliyet sonuçları piyasa koşullarına uygun kira gideriyle normalleştirilir.
Butik pastanede marka değeri nasıl dikkate alınır?
Markanın satış ve marjlara etkisi incelenir; aynı nakit akışı ikinci kez değerlemeye eklenmez.
Günlük cirodan pastane değeri bulunur mu?
Tek başına hayır. Ciro, maliyetler, vergiler, yatırım ve işletme sermayesi gereksinimleriyle birlikte analiz edilir.
Pastaneye ortak almak için değerleme gerekir mi?
Ortaklık payının ve yatırım öncesi/sonrası değerin adil belirlenmesine yardımcı olur.
Pastane değerleme raporu için hangi belgeler gerekir?
Finansal tablolar, satış raporları, kira sözleşmesi, stok ve ekipman listeleri, personel ve maliyet kayıtları gerekir.