
Ana Sayfa / Yazılar / Şirket ve Marka Değerleme
Endüstriyel Pompa ve Vana Şirketi ile Markası Nasıl Değerlenir?
22 Kasım 2026 · Yaklaşık 15 dakika okuma
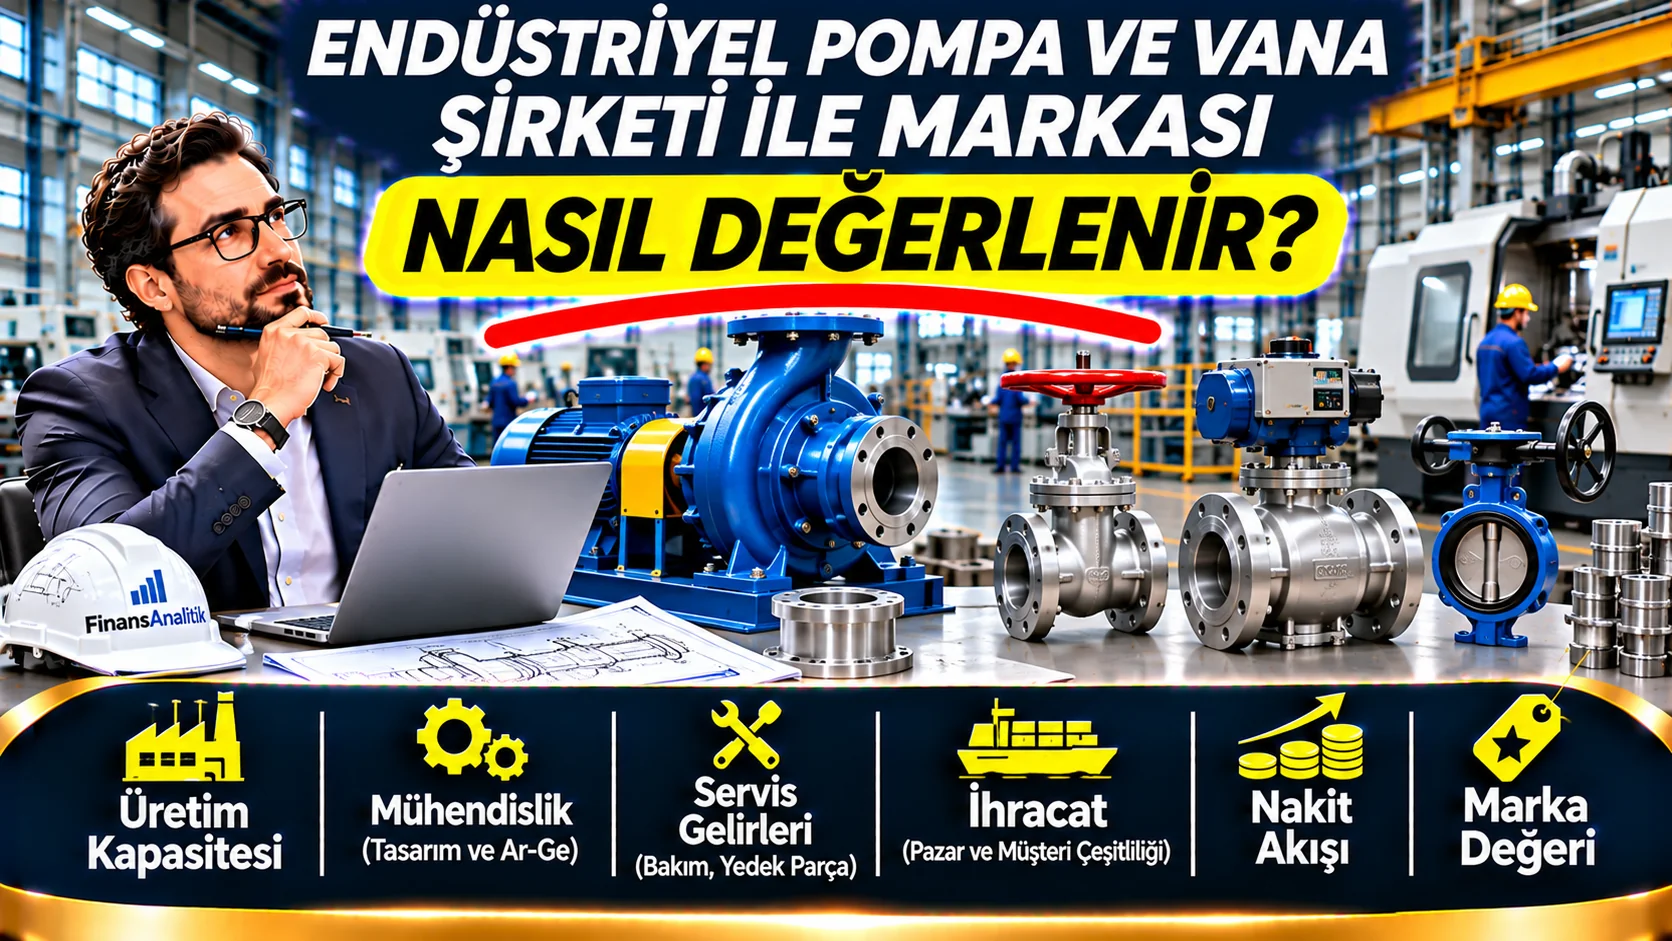
Endüstriyel pompa veya vana üreten şirketinizin piyasa değeri ile markanızın bağımsız ekonomik değeri nasıl belirlenir? Üretim kapasitesi, mühendislik, servis gelirleri ve nakit akışını sektörün gerçekleriyle birlikte inceliyoruz.
Pompa-vana şirketinizin ve markanızın değerini öğrenin
Hisse devri, yatırım, ortaklık, satış veya marka lisanslama amacıyla işletmenize özel değerleme teklifi alın.
İçindekiler
1. Şirketin piyasa değeri ve markanın ayrı ekonomik değeri
Pompa ve vana üreticisinin piyasa değeri gelecekteki nakit akımları, büyüme, yatırım ihtiyacı ve risklere bağlıdır. Marka değeri ise müşterinin aynı teknik özellikteki alternatifler arasından belirli bir ticari ismi tercih etmesinin yarattığı ekonomik faydadır. Teknik çizimler, patentler ve müşteri ilişkileri markayla karıştırılmamalıdır.
2. Pompa, vana ve akış kontrolü iş modelleri
Santrifüj pompalar, dalgıç pompalar, dozaj pompaları, küresel vanalar, kelebek vanalar ve kontrol vanaları farklı üretim, test ve satış sonrası hizmet yapılarına sahiptir. Standart katalog ürünü, özel mühendislik siparişi ve proje taahhüdü ayrı kârlılık varsayımlarıyla modellenir.
| Faaliyet | Değer sürücüsü | Başlıca risk |
|---|---|---|
| Standart pompa-vana | Ölçek, stok devir hızı ve bayi ağı | Fiyat rekabeti |
| Özel proses ekipmanı | Mühendislik ve proje marjı | Teslimat ve kabul |
| Servis ve yedek parça | Kurulu park ve tekrar gelir | Servis kapasitesi ve müşteri kaybı |
3. Üretim kapasitesi ve darboğazlar
CNC işleme, gövde döküm tedariki, montaj, balans, hidrostatik test ve performans test tezgâhlarının gerçek kapasitesi incelenir. Nominal adet kapasitesi tek başına yeterli değildir; ürün karması, çevrim süreleri, vardiya ve test darboğazları üretilebilir miktarı sınırlar.
4. Döküm, paslanmaz çelik ve komponent maliyetleri
Gövde ve çark dökümleri, paslanmaz çelik, bronz, sızdırmazlık elemanları, motorlar ve aktüatörlerin fiyatları ürün marjını etkiler. İthal komponentler için kur riski, tedarik süreleri ve ikame edilebilirlik; fiyat güncelleme mekanizmalarıyla birlikte değerlendirilir.
5. Mühendislik, tasarım ve fikrî mülkiyet
Hidrolik tasarım, verim eğrileri, CFD analizleri, özel alaşımlar, teknik resimler ve yazılım çözümleri şirketin rekabet gücünü artırabilir. Patent, tasarım ve know-how mülkiyeti kontrol edilmeli; Ar-Ge harcamalarının ekonomik getirisi ve yenileme ihtiyacı nakit akışına yansıtılmalıdır.
6. Kalite testleri, belgeler ve uygunluk
Uygun olduğu ürün ve pazarlarda CE işaretlemesi, basınçlı ekipman mevzuatı, ATEX gereklilikleri, ISO kalite sistemleri ve müşteri test protokolleri dikkate alınır. Belge sahipliği tek başına fiyat primi kanıtı değildir; denetim, test ve sertifikasyon maliyetleri ayrı değerlendirilir.
7. Proje siparişleri ve teslimat yükümlülükleri
Su altyapısı, enerji, kimya, gıda ve proses tesislerinden gelen siparişlerde imzalı sözleşmeler, opsiyonlar ve teklif aşamasındaki işler ayrıştırılır. Avanslar, performans garantileri, gecikme cezaları, devreye alma ve kabul süreçleri gelir tanıma ve nakit dönüşümü üzerinde etkilidir.
8. Servis, bakım ve yedek parça gelirleri
Mekanik salmastra, rulman, çark, conta ve aktüatör yedek parçaları; bakım, revizyon ve saha servisleri tekrarlayan gelir yaratabilir. Kurulu cihaz parkı, servis sözleşmesi yenileme oranı, parça marjı ve müşteri kaybı ayrı modellenir. Her cihaz satışı otomatik abonelik geliri sayılmaz.
9. Bayi ağı, ihracat ve distribütörlük
Bölgesel bayiler, mühendislik firmaları, EPC yüklenicileri ve doğrudan son kullanıcı satışları farklı marjlar taşır. İhracatta teslim şekilleri, garanti, navlun, kur, tahsilat ve yerel servis ağı değerlendirilir. Münhasır distribütörlük sözleşmelerinin süresi ve fesih koşulları önemlidir.
10. Garanti, ürün sorumluluğu ve iade riski
Pompa verimi, kavitasyon, sızdırmazlık, vana kaçak sınıfı ve saha arızaları garanti maliyetine yol açabilir. Geçmiş garanti karşılıkları, geri çağırmalar, müşteri cezaları ve ürün sorumluluğu talepleri sürdürülebilir marj ve risk primini etkiler.
11. İşletme sermayesi ve yatırım ihtiyacı
Uzun teslim süreli motor, döküm ve aktüatör stokları; yarı mamul, test ve kabul bekleyen ürünler, alacak ve borç vadeleri nakit döngüsünü belirler. CNC, test laboratuvarı, kalıp, ölçüm cihazı ve enerji verimliliği yatırımları için bakım ve büyüme CAPEX ayrıştırılır.
12. İNA yöntemiyle şirketin piyasa değeri
Ürün ailesi ve kanal bazında adet, ortalama satış fiyatı, brüt marj, servis geliri, faaliyet giderleri, vergi, amortisman, yatırım ve net işletme sermayesi projeksiyonu yapılır. Serbest nakit akımları riskle uyumlu WACC üzerinden indirgenir. Faaliyet değerinden net finansal borç ve gerekli diğer düzeltmeler çıkarılarak şirketin piyasa değeri hesaplanır.
13. Net Aktif Değer ve emsal çarpanları
Fabrika, CNC tezgâhları, test istasyonları, kalıplar ve stokların gerçeğe uygun değerleri NAD analizinde değerlendirilebilir. Emsal şirket FD/FAVÖK ve FD/Satış çarpanları ancak iş modeli, kârlılık, ölçek ve servis payı karşılaştırılabildiğinde anlamlıdır. Faaliyet varlıkları İNA sonucuna tekrar eklenmez.
14. Pompa ve vana markasının değerini oluşturan unsurlar
Markanın fiyat primi, teknik şartnamelere girme gücü, müşteri tarafından tekrar tercih edilmesi, bayi çekiciliği ve güven algısı araştırılır. Markanın etkisi ile mühendislik, servis ağı, ürün sertifikaları ve müşteri sözleşmelerinin katkısı birbirinden ayrılmalıdır.
15. Lisans bedelinden kurtulma yöntemi
Markaya atfedilebilir ürün ve servis gelirleri ayrıştırılır. Karşılaştırılabilir lisans anlaşmaları ve markanın ticari gücüyle gerekçelendirilen royalty oranı kullanılarak varsayımsal lisans tasarrufları tahmin edilir; vergi ve uygun iskonto oranı uygulanır. Markanın İNA içindeki katkısı ikinci kez şirket değerine eklenmez.
16. Örnek hesaplama, riskler ve gerekli belgeler
Tamamen varsayımsal olarak 180 milyon TL satış ve %15 FAVÖK marjı 27 milyon TL FAVÖK yaratır; bu tutar şirketin piyasa değeri değildir. Markaya atfedilebilir 80 milyon TL gelir ve yalnızca öğretici %1,5 royalty oranı yıllık 1,2 milyon TL brüt lisans karşılığına işaret eder. Vergi, büyüme, marka ömrü ve riskler hesaplanmadan marka değeri bulunamaz. Son 3–5 yıllık mali tablolar, ürün ve kanal bazlı satışlar, kapasite, test kayıtları, siparişler, garanti verileri, servis gelirleri, stok yaşlandırması, yatırım planı, borç dökümü ve marka tescilleri gereklidir.
| Öğretici varsayım | Tutar |
|---|---|
| Yıllık satış | 180.000.000 TL |
| FAVÖK marjı | %15 |
| FAVÖK | 27.000.000 TL |
| Markaya atfedilebilir satış | 80.000.000 TL |
| Varsayımsal royalty | %1,5 |
| Yıllık brüt lisans karşılığı | 1.200.000 TL |
Örnek tutarlar piyasa verisi veya nihai değerleme sonucu değildir.
Sık Sorulan Sorular
Pompa ve vana üretim şirketinin değeri nasıl hesaplanır?
Ürün ve servis bazında sürdürülebilir serbest nakit akımları projekte edilerek İNA uygulanabilir; NAD ve uygun emsallerle kontrol yapılabilir.
Pompa veya vana markası şirketten bağımsız değerlenebilir mi?
Evet. Markanın ekonomik faydası ve markaya atfedilebilir gelirler ayrıştırılarak bağımsız marka değeri tahmin edilebilir.
Servis ve yedek parça gelirleri şirket değerini artırır mı?
Öngörülebilir, kârlı ve sürdürülebilir oldukları ölçüde nakit akışı ve risk profili üzerinde olumlu etki yaratabilir.
Patent ve teknik tasarım marka değeri midir?
Hayır. Patent, tasarım, teknik know-how ve marka ayrı maddi olmayan varlıklardır; katkıları mükerrer sayılmamalıdır.
Değerleme için hangi belgeler gerekir?
Mali tablolar, satış ve sipariş verileri, kapasite ve test raporları, garanti kayıtları, servis gelirleri, yatırım planları, borçlar ve marka tescilleri istenir.
Şirketinizin ve markanızın piyasa değerini öğrenin
İşletmenize ve değerleme amacınıza uygun profesyonel çalışma için iletişime geçin.