
Ana Sayfa / Yazılar / Şirket ve Marka Değerleme
Demir Çelik Üretim Şirketi ile Çelik Markası Nasıl Değerlenir?
22 Kasım 2026 · Yaklaşık 15 dakika okuma
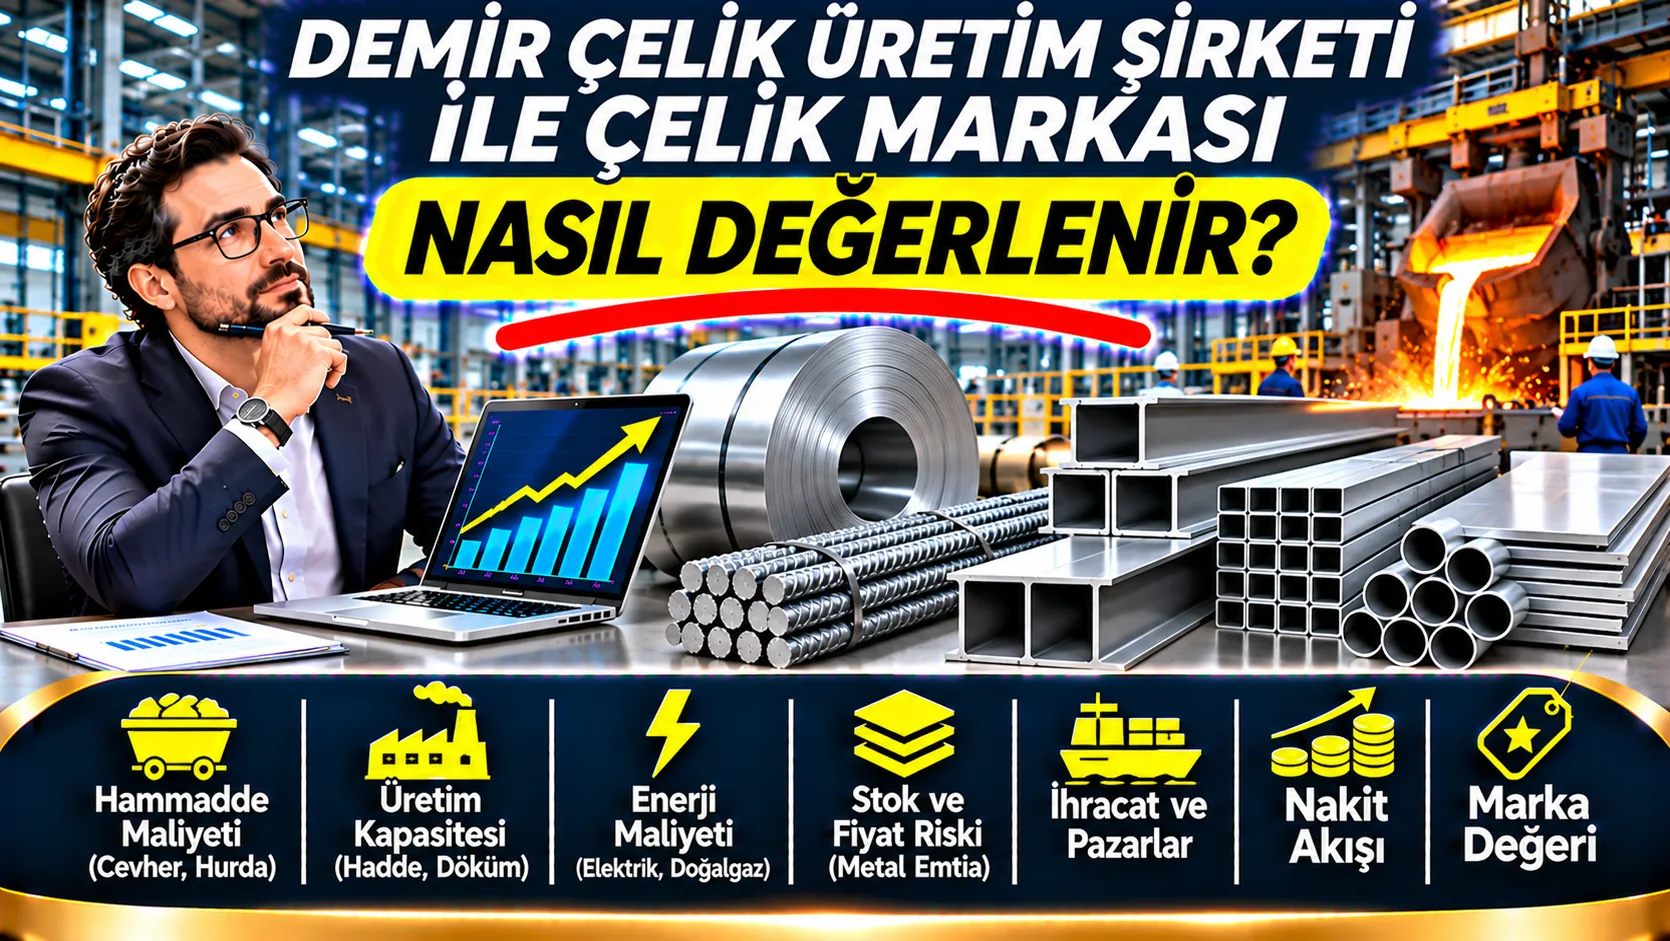
Demir çelik üretim şirketinin piyasa değeri ile çelik markasının bağımsız ekonomik değeri farklı kavramlardır. Bu rehberde üretim ekonomisi, nakit akımı, varlık yaklaşımı ve marka değerleme yöntemlerini açıklıyoruz.
Demir çelik şirketinizin ve markanızın değerini öğrenin
Şirket satışı, ortaklık, yatırım, hisse devri veya marka lisanslama için işletmenize özel değerleme teklifi isteyin.
İçindekiler
1. Şirket ve marka değeri arasındaki fark
Demir çelik şirketinin piyasa değeri, üretim tesislerinin muhasebe değerinden ibaret değildir. Hurda ve cevher tedariki, ürün karması, kapasite kullanımı, müşteri sözleşmeleri, sürdürülebilir kârlılık ve gelecekte yaratılacak serbest nakit akımları birlikte incelenir. Çelik markası ise ürünün tanınması, güvenilirliği ve fiyatlama gücüyle ilişkili ayrı bir maddi olmayan varlıktır.
2. Haddehane, çelikhane ve servis merkezi iş modelleri
Elektrik ark ocaklı çelikhaneler, entegre tesisler, sıcak/soğuk haddehaneler ve çelik servis merkezlerinin sermaye yoğunluğu farklıdır. Servis merkezi stok ve işleme hizmeti üzerinden gelir yaratırken çelikhane yüksek enerji ve bakım maliyetleri taşır. Emsal seçimi iş modeline göre yapılmalıdır.
| İş modeli | Değer sürücüsü | Öne çıkan risk |
|---|---|---|
| Çelikhane | Verim, enerji, hurda/cevher tedariki | Enerji ve emtia döngüsü |
| Haddehane | Ürün karması, kapasite, randıman | Talep ve bakım yatırımları |
| Çelik servis merkezi | Stok devir hızı, kesim/işleme hizmeti | Fiyat ve işletme sermayesi riski |
3. Hurda, cevher, kömür ve alaşım girdileri
Hurda, demir cevheri, koklaşabilir kömür, elektrot ve ferroalyaj maliyetleri ürün marjlarını belirler. Satış fiyatı ile hammadde fiyatı arasındaki fark, yalnızca ciro büyümesine bakmaktan daha anlamlıdır. İthal girdi, navlun, döviz ve tedarik yoğunlaşması senaryolaştırılır.
4. Üretim kapasitesi, randıman ve fire
Nominal ton/yıl kapasitesi ile satılabilir tonaj farklıdır. Duruşlar, hurda kalitesi, enerji kesintileri, verim, bakım ve ürün değişimi hesaba katılmalıdır. Sürekli döküm, hadde ve son işlem hatlarının darboğazları ayrı modellenir.
5. Enerji maliyetleri ve karbon yükümlülükleri
Elektrik, doğalgaz, kok ve proses ısısı üretim maliyetlerinde belirleyicidir. Enerji sözleşmeleri, birim ton tüketimi ve verimlilik yatırımları incelenir. İhracat pazarlarının karbon düzenlemeleri ve olası emisyon maliyetleri, yürürlükteki kurallar ve şirketin doğrulanmış verileri esas alınarak projeksiyona yansıtılır.
6. Ürün karması ve katma değer
İnşaat demiri, filmaşin, sıcak/soğuk sac, galvanizli ürünler, yapısal çelik ve özel alaşımlar farklı marj ve talep döngülerine sahiptir. Sertifikalı ve özel nitelikli ürünlerin fiyat primi sürdürülebilirlik açısından incelenir.
7. Stok değerleme ve emtia fiyat riski
Hammadde, yarı mamul ve mamul stokları emtia fiyatlarıyla hızla değer değiştirebilir. Dönemsel stok kârı sürdürülebilir operasyonel kârlılıkla karıştırılmamalıdır. Stok yaşı, net gerçekleşebilir değer ve finansman yükü kontrol edilir.
8. Müşteri sözleşmeleri ve satış kanalları
İnşaat, otomotiv, beyaz eşya, makine ve ihracat müşterilerinin talepleri farklıdır. Fiyat endeksleme, teslimat taahhütleri, kalite cezaları, tahsilat vadeleri ve en büyük müşterilere bağımlılık şirketin risk profilini etkiler.
9. İhracat, kur ve ticaret tedbirleri
İhracat pazarları, navlun, gümrük vergileri, ticaret savunma önlemleri ve kur dengesi değerlendirilir. Döviz bazlı gelirlerin aynı para birimindeki girdi, yatırım ve borçlarla uyumu ayrıca analiz edilir.
10. Yatırım harcamaları ve tesis ömrü
Fırın, hadde, filtre, vinç, sürekli döküm, otomasyon ve enerji verimliliği yatırımları yüksek tutarlıdır. Bakım yatırımını büyüme yatırımından ayırmak gerekir. Çevre ve iş güvenliği uyum maliyetleri ihmal edilmemelidir.
11. İşletme sermayesi ve nakit dönüşümü
Stok günleri ve ticari alacak vadeleri, çelik fiyatları yükseldiğinde önemli nakit bağlayabilir. Ticari borç vadeleriyle birlikte net işletme sermayesi tahmin edilir. Yüksek ciro artışı serbest nakit akışının artacağı anlamına gelmez.
12. İNA ile şirketin piyasa değerinin hesaplanması
Ton bazında satış hacmi, ürün bazında fiyat ve dönüşüm marjı, faaliyet giderleri, vergi, amortisman, yatırım harcamaları ve net işletme sermayesi değişimi projekte edilir. Vergi sonrası faaliyet kârına amortisman eklenir; yatırımlar ve işletme sermayesi artışı düşülür. Nakit akımları uygun WACC ile indirgenir; işletme değerinden net finansal borç ve diğer gerekli düzeltmelerle şirketin piyasa değerine ulaşılır.
13. Net Aktif Değer ve emsal çarpanları
Arsa, bina, üretim hatları, stok ve diğer varlıkların gerçeğe uygun değerleri NAD yaklaşımında incelenebilir. Faaliyette kullanılan varlıklar İNA sonucuna ikinci kez eklenmez. FD/FAVÖK gibi emsal çarpanlarında ürün karması, döngüsellik, kapasite ve borçluluk farkları düzeltilmelidir.
14. Çelik markasının ekonomik değeri
Çelik markası; sertifikalı ürün kalitesi, izlenebilirlik, teslimat güvenilirliği, distribütör ağı ve müşteri tercihleri üzerinden katkı sağlayabilir. Ancak ürün sertifikaları, patentler, üretim teknolojisi ve müşteri ilişkileri marka ile aynı varlık değildir. Markanın gerçekten satış veya fiyat primi oluşturduğu kanıtlanmalıdır.
15. Lisans bedelinden kurtulma yöntemi
Markaya atfedilebilir satış tabanı belirlenir. Karşılaştırılabilir lisans anlaşmaları ve şirketin marka gücü dikkate alınarak gerekçeli bir royalty oranı seçilir. Vergi sonrası varsayımsal lisans tasarrufları markanın ekonomik ömrü ve riskine uygun iskonto oranıyla bugüne indirgenir. Marka nakit akımlarına zaten yansımışsa İNA şirket değerine tekrar eklenmez.
16. Varsayımsal örnek ve gerekli belgeler
Örnek olarak 800 milyon TL ciro ve %10 FAVÖK marjı, 80 milyon TL FAVÖK oluşturur; bu tutar şirket değeri değildir. Markaya atfedilebilir 200 milyon TL satış ve yalnızca öğretici %1,5 royalty varsayımı yıllık 3 milyon TL brüt lisans karşılığı üretir. Vergi, büyüme, iskonto ve ekonomik ömür olmadan marka değeri hesaplanamaz. Çalışma için 3–5 yıllık mali tablolar, ton bazlı satışlar, enerji tüketimleri, kapasite ve bakım raporları, stok yaşlandırması, müşteri sözleşmeleri, borç dökümleri, çevre izinleri ve marka tescilleri gerekir.
| Varsayımsal kalem | Değer |
|---|---|
| Yıllık satış | 800.000.000 TL |
| FAVÖK marjı | %10 |
| FAVÖK | 80.000.000 TL |
| Markaya atfedilebilir satış | 200.000.000 TL |
| Örnek royalty oranı | %1,5 |
| Yıllık brüt lisans bedeli | 3.000.000 TL |
Tüm rakamlar öğretici varsayımlardır; gerçek piyasa oranı veya değerleme sonucu değildir.
Sık Sorulan Sorular
Demir çelik şirketinin değeri nasıl hesaplanır?
Sürdürülebilir serbest nakit akımlarına dayalı İNA temel yöntemlerden biridir; NAD ve karşılaştırılabilir şirket analizleri destekleyici olabilir.
Çelik markası ayrı değerlenebilir mi?
Evet. Markaya atfedilebilir ekonomik fayda, uygun royalty oranı ve iskonto varsayımlarıyla ayrıca tahmin edilebilir.
Hurda fiyatı artınca şirket değeri artar mı?
Zorunlu olarak hayır. Girdi fiyatı artışı ciroyu yükseltirken dönüşüm marjını ve işletme sermayesini olumsuz etkileyebilir.
Fabrika makineleri İNA değerine ayrıca eklenir mi?
Faaliyette kullanılan makinelerin yarattığı nakit akımları İNA içinde yer alıyorsa ikinci kez eklenmez.
Değerleme için hangi belgeler gerekir?
Mali tablolar, tonaj, maliyet ve enerji verileri, stoklar, tesis ve yatırım planları, müşteri sözleşmeleri, borçlar ve marka tescilleri gerekir.
Şirketinizin ve markanızın piyasa değerini öğrenmek ister misiniz?
Üretim modelinize ve değerleme amacınıza uygun çalışma için iletişime geçin.